Lan tỏa giá trị sống xanh

| Khi thói quen xanh bắt đầu thay đổi Tiền gửi Xanh: Giải pháp giúp doanh nghiệp gia tăng giá trị ESG ngay từ dòng tiền |
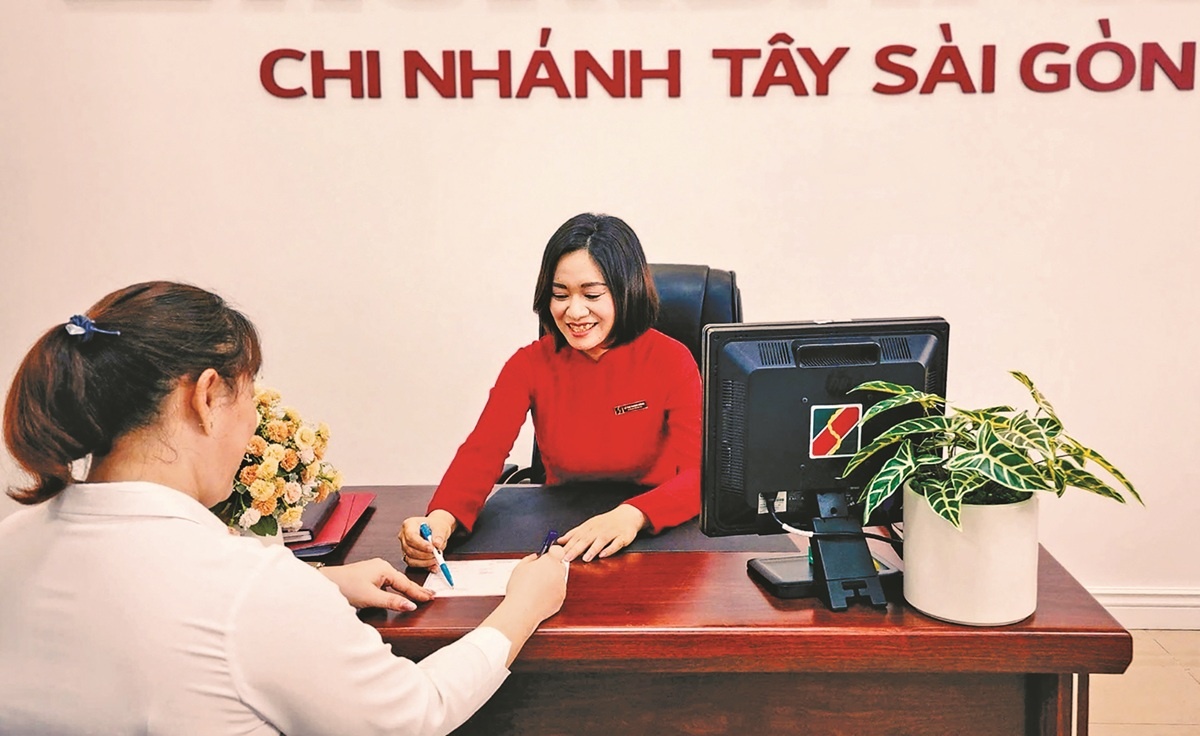 |
| Giao dịch xanh đang trở thành xu thế mới của các quầy giao dịch ngân hàng |
Khuyến khích và trả thưởng cho cam kết “sống xanh”
Xu hướng tuân thủ các tiêu chuẩn về môi trường, xã hội và quản trị (ESG) trong hệ thống ngân hàng đã chuyển từ yêu cầu mang tính quản trị nội bộ sang những ứng dụng cụ thể trong hoạt động kinh doanh. Trong giai đoạn 2024–2025, nhiều TCTD đã tích hợp ESG vào chiến lược phát triển, xây dựng báo cáo phát triển bền vững và từng bước đưa yếu tố “xanh” vào sản phẩm, dịch vụ.
Theo số liệu thống kê, đến đầu quý II/2026, Agribank đã triển khai mô hình “Điểm giao dịch xanh” tại 100% chi nhánh loại I, II và phòng giao dịch trên toàn hệ thống. Theo thông tin công bố, mô hình được gắn trực tiếp với hoạt động nghiệp vụ hằng ngày, với các yêu cầu cụ thể như tiết giảm vật tư tiêu hao, hạn chế in ấn chứng từ, giảm rác thải nhựa, đồng thời tăng cường hướng dẫn khách hàng sử dụng dịch vụ ngân hàng số và thanh toán không dùng tiền mặt.
Các chi nhánh Agribank tại TP. Hồ Chí Minh cho biết, từ đầu năm đến nay, tỷ lệ khách hàng chuyển sang giao dịch điện tử tại quầy tăng rõ rệt, đặc biệt ở nhóm khách hàng cá nhân. Việc bố trí khu vực hỗ trợ ngay tại điểm giao dịch giúp khách hàng thực hiện giao dịch số ngay từ lần đầu, qua đó giảm đáng kể nhu cầu sử dụng chứng từ giấy.
Tương tự, chương trình “OCB Pin Hunter – Xây dựng Điểm giao dịch xanh” đang tiếp tục mở rộng và ghi nhận mức độ lan tỏa mạnh mẽ. Số liệu đến đầu tháng 3/2026 cho thấy, trong giai đoạn 2, chương trình đã thu hút hơn 3.000 người tham gia và thu gom trên 2 tấn pin cũ tại hơn 200 điểm giao dịch. Trước đó, gần 10.000 khách hàng đã tham gia giai đoạn 1, thu gom khoảng 5 tấn pin qua sử dụng.
Theo OCB, mục tiêu của chương trình không chỉ dừng ở thu gom, xử lý rác thải nguy hại mà còn hướng tới hình thành thói quen xử lý pin đúng cách trong cộng đồng. Việc gắn hoạt động đổi pin với quà tặng giúp hành vi môi trường trở nên cụ thể, dễ tiếp cận hơn đối với khách hàng cá nhân. Không dừng lại ở các hoạt động mang tính khuyến khích, một số ngân hàng đã bắt đầu đưa yếu tố môi trường vào trực tiếp cấu trúc sản phẩm, gắn với chỉ tiêu và quyền lợi ưu tiên dành cho khách hàng.
Chẳng hạn, Sacombank đang triển khai gói tài chính xanh với nhiều sản phẩm tích hợp. Trong đó, sản phẩm “Tiền gửi xanh” cho phép khách hàng nhận thêm khoản thưởng tương đương 5% lãi thực nhận. Đồng thời, ngân hàng phát hành thẻ Visa Platinum O₂, tích hợp chức năng cung cấp thông tin phát thải CO₂ ước tính theo từng giao dịch chi tiêu, từ đó áp dụng cơ chế hoàn tiền cao hơn đối với các giao dịch được đánh giá thân thiện môi trường. Ở mảng tín dụng tiêu dùng, xu hướng gắn ưu đãi với hành vi xanh cũng đang hình thành rõ hơn.
Shinhan Bank Vietnam công bố gói vay mua xe điện với lãi suất ưu đãi từ khoảng 5%/năm trong giai đoạn đầu. Trong khi đó, VIB triển khai các chương trình trả góp 0% cho xe máy điện, xe đạp điện và ưu đãi thanh toán cho các dịch vụ di chuyển xanh.
Theo đại diện các ngân hàng, nhu cầu vay vốn đối với phương tiện điện đang tăng nhanh trong quý I/2026, đặc biệt tại các đô thị lớn, phản ánh xu hướng tiêu dùng mới đang hình thành trong nhóm khách hàng trẻ.
Giữ khách qua trải nghiệm bền vững
Theo nhận định của nhiều chuyên gia trong lĩnh vực tài chính – tín dụng xanh, việc thúc đẩy ESG trong ngân hàng hiện nay đã trở thành yêu cầu cấp thiết nhằm nâng cao khả năng chống chịu của hệ thống tài chính và thực hiện các cam kết phát thải ròng bằng “0”. Điều này đồng nghĩa, trong dài hạn, các TCTD không chỉ dừng ở việc xanh hóa danh mục tín dụng, mà sẽ tiếp tục tích hợp ESG vào toàn bộ chuỗi hoạt động, từ vận hành đến thiết kế sản phẩm và tương tác với khách hàng.
Ở góc độ kinh doanh, theo các chuyên gia của PwC và Deloitte, ESG đang trở thành yếu tố cạnh tranh trực tiếp trong mảng bán lẻ. Nhiều ngân hàng quốc tế đã chuyển từ cung cấp sản phẩm đơn thuần sang thiết kế trải nghiệm, trong đó hành vi tiêu dùng của khách hàng được định hướng thông qua các cơ chế ưu đãi. Vì vậy, xu hướng cá nhân hóa chuyên sâu đang thúc đẩy các TCTD thiết kế giao dịch phù hợp với từng khách hàng, không chỉ cung cấp dịch vụ mà còn định hình hành vi tiêu dùng.
Các chuyên gia cũng cho rằng, nhiều ngân hàng Việt Nam hiện đã hợp tác với các định chế tài chính quốc tế như IFC, ADB, JICA trong các chương trình tài trợ xanh. Điều này khiến ESG trở thành một “tiêu chuẩn đầu vào” trong hợp tác tài chính quốc tế. Việc xanh hóa hành vi khách hàng vì vậy không chỉ phục vụ bán lẻ, mà còn góp phần nâng cao khả năng tiếp cận nguồn vốn quốc tế, giảm chi phí vốn và hỗ trợ các chiến lược tăng trưởng.
Ở khía cạnh nghiệp vụ, theo phân tích của đại diện một số NHTM tại TP. Hồ Chí Minh, các chương trình ưu đãi hành vi xanh hiện vẫn chủ yếu ở quy mô thử nghiệm hoặc triển khai riêng lẻ theo từng sản phẩm.
Tuy nhiên, về dài hạn, thiết kế hành vi khách hàng sẽ trở thành một trụ cột trong chiến lược cạnh tranh bán lẻ. Trong đó, mỗi giao dịch của khách hàng đều có thể trở thành một “điểm dữ liệu” để ngân hàng phân tích, từ đó thiết kế ưu đãi và gia tăng giá trị vòng đời khách hàng. Điều này cũng đồng nghĩa rằng, đội ngũ bán lẻ sẽ phải chuyển từ “thực hiện giao dịch” sang “tư vấn và đào tạo hành vi khách hàng”, nhằm giữ chân khách hàng bền vững trong bối cảnh xanh hóa, số hóa và tuân thủ ESG ngày càng sâu rộng. Khi đó, “định giá hành vi xanh” không chỉ là một xu hướng ESG, mà trở thành cách để ngân hàng thiết kế lại quan hệ với khách hàng và định hình lợi thế cạnh tranh trong giai đoạn mới.
Tin liên quan


Tin khác

Linh hoạt các giải pháp ổn định tỷ giá

Sáng 10/11: Tỷ giá trung tâm giảm 10 đồng

Duy trì dư địa giảm lãi suất trong dài hạn

Đã giải ngân 54,3 nghìn tỷ đồng hỗ trợ doanh nghiệp và các động lực tăng trưởng

Sáng 9/11: Tỷ giá trung tâm giảm 5 đồng

Tín dụng xanh mở thêm nguồn lực cho đầu tư năng lượng sạch

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Dư địa giảm lãi suất còn đến đâu?

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất