Mở đường vốn dài hạn cho doanh nghiệp

| Minh bạch dòng tiền, mở rộng cánh cửa vốn cho doanh nghiệp nhỏ và vừa
|
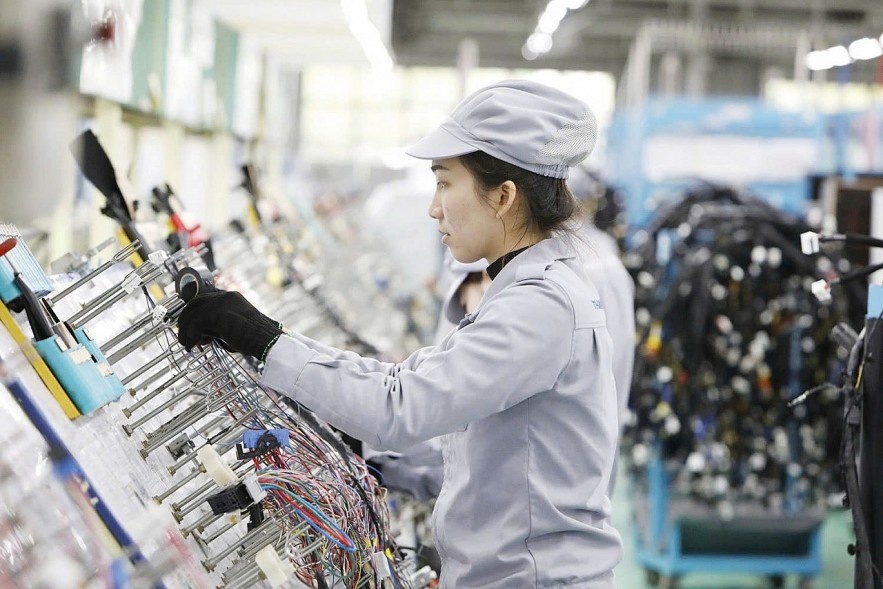 |
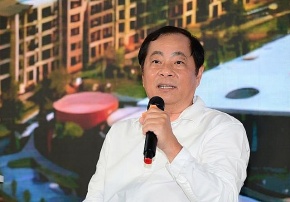
| Theo các chuyên gia, việc đa dạng hóa kênh vốn không nhằm thay thế tín dụng ngân hàng, mà bổ sung nguồn lực phù hợp hơn cho nhu cầu đầu tư dài hạn. Ảnh : Anh Thư |
Giải bài toán kỳ hạn
Theo ông Lê Mạnh Linh, Tổng giám đốc Công ty Tài chính tổng hợp cổ phần Điện lực (EVNFinance), lãi suất về bản chất là câu chuyện cung và cầu. Khi nhu cầu vốn đầu tư tăng trong khi nguồn cung có giới hạn, giá vốn sẽ chịu sức ép đi lên. Một nguyên nhân khác là sự mất cân đối kỳ hạn, bởi ngân hàng chủ yếu huy động vốn ngắn hạn nhưng phải đáp ứng nhu cầu vốn trung và dài hạn.
Các tổ chức tín dụng không chỉ tài trợ dự án mới mà còn phải huy động nguồn lực để hoàn trả các khoản vốn đã vay trước đó. Áp lực vừa bổ sung vốn mới, vừa thanh toán vốn cũ khiến chi phí huy động tăng. Nếu lãi suất tăng tới mức doanh nghiệp không còn khả năng vay, sản xuất, kinh doanh và tăng trưởng GDP sẽ chịu ảnh hưởng.
“Việt Nam phải phát triển mạnh thị trường chứng khoán và trái phiếu để tạo thêm nguồn vốn trung và dài hạn”- ông Linh nhấn mạnh.
Theo ông, khi huy động được nguồn vốn kỳ hạn từ ba đến năm năm để tài trợ cho dự án có thời gian hoàn vốn tương ứng, tổ chức tài chính sẽ giảm áp lực sử dụng vốn ngắn hạn, qua đó hạn chế sức ép lên chi phí đầu vào. Việc đa dạng hóa kênh vốn không nhằm thay thế tín dụng ngân hàng, mà bổ sung nguồn lực phù hợp hơn cho nhu cầu đầu tư dài hạn.
Hiệu quả sử dụng vốn của doanh nghiệp cũng có ý nghĩa quyết định. Ông Lê Mạnh Linh cho rằng doanh nghiệp cần nâng cao vòng quay vốn lưu động. Một đồng vốn trong một năm quay được một vòng kinh doanh thì tạo ra giá trị một lần; nếu quay được ba vòng, giá trị tạo ra tăng tương ứng. Bài toán vốn vì vậy không chỉ nằm ở việc huy động thêm, mà còn ở khả năng sử dụng hiệu quả.
Khi nhu cầu dài hạn được chia sẻ bởi thị trường chứng khoán, trái phiếu và các định chế đầu tư, ngân hàng có thêm điều kiện quản trị nguồn vốn, tiếp tục tập trung tín dụng cho sản xuất, kinh doanh và khách hàng đáp ứng điều kiện.
 |
| Đến năm 2030, Việt Nam có thể cần khoảng 1.500 tỷ USD vốn đầu tư, tương đương hơn ba lần GDP và khoảng 3,7 lần quy mô vốn hóa thị trường cổ phiếu hiện nay. Ảnh: Phạm Hùng |
Kết nối hai thị trường
Đến năm 2030, Việt Nam có thể cần khoảng 1.500 tỷ USD vốn đầu tư, tương đương hơn ba lần GDP và khoảng 3,7 lần quy mô vốn hóa thị trường cổ phiếu hiện nay. Để đáp ứng nhu cầu này, cần đồng thời huy động nguồn lực trong nước và quốc tế.
Theo ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam, vấn đề cốt lõi không phải tín dụng quá lớn mà là thị trường vốn còn quá nhỏ. Theo ông, quy mô tín dụng tương đương khoảng 146% GDP, trong khi vốn hóa thị trường cổ phiếu mới đạt khoảng 82% GDP.
Theo ông Sơn, thị trường cần phát triển sản phẩm có khả năng chuyển một phần nhu cầu vốn dài hạn sang các kênh phù hợp. Đối với bất động sản, lĩnh vực chiếm khoảng 23 - 25% tổng dư nợ tín dụng ngân hàng, ông Nguyễn Sơn đề xuất nghiên cứu sản phẩm chứng khoán hóa khoản vay nhằm phân tán rủi ro tốt hơn.
Đề xuất này mới dừng ở yêu cầu nghiên cứu, nhưng cho thấy một hướng kết nối cụ thể giữa ngân hàng và thị trường vốn. Thay vì để toàn bộ nhu cầu vốn dài hạn tập trung vào tín dụng, những sản phẩm phù hợp có thể giúp thị trường vốn cùng tham gia cung ứng nguồn lực. Ngân hàng vẫn giữ vai trò thẩm định, cấp tín dụng và quản lý khoản vay, trong khi thị trường có thêm hàng hóa đầu tư.
Để công cụ mới phát huy hiệu quả, thị trường phải nâng cao chất lượng hàng hóa và phát triển nhà đầu tư tổ chức. Theo ông Nguyễn Sơn, Việt Nam có khoảng 13,5 triệu tài khoản chứng khoán nhưng hơn 98% thuộc về nhà đầu tư cá nhân. Vì vậy, cần phát triển quỹ đầu tư, quỹ hưu trí bổ sung tự nguyện và các định chế đầu tư dài hạn, qua đó tăng khả năng hấp thụ các đợt phát hành lớn.
Ở góc độ công ty chứng khoán, bà Nguyễn Ngọc Linh, Tổng giám đốc Công ty Chứng khoán DNSE, cho biết một bộ phận doanh nghiệp và cá nhân vẫn cần thêm các kênh vốn thay thế. Những doanh nghiệp đủ điều kiện có thể vay ngân hàng, nhưng một số chủ thể khác tìm đến công ty chứng khoán như kênh bổ sung vốn khi tài sản chứng khoán chưa đáp ứng điều kiện hoặc chưa được ngân hàng chấp nhận làm tài sản bảo đảm.
Theo bà Nguyễn Ngọc Linh, cần nghiên cứu các mô hình thử nghiệm có kiểm soát có khả năng kết nối thị trường tín dụng với thị trường vốn, thay vì để hai lĩnh vực phát triển tách biệt.
Một hướng được bà Nguyễn Ngọc Linh đề cập là nghiên cứu mô hình kết hợp nền tảng cho vay ngang hàng với các dự án đầu tư hoặc dự án công dưới sự giám sát của cơ quan quản lý. Điều quan trọng là phải có cơ chế điều phối để nơi có nhu cầu vốn thực sự tiếp cận sản phẩm phù hợp, kết nối bên có vốn với bên cần vốn. Những nhu cầu đang vận hành ngoài khuôn khổ cần từng bước được chuẩn hóa và minh bạch hóa.
Nhằm giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng, ông Nguyễn Đức Thuận, Giám đốc Khối Chiến lược và Đầu tư, Tập đoàn Hasco Holdings đề xuất Việt Nam cần từng bước xây dựng thị trường vốn đa tầng. Theo ông Thuân, thị trường trái phiếu hiện còn nhỏ, khi tổng quy mô khoảng 30% GDP, còn trái phiếu doanh nghiệp tương đương khoảng 10% GDP.
Để hướng tới mục tiêu đưa quy mô thị trường trái phiếu lên khoảng 60% GDP vào năm 2030, cần tạo điều kiện cho doanh nghiệp phát hành, đồng thời bảo đảm minh bạch và bảo vệ nhà đầu tư. Ông Thuận nhấn mạnh vai trò của các công ty quản lý quỹ, quỹ mở và quỹ trái phiếu trong việc kết nối tiền nhàn rỗi trong dân cư với doanh nghiệp, khôi phục niềm tin và chuyên nghiệp hóa đầu tư.
Các chuyên gia nhìn nhận, đa dạng kênh vốn không làm giảm vai trò của hệ thống ngân hàng. Sự phát triển của thị trường chứng khoán, trái phiếu, quỹ đầu tư và các sản phẩm mới có thể bổ sung nguồn lực, hỗ trợ ngân hàng quản trị kỳ hạn và tiếp tục cung ứng tín dụng. Khi các kênh vốn được kết nối đồng bộ, doanh nghiệp có thêm cơ hội lựa chọn nguồn lực phù hợp với quy mô, thời gian hoàn vốn và đặc điểm hoạt động.
Trong đó, ngân hàng tiếp tục giữ vai trò quan trọng trong thẩm định và cấp tín dụng; thị trường vốn mở rộng không gian huy động dài hạn; còn doanh nghiệp phải nâng cao hiệu quả sử dụng vốn. Sự phối hợp giữa các chủ thể sẽ giúp nguồn lực được phân bổ hợp lý hơn, tiếp sức cho doanh nghiệp phát triển và đóng góp vào tăng trưởng bền vững của nền kinh tế.
Tin liên quan


Tin khác
Kỳ vọng tỷ giá tiếp tục ổn định những tháng cuối năm
Sáng 4/11: Tỷ giá trung tâm giảm 3 đồng
Giải bài toán khát vốn trung, dài hạn của doanh nghiệp
Minh bạch quản trị - chìa khóa mở cửa dòng vốn cho doanh nghiệp nhỏ và vừa

Ngân hàng hạ lãi suất bền vững trên nền tảng hoạt động an toàn
Sáng 3/11: Tỷ giá trung tâm giảm 1 đồng
SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm, góp sức cùng mục tiêu tăng trưởng 2 con số
Lãi suất giảm, tiết kiệm vẫn giữ sức hút
Sáng 2/11: Tỷ giá trung tâm giảm 6 đồng
Giảm lãi suất bền vững cần giải pháp đồng bộ