Minh bạch dòng tiền, mở rộng cánh cửa vốn cho doanh nghiệp nhỏ và vừa

| Để vốn xanh không còn là cánh cửa khó mở [Infographic] Kết quả hoạt động 6 tháng đầu năm 2026 của CIC Số hóa hoạt động QTDND: Vượt rào cản, tiến gần dân |
Doanh nghiệp cần chuẩn hoá dữ liệu
Đối với nhiều doanh nghiệp nhỏ và vừa, nhu cầu vốn thường phát sinh ở những thời điểm rất cụ thể như cần nhập nguyên vật liệu để thực hiện đơn hàng, bổ sung vốn lưu động cho mùa cao điểm, tài trợ khi đã có hợp đồng đầu ra hoặc đầu tư mở rộng nhà xưởng, máy móc. Tuy nhiên, không phải doanh nghiệp nào cũng có đủ tài sản bảo đảm tương ứng với nhu cầu vốn thực tế.
Trong khi đó, cách tiếp cận tín dụng đang thay đổi theo hướng đánh giá toàn diện hơn năng lực của doanh nghiệp thay vì chỉ dựa trên tài sản thế chấp. Hồ sơ dòng tiền, hợp đồng kinh doanh, phương án sử dụng vốn, lịch sử giao dịch và dữ liệu vận hành ngày càng trở thành cơ sở quan trọng để ngân hàng xem xét cấp tín dụng.
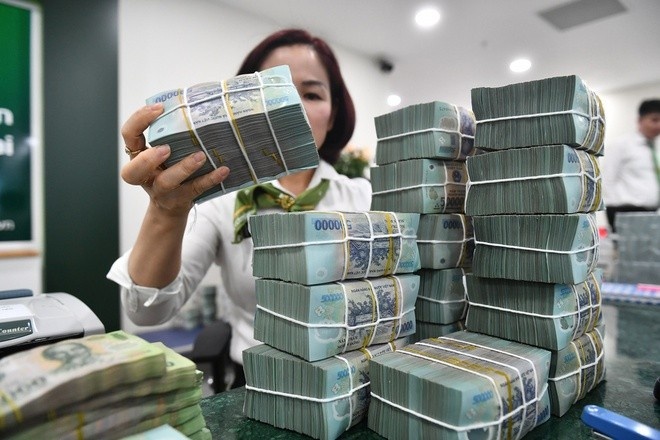 |
| Minh bạch dòng tiền, chuẩn hóa dữ liệu và nâng cao năng lực quản trị đang trở thành “chìa khóa” giúp doanh nghiệp nhỏ và vừa mở rộng cơ hội tiếp cận tín dụng, ảnh: ST |
Theo ông Đậu Anh Tuấn, Phó Tổng thư ký, Trưởng ban Pháp chế Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), những thay đổi trong chính sách thuế và hải quan đang tạo điều kiện thuận lợi hơn cho doanh nghiệp nhưng đồng thời cũng đặt ra yêu cầu cao hơn về tính minh bạch.
“Đối với doanh nghiệp nhỏ và vừa, việc chuẩn hóa dữ liệu không chỉ giúp giảm rủi ro tuân thủ mà còn tạo nền tảng để quản trị tài chính tốt hơn, đồng thời làm việc hiệu quả hơn với ngân hàng và các đối tác”, ông Tuấn cho biết.
Theo ông Tuấn, ở góc độ tín dụng, yêu cầu này càng trở nên quan trọng khi nhiều doanh nghiệp có nhu cầu vốn thực, có đơn hàng hoặc kế hoạch mở rộng sản xuất nhưng vẫn khó tiếp cận vốn vì thiếu tài sản bảo đảm hoặc hồ sơ tài chính chưa đủ rõ ràng. Trong khi đó, các ngân hàng ngày càng dựa nhiều hơn vào dòng tiền, hợp đồng, phương án sử dụng vốn và dữ liệu vận hành để đánh giá khả năng trả nợ.
GS.TS Hoàng Văn Cường phân tích, ngân hàng là doanh nghiệp kinh doanh tiền nên phải đặt yêu cầu an toàn hệ thống lên hàng đầu. Vì vậy, mọi quyết định cấp tín dụng đều phải tuân thủ các tiêu chuẩn quản trị rủi ro chặt chẽ.
Vì vậy, để cải thiện khả năng tiếp cận vốn, ông Cường cho rằng cần có sự thay đổi từ cả ngân hàng và doanh nghiệp. “Ngân hàng cần linh hoạt hơn trong phương thức đánh giá, tăng cường ứng dụng công nghệ và Fintech để phân tích dữ liệu, dòng tiền theo thời gian thực thay vì chỉ dựa vào hồ sơ quá khứ. Về phía doanh nghiệp, cần nâng cao năng lực quản trị, minh bạch tài chính và vận hành bài bản hơn để đáp ứng các tiêu chuẩn tín dụng. Khi cả hai phía cùng điều chỉnh, khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa sẽ được cải thiện đáng kể”.
Dòng tiền minh bạch giúp ngân hàng mạnh dạn cấp vốn
Xu hướng cho vay dựa trên dòng tiền đang được nhiều ngân hàng đẩy mạnh trong chiến lược phát triển tín dụng đối với khu vực SME. Ông Hoàng Trung Hiếu, Giám đốc Trung tâm Chiến lược kinh doanh và Phát triển sản phẩm Khối SME của VPBank cho biết, ngân hàng đang từng bước chuyển từ mô hình cấp tín dụng chủ yếu dựa trên tài sản bảo đảm sang đánh giá phương án kinh doanh, dòng tiền và năng lực vận hành của doanh nghiệp. Tại ACB, cách tiếp cận này đã được triển khai khá rõ nét.
Theo ông Từ Tiến Phát, Tổng Giám đốc ACB, việc cấp vốn cho doanh nghiệp hiện nay không còn dừng ở tài sản bảo đảm mà ngày càng dựa nhiều hơn vào dòng tiền, hợp đồng và phương án sử dụng vốn.
“Khi doanh nghiệp minh bạch về tài chính, sổ sách và dòng tiền, ngân hàng có thêm cơ sở để thiết kế các giải pháp vốn linh hoạt, phù hợp hơn với nhu cầu thực tế”, Tổng Giám đốc ACB cho biết.
Trên tinh thần đó, ACB thiết kế nhiều giải pháp vốn dựa trên hoạt động kinh doanh thực tế của doanh nghiệp như thấu chi, tài trợ hợp đồng trong nước, tài trợ xuất khẩu, tài trợ khoản phải thu, tài trợ chuỗi cung ứng hoặc cấp tín dụng dựa trên dòng tiền giao dịch. Đối với các doanh nghiệp đầu tư mở rộng nhà xưởng, nhà máy, ngân hàng cũng có các gói vốn trung và dài hạn phù hợp với tiến độ đầu tư.
Theo ông Phát, điểm khác biệt của mô hình này là doanh nghiệp được đánh giá từ chính hoạt động vận hành thực tế: có hợp đồng gì, dòng tiền ra sao, khoản phải thu thế nào và phương án sử dụng vốn có khả thi hay không. Nhờ đó, vốn tín dụng không chỉ là một khoản vay mà trở thành giải pháp tài chính được “đo ni đóng giày” theo chu kỳ kinh doanh của doanh nghiệp. Chuyển đổi số cũng góp phần tạo ra nguồn dữ liệu quan trọng phục vụ hoạt động cấp tín dụng.
Hiện gần 90% giao dịch thanh toán trong nước tại ACB đã được tự động hóa trên nền tảng trực tuyến; khoảng 82% giao dịch tín dụng và 36% giao dịch bảo lãnh được thực hiện online, trong đó bảo lãnh trực tuyến đang tăng trưởng nhanh.
Tại HDBank, theo ông Trần Hoài Phương, Giám đốc Ngân hàng Doanh nghiệp khoảng cách giữa hồ sơ trên giấy tờ và năng lực tài chính thực tế vẫn là nguyên nhân khiến nhiều ngân hàng phải thận trọng khi cấp tín dụng. Ông cho rằng báo cáo tài chính được kiểm toán mới chỉ là điều kiện cần. Quan trọng hơn là tính trung thực của số liệu, cấu trúc tài chính hợp lý và khả năng quản trị dòng tiền của doanh nghiệp.
Ông cũng lưu ý nhiều doanh nghiệp hiện vẫn sử dụng đòn bẩy tài chính ở mức cao, kỳ vọng ngân hàng tài trợ tới 70-75% nhu cầu vốn, trong khi các mô hình quản trị rủi ro quốc tế thường chỉ chấp nhận tỷ lệ khoảng 50%.
Theo ông Phương, một ngân hàng hiện đại không thể chỉ dựa vào tài sản bảo đảm bởi việc xử lý tài sản khi phát sinh nợ xấu không hề đơn giản, trong khi giá trị tài sản cũng có thể biến động mạnh theo thị trường. Vì thế, để giảm phụ thuộc vào tài sản thế chấp, doanh nghiệp buộc phải xây dựng cấu trúc tài chính minh bạch hơn, quản trị dòng tiền bài bản hơn và sử dụng vốn đúng mục đích.
| Theo thống kê, đến cuối tháng 6/2026, tín dụng toàn nền kinh tế đã vượt 19,9 triệu tỷ đồng, tăng 7,41% so với cuối năm 2025. Trong đó, tín dụng dành cho khu vực kinh tế tư nhân đạt trên 18,2 triệu tỷ đồng, chiếm 92,6% tổng dư nợ; dư nợ đối với doanh nghiệp đạt khoảng 10,5 triệu tỷ đồng, riêng doanh nghiệp tư nhân đạt khoảng 9,1 triệu tỷ đồng. |
Tin liên quan

Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn