Ngân hàng dẫn dắt chuẩn hóa tư vấn tài chính

| Tư vấn tài chính phát triển sẽ mang lại lợi ích toàn diện |
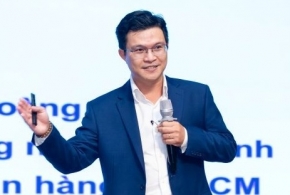
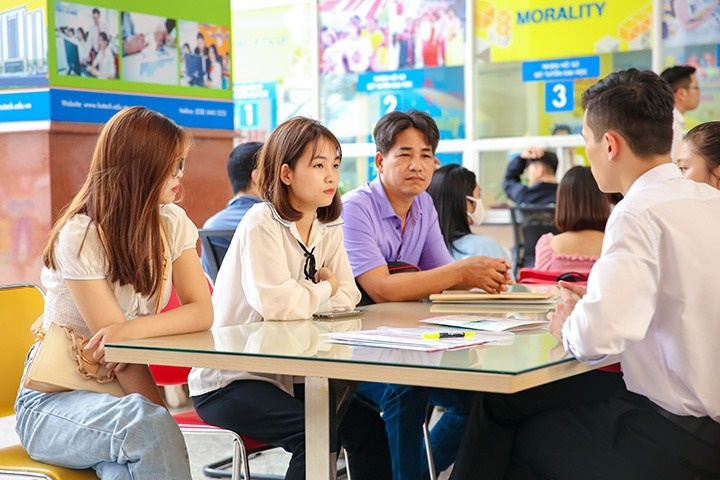
Tại Diễn đàn thường niên Hoạch định Tài chính Cá nhân vừa được Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) tổ chức mới đây, các chuyên gia đã tập trung kiến nghị các giải pháp xây dựng khung pháp lý chuẩn cho nghề tư vấn tài chính cá nhân. Trong đó, nhiều ý kiến cho rằng, hệ thống các NHTM sẽ đóng vai trò nòng cốt trong việc chuẩn hóa nghề nghiệp tư vấn tài chính cá nhân gắn với những lĩnh vực như tín dụng tiêu dùng và phân bổ vốn cho các kênh đầu tư.
Theo ông Nguyễn Đức Lệnh, Phó Giám đốc NHNN chi nhánh Khu vực 2, ở góc độ tài chính - tiền tệ, tư vấn tài chính có vai trò quan trọng. Nếu được phát triển chuyên nghiệp, với đội ngũ chuyên viên tư vấn giỏi sẽ là nguồn lực thúc đẩy thị trường tài chính tiền tệ và hoạt động ngân hàng, đặc biệt là lĩnh vực tài chính toàn diện và hiệu quả chính sách tiền tệ tín dụng.
Theo ông Lệnh, thời gian qua ở khía cạnh hỗ trợ tư vấn tài chính cá nhân, hệ thống các NHTM, Ngân hàng Chính sách Xã hội (NHCSXH) đã triển khai khá tích cực và hiệu quả. Đơn cử như NHCSXH TP. Hồ Chí Minh, tính đến tháng 7/2025 dư nợ cho vay phục vụ nhu cầu sản xuất, kinh doanh, tạo sinh kế và việc làm cho người lao động đạt gần 19.000 tỷ đồng. Đối với các khoản dư nợ này, khách hàng vay vốn đều được phía ngân hàng tư vấn, hướng dẫn quản lý tài chính cá nhân, sử dụng vốn vay hiệu quả. Do đó, tỷ lệ trả nợ đúng hạn chiếm gần như tuyệt đối và nợ xấu phát sinh rất thấp.
 |
| Cần phát triển dịch vụ tư vấn tài chính cá nhân gắn với hoạt động xây dựng các trung tâm tài chính quốc tế |
Đối với các NHTM, hiện nhiều ngân hàng có hệ sinh thái khách hàng rộng, dữ liệu giao dịch minh bạch và mạng lưới chi nhánh phủ khắp đã thử nghiệm mô hình quản lý tài sản (wealth management), cung cấp dịch vụ tư vấn đầu tư, bảo hiểm, lập kế hoạch tài chính cho khách hàng VIP. Vì thế theo ông Lệnh, nếu được trang bị khung pháp lý cùng cơ chế đào tạo bài bản, các ngân hàng có thể trở thành “trung tâm kết nối” trong hoạt động tư vấn tài chính cá nhân, đặc biệt là lan tỏa chương trình “bình dân học vụ số” để nâng nhận thức tài chính, đặc biệt ở vùng nông thôn.
Đồng quan điểm, ông Ngô Thành Huấn, CEO CTCP Tư vấn Đầu tư và Quản lý Tài sản FIDT cho rằng, hiện nay thị trường tư vấn cá nhân chưa phát triển, phần lớn chỉ là bán sản phẩm theo chỉ tiêu (KPI) ít gắn với mục tiêu dài hạn của người dân. Phần lớn thu nhập của nhân viên tư vấn đến từ hoa hồng sản phẩm (bảo hiểm, thẻ, tín dụng…), khiến họ giống “nhân viên bán hàng” hơn là “cố vấn tài chính”. Vì thế, các ngân hàng có thể là mắt xích quan trọng để chuyên nghiệp hóa đội ngũ tư vấn tài chính cá nhân bằng cách tăng cường đào tạo nhân lực, chuẩn hóa bằng cấp và chứng chỉ chuyên ngành.
Ông Huấn cho rằng, nhiều NHTM tại Việt Nam hiện nay đang phát triển mạnh hệ sinh thái ngân hàng mở, phát triển theo mô hình tập đoàn tài chính. Vì thế khá thuận lợi để áp dụng mô hình tư vấn tài chính tổng thể. Trong đó ngân hàng đóng vai trò đầu mối hoạch định kế hoạch dài hạn cho khách hàng sau đó kết nối khách hàng đến các chuyên gia sản phẩm chuyên sâu (bảo hiểm, chứng khoán, bất động sản…), giúp khách hàng vừa đạt mục tiêu tài chính, vừa tiếp cận sản phẩm phù hợp.
Ở góc độ vĩ mô, TS. Lê Minh Nghĩa, Chủ tịch VFCA cho rằng nền tài chính Việt Nam dựa trên ba trụ cột là: tài chính công, tài chính doanh nghiệp và tài chính cá nhân. Trong khi hai trụ cột đầu đã được nghiên cứu, giảng dạy bài bản, thì tài chính cá nhân đang bị bỏ ngỏ và chưa được quan tâm đúng mức. Điều này làm thị trường tài chính mất cân bằng, dẫn đến những hệ lụy như tín dụng đen và các biến tướng lừa đảo liên quan đến tài chính của cá nhân.
Ông Nghĩa cho rằng, để phát triển trụ cột tư vấn tài chính cá nhân bền vững thì điều đầu tiên cần làm là thay đổi tư duy về nghề tư vấn tài chính một cách chính danh, bài bản. Nghề tư vấn tài chính cần được thay đổi mục tiêu từ chỗ “giới thiệu – bán sản phẩm” sang “tư vấn tổng thể”. Song song đó, mở rộng tối đa hoạt động đào tạo, phổ cập kiến thức tài chính cho các tầng lớp người dân.
Góp ý về việc phát triển lĩnh vực tư vấn tài chính cá nhân, TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV cho rằng Chính phủ và các bộ ngành cần nhanh chóng hoàn thiện khung pháp lý. Hoạt động này cần được thể hiện rõ trong ít nhất một Nghị định, và tiến tới đưa vào Luật. Song song đó, cần phát triển dịch vụ tư vấn tài chính cá nhân gắn với hoạt động xây dựng các trung tâm tài chính quốc tế tại Đà Nẵng, TP. Hồ Chí Minh.
Cũng theo ông Lực, một khía cạnh then chốt khác là Việt Nam cần sớm xây dựng khung năng lực chuẩn, cơ chế cấp phép hành nghề tư vấn tài chính. Trong chừng mực nhất định có thể thành lập các “học viện quản lý tài sản” trực thuộc trường đại học hoặc định chế tài chính lớn, dưới sự bảo trợ của Bộ Tài chính hoặc NHNN, nhằm tạo nguồn nhân sự được chuẩn hóa. Các định chế tài chính như ngân hàng, công ty chứng khoán, bảo hiểm… cần đi đầu trong đa dạng hóa sản phẩm, cá nhân hóa và ứng dụng công nghệ số để giúp giảm rủi ro, nâng chuẩn dịch vụ, đồng thời tạo nền tảng cho một thị trường tư vấn tài chính cá nhân minh bạch, chuyên nghiệp và bền vững.

Tin khác

Bảo hiểm Agribank: Hai lần thương hiệu quốc gia - một hành trình dựng xây niềm tin

Ngân hàng tiếp tục áp đảo phát hành trái phiếu tháng 8

Ngành Ngân hàng nâng cao năng lực đo lường phát thải và tham gia thị trường các-bon

Lãi vay mua nhà hạ nhiệt, dòng vốn vẫn phải đúng địa chỉ

BAC A BANK thông báo chào bán trái phiếu ra công chúng lần 2 Đợt 5

Khơi dòng vốn ở những vùng khó khăn

Sáng 8/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.603 đồng

Mở khóa dòng vốn: Doanh nghiệp cần nhiều hơn một tài sản thế chấp
Dữ liệu mở thêm cánh cửa tín dụng cho doanh nghiệp nhỏ và vừa

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định