Ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển

Sức ép ngày càng lớn lên hệ thống ngân hàng
6 tháng đầu năm 2026, kinh tế Việt Nam tăng trưởng 8,18%, riêng quý II tăng 8,39% so với cùng kỳ, thuộc nhóm các nền kinh tế có mức tăng trưởng cao trên thế giới. Trong khi đó, CPI bình quân 8 tháng tăng 4,45%, lạm phát cơ bản tăng 4,24%, vẫn trong tầm kiểm soát.
Tín dụng tiếp tục đóng vai trò quan trọng trong hỗ trợ đà tăng trưởng. Theo cập nhật mới nhất, dư nợ toàn hệ thống các TCTD đạt trên 20 triệu tỷ đồng, tăng 9,91% so với cuối năm 2025; trong đó trên 77% dư nợ phục vụ sản xuất, kinh doanh. Song yêu cầu về vốn cho mục tiêu tăng trưởng cao còn rất lớn: vốn đầu tư toàn xã hội năm 2026 ước cần khoảng 5,1 triệu tỷ đồng và cả giai đoạn 2026 - 2030 khoảng 38,5 triệu tỷ đồng.
Để tăng khả năng cung ứng vốn nhưng vẫn bảo đảm ổn định kinh tế vĩ mô và kiểm soát lạm phát, từ đầu năm đến nay, NHNN đã triển khai nhiều giải pháp điều hành theo hướng tập trung tín dụng vào các lĩnh vực ưu tiên và động lực tăng trưởng. Bên cạnh duy trì mặt bằng lãi suất phù hợp, tạo điều kiện giảm lãi suất cho vay, NHNN không tính dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội và bất động sản khu công nghiệp, khu chế xuất. Trong đó, loại trừ dư nợ cấp tín dụng/cho vay phát sinh mới hàng năm, cấp bổ sung hạn mức tăng trưởng tín dụng cho các NHTM cấp tín dụng đối với doanh nghiệp để triển khai, đầu tư các dự án quy mô lớn, trọng điểm, có tính chất lan tỏa, liên kết, thúc đẩy phát triển kinh tế vùng, địa phương theo chỉ đạo của Lãnh đạo Chính phủ để thực hiện mục tiêu tăng trưởng “2 con số”. NHNN cũng báo cáo Thủ tướng Chính phủ áp dụng cơ chế tái cấp vốn cho NHTM 50.000 tỷ đồng để triển khai theo chương trình hỗ trợ phát triển nhà ở cho thuê theo đề xuất của Bộ Xây dựng.
Tuy nhiên, dư địa mở rộng tín dụng không phải là không có giới hạn. Theo các chuyên gia, tỷ lệ tín dụng/GDP của Việt Nam đã ở mức cao so với nhiều nước trong khu vực, từ khoảng 145% năm 2025 và có thể lên 155% trong năm 2026. Trong khi nguồn vốn ngân hàng chủ yếu được huy động từ tiền gửi của người dân và doanh nghiệp, với tỷ trọng đáng kể có kỳ hạn ngắn, nhu cầu vốn cho hạ tầng, giao thông, năng lượng, công nghiệp và đô thị lại mang tính trung, dài hạn. Sự chênh lệch về kỳ hạn này đặt áp lực ngày càng lớn lên thanh khoản và quản trị rủi ro của hệ thống nếu tín dụng ngân hàng phải đáp ứng quá nhiều nhu cầu vốn dài hạn.
Quy mô vốn Hà Nội cần huy động trong những năm tới cho thấy rõ sức ép này. Ông Nguyễn Ngọc Tú, Giám đốc Sở Tài chính Hà Nội cho biết, khi xây dựng kế hoạch đầu tư công trung hạn, các đơn vị đề xuất khoảng 1,881 triệu tỷ đồng. Sau khi cập nhật danh mục, trong đó có định hướng phát triển khoảng 362 km đường sắt đô thị giai đoạn 2026-2030, tổng nhu cầu được xác định khoảng 2,8 triệu tỷ đồng.
Riêng năm 2027, nhu cầu vốn đầu tư công của thành phố dự kiến khoảng 523,3 nghìn tỷ đồng, trong khi khả năng cân đối sơ bộ khoảng 404,3 nghìn tỷ đồng. Tính trên toàn nền kinh tế Thủ đô, tổng vốn đầu tư thực hiện giai đoạn 2026 - 2030 cần khoảng 5 triệu tỷ đồng. Quy mô này đòi hỏi phải huy động đồng thời nhiều nguồn lực, thay vì đặt áp lực quá lớn lên ngân sách hoặc tín dụng ngân hàng. Theo ông Nguyễn Ngọc Tú, Hà Nội cần kết nối đồng bộ vốn ngân sách, tín dụng, trái phiếu, vốn chủ sở hữu của doanh nghiệp, PPP, ODA, FDI, nguồn lực từ đất đai, tài sản công và các công cụ tài chính xanh, đồng thời bảo đảm an toàn nợ, hiệu quả đầu tư và khả năng hoàn trả.
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, nếu nhu cầu vốn của nền kinh tế tiếp tục tăng hai con số trong nhiều năm nhưng cơ cấu dẫn vốn không thay đổi tương ứng, phần lớn sức ép sẽ tiếp tục dồn lên bảng cân đối của hệ thống ngân hàng.
 |
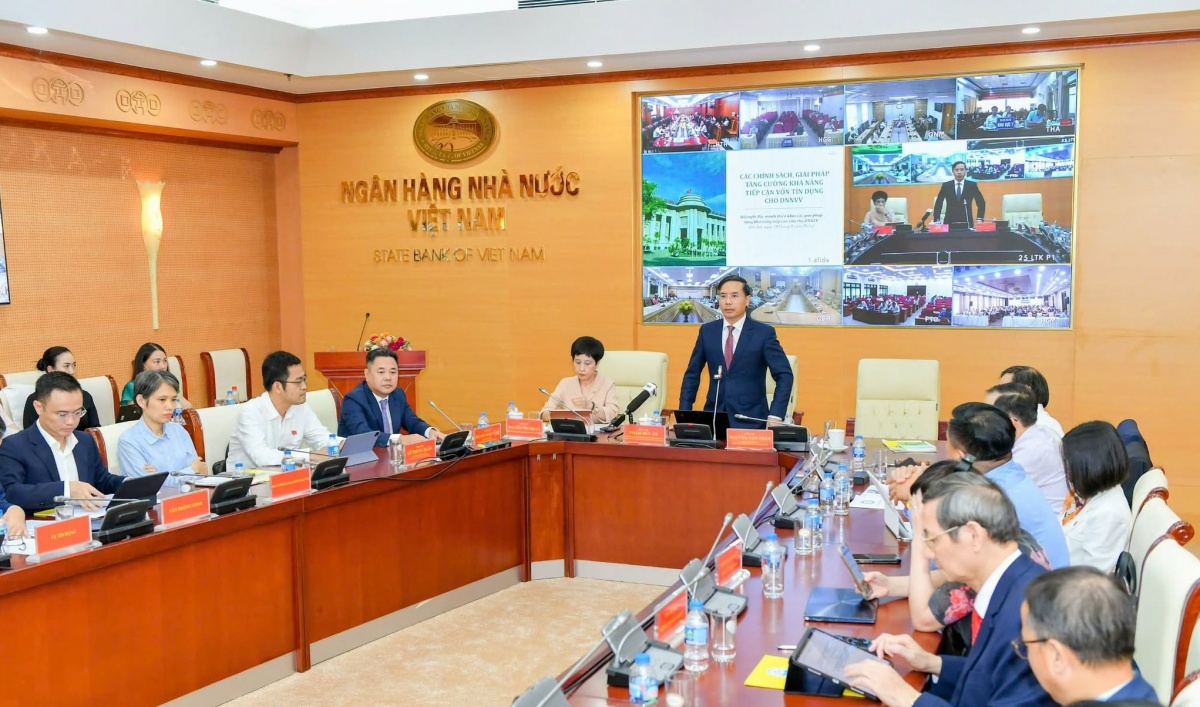
| Khi nhu cầu vốn trung và dài hạn ngày càng lớn, vấn đề không chỉ là mở rộng tín dụng mà còn phải tạo thêm các kênh dẫn vốn cho nền kinh tế. Ảnh: VTS |
Đa dạng kênh dẫn vốn thay vì chỉ mở rộng tín dụng
Khi nhu cầu vốn trung và dài hạn ngày càng lớn, vấn đề không chỉ là mở rộng tín dụng mà còn phải tạo thêm các kênh dẫn vốn cho nền kinh tế. Thống đốc NHNN Phạm Đức Ấn nhấn mạnh, tín dụng ngân hàng là nguồn lực rất quan trọng nhưng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển. Với các dự án quy mô lớn, vòng đời dài, cần có cơ cấu phù hợp giữa vốn chủ sở hữu, tín dụng ngân hàng, đầu tư công, PPP, thị trường vốn, ODA và các nguồn lực hợp pháp khác, qua đó vừa tăng tính bền vững của dự án, vừa giảm áp lực kỳ hạn đối với hệ thống ngân hàng.
Điều này càng đặt ra yêu cầu phát triển các kênh vốn trung và dài hạn, nhất là thị trường vốn, để chia sẻ áp lực với tín dụng ngân hàng. Nghị quyết số 262/NQ-CP của Chính phủ yêu cầu tiếp tục phối hợp hài hòa giữa chính sách tiền tệ, chính sách tài khóa và các chính sách vĩ mô khác nhằm thúc đẩy tăng trưởng gắn với giữ vững ổn định kinh tế vĩ mô; đồng thời tiếp tục phát triển thị trường vốn, thị trường chứng khoán và trái phiếu doanh nghiệp. Khi thị trường trái phiếu doanh nghiệp vận hành minh bạch, hiệu quả, những doanh nghiệp có nền tảng tài chính tốt, dòng tiền rõ ràng và dự án khả thi sẽ có thêm khả năng huy động vốn dài hạn trực tiếp từ nhà đầu tư, giảm sự phụ thuộc vào tín dụng ngân hàng.
Các công cụ huy động vốn cũng cần được khai thác linh hoạt hơn tùy theo nhu cầu và điều kiện thực tế. Ông Bạch Thành Long, Phó Tổng Giám đốc Vietcombank cho rằng, đối với Hà Nội, một trong những hướng cần nghiên cứu là tăng cường vai trò của trái phiếu Thủ đô thông qua những cơ chế đột phá. Cụ thể, với cấu trúc sản phẩm, Vietcombank đề xuất thành phố nghiên cứu đa dạng hóa kỳ hạn và mệnh giá phù hợp với nhu cầu của từng nhóm nhà đầu tư; đồng thời xem xét cơ chế mua lại trái phiếu trước hạn nhằm gia tăng tính linh hoạt và sức hấp dẫn của trái phiếu. Lãi suất phát hành cần được xác định phù hợp với diễn biến thị trường, kỳ hạn và tương quan với lợi suất trái phiếu Chính phủ, tạo mức lợi suất đầu tư hợp lý, khuyến khích nhà đầu tư phân bổ vốn vào trái phiếu Thủ đô. Mệnh giá phát hành cần điều chỉnh phù hợp cho từng đối tượng nhà đầu tư khác nhau, mệnh giá lớn cho nhà đầu tư tổ chức, mệnh giá nhỏ cho nhà đầu tư cá nhân nhằm tạo điều kiện thuận lợi cho người dân dễ dàng tiếp cận.
Không chỉ mở rộng các công cụ huy động vốn, việc đa dạng hóa phương thức thu xếp nguồn lực cho các dự án lớn cũng được các ngân hàng chủ động tính đến. Ông Nguyễn Thiên Hoàng, Phó Tổng Giám đốc BIDV cho biết, ngân hàng sẽ tăng quy mô và chất lượng nguồn vốn, tăng cường huy động vốn quốc tế, đa dạng hóa các kênh dẫn vốn ngoài tín dụng; đồng thời sẵn sàng làm đầu mối thu xếp, hợp vốn trong và ngoài nước.
Tuy nhiên, nỗ lực từ phía các ngân hàng là chưa đủ nếu những vướng mắc về pháp lý và triển khai dự án chưa được tháo gỡ kịp thời. Do đó, để các dự án này triển khai hiệu quả, ông Nguyễn Thiên Hoàng, Phó Tổng Giám đốc BIDV đề xuất, Ủy ban nhân dân Thành phố Hà Nội và các sở, ngành liên quan, công bố sớm và cập nhật định kỳ danh mục dự án trọng điểm, tiến độ pháp lý, giải phóng mặt bằng và cơ quan đầu mối, kèm theo nhu cầu vốn theo từng năm/từng giai đoạn để các ngân hàng chủ động lựa chọn phương án tài trợ phù hợp. Trong đó, cần đẩy nhanh tiến độ giao đất, cấp giấy chứng nhận quyền sử dụng đất, hoàn thiện hồ sơ và hướng dẫn thống nhất việc nhận thế chấp quyền tài sản hình thành từ hợp đồng PPP, BOT; ưu tiên giải phóng mặt bằng đối với các dự án đã có cam kết tín dụng.
Bên cạnh tháo gỡ những vướng mắc về pháp lý và triển khai dự án, việc tiếp tục cải thiện khả năng tiếp cận tín dụng cũng là một yêu cầu đặt ra. Thống đốc NHNN Phạm Đức Ấn đề nghị các TCTD tiếp tục thực hiện quyết liệt các giải pháp tiết giảm chi phí hoạt động, tăng năng suất, đẩy mạnh số hóa để ổn định và phấn đấu giảm lãi suất cho vay, chia sẻ khó khăn với doanh nghiệp; công khai, minh bạch lãi suất và điều kiện tín dụng, tạo thuận lợi cho người dân, doanh nghiệp tiếp cận vốn nhưng không hạ chuẩn tín dụng.
Lãnh đạo NHNN yêu cầu các ngân hàng chủ động cân đối nguồn vốn, hướng tín dụng vào sản xuất, kinh doanh, các lĩnh vực ưu tiên, các động lực tăng trưởng và các dự án, công trình trọng điểm có đầy đủ điều kiện pháp lý, hiệu quả và khả năng trả nợ. Đồng thời kiểm soát chặt chẽ tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, bảo đảm chất lượng tín dụng và an toàn hệ thống. Nâng cao năng lực thẩm định và tài trợ các dự án quy mô lớn; tăng cường phối hợp, đồng tài trợ hoặc cho vay hợp vốn khi phù hợp; Đẩy mạnh ứng dụng dữ liệu và công nghệ trong chấm điểm, thẩm định, quản trị rủi ro và cung cấp dịch vụ; đồng thời tăng cường an ninh, an toàn hệ thống, bảo vệ dữ liệu khách hàng và phòng, chống gian lận, lừa đảo trên không gian mạng.
Tin liên quan

Tin khác

BID mở rộng kết nối với thị trường vốn quốc tế


BAC A BANK tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư
HDBank tiếp tục vào top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn

Phòng giao dịch TPBank Hà Đông chính thức hoạt động tại địa điểm mới

Tín dụng bất động sản lĩnh vực du lịch tại TP. Hồ Chí Minh đạt 30 nghìn tỷ đồng

TPBank hoàn tất nền tảng IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14

Hòa cùng khát vọng phát triển Thủ đô
SACOMBANK khai trương chi nhánh Bắc Giang, mở rộng hiện diện tại khu vực phía Bắc