Sức ép nợ xấu tăng do Covid-19

 | Cần sự vào cuộc đồng bộ, quyết liệt để đẩy mạnh xử lý nợ xấu |
| Gỡ rào cản cơ chế để đẩy nhanh xử lý nợ xấu |
 |
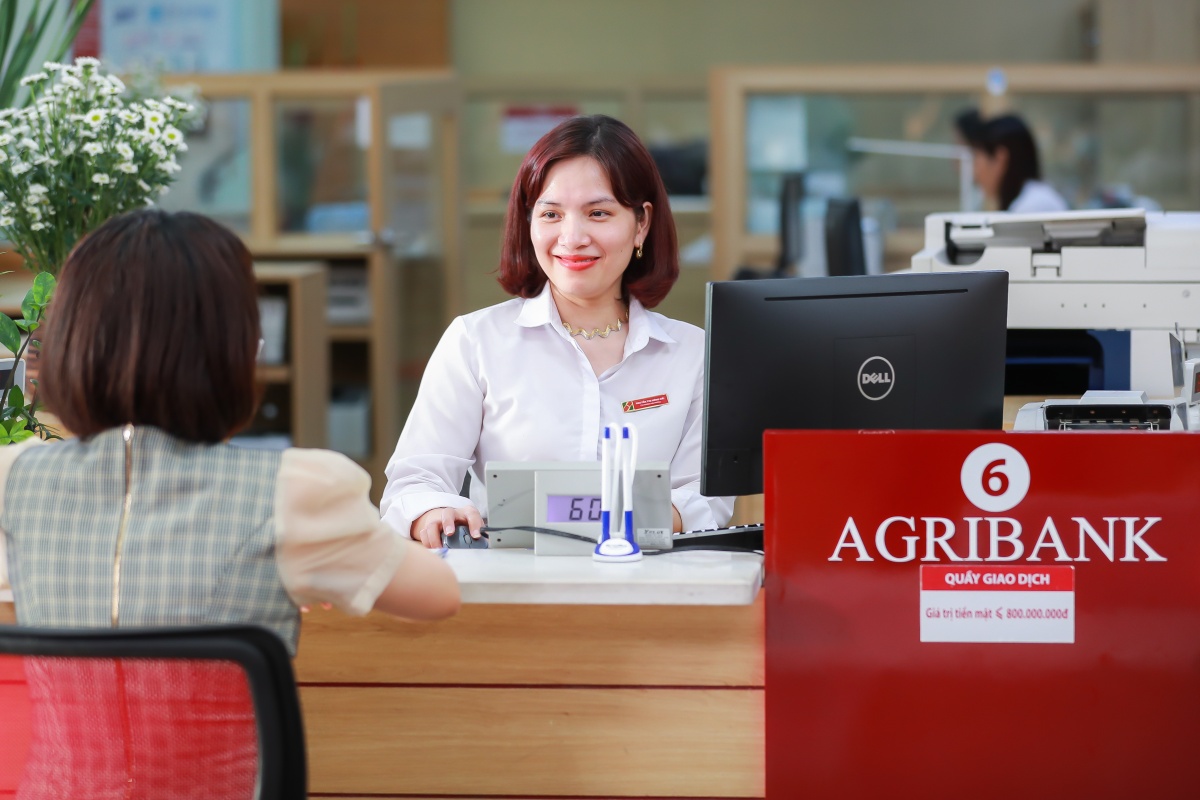
Ảnh minh họa
Báo cáo lợi nhuận quý II/2020 cho thấy các ngân hàng đang ngấm đòn Covid, thể hiện rõ qua việc lợi nhuận sụt giảm, một phần do tín dụng tăng trưởng chậm chạp, trong khi các ngân hàng phải tăng trích lập dự phòng cho các khoản nợ xấu và nợ tiềm ẩn rủi ro từ các khoản vay của khách hàng đang gặp khó khăn bởi Covid.
Đơn cử như tại KienLongBank, lợi nhuận trước thuế và sau thuế trong 6 tháng đầu năm của ngân hàng này giảm 31% so với cùng kỳ năm trước, chỉ còn 103 tỷ đồng và 82 tỷ đồng. Nguyên nhân chính khiến lợi nhuận sụt giảm mạnh là do tín dụng của nhà băng này chỉ tăng có 1,99% trong nửa đầu năm, trong khi chi phí dự phòng rủi ro tín dụng gấp 3,2 lần cùng kỳ.
VietBank cũng vậy, lợi nhuận trước và sau thuế quý II/2020 giảm 61% so với cùng kỳ, chỉ đạt gần 58 tỷ đồng và hơn 46 tỷ đồng, trong khi chi phí dự phòng rủi ro tín dụng 6 tháng tăng gần gấp đôi. Tại NCB tuy lợi nhuận có tăng so với cùng kỳ năm trước, nhưng chi phí dự phòng rủi ro tín dụng của NCB lại tăng đến 57%. Trong khi đó tại Sacombank, chi phí trích lập dự phòng trong 6 tháng đầu năm còn tăng hơn 86%...
Có thể thấy hệ thống ngân hàng đang đối mặt với nguy cơ nợ xấu tăng cao do khả năng trả nợ của khách hàng bị ảnh hưởng bởi dịch Covid-19. Dù thời gian qua, các ngân hàng vẫn rất tích cực xử lý nợ xấu qua nhiều hình thức đấu giá, tài sản rao bán khá đa dạng bất động sản, máy móc, thiết bị sản xuất, các loại ô tô từ bình dân đến xe sang…
Tuy nhiên, việc rao bán nợ xấu đối với các ngân hàng ngày càng khó khăn dù giảm giá mạnh nhưng người mua cũng không mặn mà. Thực tế này dẫn đến tình trạng nhiều tài sản được ngân hàng đem ra đấu giá tới vài chục lần vẫn không thể bán được.
BIDV chi nhánh Phú Tài vừa thông báo đấu giá tài sản của nhóm Công ty cổ phần Thuận Thảo Nam Sài Gòn còn 800 tỷ đồng, giảm gần 2.000 tỷ đồng so với nợ gốc và lãi. Đây là lần rao bán thứ 17 của ngân hàng. Hay như Sacombank đã đấu giá lần thứ 21 tài sản có diện tích 6.382 m2 trên đường D2, P.25, Q.Bình Thạnh với mức giá khởi điểm 400,35 tỷ đồng...
Theo nhận định của các chuyên gia, nguyên nhân khiến cho hoạt động khó bán tài sản là do sau dịch Covid-19 hoạt động sản xuất, kinh doanh của DN vẫn trong tình trạng cầm cự nên chưa có nhu cầu đầu tư, mở rộng kinh doanh. Trong khi người dân cũng có xu hướng thắt chặt chi tiêu do lo ngại dịch bệnh, nên cũng không mặn mà đầu tư vào tài sản có giá trị lớn như bất động sản...
Một nguyên nhân nữa ảnh hưởng đến hoạt động xử lý nợ xấu được TS. Cấn Văn Lực - Thành viên Hội đồng tư vấn chính sách tài, chính tiền tệ quốc gia chỉ ra đó là còn nhiều vướng mắc trong việc xử lý nợ xấu theo Nghị quyết 42. Đó là câu chuyện thứ tự ưu tiên thanh toán khi xử lý TSBĐ, phối hợp của cơ quan thi hành án, nhất là sự vào cuộc của các sở, ban, ngành địa phương chưa quyết liệt. Nguyên do quan điểm của các sở, ban ngành, địa phương còn những điểm khác biệt so với hướng dẫn, cơ quan công an chưa quyết liệt hỗ trợ.
Và đặc biệt, theo TS. Cấn Văn Lực, các khách hàng trở nên phức tạp hơn. Nhiều khách hàng cũng đã có dấu hiệu lợi dụng bối cảnh Covid trì hoãn trả nợ, giao tài sản thanh lý cho các TCTD khiến cho tiến trình xử lý nợ xấu, xử lý TSBĐ còn rất khó khăn. Vì vậy, thời điểm này, trong khi nợ cũ chưa giải quyết dứt điểm, tình hình nợ xấu mới có nguy cơ tăng cao do tác động Covid - 19 lại càng đòi hỏi sự vào cuộc quyết liệt hơn của các cơ quan công an, chính quyền địa phương. Nhất là trong quy định tại Nghị quyết 42 yêu cầu rõ vai trò, trách nhiệm của các bộ, ngành, địa phương trong việc phối hợp với các TCTD trong quá trình xử lý nợ xấu.
Phó tổng giám đốc VPBank Nguyễn Thành Long cho biết, trong quá trình thực thi, VPBank cũng bị vướng ngay cả khi tài sản đã thu giữ và đấu giá xong. Khi ngân hàng thực hiện sang tên nhà đất thì cơ quan nhà đất lại yêu cầu phải có biên bản bàn giao. Về nguyên tắc ngân hàng buộc thu giữ thì không thể có sự đồng thuận để có biên bản bàn giao với khách hàng. Có trường hợp ngân hàng không sang tên đổi chủ được buộc phải trả lại tiền, không những thế ngân hàng còn bị người mua kiện ra tòa.
Để thực thi được quyền thu giữ tài sản đảm bảo, ông Nguyễn Thành Long kiến nghị theo hướng đưa ra quyền và biện pháp để thực thi quyền. Theo thông lệ, những quốc gia xử lý tài sản đảm bảo tốt họ có những biện pháp thực thi theo hướng, chỉ cần có quyết định, tòa án xác nhận, thì có thể thi hành thu giữ tài sản luôn vào hôm sau. Tất nhiên là phải có sự vào cuộc của các cơ quan nhà nước.
Nghị quyết 42 đã đi một hành trình lớn, đóng góp rất nhiều cho TCTD trong việc xử lý nợ xấu. Tuy nhiên, để có sự hỗ trợ mạnh mẽ hơn, bên cạnh phải thay đổi nhận thức thói quen, trách nhiệm của người vay nợ theo giới chuyên môn cần có sự mạnh dạn, quyết liệt, đồng bộ trong triển khai cơ chế chính sách tại nghị quyết này. Có như vậy, mới có thể hỗ trợ ngân hàng xử lý nợ xấu hiệu quả được. Nếu không sẽ lại khê đọng nguồn vốn lớn trong khối nợ xấu, ảnh hưởng đến dòng chảy vốn vào nền kinh tế.
Tin liên quan


Tin khác

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Vì sao lãi suất cho vay khó giảm?

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt