Tác động của tỉ giá hối đoái đến lạm phát tại Việt Nam và một số hàm ý chính sách

Tóm tắt: Nghiên cứu này phân tích tác động của tỉ giá hối đoái đến lạm phát ở Việt Nam bằng mô hình tự hồi quy phân phối trễ kết hợp mô hình hiệu chỉnh sai số (ARDL-ECM) trên cơ sở dữ liệu chuỗi thời gian theo quý trong giai đoạn từ Quý I/1999 đến Quý IV/2025. Khác với nhiều nghiên cứu trước đây chủ yếu sử dụng tỉ giá song phương VND/USD, nghiên cứu này áp dụng tỉ giá danh nghĩa hữu hiệu (NEER) nhằm phản ánh toàn diện hơn biến động giá trị của đồng Việt Nam so với rổ tiền tệ của các đối tác thương mại chính. Bên cạnh tỉ giá, mô hình còn xem xét ảnh hưởng của cung tiền (M2), sản lượng thực (GDP), chỉ số giá tiêu dùng của các đối tác thương mại (FCPI) và giá dầu thế giới (OIL) đến lạm phát. Kết quả kiểm định đường bao xác nhận sự tồn tại của mối quan hệ đồng liên kết dài hạn giữa các biến. Ước lượng mô hình cho thấy sự mất giá của VND làm gia tăng lạm phát trong cả ngắn hạn và dài hạn, qua đó khẳng định sự tồn tại của hiệu ứng truyền dẫn tỉ giá hối đoái (ERPT) tại Việt Nam. Ngoài ra, tăng trưởng M2, lạm phát quốc tế và giá dầu thế giới có tác động cùng chiều đến lạm phát trong nước, trong khi GDP có tác động ngược chiều trong dài hạn. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý chính sách nhằm nâng cao hiệu quả phối hợp giữa chính sách tiền tệ và chính sách tỉ giá trong kiểm soát lạm phát và ổn định kinh tế vĩ mô.
Từ khóa: Tỉ giá hối đoái, hiệu ứng truyền dẫn tỉ giá, lạm phát.
 |
| Ảnh minh họa (Nguồn: msb.com.vn) |
1. Giới thiệu
Kiểm soát lạm phát luôn là một trong những mục tiêu trọng tâm của chính sách kinh tế vĩ mô, bởi lạm phát ảnh hưởng trực tiếp đến sức mua của đồng tiền, quyết định tiêu dùng, đầu tư tư nhân và sự tăng trưởng bền vững của nền kinh tế. Việc duy trì lạm phát ở mức hợp lý không chỉ góp phần ổn định kinh tế vĩ mô mà còn củng cố niềm tin của thị trường đối với công tác điều hành của Chính phủ và Ngân hàng Nhà nước Việt Nam (NHNN). Đối với nền kinh tế có độ mở thương mại cao như Việt Nam, lạm phát không chỉ chịu tác động từ các yếu tố nội tại như M2, tổng cầu, chi phí sản xuất hay kỳ vọng lạm phát, mà còn nhạy cảm trước các cú sốc bên ngoài, trong đó biến động tỉ giá hối đoái là kênh truyền dẫn đặc biệt quan trọng.
Về mặt lý thuyết, khi đồng nội tệ mất giá, giá hàng hóa nhập khẩu tính bằng nội tệ sẽ gia tăng, làm tăng chi phí đầu vào của các doanh nghiệp, đặc biệt tại những quốc gia phụ thuộc nhiều vào nguyên vật liệu và máy móc nhập khẩu. Áp lực chi phí này có thể được chuyển sang giá bán sản phẩm, đẩy chỉ số giá tiêu dùng (CPI) lên cao. Đồng thời, biến động tỉ giá còn tác động đến kỳ vọng lạm phát và hành vi định giá của doanh nghiệp. Truyền dẫn tỷ giá hối đoái (Exchange Rate Pass-Through - ERPT) đề cập đến mức độ mà những thay đổi của tỉ giá hối đoái được phản ánh vào giá cả trong nước. Nói cách khác, ERPT là thước đo mức độ thay đổi của giá cả trong nước (như giá hàng nhập khẩu, giá sản xuất, hoặc giá tiêu dùng) khi tỉ giá hối đoái biến động.Nghiên cứu ERPT có ý nghĩa then chốt đối với việc lựa chọn chế độ tỉ giá và hoạch định chính sách tiền tệ.
Đối với Việt Nam, nghiên cứu về ERPT càng trở nên thiết thực khi tổng kim ngạch xuất - nhập khẩu thường xuyên vượt quá quy mô GDP và hoạt động sản xuất phụ thuộc lớn vào đầu vào nhập khẩu. Trong hơn hai thập kỷ qua, Việt Nam đã trải qua nhiều sự kiện kinh tế lớn: Khủng hoảng tài chính toàn cầu giai đoạn 2008 - 2009, các đợt điều chỉnh tỉ giá mạnh giai đoạn 2010 - 2011, việc chuyển sang cơ chế tỉ giá trung tâm từ năm 2016, đại dịch Covid-19 và làn sóng thắt chặt tiền tệ toàn cầu giai đoạn 2022 - 2024. Những biến động này đòi hỏi một sự đánh giá lại mức độ truyền dẫn tỉ giá trong điều kiện mới.
Mặc dù chủ đề này đã thu hút nhiều nghiên cứu trong và ngoài nước, kết quả thực nghiệm tại Việt Nam vẫn chưa đạt được sự đồng thuận. Một số nghiên cứu cho rằng, tác động của tỉ giá đến lạm phát là tương đối khiêm tốn (Nguyễn Thị Ngọc Trang và Lục Văn Cường, 2012). Ngược lại, nhóm nghiên cứu khác khẳng định tỉ giá là biến số then chốt quyết định lạm phát (Bhattacharya, 2014; Phạm Thế Anh, 2015). Sự khác biệt này bắt nguồn từ sự khác nhau về giai đoạn nghiên cứu, nguồn dữ liệu, biến đại diện cho tỉ giá (song phương hay đa phương) và phương pháp ước lượng.
Xuất phát từ những khoảng trống trong các nghiên cứu trước, bài viết phân tích tác động của tỉ giá hối đoái đến lạm phát ở Việt Nam trên cơ sở dữ liệu chuỗi thời gian theo quý giai đoạn từ Quý I/1999 đến Quý IV/2025. Nghiên cứu có ba đóng góp chính: (i) Sử dụng NEER và giá quốc tế dựa trên rổ 25 thị trường nhập khẩu lớn nhất của Việt Nam lớn nhất thay vì tỉ giá song phương VND/USD và CPI của Mỹ; (ii) Cập nhật chuỗi dữ liệu bao quát cả giai đoạn trước và sau khi áp dụng cơ chế tỉ giá trung tâm năm 2016; (iii) Áp dụng mô hình ARDL-ECM để đánh giá tác động của tỉ giá hối đoái đến lạm phát trong ngắn hạn và dài hạn, đồng thời đo lường tốc độ điều chỉnh về cân bằng.
2. Tổng quan nghiên cứu
2.1. Nghiên cứu quốc tế
Lý thuyết kinh tế chỉ ra rằng, biến động tỉ giá tác động đến lạm phát qua hai kênh chính: (i) Kênh trực tiếp thông qua giá hàng hóa tiêu dùng nhập khẩu; (ii) Kênh gián tiếp thông qua giá nguyên vật liệu đầu vào nhập khẩu làm gia tăng chi phí sản xuất trong nước. Ngoài ra, biến động tỉ giá còn tác động qua kênh kỳ vọng lạm phát. Taylor (2000) đưa ra giả thuyết cho rằng, mức độ truyền dẫn tỉ giá phụ thuộc vào môi trường lạm phát: Khi lạm phát thấp và ổn định, doanh nghiệp có xu hướng hấp thụ cú sốc tỉ giá thay vì chuyển sang giá bán. Giả thuyết này được củng cố bởi nghiên cứu của Choudhri và Hakura (2006) và Gagnon và Ihrig (2004).
Đối với các nền kinh tế phát triển, phần lớn các nghiên cứu thực nghiệm đều xác nhận rằng mức độ truyền dẫn của tỷ giá hối đoái đến giá cả không đầy đủ và có xu hướng suy giảm theo thời gian. Kết quả này được ghi nhận trong các nghiên cứu của Campa và Goldberg (2005) đối với các quốc gia thuộc Tổ chức Hợp tác và Phát triển Kinh tế (OECD); Campa và González Mínguez (2006) đối với khu vực đồng Euro (Eurozone). Ngược lại, tại các nền kinh tế mới nổi và đang phát triển, hệ số ERPT thường cao hơn do độ mở thương mại lớn, kỳ vọng lạm phát kém ổn định và thị trường tài chính chưa phát triển hoàn thiện (Ito và Sato, 2008; Parsley, 2012; Bada và cộng sự, 2016).
2.2. Nghiên cứu tại Việt Nam
Tại Việt Nam, các công trình nghiên cứu sử dụng nhiều công cụ kinh tế lượng như mô hình tự hồi quy vector (VAR), mô hình tự hồi quy vector cấu trúc (SVAR), mô hình hiệu chỉnh sai số vector (VECM) và mô hình trễ phân phối tự hồi quy (ARDL). Kết quả chia thành hai nhóm quan điểm:
(i) Nhóm 1 (ERPT yếu): Nghiên cứu của Nguyễn Thị Ngọc Trang và Lục Văn Cường (2012), Trần Thị Thanh Huyền (2018), Nguyễn Phúc Hiền và Hoàng Huy Khôi (2023) lập luận cho rằng sự can thiệp linh hoạt của NHNN, các chính sách chống đô-la hóa và sự phát triển của công cụ phòng ngừa rủi ro đã làm giảm bớt tác động của tỉ giá.
(ii) Nhóm 2 (ERPT mạnh): Bhattacharya (2014) sử dụng mô hình VAR chỉ ra rằng NEER và lạm phát nước ngoài là yếu tố quan trọng nhất tác động tới lạm phát. Phạm Thế Anh (2015) sử dụng mô hình SVAR ghi nhận phản ứng mạnh và kéo dài của CPI trước cú sốc tỉ giá.
2.3. Khoảng trống nghiên cứu
Tổng quan các nghiên cứu trong nước và quốc tế cho thấy: (i) Mức độ truyền dẫn tỉ giá tại Việt Nam vẫn chưa có sự thống nhất; (ii) Phần lớn nghiên cứu thiếu dữ liệu cập nhật sau khi áp dụng cơ chế tỉ giá trung tâm (2016) và các cú sốc giai đoạn hậu Covid-19; (iii) Còn tương đối ít các nghiên cứu kết hợp đầy đủ các yếu tố lạm phát do chi phí đẩy, cầu kéo và lạm phát nhập khẩu trong một khung phân tích ARDL dài hạn.
3. Dữ liệu và phương pháp nghiên cứu
3.1. Dữ liệu và các biến nghiên cứu
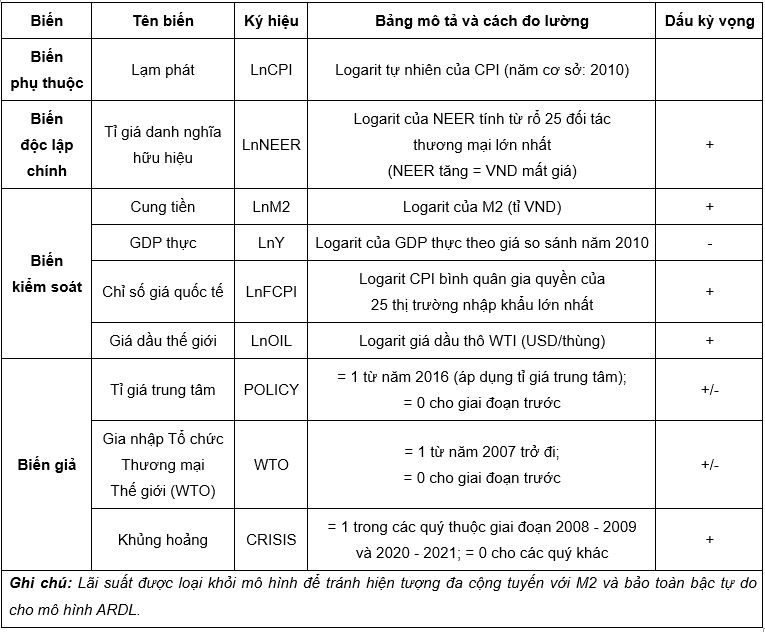
Nghiên cứu sử dụng dữ liệu chuỗi thời gian theo quý tại Việt Nam giai đoạn Quý I/1999 - Quý IV/2025 với N = 108 quan sát. Các chuỗi số liệu được thu thập từ Cơ sở dữ liệu thống kê kinh tế và tài chính - IFS của Quỹ Tiền tệ Quốc tế (IMF), NHNN và Cục Thống kê (NSO). Tất cả các biến dạng chuỗi thời gian đều được hiệu chỉnh yếu tố mùa vụ và lấy logarit tự nhiên (trừ các biến giả). Bảng 1 mô tả chi tiết các biến trong mô hình nghiên cứu.
Bảng 1: Mô tả chi tiết các biến trong mô hình nghiên cứu
 |
| Nguồn: Tổng hợp của tác giả |
3.2. Mô hình nghiên cứu
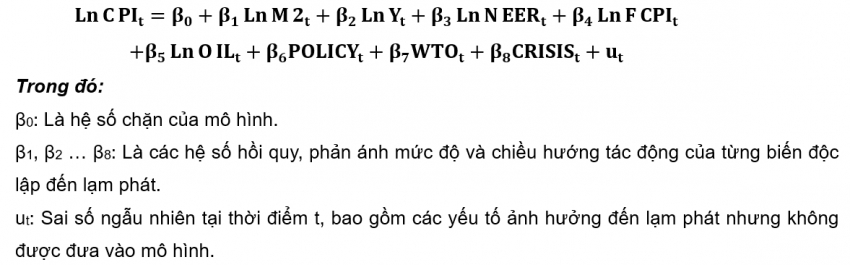
Mô hình dạng cân bằng dài hạn được thiết lập như sau:
 |
3.3. Phương pháp ước lượng
Mô hình ARDL của Pesaran và cộng sự (2001) được lựa chọn nhờ một số ưu điểm nổi bật. Thứ nhất, mô hình ARDL phù hợp khi các biến trong mô hình có bậc tích hợp khác nhau, cho phép kết hợp các chuỗi dừng ở mức (Integrated of Order 0 - I(0)) và chuỗi dừng sau khi sai phân bậc nhất (Integrated of Order 1 - I(1)), với điều kiện không có biến nào tích hợp ở bậc hai (I(2)). Thứ hai, mô hình ARDL cho kết quả ước lượng có độ tin cậy cao và ít chệch ngay cả khi kích thước mẫu tương đối nhỏ hoặc trung bình. Thứ ba, mô hình này cho phép phân biệt rõ tác động trong ngắn hạn và dài hạn thông qua mô hình hiệu chỉnh sai số (ECM), qua đó phản ánh đầy đủ quá trình điều chỉnh của các biến về trạng thái cân bằng dài hạn.
Quy trình phân tích được thực hiện theo các bước sau: (i) Kiểm định tính dừng của các chuỗi dữ liệu bằng kiểm định nghiệm đơn vị Augmented Dickey-Fuller (ADF); (ii) Xác định độ trễ tối ưu của mô hình dựa trên tiêu chí thông tin Akaike (Akaike Information Criterion - AIC); (iii) Thực hiện kiểm định đường bao để đánh giá sự tồn tại của mối quan hệ đồng liên kết giữa các biến; (iv) Ước lượng các hệ số dài hạn và mô hình ECM nhằm phân tích động thái ngắn hạn; (v) Tiến hành các kiểm định chẩn đoán, bao gồm kiểm định tự tương quan, phương sai thay đổi, phân phối chuẩn của phần dư, đồng thời đánh giá tính ổn định của mô hình thông qua kiểm định tổng tích lũy phần dư (Cumulative Sum of Recursive Residuals - CUSUM) và kiểm định tổng tích lũy bình phương phần dư (Cumulative Sum of Squares of Recursive Residuals - CUSUMSQ).
4. Kết quả thực nghiệm và thảo luận
4.1. Kiểm định tính dừng và mối quan hệ đồng liên kết
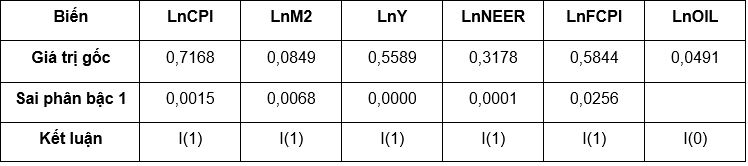
Kết quả kiểm định ADF (Bảng 2) cho thấy LnOIL dừng ở chuỗi gốc I(0), trong khi các biến LnCPI, LnM2, LnY, LnNEER, LnFCPI đều dừng ở sai phân bậc nhất I(1). Không có biến nào tích hợp bậc I(2). Dữ liệu hoàn toàn thỏa mãn điều kiện thực hiện ARDL.
Bảng 2. Kết quả kiểm định ADF
 |
| Nguồn: Tổng hợp của tác giả từ phần mềm EViews 13 |
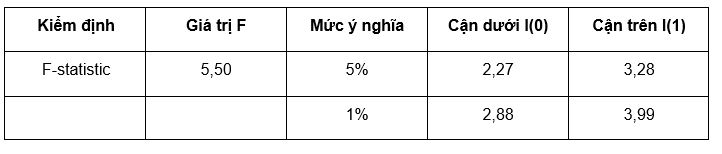
Dựa trên tiêu chí AIC, mô hình tối ưu được chọn là ARDL(6, 1, 5, 2, 0, 5). Kết quả kiểm định đường bao (Bảng 3) cho giá trị F =5,50, vượt qua giá trị tới hạn mức ý nghĩa 1% (I(1) = 3,99). Giả thuyết H0 bị bác bỏ, khẳng định tồn tại mối quan hệ đồng liên kết dài hạn giữa lạm phát và các biến giải thích.
Bảng 3. Kết quả kiểm định đường bao
 |
| Nguồn: Tổng hợp của tác giả từ phần mềm EViews 13 |
4.2. Kết quả ước lượng tác động dài hạn
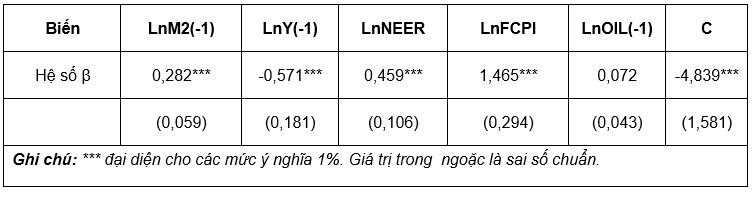
Kết quả ước lượng dài hạn (Bảng 4) khẳng định tác động có ý nghĩa thống kê của các biến đến lạm phát.
Bảng 4. Kết quả ước lượng hệ số cân bằng trong dài hạn
 |
| Nguồn: Tổng hợp của tác giả từ phần mềm EViews 13 |
Hiệu ứng ERPT: Hệ số LnNEER bằng 0,459 (ý nghĩa 1%). Điều này cho thấy trong dài hạn, khi đồng Việt Nam mất giá 1% so với rổ tiền tệ đối tác (NEER tăng 1%), lạm phát CPI của Việt Nam sẽ tăng khoảng 0,46%. Kết quả này ủng hộ giả thuyết ERPT tồn tại tương đối mạnh tại Việt Nam.
Yếu tố tiền tệ và tổng cầu: Hệ số LnM2 mang dấu dương (0,282 với p
Lạm phát nhập khẩu: Hệ số LnFCPI lên tới 1,465 (p
4.3. Kết quả kiểm định tác động ngắn hạn
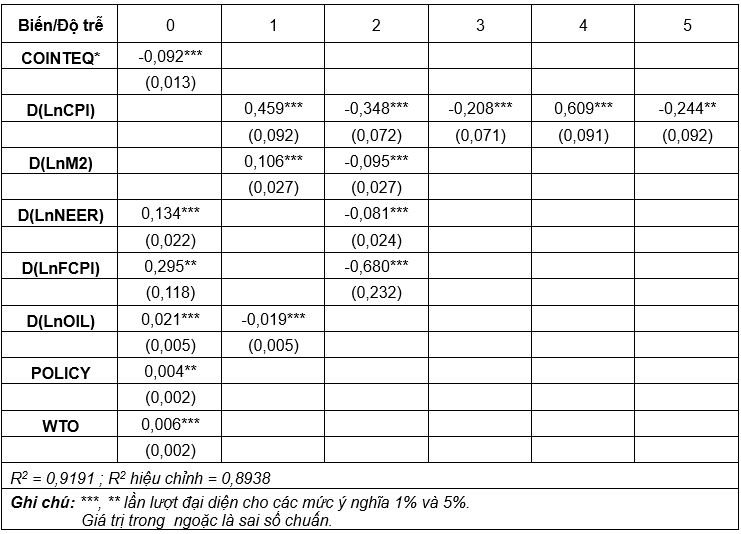
Kết quả ước lượng mô hình hiệu chỉnh sai số ngắn hạn được mô tả trong Bảng 5.
Bảng 5. Kết quả ước lượng mô hình hiệu chỉnh sai số ngắn hạn
 |
| Nguồn: Tổng hợp của tác giả từ phần mềm EViews 13 |
Từ Bảng 5 có thể rút ra một số kết luận sau:
Tốc độ điều chỉnh về trạng thái cân bằng: Hệ số của biến hiệu chỉnh sai số COINTEQ đạt -0,092 và có ý nghĩa thống kê ở mức 1%, qua đó khẳng định sự tồn tại của mối quan hệ dài hạn ổn định giữa các biến. Tốc độ điều chỉnh đạt 9,2%/quý, phản ánh tính dai dẳng của lạm phát tại Việt Nam. Phải mất một số quý để một cú sốc điều chỉnh hoàn toàn về trạng thái cân bằng dài hạn.
Tác động ngắn hạn của tỉ giá: Trong ngắn hạn, sự mất giá của tỉ giá hối đoái danh nghĩa hiệu lực (DLnNEER) làm chỉ số CPI tăng khoảng 0,134% ngay trong cùng quý (p
Tác động của các cú sốc thể chế: Các biến đại diện cho thay đổi chính sách và quá trình gia nhập WTO đều có hệ số dương và có ý nghĩa thống kê. Điều này hàm ý việc điều hành tỉ giá theo hướng linh hoạt hơn, cùng với mức độ hội nhập kinh tế quốc tế ngày càng sâu rộng, có thể làm gia tăng mức độ nhạy cảm của mặt bằng giá trong nước trước các biến động của thị trường trong nước và quốc tế.
4.4. Kiểm định chẩn đoán và tính ổn định
Bảng 6. Kết quả kiểm định chẩn đoán
 |
| Nguồn: Tổng hợp của tác giả từ phần mềm EViews 13 |
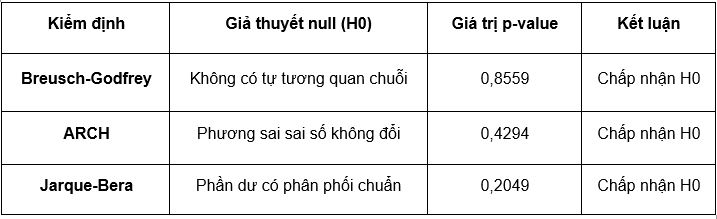
Kết quả kiểm định chẩn đoán từ Bảng 6 cho thấy mô hình ARDL-ECM đáp ứng các giả định cơ bản của mô hình hồi quy. Cụ thể, kiểm định Breusch-Godfrey cho giá trị p-value = 0,8559, cho thấy không có hiện tượng tự tương quan chuỗi của phần dư; kiểm định ARCH với p-value = 0,4294 cho thấy không tồn tại hiện tượng phương sai sai số thay đổi; đồng thời, kiểm định Jarque-Bera (p-value = 0,2049) xác nhận phần dư tuân theo phân phối chuẩn. Như vậy, các kết quả kiểm định đều không bác bỏ giả thuyết không ở mức ý nghĩa thông thường, khẳng định mô hình được ước lượng có độ tin cậy và các kết quả hồi quy có thể được sử dụng để phân tích cũng như rút ra các kết luận kinh tế.
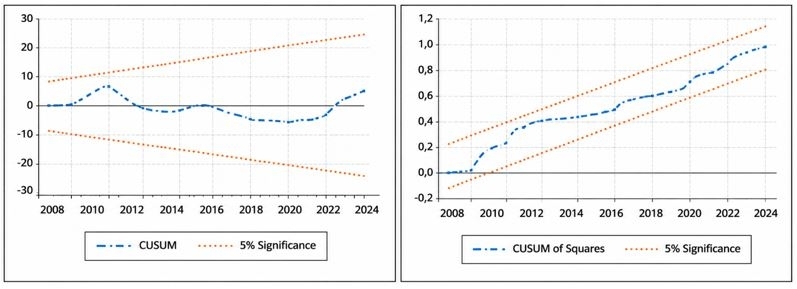
Đồ thị kiểm định CUSUM và CUSUMSQ (Hình 1) đều nằm hoàn toàn trong đường biên tới hạn 5%, khẳng định các hệ số ước lượng của mô hình ARDL hoàn toàn ổn định trong giai đoạn 1999 - 2025.
Hình 1. Kết quả kiểm định CUSUM và CUSUM
 |
| Nguồn: Trích xuất kết quả từ phần mềm EViews 13 |
5. Kết luận và một số hàm ý chính sách
Nghiên cứu đã đánh giá tác động của tỉ giá hối đoái đến lạm phát tại Việt Nam thông qua mô hình tự hồi quy ARDL-ECM, sử dụng dữ liệu theo quý trong giai đoạn từ Quý I/1999 đến Quý IV/2025. Kết quả thực nghiệm cho thấy tồn tại mối quan hệ đồng liên kết dài hạn giữa lạm phát, được đo lường bằng chỉ số CPI, với các biến kinh tế vĩ mô quan trọng. Điều này cho thấy lạm phát tại Việt Nam chịu ảnh hưởng đồng thời của các yếu tố trong nước và các cú sốc từ môi trường kinh tế quốc tế.
Kết quả ước lượng cũng xác nhận sự tồn tại của hiệu ứng truyền dẫn tỉ giá vào lạm phát, với mức độ tác động có ý nghĩa thống kê trong cả ngắn hạn và dài hạn. Cụ thể, khi đồng Việt Nam mất giá 1% so với rổ tiền tệ tham chiếu, chỉ số giá tiêu dùng tăng khoảng 0,13% trong ngắn hạn và khoảng 0,46% trong dài hạn. Mức độ truyền dẫn lớn hơn trong dài hạn cho thấy tác động của biến động tỉ giá không diễn ra tức thời mà được tích lũy và lan tỏa dần thông qua chi phí nhập khẩu, giá đầu vào sản xuất và kỳ vọng lạm phát.
Bên cạnh tác động của tỉ giá, nghiên cứu cũng chỉ ra rằng lạm phát ở Việt Nam được hình thành dưới ảnh hưởng tổng hợp của nhiều yếu tố kinh tế vĩ mô. Cung tiền có vai trò phản ánh tác động của chính sách tiền tệ đến mặt bằng giá, trong khi giá dầu thế giới và lạm phát quốc tế thể hiện ảnh hưởng của các yếu tố chi phí đẩy và lạm phát nhập khẩu. Kết quả này cho thấy việc kiểm soát lạm phát cần được tiếp cận theo hướng toàn diện, kết hợp điều hành chính sách tiền tệ, quản lý tỉ giá và theo dõi sát các biến động của thị trường quốc tế nhằm duy trì ổn định kinh tế vĩ mô và kiểm soát lạm phát một cách hiệu quả.
Từ các kết quả thực nghiệm, nghiên cứu đề xuất một số hàm ý chính sách nhằm nâng cao hiệu quả kiểm soát lạm phát và hạn chế tác động của biến động tỉ giá đến nền kinh tế như sau:
Thứ nhất, cần tiếp tục điều hành tỉ giá theo hướng linh hoạt, phù hợp với diễn biến của thị trường trong nước và quốc tế, đồng thời duy trì khả năng ứng phó trước các cú sốc từ bên ngoài. NHNN cần vận hành hiệu quả cơ chế tỉ giá trung tâm, chủ động can thiệp thị trường ngoại hối khi xuất hiện các biến động bất thường nhằm hạn chế tác động lan truyền của biến động tỉ giá đến mặt bằng giá trong nước. Bên cạnh đó, việc tiếp tục củng cố quy mô dự trữ ngoại hối nhà nước sẽ góp phần tăng cường năng lực điều tiết thị trường và nâng cao khả năng chống chịu của nền kinh tế trước các cú sốc bên ngoài.
Thứ hai, cần giảm dần sự phụ thuộc của nền kinh tế vào nguyên liệu và đầu vào nhập khẩu thông qua phát triển công nghiệp hỗ trợ, nâng cao tỉ lệ nội địa hóa và đa dạng hóa nguồn cung. Các giải pháp này không chỉ góp phần giảm mức độ truyền dẫn của biến động tỉ giá và giá cả quốc tế vào chi phí sản xuất trong nước mà còn tăng cường khả năng tự chủ của nền kinh tế, qua đó hỗ trợ ổn định mặt bằng giá trong trung và dài hạn.
Thứ ba, cần chú trọng neo giữ kỳ vọng lạm phát thông qua việc nâng cao tính minh bạch và hiệu quả của công tác truyền thông chính sách. Việc công bố kịp thời định hướng điều hành chính sách tiền tệ và chính sách tỉ giá sẽ giúp củng cố niềm tin của thị trường, ổn định kỳ vọng của doanh nghiệp và người dân, từ đó góp phần hạn chế tác động của các cú sốc ngắn hạn đến lạm phát. Đồng thời, sự phối hợp chặt chẽ giữa chính sách tiền tệ và chính sách tài khóa cũng cần được tăng cường nhằm bảo đảm mục tiêu kiểm soát lạm phát gắn với ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng bền vững.
Tài liệu tham khảo
1. Bada, A. S., et al. (2016), Exchange rate pass-through to inflation in Nigeria. CBN Journal of Applied Statistics, 7(1), 49-70.
2. Bhattacharya, R. (2014), Inflation dynamics and monetary policy transmission in Vietnam and emerging Asia. Journal of Asian Economics, 34, 16-26.
3. Campa, J. M., & Goldberg, L. S. (2005), Exchange rate pass-through into import prices. Review of Economics and Statistics, 87(4), 679-690.
4. Campa, J. M., & González Mínguez, J. M. (2006), Differences in exchange rate pass-through in the euro area. European Economic Review, 50(1), 121-145.
5. Choudhri, E. U., & Hakura, D. S. (2006), Exchange rate pass-through to domestic prices: Does the inflationary environment matter? Journal of International Money and Finance, 25(4), 614-639.
6. Gagnon, J. E., & Ihrig, J. (2004), Monetary policy and exchange rate pass-through. International Journal of Finance & Economics, 9(4), 315-338.
7. Ito, T., & Sato, K. (2008), Exchange rate changes and inflation in post-crisis Asian economies: Vector autoregression analysis of the exchange rate pass-through. Journal of Money, Credit and Banking, 40(7), 1407-1438.
8. Nguyễn Phúc Hiền, Hoàng Huy Khôi (2023), Tác động của dẫn truyền tỉ giá tới lạm phát: Một nghiên cứu ở Việt Nam. Tạp chí Kinh tế - Luật và Ngân hàng, 252.
9. Nguyễn Thị Ngọc Trang, Lục Văn Cường (2012), Sự chuyển dịch tỉ giá hối đoái vào các mức giá tại Việt Nam. Tạp chí Phát triển & Hội nhập, 7(17).
10. Parsley, D. C. (2012), Exchange rate pass-through in South Africa: Panel evidence from inpidual goods and services. Journal of Development Studies, 48(7), 832-846.
11. Pesaran, M. H., Shin, Y., & Smith, R. J. (2001), Bounds testing approaches to the analysis of level relationships. Journal of Applied Econometrics, 16(3), 289-326.
12. Phạm Thế Anh (2015), Ứng dụng mô hình SVAR trong phân tích sự chuyển dịch của tỉ giá hối đoái ở Việt Nam. Tạp chí Kinh tế & Phát triển, 220, 48-58.
13. Pham, V. A. (2019), Exchange rate pass-through into domestic prices in Vietnam. Journal of Asian Finance, Economics and Business, 6(4), 11-19.
14. Taylor, J. B. (2000), Low inflation, pass-through, and the pricing power of firms. European Economic Review, 44(7), 1389-1408.
15. Tran, T. T. H. (2018), Exchange rate policy and macroeconomic stability in Vietnam. VNU Journal of Science: Economics and Business, 34(2).
16. Vo, H. D., & Nguyen, V. P. (2019), Exchange rate pass-through in Vietnam: A SVAR approach. Journal of Economic Development, 44(3).
Tin liên quan


Tin khác

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam
Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam
Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động
Thu hút FDI bền vững qua mô hình ngân hàng xanh: Kinh nghiệm từ Trung Quốc và hàm ý chính sách cho Việt Nam
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô
Ứng dụng hệ sinh thái trí tuệ nhân tạo và tự động hóa trong chiến lược tối ưu hóa phễu chuyển đổi khách hàng tại các ngân hàng thương mại
Xây dựng năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z trong bối cảnh thí điểm thị trường tài sản mã hóa tại Việt Nam
Từ mùa Thu Độc lập đến nền tài chính hiện đại: Dấu ấn ngành Ngân hàng trong hành trình vươn mình của đất nước
Ứng dụng học máy trong phân loại rủi ro tín dụng khách hàng cá nhân tại các ngân hàng thương mại Việt Nam
Ứng dụng AI thúc đẩy kinh tế xanh và Net-Zero trong doanh nghiệp: Kinh nghiệm quốc tế, bài học cho Việt Nam