Xây dựng năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z trong bối cảnh thí điểm thị trường tài sản mã hóa tại Việt Nam

Tóm tắt: Sự bùng nổ của kinh tế số đang làm gia tăng mức độ tiếp cận của thế hệ Z với tài sản mã hóa. Dù nhạy bén công nghệ, người trẻ thường thiếu năng lực đánh giá rủi ro, quản trị cảm xúc và khả năng nhận diện, phòng ngừa các hành vi gian lận. Trong bối cảnh Quốc hội ban hành Luật Công nghiệp công nghệ số (Luật số 71/2025/QH15) và Chính phủ ban hành Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 về triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam, yêu cầu bảo vệ người tham gia trẻ tuổi trở nên đặc biệt cấp thiết. Dựa trên tài chính hành vi, mô hình chấp nhận công nghệ (TAM) và năng lực tài chính số, bài viết sử dụng phương pháp tổng quan tài liệu kết hợp phân tích chính sách. Kết quả chỉ ra tính dễ bị tổn thương của thế hệ Z hình thành từ sự khuếch đại lẫn nhau giữa bốn cơ chế rủi ro cốt lõi: Nhận thức sai lệch về chi phí; hội chứng sợ bỏ lỡ (FOMO) và các thiên lệch hành vi; thao túng tâm lý kết hợp công nghệ Deepfake và rủi ro tự lưu ký (quản lý và bảo mật tài sản). Từ đó, nghiên cứu đề xuất khung năng lực tự bảo vệ gồm sáu cấu phần (hiểu biết tài chính, tư duy phản biện, quản trị cảm xúc, bảo mật công nghệ, nhận thức pháp lý, ứng phó sự cố) cùng các hàm ý quản trị đa tầng nhằm kiến tạo môi trường tài sản mã hóa an toàn, minh bạch tại Việt Nam.
Từ khóa: Tài sản mã hóa, thế hệ Z, năng lực tự bảo vệ, năng lực tài chính số.
 |
| Ảnh minh họa (Nguồn: baochinhphu.vn) |
1. Giới thiệu
Sự chuyển dịch nhanh của nền kinh tế số toàn cầu đang làm thay đổi sâu sắc cách thức con người tạo lập, định giá và chuyển giao tài sản. Trong đó, tài sản mã hóa vận hành trên công nghệ chuỗi khối (Blockchain) đã trở thành một hiện tượng tài chính - công nghệ thu hút sự quan tâm của công chúng. Khác với tài sản truyền thống, loại hình này tạo ra không gian hoạt động phi tập trung, xuyên biên giới và liên tục 24/7. Tuy nhiên, đi kèm với khả năng tiếp cận không rào cản là những rủi ro phi truyền thống: Biến động giá cực đoan, bất cân xứng thông tin, giao dịch không thể đảo ngược, rủi ro tự lưu ký và các hình thức gian lận trực tuyến tinh vi (Chainalysis, 2025).
Tại Việt Nam, tiến trình thể chế hóa không gian số đang bước sang giai đoạn mang tính lịch sử. Việc Quốc hội thông qua Luật Công nghiệp công nghệ số năm 2025 đã đặt viên gạch pháp lý đầu tiên để định danh tài sản số. Kế tiếp, Nghị quyết số 05/2025/NQ-CP và Nghị định số 284/2026/NĐ-CP ngày 16/7/2026 của Chính phủ quy định xử phạt vi phạm hành chính về tài sản mã hóa và thị trường tài sản mã hóa đã từng bước hoàn thiện khung pháp lý cho hoạt động phát hành, giao dịch, lưu ký, cung cấp dịch vụ cũng như cơ chế quản lý, giám sát và xử lý vi phạm trên thị trường tài sản mã hóa.
Mặc dù vậy, sự xuất hiện của cơ chế thí điểm tài sản mã hóa không đồng nghĩa rủi ro đã được triệt tiêu. Hiệu quả của khung pháp lý phụ thuộc mang tính quyết định vào năng lực nhận diện rủi ro của người sử dụng, đặc biệt là thế hệ Z. Là những công dân số, thế hệ Z tiếp cận vô cùng nhanh nhạy với Web3 (thế hệ Internet thứ ba dựa trên Blockchain, hướng đến sự phi tập trung và quyền sở hữu dữ liệu thuộc về người dùng), ví lưu ký và trí tuệ nhân tạo (AI). Song, một nghịch lý đang tồn tại đó là: Sự thành thạo thao tác công nghệ hoàn toàn không đồng nghĩa với hiểu biết về bản chất sản phẩm tài chính, rủi ro thanh khoản hay rào cản bảo mật. Hơn thế nữa, quá trình ra quyết định tài chính của thế hệ Z có xu hướng chịu tác động đáng kể từ “hiệu ứng buồng vang” (echo chamber), khi các thuật toán trên mạng xã hội có thể củng cố việc tiếp xúc với những nội dung và quan điểm tương đồng. Đồng thời, việc các nền tảng số liên tục rút ngắn quy trình kết nối và giao dịch càng làm gia tăng xu hướng đưa ra quyết định nhanh, qua đó thúc đẩy hành vi tiêu dùng và vay vốn.
Từ bối cảnh trên, bài viết đặt ra câu hỏi: Trong bối cảnh Việt Nam triển khai thí điểm thị trường tài sản mã hóa, những cơ chế tâm lý và công nghệ cốt lõi nào đang tương tác làm gia tăng tính dễ bị tổn thương của thế hệ Z; cần xây dựng khung năng lực tự bảo vệ đa tầng ở cấp độ cá nhân, cơ sở giáo dục, nền tảng và cơ quan quản lý như thế nào? Đặc biệt, bài viết này không nhằm quảng bá hay khuyến khích người trẻ tham gia phân bổ vốn vào các tài sản mã hóa mang tính rủi ro cao. Ngược lại, nội dung đặt trọng tâm hoàn toàn vào lăng kính giáo dục, nhận diện rủi ro và xây dựng hệ miễn dịch số nhằm bảo vệ người tiêu dùng tài chính trẻ tuổi, tuân thủ nghiêm ngặt pháp luật hiện hành.
2. Cơ sở lý luận và tổng quan nghiên cứu
2.1. Tài sản mã hóa và các đặc thù rủi ro phi truyền thống
Mặc dù Luật Công nghiệp công nghệ số năm 2025 xác định “tài sản số” là một loại tài sản theo quy định của Bộ luật Dân sự và phân loại tài sản số thành tài sản ảo, tài sản mã hóa và tài sản số khác, bài viết này thu hẹp phạm vi đối tượng vào nhóm tài sản mã hóa (crypto-assets) - loại tài sản vận hành trên công nghệ sổ cái phân tán. Việc giới hạn này nhằm tập trung phân tích các rủi ro đặc thù gắn liền với ví lưu ký, khóa bảo mật, hợp đồng thông minh và hệ sinh thái mạng xã hội.
Khác biệt với tài chính truyền thống, tài sản mã hóa tạo ra một ma trận rủi ro phi truyền thống. Thứ nhất, thị trường vận hành phi tập trung 24/7, thiếu vắng cơ chế thanh toán bù trừ hoặc ngắt mạch khi biến động cực đoan. Thứ hai, giá trị và thanh khoản thường không được bảo chứng bởi dòng tiền thực tế, mà phụ thuộc hoàn toàn vào hạ tầng công nghệ và kỳ vọng tâm lý của đám đông. Thứ ba, cơ chế tự lưu ký buộc quyền sở hữu vào một chuỗi mã hóa duy nhất, đi kèm đặc tính không thể đảo ngược của Blockchain khiến các sai sót giao dịch không thể thu hồi. Do đó, rủi ro trong không gian này không chỉ dừng ở sự trượt giá thị trường, mà là sự đan xen phức tạp giữa rủi ro công nghệ, pháp lý, thanh khoản và đặc biệt là các sai lệch hành vi tâm lý.
2.2. Đặc tính xã hội học của thế hệ Z và hành vi tiếp cận tài chính
Hành vi tài chính của thế hệ Z đang cho thấy sự thay đổi đáng kể so với mô hình truyền thống, đặc biệt ở cách họ tiếp cận và lựa chọn thông tin. Thay vì chủ yếu dựa vào các tổ chức tài chính và nguồn thông tin chuyên môn, thế hệ này ngày càng tìm kiếm và hình thành niềm tin thông qua mạng xã hội, những người có sức ảnh hưởng (KOL) và người tiêu dùng chủ chốt (KOC). Sự thay đổi này giúp họ tiếp cận thông tin tài chính nhanh chóng, thuận tiện hơn, nhưng đồng thời làm gia tăng nguy cơ tiếp nhận thông tin thiếu kiểm chứng và bỏ qua các cơ chế sàng lọc, đánh giá rủi ro vốn có trong các kênh thông tin chính thống.
Trong môi trường đó, quyết định của người trẻ bị chi phối mạnh mẽ bởi thuật toán đề xuất nội dung - những hệ thống được thiết kế để tối ưu hóa sự chú ý thay vì tính minh bạch hay an toàn. Hơn thế nữa, hành vi tiếp cận tài sản mã hóa của thế hệ Z khó có thể được lý giải đầy đủ chỉ bằng giả định về chủ thể kinh tế duy lý, mà cần xem xét đồng thời các yếu tố tâm lý, xã hội và tác động của hệ sinh thái số. Việc sở hữu token, tham gia tổ chức phi tập trung hay săn airdrop thực chất được xem như một dạng vốn xã hội, giúp họ khẳng định bản sắc số và hội nhập cộng đồng. Chính sự đan xen phức tạp giữa động cơ tài chính và nhu cầu xã hội này đã tạo ra bức màn che khuất những rủi ro thực hữu.
2.3. Tài chính hành vi và lý thuyết về các thiên lệch nhận thức
Để lý giải những sai lầm trong việc ra quyết định của thế hệ Z, tài chính hành vi cung cấp một lăng kính phù hợp khi bác bỏ dứt khoát giả định con người luôn hành động duy lý. Thực tiễn cho thấy, khi bị đặt vào môi trường thông tin nhiễu loạn và áp lực thời gian của thị trường mã hóa, người trẻ thường xuyên bị chi phối bởi các lối tắt tư duy - hay các thiên lệch nhận thức.
Nền tảng của hiện tượng này được làm rõ qua Thuyết triển vọng (Kahneman vàTversky, 1979) với tâm lý cốt lõi: Ác cảm với thua lỗ. Đáng chú ý là trong bối cảnh giá cả biến động khốc liệt, ác cảm này không hề giúp cá nhân cẩn trọng hơn, mà lại kích hoạt hành vi tìm kiếm rủi ro. Thay vì cắt lỗ, họ có xu hướng cố gồng giữ tài sản, thậm chí đổ thêm vốn vào các dự án mạo hiểm hơn chỉ để theo đuổi ảo vọng gỡ gạc.
Không dừng lại ở tâm lý cá nhân, các thiên lệch mang tính xã hội cũng đóng vai trò xúc tác quyết định. Hội chứng FOMO thôi thúc người trẻ hành động tức thời, trong khi tâm lý bầy đàn khiến họ dễ dàng từ bỏ tư duy phản biện để cuốn theo đám đông. Cuối cùng, thiên lệch xác nhận khép lại vòng lặp rủi ro này khi khiến họ chỉ chủ động tiếp nhận những thông tin tô hồng cho quyết định của mình và phớt lờ mọi cảnh báo khách quan.
2.4. Mô hình TAM và khái niệm năng lực tài chính số
Quyết định tham gia của người trẻ không chỉ bị chi phối bởi tâm lý mà còn được định hình sâu sắc bởi thiết kế công nghệ. Theo mô hình TAM của Davis (1989) và lý thuyết thống nhất về chấp nhận và sử dụng công nghệ (Unified Theory of Acceptance and Use of Technology - UTAUT) của Venkatesh và cộng sự (2003), tính dễ sử dụng được xem là một trong những yếu tố cốt lõi thúc đẩy ý định chấp nhận và sử dụng công nghệ của người dùng.
Nắm bắt tâm lý này, các nền tảng phi tập trung ngày càng chú trọng tối ưu hóa trải nghiệm người dùng và tích hợp cơ chế trò chơi hóa, khiến hoạt động tài chính trở nên trực quan, đơn giản và hấp dẫn như một hình thức giải trí. Tuy nhiên, sự thuận tiện này cũng có thể tạo ra ảo giác về mức độ an toàn, khi người trẻ dễ đồng nhất thao tác đơn giản với rủi ro thấp. Trên thực tế, đằng sau một thao tác tưởng như đơn giản trên màn hình có thể là việc thực hiện một giao dịch hoặc kích hoạt hợp đồng thông minh với những hệ quả khó hoặc không thể đảo ngược.
Để phá vỡ ảo giác trên, Tổ chức Hợp tác và Phát triển Kinh tế - OECD (2025) đã tái định nghĩa năng lực tài chính số. Trong không gian Web3, năng lực này vượt xa kỹ năng thao tác phần mềm, đòi hỏi một tư duy phản biện sắc bén để đánh giá mã nguồn, tự lưu ký khóa cá nhân và nhận diện chiêu trò thao túng. Do đó, năng lực tự bảo vệ thực chất là sự kết tinh giữa tư duy lý trí, kỷ luật cảm xúc và bản lĩnh làm chủ công nghệ.
2.5. Khoảng trống nghiên cứu
Tổng quan các nghiên cứu hiện nay cho thấy còn tồn tại hai hạn chế chính. Thứ nhất, các nghiên cứu có xu hướng tiếp cận vấn đề một cách phân mảnh, tập trung riêng biệt vào khía cạnh công nghệ, biến động giá hoặc pháp lý mà chưa xem xét đầy đủ mối liên hệ giữa các yếu tố này. Thứ hai, nhiều nghiên cứu vẫn dựa trên các khung phân tích của tài chính truyền thống, chưa phản ánh đầy đủ những đặc điểm riêng của Web3, như cơ chế tự lưu ký tài sản và vai trò của thuật toán mạng xã hội trong định hình hành vi tài chính. Do đó, việc thiếu một khung phân tích tích hợp nhằm đánh giá và kiểm soát các rủi ro đối với người trẻ trong bối cảnh khung pháp lý về tài sản mã hóa tại Việt Nam đang được hình thành là khoảng trống nghiên cứu đáng chú ý mà nghiên cứu này hướng tới giải quyết.
3. Khung phân tích đề xuất và phương pháp nghiên cứu
3.1. Khung phân tích đề xuất
Kế thừa sự giao thoa của các lý thuyết nền tảng nêu trên, nghiên cứu này tiến hành khái quát hóa và đề xuất một khung phân tích toàn diện nhằm giải mã tính dễ bị tổn thương, đồng thời định hình con đường xây dựng năng lực tự bảo vệ cho người trẻ. Khung phân tích này nhấn mạnh một triết lý cốt lõi: Sự an toàn của thế hệ Z không tự nhiên sinh ra từ sự nhạy bén trong thao tác công nghệ, mà bắt buộc phải được bồi đắp thông qua một màng lọc mang tên năng lực tài chính số. Mối quan hệ giữa các thành tố trong khung phân tích được minh họa tại Hình 1, thể hiện tiến trình từ các đặc điểm của thế hệ trẻ, qua các yếu tố làm gia tăng rủi ro, đến năng lực hình thành và củng cố năng lực tự bảo vệ trước rủi ro số của thế hệ Z.
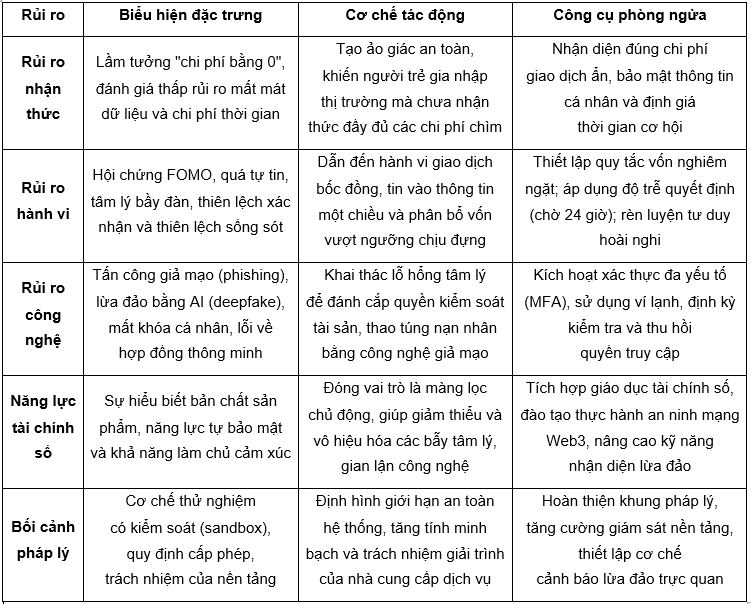
Bảng 1 trình bày chi tiết từng cấu phần rủi ro, cơ chế tác động của chúng lên tâm lý người tham gia và các công cụ phòng ngừa tương ứng.
Bảng 1. Khung phân tích cơ chế rủi ro và công cụ phòng ngừa
 |
| Nguồn: Nhóm tác giả tổng hợp |
3.2. Phương pháp nghiên cứu
Để đánh giá cấu trúc rủi ro và xây dựng khung năng lực tự bảo vệ, nghiên cứu áp dụng phương pháp định tính thông qua tổng quan tài liệu có định hướng kết hợp phân tích chính sách. Lựa chọn này là tất yếu bởi khuôn khổ pháp lý thí điểm về tài sản mã hóa tại Việt Nam, do đó chưa hình thành đủ dữ liệu thực nghiệm diện rộng để triển khai các mô hình phân tích định lượng.
Hệ thống dữ liệu thứ cấp được chắt lọc và đối chiếu chéo từ ba trụ cột: (1) Văn bản quy phạm pháp luật hiện hành của Việt Nam; (2) Nền tảng lý thuyết về kinh tế học hành vi và mô hình chấp nhận công nghệ; (3) Các báo cáo an ninh tài chính từ những tổ chức uy tín như Lực lượng đặc nhiệm tài chính (FATF), Tổ chức quốc tế các Ủy ban Chứng khoán (IOSCO).
Trên cơ sở đó, quá trình phân tích được triển khai qua ba bước logic: Đầu tiên là nhận diện các biểu hiện rủi ro; tiếp theo là mã hóa và phân loại vào bốn cơ chế cốt lõi (nhận thức, hành vi, công nghệ, pháp lý); cuối cùng là tổng hợp các mối quan hệ biện chứng để kiến tạo khung lý thuyết về năng lực tự bảo vệ. Cách tiếp cận này đóng vai trò xây dựng nền móng lý luận vững chắc, dọn đường cho các nghiên cứu đo lường thực nghiệm trong tương lai.
4. Các cơ chế làm gia tăng tính dễ bị tổn thương của thế hệ Z
4.1. Sai lệch trong nhận thức về chi phí chìm và xu hướng gia tăng của ảo tưởng kiểm soát
Việc tiếp cận thị trường tài sản mã hóa của người trẻ thường được thúc đẩy bởi các chương trình khuyến khích như airdrop, phần thưởng cho hoạt động tương tác trên mạng xã hội hoặc các cơ chế thưởng khi tham gia hệ sinh thái. Các hình thức khuyến khích này dễ hình thành nhận thức rằng việc thử nghiệm đầu tư không đòi hỏi chi phí đáng kể, qua đó làm suy giảm cảm nhận về rủi ro và khuyến khích hành vi chấp nhận rủi ro cao hơn. Dưới góc độ tài chính hành vi, đây là một dạng sai lệch nhận thức, khi nhà đầu tư có xu hướng chỉ tập trung vào chi phí tài chính trực tiếp mà bỏ qua các chi phí cơ hội, chi phí thông tin và những rủi ro tiềm ẩn gắn với quá trình ra quyết định đầu tư.
Trên thực tế, việc không phải bỏ ra chi phí tài chính trực tiếp ở giai đoạn đầu không đồng nghĩa với việc quá trình tham gia thị trường tài sản mã hóa là không có chi phí. Thay vào đó, chi phí có xu hướng chuyển dịch từ các khoản chi hữu hình sang những chi phí khó nhận diện hơn, như phí giao dịch mạng lưới (network fees) biến động mạnh, tổn thất do độ trượt giá (slippage) khi thanh khoản thị trường thấp, hoặc các rủi ro liên quan đến bảo mật dữ liệu và danh tính số. Để đổi lấy các phần thưởng có giá trị không lớn, nhiều người dùng sẵn sàng cung cấp thông tin cá nhân, dữ liệu sinh trắc học hoặc cấp các quyền truy cập nhất định cho ví điện tử và nền tảng giao dịch mà chưa đánh giá đầy đủ mức độ an toàn, từ đó làm gia tăng nguy cơ lộ lọt dữ liệu hoặc bị khai thác cho các mục đích không mong muốn.
Bên cạnh đó, việc đánh giá chưa đầy đủ các chi phí và rủi ro tiềm ẩn có thể đi kèm với thiên kiến ảo tưởng kiểm soát. Đối với một bộ phận người trẻ, sự thành thạo trong việc sử dụng các nền tảng số đôi khi bị đồng nhất với năng lực phân tích và ra quyết định đầu tư. Quá trình này có thể làm suy giảm xu hướng kiểm chứng thông tin, khiến nhà đầu tư ít quan tâm đến việc đánh giá mô hình kinh doanh, tính bền vững của dự án hoặc các yếu tố rủi ro trước khi đưa ra quyết định phân bổ nguồn lực.
4.2. Sự chi phối của thuật toán “buồng vang” và áp lực đồng trang lứa
Trong hệ sinh thái tài sản mã hóa, hội chứng FOMO không chỉ phản ánh động cơ tìm kiếm lợi nhuận, mà còn chịu tác động mạnh của các yếu tố tâm lý và xã hội. Đối với nhiều người trẻ, việc không tham gia vào các xu hướng công nghệ mới hoặc các loại tài sản mã hóa đang được cộng đồng quan tâm có thể làm gia tăng cảm giác bị bỏ lại phía sau trong môi trường số. Áp lực từ các nhóm đồng trang lứa và mạng xã hội, cùng với mong muốn duy trì sự hiện diện và mức độ kết nối trong cộng đồng trực tuyến, có thể thúc đẩy người trẻ đưa ra quyết định đầu tư trong thời gian ngắn, trước khi thực hiện đầy đủ quá trình tìm hiểu và đánh giá rủi ro.
Các hành vi tâm lý này tiếp tục được khuếch đại bởi cơ chế vận hành của các thuật toán mạng xã hội. Để tối ưu hóa mức độ tương tác, các nền tảng thường ưu tiên hiển thị những nội dung có khả năng thu hút sự chú ý, như các câu chuyện về lợi nhuận đột biến. Quá trình cá nhân hóa nội dung có thể tạo ra hiệu ứng “buồng vang”, khiến người dùng chủ yếu tiếp cận các thông tin cùng chiều và dễ hình thành tâm lý hành vi đám đông. Đồng thời, thiên lệch sống sót (survivorship bias) làm gia tăng sai lệch trong nhận thức khi các trường hợp thành công được lan truyền rộng rãi, trong khi các khoản đầu tư thua lỗ ít được chia sẻ. Điều này có thể khiến người trẻ đánh giá thấp rủi ro và kỳ vọng quá mức vào khả năng sinh lời của tài sản mã hóa.
4.3. Thao túng tâm lý dưới vỏ bọc công nghệ giả mạo sâu
Bước sang kỷ nguyên Web3, mối đe dọa lớn nhất không nhắm vào việc bẻ khóa mạng lưới, mà nhắm trực tiếp vào điểm yếu nhất của hệ thống bảo mật: Tâm lý con người. Các hành vi lừa đảo ngày càng tập trung vào việc khai thác yếu tố tâm lý nhằm thuyết phục người dùng tự nguyện tiết lộ thông tin nhạy cảm hoặc cấp quyền truy cập vào ví tài sản số. Sự hỗ trợ của công nghệ AI đã nâng cao đáng kể mức độ tinh vi, tính chân thực và hiệu quả của các hình thức tấn công này.
Bằng công nghệ giả mạo (như deepfake) và kỹ thuật nhái giọng nói, tội phạm mạng tạo ra các đoạn video vô cùng chân thực của chuyên gia hoặc người nổi tiếng để quảng bá dự án lừa đảo. Điểm chung của mọi chiến dịch thao túng này là khai thác triệt để trạng thái cảm xúc nóng. Bằng cách tạo ra một tình huống khẩn cấp giả tạo, chúng rút ngắn tối đa thời gian suy nghĩ logic của nạn nhân, ép buộc hệ thần kinh đưa ra quyết định bằng bản năng sợ hãi, dẫn đến việc người dùng tự tay điền cụm từ khôi phục vào các đường link độc hại.
4.4. Đứt gãy tư duy trong rủi ro tự lưu ký
Đặc trưng của hệ sinh thái tài sản mã hóa phi tập trung là cơ chế tự lưu ký, cho phép người dùng toàn quyền kiểm soát tài sản số của mình. Tuy nhiên, quyền kiểm soát này cũng đồng nghĩa với việc người dùng phải tự chịu trách nhiệm đối với mọi quyết định và rủi ro phát sinh. Đối với nhiều người trẻ, việc chuyển sang Web3 có thể tạo ra khoảng trống nhận thức khi vẫn duy trì kỳ vọng về các cơ chế hỗ trợ như khôi phục mật khẩu hoặc tra soát giao dịch. Trong khi đó, phần lớn các giao dịch trên Web3 được thiết kế theo nguyên tắc không thể đảo ngược. Do đó, việc mất khóa cá nhân,
cụm từ khôi phục
hoặc cấp quyền truy cập cho hợp đồng thông minh độc hại có thể dẫn đến mất tài sản mà hầu như không có khả năng khôi phục.4.5. Sự cộng hưởng và vòng lặp giữa rủi ro tâm lý - công nghệ
Điểm đặc thù của môi trường rủi ro này là các cơ chế không hoạt động độc lập mà luôn đan xen, tạo thành một vòng lặp luẩn quẩn. Quá trình này thường bắt đầu khi hình ảnh lợi nhuận trên mạng xã hội kích hoạt hội chứng FOMO; tiếp đó, giao diện ứng dụng mượt mà tạo ra ảo giác kiểm soát; sự tự tin thái quá dẫn đến việc người dùng chủ quan bỏ qua các cảnh báo bảo mật. Khi sự cố xảy ra (ví dụ như không thể rút tiền), tâm lý ác cảm với thua lỗ xuất hiện khiến nạn nhân hoảng loạn tìm kiếm sự trợ giúp trên không gian phi tập trung. Tận dụng thời cơ này, những kẻ lừa đảo giả danh bộ phận hỗ trợ kỹ thuật tung ra các đường link khôi phục giả mạo. Tâm trạng hoảng loạn, kết hợp với sự thiếu hụt kiến thức về cơ chế tự lưu ký, khiến nạn nhân mất cảnh giác và dẫn đến việc mất sạch số tài sản còn lại. Chuỗi sự kiện này minh chứng rõ nét rằng, rủi ro công nghệ thường xuyên được kích hoạt bởi các lỗ hổng tâm lý, và ngược lại, tổn thất công nghệ lại tiếp tục đẩy sự hoảng loạn tâm lý lên đỉnh điểm.
5. Một số khuyến nghị nhằm nâng cao năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z
Đối với cơ quan quản lý nhà nước
Trong quá trình triển khai thí điểm thị trường tài sản mã hóa theo Nghị quyết số 05/2025/NQ-CP, việc bảo đảm quyền và lợi ích hợp pháp của người tham gia thị trường cần được xác định là một trong những mục tiêu trọng tâm. Cơ quan quản lý cần xây dựng và cập nhật cơ sở dữ liệu về các tổ chức, nền tảng được cấp phép, đồng thời hoàn thiện cơ chế cảnh báo sớm đối với các dự án, nền tảng có dấu hiệu vi phạm hoặc lừa đảo. Bên cạnh đó, các thông điệp cảnh báo cần được truyền tải bằng hình thức phù hợp với từng nhóm đối tượng, đặc biệt trên các nền tảng số và mạng xã hội nhằm nâng cao hiệu quả truyền thông. Đồng thời, cần tăng cường cơ chế phối hợp giữa Ngân hàng Nhà nước Việt Nam, Ủy ban Chứng khoán Nhà nước, Bộ Công an, Bộ Giáo dục và Đào tạo cùng các cơ quan liên quan trong công tác giám sát, truyền thông và giáo dục tài chính, qua đó hình thành mạng lưới bảo vệ người tham gia thị trường một cách đồng bộ và hiệu quả.
Đối với thế hệ Z
Việc nâng cao năng lực tự bảo vệ trước hết cần bắt đầu từ thay đổi nhận thức, chuyển từ tâm lý tìm kiếm lợi nhuận ngắn hạn sang tư duy quản trị rủi ro và bảo toàn nguồn lực. Người trẻ không nên sử dụng các nguồn tài chính thiết yếu, như học phí, chi phí sinh hoạt hoặc vốn vay, để đầu tư vào các tài sản có mức độ biến động cao. Đồng thời, cần xây dựng kỷ luật ra quyết định bằng cách áp dụng “quy tắc trì hoãn 24 giờ” trước các lời mời gọi đầu tư hoặc giao dịch mang tính khẩn cấp nhằm hạn chế tác động của hội chứng FOMO. Về mặt kỹ thuật, việc sử dụng ví lạnh (cold wallet) để lưu trữ tài sản, bảo mật cụm từ khôi phục theo hình thức ngoại tuyến và không chia sẻ thông tin xác thực cho bất kỳ bên thứ ba nào là những nguyên tắc cơ bản nhằm giảm thiểu rủi ro mất tài sản số.
Đối với cơ sở giáo dục
Cần tăng cường vai trò trong việc trang bị năng lực tài chính số và kỹ năng quản trị rủi ro trên môi trường số cho sinh viên. Nội dung về tài sản mã hóa, an ninh mạng và Web3 nên được tích hợp vào các chương trình đào tạo phù hợp, kết hợp giữa kiến thức lý thuyết và các hoạt động thực hành, mô phỏng tình huống như nhận diện website giả mạo, phát hiện thư điện tử lừa đảo hoặc thực hành trên các môi trường thử nghiệm. Bên cạnh đó, các cơ sở giáo dục cần phát triển cơ chế tư vấn về tài chính và tâm lý nhằm hỗ trợ sinh viên khi gặp rủi ro trong quá trình tham gia các hoạt động đầu tư, góp phần hạn chế các quyết định tài chính thiếu thận trọng và giảm nguy cơ phát sinh các hệ lụy về kinh tế - xã hội.
Đối với nền tảng công nghệ và các KOL/KOC
Nâng cao trách nhiệm trong việc xây dựng môi trường đầu tư minh bạch và an toàn. Các nền tảng nên hạn chế sử dụng các yếu tố thiết kế có thể kích thích hành vi ra quyết định bốc đồng, đồng thời tăng cường các cơ chế cảnh báo rủi ro, xác thực giao dịch và phát hiện các hợp đồng thông minh có dấu hiệu bất thường. Đối với KOL/KOC, cần xây dựng các quy chuẩn về minh bạch thông tin, yêu cầu công khai các lợi ích tài chính liên quan đến hoạt động quảng bá, đồng thời không sử dụng các hình thức truyền thông tạo áp lực hoặc thúc đẩy người dùng đưa ra quyết định đầu tư thiếu cân nhắc.
6. Kết luận
Quá trình thể chế hóa thị trường tài sản mã hóa tại Việt Nam thông qua Luật Công nghiệp công nghệ số và cơ chế thí điểm theo Nghị quyết số 05/2025/NQ-CP đã tạo nền tảng pháp lý quan trọng cho sự hình thành và phát triển của thị trường. Tuy nhiên, hiệu quả của khung khổ pháp lý chỉ có thể được phát huy khi đi đôi với việc nâng cao năng lực tự bảo vệ và quản trị rủi ro của người tham gia thị trường. Bài viết cho thấy rằng, mặc dù thế hệ Z có lợi thế về khả năng tiếp cận và sử dụng công nghệ số, điều này không đồng nghĩa với năng lực nhận diện và phòng ngừa các rủi ro trong môi trường tài sản mã hóa. Các tác động của mạng xã hội, cơ chế vận hành của thuật toán và những đặc thù của mô hình tự lưu ký có thể làm gia tăng mức độ dễ bị tổn thương của nhóm đối tượng này. Trên cơ sở đó, bài viết đề xuất khung năng lực tự bảo vệ đa tầng, nhấn mạnh vai trò của kiến thức tài chính số, tư duy phản biện, kỷ luật hành vi và hiểu biết pháp lý trong việc nâng cao khả năng quản trị rủi ro của người dùng trong môi trường Web3.
Trong thời gian tới, các nghiên cứu tiếp theo cần mở rộng theo hướng sử dụng phương pháp định lượng và thực nghiệm hành vi để đánh giá mức độ tác động của các yếu tố tâm lý, mạng xã hội và công nghệ đối với quyết định đầu tư vào tài sản mã hóa. Kết quả nghiên cứu sẽ góp phần bổ sung cơ sở thực tiễn cho việc hoàn thiện chính sách bảo vệ người tiêu dùng tài chính số và thúc đẩy sự phát triển an toàn, bền vững của thị trường tài sản mã hóa tại Việt Nam.
Tài liệu tham khảo
1. Chainalysis (2025), The 2025 global crypto adoption index: Tracking digital asset adoption across emerging and developed markets. Chainalysis.
2. Chính phủ (2025), Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam.
3. Chính phủ (2026), Nghị định số 284/2026/NĐ-CP ngày 17/7/2026 quy định xử phạt vi phạm hành chính trong lĩnh vực công nghiệp công nghệ số và tài sản mã hóa.
4. Davis, F. D. (1989), Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
5. Federal Bureau of Investigation (FBI) (2026), Internet Crime Report 2025. Internet Crime Complaint Center (IC3).
6. Financial Action Task Force (FATF) (2025), Virtual assets: Targeted update on implementation of the FATF standards on virtual assets and virtual asset service providers. FATF.
7. International Organization of Securities Commissions (IOSCO) (2023), Policy recommendations for crypto and digital asset markets. IOSCO.
8. Kahneman, D., & Tversky, A. (1979), Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263-291. https://doi.org/10.2307/1914185
9. Organisation for Economic Co-operation and Development (OECD) (2025), Improving the digital financial literacy of crypto-asset users: Frameworks and policy guidelines. OECD Publishing.
10. Quốc hội (2025), Luật Công nghiệp công nghệ số (Luật số 71/2025/QH15).
11. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003), User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540
Tin liên quan


Tin khác
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô
Ứng dụng hệ sinh thái trí tuệ nhân tạo và tự động hóa trong chiến lược tối ưu hóa phễu chuyển đổi khách hàng tại các ngân hàng thương mại
Từ mùa Thu Độc lập đến nền tài chính hiện đại: Dấu ấn ngành Ngân hàng trong hành trình vươn mình của đất nước
Trí tuệ nhân tạo trong bảo mật dữ liệu chuỗi cung ứng tài chính
Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam
Cơ hội và thách thức của nghề kế toán, kiểm toán trong bối cảnh phát triển khoa học - công nghệ, hội nhập quốc tế
Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam
So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam
Chính sách vì dân - Kết nối niềm tin, bồi đắp khối đại đoàn kết toàn dân tộc
Thu hút FDI vào Việt Nam 6 tháng đầu năm 2026 và triển vọng