Tham vọng triệu tỷ đồng của một ngân hàng tư nhân

Theo tờ trình Đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2025 vừa công bố, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, HoSE:VPB) đặt mục tiêu tổng tài sản hợp nhất đến cuối năm nay đạt 1,13 triệu tỷ đồng, tăng 23% so với cuối năm 2024. Nếu hoàn thành kế hoạch này, VPBank sẽ trở thành ngân hàng tiếp theo gia nhập nhóm triệu tỷ, vốn đang chiếm áp đảo bởi nhóm quốc doanh.
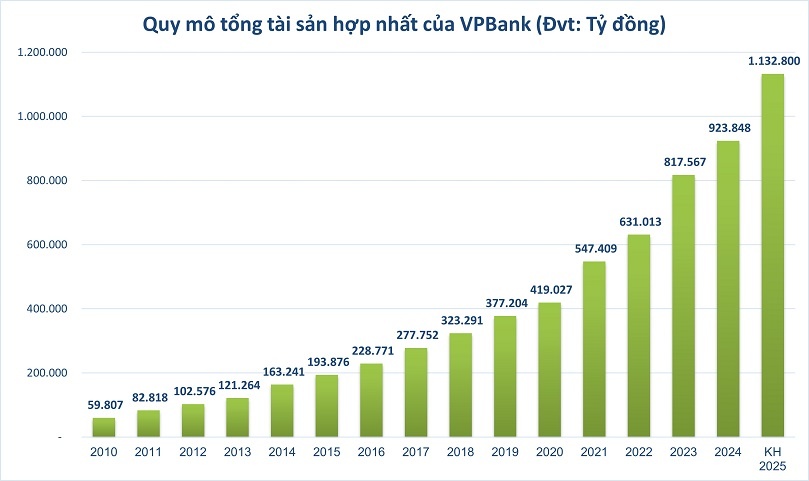
Đến hết năm 2024, mới chỉ có 5 nhà băng trong hệ thống ngân hàng cán mốc tổng tài sản triệu tỷ đồng, gồm BIDV, VietinBank, Agribank, Vietcombank và MB. Điểm chung của nhóm này là đều có một phần hoặc chiếm đa số bởi các cổ đông Nhà nước. VPBank, đến cuối năm 2024, ghi nhận quy mô tổng tài sản hợp nhất hơn 923.848 tỷ đồng.
 |
Câu lạc bộ “triệu tỷ đồng”
Với ngành ngân hàng, tổng tài sản là một trong những chỉ tiêu then chốt phản ánh quy mô, năng lực tài chính và vị thế cạnh tranh.
Tổng tài sản đóng vai trò nền tảng để đánh giá hiệu quả hoạt động thông qua các chỉ số tài chính như ROA (tỷ suất lợi nhuận trên tổng tài sản), thể hiện khả năng quản lý và khai thác hiệu quả nguồn lực, góp phần vào sự phát triển bền vững và ổn định của ngân hàng. Đồng thời, một ngân hàng sở hữu tổng tài sản lớn thường có lợi thế rõ rệt về uy tín đối với khách hàng, nhà đầu tư và đối tác, giúp nâng cao khả năng huy động vốn, đáp ứng các chuẩn mực quốc tế về tài chính.
Năm 2016, lần đầu tiên hệ thống ngân hàng Việt Nam ghi nhận nhà băng đạt tổng tài sản vượt 1 triệu tỷ đồng, là Agribank và BIDV. Ở thời điểm đó, đa số những ngân hàng tư nhân top đầu chỉ đạt ngưỡng tài sản 200.000 - 300.000 tỷ đồng. Mốc triệu tỷ trở thành là “ranh giới” phân chia hai nhóm ngân hàng quốc doanh và nhóm TMCP tư nhân.
Tuy nhiên, với sự năng động trong chiến lược, độ phủ trong những phân khúc riêng biệt và khả năng thích ứng nhanh trước biến động thị trường, các ngân hàng tư nhân Việt Nam dần thu hẹp khoảng cách về quy mô tổng tài sản so với nhóm ngân hàng quốc doanh.
Giai đoạn 2022-2023, quy mô tài sản của các ngân hàng tư nhân hàng đầu như VPBank, Techcombank, MB, hay ACB tăng trưởng vượt bậc, đạt mức 800.000 - 900.000 tỷ đồng, tương đương khoảng 50% quy mô nhóm quốc doanh, so với mức chỉ khoảng 30% vào 5 năm trước đó. Lần đầu tiên, ngành ngân hàng ghi nhận nhóm tư nhân có thể cán mốc tổng tài sản triệu tỷ đồng.
Sự thu hẹp khoảng cách này bắt nguồn từ việc các ngân hàng tư nhân tập trung mạnh vào chuyển đổi số, thúc đẩy phát triển các sản phẩm ngân hàng bán lẻ và khai thác hiệu quả phân khúc khách hàng cá nhân, SME với biên lợi nhuận cao và độ phủ phân khúc lớn.
Bên cạnh đó, cơ cấu quản trị linh hoạt, khả năng phản ứng nhanh với biến động thị trường và xây dựng các hệ sinh thái số tích hợp cũng giúp các ngân hàng tư nhân tận dụng hiệu quả cơ hội kinh doanh, qua đó thúc đẩy tăng trưởng tổng tài sản mạnh mẽ và bền vững hơn so với các ngân hàng quốc doanh vốn bị hạn chế bởi nhiều rào cản, đặc biệt là khả năng tăng vốn.
Bước tiến thần tốc của VPBank
Trong nhóm ngân hàng tư nhân, bước tiến của VPBank có thể xem là nổi trội nhất. Năm 2010, quy mô tổng tài sản của VPBank chỉ khiêm tốn hơn 59.800 tỷ đồng, so với mức trung bình trên 100.000 tỷ của nhóm tư nhân dẫn đầu hay quy mô 300.000-500.000 tỷ đồng của nhóm quốc doanh. Tuy nhiên, tổng tài sản của ngân hàng đã liên tục gia tăng với tốc độ nhanh chóng, vượt ngưỡng 400.000 tỷ đồng vào năm 2020, gấp gần 7 lần chỉ trong một thập kỷ.
Đáng chú ý, kể từ năm 2021, tốc độ tăng trưởng về quy mô tổng tài sản của VPBank còn gia tăng mạnh hơn rõ rệt, vượt qua các mốc quan trọng 500.000 tỷ đồng năm 2021 và tiếp tục vượt ngưỡng 800.000 tỷ đồng trong năm 2023. Mức tổng tài sản dự kiến lên đến 1,13 triệu tỷ đồng vào cuối năm 2025 của VPBank đạt gần gấp đôi so với năm 2021 và tăng gần 40% so với năm 2023.
 |
Đặc biệt, giai đoạn 2022–2025 chứng kiến tốc độ tăng trưởng nhanh nhất, trợ lực đến từ việc VPBank thực hiện các thương vụ tỷ đô la như thỏa thuận bán 49% vốn điều lệ tại FE CREDIT cho Công ty tài chính SMBC với định giá 2,8 tỷ USD năm 2021 và phát hành riêng lẻ 15% vốn cổ phần cho đối tác chiến lược Tập đoàn SMBC với giá trị hơn 35.900 tỷ đồng năm 2023. Những con số vượt bậc này cho thấy các quyết định chiến lược quan trọng như mở rộng hệ sinh thái, phát triển ngân hàng số, cũng như việc nâng cao hiệu quả huy động vốn và mở rộng mạng lưới khách hàng đã phát huy hiệu quả rõ nét.
Ngoài ra, sự tăng trưởng được thúc đẩy bởi nhiều yếu tố chiến lược. VPBank đã mở rộng hệ sinh thái tài chính thông qua việc phát triển các lĩnh vực hoạt động đa dạng và toàn diện, bao gồm: Công ty Chứng khoán VPBank (VPBankS), Công ty Bảo hiểm OPES và gần đây là tiếp nhận Ngân hàng GPBank theo phương án chuyển giao bắt buộc. Việc hợp tác chiến lược với Ngân hàng SMBC của Nhật Bản cũng giúp VPBank mở rộng cơ hội hợp tác với khách hàng FDI, gia tăng quy mô nhóm khách hàng lớn nhanh chóng.
Năm nay, cùng với VPBank, các ngân hàng Việt Nam tiếp tục đặt mục tiêu tăng trưởng tổng tài sản ở ngưỡng hai chữ số. Trong báo cáo triển vọng ngành ngân hàng năm nay, nhóm phân tích từ Công ty Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating), kỳ vọng năng lực tín nhiệm của các ngân hàng Việt Nam sẽ cải thiện, tiếp theo xu hướng hồi phục từ nửa cuối năm 2024, được dẫn dắt bởi các ngân hàng quốc doanh và một số ngân hàng lớn. Trong đó, nhiều chính sách của Chính phủ được triển khai để hỗ trợ tăng trưởng kinh tế và giải quyết các vướng mắc về pháp lý sẽ thúc đẩy hoạt động kinh doanh trong trong các ngành chính mà ngân hàng cho vay như sản xuất, thương mại, xây dựng và bất động sản.
Tin liên quan


Tin khác
WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Lãi suất năm 2027: Những yếu tố nào quyết định dư địa giảm?

Sáng 12/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.623 đồng

Ngân hàng Nhà nước tổ chức đào tạo về phương pháp theo dõi, đánh giá việc tuân thủ ESG tại các tổ chức tín dụng