Thị trường vốn Việt Nam dưới lăng kính FTSE Russell

 |
| Ăn phở sáng và trao đổi thông tin về kinh tế, chứng khoán trở thành nhu cầu mới trong giới đầu tư |
Việt Nam cán đích về kỹ thuật, bắt đầu giai đoạn triển khai
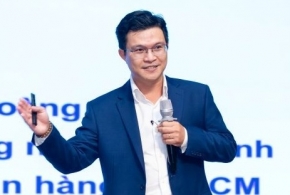
Từ góc nhìn của FTSE Russell, bà Wanming Du khẳng định trạng thái nâng hạng của Việt Nam không còn là câu chuyện “đang xem xét” mà đã được xác nhận về mặt kỹ thuật. Nếu cách đây 12 tháng Việt Nam mới đáp ứng 7 trong số 9 tiêu chí, thì đến thời điểm thông báo vào tháng 10, toàn bộ 9 tiêu chí đã được hoàn thành. Điều này đồng nghĩa với việc Việt Nam đã vượt qua đầy đủ các yêu cầu để được xếp vào nhóm Thị trường Mới nổi Sơ cấp (Secondary Emerging Market) trong khuôn khổ phân loại của FTSE.
Ở góc độ vị thế, theo phân tích của ông Thomas Nguyễn, có thể coi Việt Nam đã “cán đích” trên bản đồ phân hạng. Tuy nhiên, một bộ phận không nhỏ nhà đầu tư trong nước vẫn băn khoăn vì trên thị trường vẫn còn xuất hiện khái niệm “giai đoạn tạm thời”, “checkpoint”, hay mốc thời gian đến tháng 9 mới chính thức đưa vào rổ chỉ số. Câu hỏi được đặt ra là: đây có phải là một dạng “thử thách bổ sung” do Việt Nam còn điểm yếu nào đó, hay chỉ là một bước trong quy trình triển khai tiêu chuẩn vốn đã quen thuộc với các thị trường khác?
Từ thực tiễn vận hành, bà Wanming Du nhấn mạnh khoảng thời gian một năm kể từ khi công bố đến khi triển khai chính thức là chuẩn mực FTSE áp dụng cho nhiều trường hợp nâng hạng trước đây. Lý do không nằm ở việc “giữ chân” hay “treo” thị trường, mà xuất phát từ bản chất chuyển nhóm: đưa một thị trường ra khỏi rổ Cận biên (Frontier) và tích hợp vào rổ Mới nổi Sơ cấp trong hệ thống chỉ số chuẩn toàn cầu.
Khi đó, cấu trúc nhà đầu tư gắn với từng rổ chỉ số buộc phải dịch chuyển. Các quỹ chuyên theo dõi thị trường Cận biên cần thời gian để thoái vốn dần, trong khi các quỹ bám theo chỉ số Mới nổi bắt đầu chuẩn bị hạ tầng, thủ tục và quy trình vận hành để tiếp cận Việt Nam như một thị trường mới trong danh mục. Đi cùng với đó là yêu cầu rất cụ thể: hệ thống môi giới, lưu ký, vận hành phải cho phép các quỹ mô phỏng chỉ số giao dịch Việt Nam thông qua mô hình môi giới toàn cầu (global broker model) mà họ đang sử dụng cho các thị trường Mới nổi khác, thay vì phải trải qua một quy trình “onboarding” phức tạp riêng biệt tại địa phương.
Ở góc độ nhà đầu tư tổ chức, yêu cầu này rất rõ ràng: không muốn phải thiết kế thêm một bộ quy trình đặc thù chỉ để giao dịch một thị trường còn chiếm tỷ trọng nhỏ trong danh mục toàn cầu. Càng ít “ma sát quy trình”, khả năng thu hút dòng vốn càng cao. Bởi vậy, giai đoạn 12 tháng được FTSE công bố thực chất là bước chuẩn bị mang tính hạ tầng và vận hành cho toàn bộ hệ sinh thái liên quan, từ quỹ, môi giới toàn cầu đến công ty chứng khoán địa phương – trong đó các đơn vị như SSI đã và đang tham gia cung cấp cầu nối trung gian nhiều năm qua.
Như vậy, về danh nghĩa, Việt Nam đã được nâng hạng; phần việc còn lại là triển khai kỹ thuật để việc nâng hạng đó vận hành suôn sẻ trong hệ thống vốn toàn cầu. Đây là điểm phân biệt quan trọng giữa “chưa được nâng hạng” và “đã nâng hạng nhưng đang trong giai đoạn thực thi”.
Từ “ao nhỏ” ra “đại dương vốn”
Một trong những băn khoăn lớn của nhà đầu tư cá nhân là phản ứng giá ngắn hạn. Sau tin nâng hạng, thị trường chứng khoán Việt Nam không bùng nổ như nhiều người kỳ vọng, thậm chí đi ngang hoặc điều chỉnh nhẹ. Với tâm lý đã “chờ khoảnh khắc này cả đời”, không ít nhà đầu tư đặt câu hỏi: tại sao tin tốt lại đi kèm diễn biến giá không mấy sôi động?
Ở đây, ông Thomas Nguyễn đưa ra một góc nhìn mang tính nguyên lý: một thị trường khỏe mạnh là cơ chế chiết khấu tương lai. Khi thị trường đã tăng 25–30% trong năm, một phần kỳ vọng liên quan đến câu chuyện nâng hạng nhiều khả năng đã được phản ánh trước vào giá. Khoảng thời gian sau thông báo nâng hạng vì thế trở thành giai đoạn “tiêu hóa” thông tin, tương tự như cơ thể cần thời gian để tiêu hóa sau một bữa ăn thịnh soạn. Về mặt quản trị rủi ro, việc thị trường không tăng nóng liên tục mà bước vào trạng thái tích lũy sau một năm tăng mạnh lại là diễn biến được đánh giá lành mạnh đối với nhà đầu tư dài hạn.
Trên tầng nấc sâu hơn, câu chuyện cốt lõi không chỉ nằm ở biến động ngắn hạn mà ở quy mô “đại dương vốn” mà Việt Nam đang tiến vào. Bà Wanming Du phân tích: dòng vốn theo dõi các chỉ số Cận biên trên thế giới thực tế chỉ là một phần rất nhỏ so với lượng tài sản quản lý (AUM) gắn với các chỉ số Thị trường Mới nổi. Khi được nâng hạng, Việt Nam dịch chuyển từ “ao nước nhỏ” của Frontier sang “đại dương” vốn của Emerging, nơi lượng vốn theo đuổi có thể lớn gấp hàng chục lần.
Theo ước tính trao đổi trong chương trình, dòng tiền theo đuổi thị trường Mới nổi có thể gấp khoảng 15–20 lần so với thị trường Cận biên; nếu coi 1 đô la đang vận hành ở rổ Cận biên, thì ở rổ Mới nổi có thể là 20–25 đô la. Điều này lý giải tại sao nâng hạng không chỉ là câu chuyện thu hút thêm vài dòng vốn chuyên biệt mà là quá trình “mở cửa” cho cả một lớp nhà đầu tư mới với quy mô hoàn toàn khác.
Tuy nhiên, dòng vốn đó không “ập đến” chỉ trong vài tuần sau thông báo. Cơ chế triển khai của FTSE đã được bà Wanming Du phác thảo khá rõ ràng. Trong 12 tháng tiếp theo, điểm mấu chốt là:
- Vào tháng 3 sẽ có một “checkpoint” để xác nhận lại tiến độ triển khai và công bố lộ trình cụ thể, bao gồm số lượng đợt chuyển đổi (tranches).
- Đến tháng 9/2026 là thời điểm dự kiến bắt đầu triển khai chính thức việc đưa Việt Nam vào rổ chỉ số theo xác nhận trước đó.
Trước tháng 9, khoảng một tháng, FTSE sẽ công bố danh sách các cổ phiếu dự kiến được thêm vào chỉ số. Đây là thông tin có tác động lớn đến thị trường, bởi đó chính là nhóm mã sẽ đón nhận dòng vốn thụ động của các quỹ mô phỏng chỉ số. Đến “ngày tái cơ cấu” (rebalance day), dòng tiền thực tế sẽ chảy vào các cổ phiếu này theo đúng quy tắc đã được công bố công khai, minh bạch để tránh gây sốc cho thị trường.
Đáng chú ý, theo bà Wanming Du, FTSE không dừng lại ở việc nâng hạng rồi “rời đi”. Mối quan hệ hợp tác với cơ quan quản lý và sở giao dịch còn hướng tới việc phát triển sản phẩm tài chính đa dạng hơn trên thị trường Việt Nam. Hiện nay, sản phẩm vẫn được đánh giá là tương đối đơn điệu, trong khi yêu cầu về chiều sâu hàng hóa – từ số lượng cổ phiếu niêm yết, các đợt IPO mới đến các sản phẩm chỉ số, phái sinh – là rất cấp thiết nếu Việt Nam muốn tận dụng hết cơ hội từ “cơn sóng thần” vốn dự kiến hình thành trong 12–36 tháng tới.
Bối cảnh năm 2025 được mô tả là thời điểm cực kỳ thuận lợi cho bước ngoặt này: ổn định chính trị, thanh khoản dẫn đầu khu vực, tăng trưởng GDP tích cực, cùng với các dấu mốc như 80 năm Quốc khánh và 25 năm hình thành thị trường vốn. Trong “bức tranh ghép hình” đó, nâng hạng thị trường vốn là mảnh ghép hoàn chỉnh giúp củng cố niềm tin của nhà đầu tư rằng Việt Nam đang đi đúng hướng, không chỉ trong một chu kỳ giá ngắn hạn, mà ở tầm nhìn thế hệ.
“Chiếc Ferrari” mang tên Việt Nam và câu chuyện cần được kể lại với thế giới
Một nội dung quan trọng khác của cuộc trao đổi là câu chuyện hình ảnh và truyền thông của thị trường Việt Nam trong mắt nhà đầu tư toàn cầu. Bà Wanming Du nhận định Việt Nam là một “viên ngọc quý” với nhiều yếu tố thuận lợi đã được kiểm chứng trong hai năm qua: hạ tầng cải thiện, ổn định chính trị, hưởng lợi từ dịch chuyển chuỗi cung ứng, thanh khoản và GDP cải thiện rõ rệt. Tuy nhiên, thế giới tài chính toàn cầu vẫn bị phân tán sự chú ý bởi những “điểm nóng” như Mỹ, Trung Quốc, EU, trong khi Việt Nam chưa được truyền thông đủ mạnh ra ngoài châu Á.
Từ phía doanh nghiệp chứng khoán, ông Thomas Nguyễn dùng hình ảnh một chiếc “Ferrari” để mô tả tiềm năng Việt Nam: một tài sản chất lượng cao nhưng chưa được nhiều người biết đến vì số đông nhà đầu tư toàn cầu đang mải nhìn vào những “chiếc Tesla” – tức là các thị trường lớn, quen thuộc trong danh mục. Ở vị thế người làm nghề, ông có đặc quyền được kể câu chuyện về “chiếc Ferrari” này, nhưng nếu đặt mình vào vị trí nhà quản lý danh mục lớn ở New York hay Hồng Kông, sự chú ý vẫn sẽ dồn vào những thị trường chiếm tỷ trọng lớn trong chỉ số.
Thông điệp rút ra là: Việt Nam cần tiếp thị mình một cách nhất quán, chính xác và bền bỉ, thay vì chỉ tiếp cận theo kiểu “ngẫu hứng” trong ngắn hạn. Nâng hạng là một dấu mốc, nhưng để dòng vốn quy mô lớn thực sự gắn bó, câu chuyện về Việt Nam phải được kể đi kể lại bằng ngôn ngữ mà nhà đầu tư toàn cầu hiểu và quen thuộc: quy tắc minh bạch, mô hình vận hành đồng nhất với chuẩn quốc tế, môi trường đầu tư dễ tiếp cận, và một lộ trình cải cách thể chế được duy trì liên tục.
Ở một tầng mềm hơn, những chia sẻ của bà Wanming Du về Hà Nội cũng góp thêm một lớp nghĩa khác cho sức hút Việt Nam. Việc một chuyên gia quốc tế mô tả Hà Nội là “siêu thực”, là nơi vừa hội tụ các thương hiệu quốc tế, vừa giữ được bản sắc truyền thống trong từng góc phố, quán ăn vỉa hè, cho thấy sức hấp dẫn văn hóa – xã hội của Việt Nam không chỉ nằm trên bảng điện tử giá cổ phiếu. Đó là bối cảnh sống động mà trong đó thị trường vốn đang phát triển, là phần nền ít được nói đến nhưng lại góp phần định hình cảm xúc và niềm tin của nhà đầu tư nước ngoài khi quyết định gắn bó dài hạn.
Tin liên quan
Tin khác

Phố Wall đỏ lửa, giá dầu vượt 100 USD

Nâng hạng thị trường: Minh bạch phải trở thành “tài sản” của doanh nghiệp

Nâng hạng mở cửa dòng vốn, chứng khoán tháng 9 bước vào “phép thử” mới?

Tháo gỡ “điểm nghẽn” để khơi thông nguồn lực từ khu vực FDI
Nâng hạng mở cửa dòng vốn, nhưng tiền ngoại có ở lại?

Phố Wall chịu sức ép từ giá dầu và lạm phát

Blue-chip trở lại trợ lực, VN-Index bật tăng gần 9 điểm
MCH vào VN30, FTSE Global All Cap: Điều gì đang thay đổi với cổ phiếu Masan Consumer?

Khối ngoại mua ròng trên HNX và UPCoM, giao dịch phái sinh VN30 tăng gần 13%

Bồi đắp hệ sinh thái vốn dài hạn cho nền kinh tế