Thu hồi nợ khó khăn ảnh hưởng đến phát triển tín dụng tiêu dùng

| Gỡ vướng pháp lý, đẩy nhanh thu hồi nợ Gian nan xử lý tài sản bảo đảm thu hồi nợ vay Xử lý, thu hồi nợ là nhiệm vụ trọng tâm |
Phát biểu khai mạc Hội thảo, Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng Nguyễn Quốc Hùng cho biết, hiện nay, NHNN quy định hoạt động tín dụng tiêu dùng của các TCTD, chi nhánh ngân hàng nước ngoài gồm 3 hình thức: Cho vay phục vụ nhu cầu đời sống của TCTD, chi nhánh ngân hàng nước ngoài; Cho vay tiêu dùng của công ty tài chính tiêu dùng; Cấp tín dụng thông qua nghiệp vụ phát hành và sử dụng thẻ tín dụng (sau đây gọi chung là tín dụng tiêu dùng).
 |
| Toàn cảnh Hội thảo |
Đến cuối tháng 9/2023, toàn hệ thống có 84 TCTD triển khai hoạt động tín dụng tiêu dùng, trong đó có 15 công ty tài chính tiêu dùng. Tổng dư nợ cho vay nền kinh tế khoảng 12.749 nghìn tỷ đồng, trong đó tín dụng tiêu dùng của toàn hệ thống đạt khoảng 2.703 nghìn tỷ đồng, chiếm tỷ trọng 21,2% tổng dư nợ nền kinh tế (trong đó, dư nợ cho vay tiêu dùng của các công ty tài chính tạm tính là 134.279 tỷ đồng, chiếm khoảng 5% dư nợ cho cho vay tiêu dùng toàn hệ thống). “Đây có thể được coi là kênh dẫn vốn hiệu quả đối với người dân trong xã hội”, ông Hùng nhận định.
Dưới góc độ của cơ quan quản lý, Phó Thống đốc Thường trực NHNN Đào Minh Tú cho biết, để tạo điều kiện cho tín dụng tiêu dùng phát triển đồng thời quản lý hoạt động an toàn, nâng cao chất lượng tín dụng của các TCTD, trong thời gian qua NHNN đã hoàn thiện hệ thống các văn bản quy phạm pháp luật tạo điều kiện thuận lợi cho các TCTD thực hiện cho vay tiêu dùng; Ban hành các quy định về giới hạn giải ngân, hệ số rủi ro đối với các khoản cho vay phục vụ đời sống để quản lý hiệu quả chất lượng tín dụng cũng như kiểm soát mục đích sử dụng vốn vay của khách hàng. Đồng thời tăng cường công tác thanh tra, giám sát hoạt động tín dụng tiêu dùng để kịp thời phát hiện, chấn chỉnh, cảnh báo các TCTD về các vấn đề rủi ro.
 |
| Phó Thống đốc Thường trực NHNN Đào Minh Tú phát biểu chỉ đạo tại Hội thảo |
Để giúp người dân dễ dàng tiếp cận vốn vay nhất là lĩnh vực cho vay phục vụ đời sống và tiêu dùng cá nhân, từ đó hạn chế tín dụng đen cũng như phổ cập tài chính toàn diện quốc gia, các TCTD đã tích cực thực hiện nhiều biện pháp để cải thiện tình hình hoạt động, tăng dư nợ tín dụng theo phê duyệt của NHNN, kiểm soát và nâng cao chất lượng tín dụng, tiết giảm chi phí, nâng dần hiệu quả sử dụng vốn, cải cách thủ tục hành chính, đa dạng hóa danh mục sản phẩm, mở rộng mạng lưới đặc biệt là khu vực vùng sâu, vùng xa...
Tuy nhiên, hiện nay, tình hình kinh tế trong nước gặp nhiều khó khăn và nền kinh tế toàn cầu diễn biến phức tạp, khó lường dẫn đến hoạt động cho vay nói chung và đặc biệt là cho vay tiêu dùng nói riêng gặp nhiều thách thức với tỷ lệ tăng trưởng thấp, đến cuối tháng 9/2023, dư nợ cho vay tiêu dùng toàn hệ thống chỉ tăng khoảng 1,53% so với cuối năm 2022 (mức tăng rất thấp so với 5 năm qua). Bên cạnh đó, tỷ lệ nợ xấu trong tín dụng tiêu dùng toàn hệ thống có xu hướng gia tăng khoảng gần 3,7% tổng dư nợ tín dụng tiêu dùng, trong khi từ năm 2018 đến năm 2022, tỷ lệ nợ xấu này chỉ trên/dưới 2%. Thậm chí tỷ lệ nợ xấu của các công ty tài chính có nguy cơ tăng trên 15%, nhiều công ty lâm vào tình trạng khó khăn, thậm chí thua lỗ do phải trích dự phòng rủi ro nợ xấu tăng cao.
 |
| Tổng thư ký Hiệp hội Ngân hàng Việt Nam Nguyễn Quốc Hùng chia sẻ thực trạng hoạt động cho vay tiêu dùng |
Lý giải tỷ lệ nợ xấu cho vay tiêu dùng ngày càng tăng cao, ông Nguyễn Quốc Hùng cho biết, ngoài những yếu tố khách quan với khó khăn chung còn có những yếu tố chủ quan và rất nguy hiểm mà chưa có chế tài xử lý đó là khách hàng cố tình không trả nợ, người trước khuyên người sau không trả nợ, thậm chí cán bộ công ty đến đòi nợ hoặc nhắc nợ thì chống đối, tố cáo, vu khống cán bộ là dùng biện pháp manh động để đòi nợ đến chính quyền; Các hội nhóm rủ nhau “bùng nợ” tràn lan trên mạng xã hội kéo theo nhiều hệ lụy cho các TCTD nhưng không bị xử lý… Tất cả những điều trên làm cho hoạt động thu hồi nợ, đặc biệt là nợ tín dụng tiêu dùng của TCTD gặp rất nhiều khó khăn, một số TCTD buộc phải chủ động cắt giảm danh mục cho vay tiêu dùng, tránh nợ xấu tiếp tục phát sinh.
Phó Thống đốc Đào Minh Tú nhấn mạnh, đây là những vấn đề đáng lưu tâm cần sớm giải quyết để lấy lại niềm tin trong hoạt động kinh doanh cho các công ty tài chính, các TCTD, khơi thông dòng vốn tín dụng, đẩy mạnh cho vay tiêu dùng. Phó Thống đốc mong muốn, qua các bài tham luận, các ý kiến phát biểu của các đại biểu tại Hội thảo này, sẽ tìm ra các giải pháp hữu hiệu, đồng thời kiến nghị với các cấp có thẩm quyền hỗ trợ tạo điều kiện cho các TCTD phát triển lành mạnh, bền vững, giúp tín dụng tiêu dùng ngày càng trở thành kênh dẫn vốn hiệu quả với người dân.
Về phía NHNN sẽ tiếp tục điều hành tín dụng tiêu dùng phù hợp với xu hướng phát triển của thị trường trong thời gian tới và phù hợp với định hướng, mục tiêu của Chiến lược chính toàn diện quốc gia nhằm tăng khả năng tiếp cận vốn, dịch vụ tài chính cho người dân. Theo đó, NHNN sẽ tạo điều kiện thuận lợi để các TCTD phát triển hoạt động cho vay tiêu dùng lành mạnh. Đồng thời NHNN tiếp tục rà soát, kịp thời hoàn thiện khuôn khổ pháp lý về tín dụng tiêu dùng của các TCTD nói chung và các công ty tài chính nói riêng. Khuyến khích các TCTD ứng dụng khoa học công nghệ, phát triển các sản phẩm cho vay tiêu dùng.
Để giải quyết những vấn đề bất cập trên, tại Hội thảo các đại biểu đề xuất cần phải truyền thông trên các phương tiện thông tin đại chúng, trên các trang mạng xã hội (Facebook, zalo…) để tẩy chay các hành động vay tiền sau đó cố tình không trả nợ cho NHTM, công ty tài chính tạo ra sức ép dư luận để lên án hiện tượng bùng nợ, lập hội nhóm cùng nhau trốn nợ.
Bộ Công an xem xét tạo điều kiện thuận lợi cho các TCTD, công ty tài chính tiếp cận Cơ sở dữ liệu quốc gia về dân cư, giúp giảm thiểu gian lận trong việc trộm cắp danh tích, giả mạo danh tính. Bộ Công an sớm triển khai Công cụ chấm điểm mức Khả tín, khai thác Big Data (thông tin thuế, thông tin sử dụng dịch vụ tiện ích, thông tin thuê nhà…), nghiên cứu bộ chấm điểm Alternative Scoring và điểm hành vi của CIC, cũng như các NHTM để nâng cao tính tin cậy của công cụ. (tham khảo bài học từ các quốc gia khác).
Các NHTM, công ty tài chính cần thống nhất hiệp thương để đưa ra các tuyến bố chung về chế tài với việc cố tình, trây ì trả nợ. Ví dụ, nếu người vay bị đánh giá lẩn tránh, trây ì trả nợ tại 1 TCTD, công ty tài chính sẽ không được cấp tín dụng tại các TCTD, công ty tài chính khác, nhất là cấp thẻ tín dụng vay mua ô tô,…
Một trong những giải pháp quan trọng để có thể xử lý hiệu quả những bất cập trên được các đại biểu đưa ra đó là đẩy nhanh tiến độ luật hóa Nghị quyết 42 tích hợp trong luật TCTD. Luật và các văn bản pháp quy dưới luật, như Nghị định bảo vệ quyền lợi người tiêu dùng, cần có quy định về trách nhiệm của cá nhân vay vốn (người tiêu dùng sử dụng dịch vụ tài chính) về nghĩa vụ “Vay - Trả” và điều kiện để được bảo vệ quyền lợi chính đáng trong vai trò người sử dụng dịch vụ (người tiêu dùng). NHNN và các Bộ, Ngành phối hợp nghiên cứu xây dựng cơ sở hành lang pháp lý đối với mảng cho vay tiêu dùng theo mô hình công ty fintech, App online...
Ngoài ra, đại diện Hiệp hội Ngân hàng Việt Nam đề xuất nghiên cứu xây dựng hành lang pháp lý cho phép các tổ chức thu hồi nợ trung gian chuyên nghiệp hoạt động thu hồi nợ, hỗ trợ cho các NHTM, công ty tài chính trong quá trình cho vay tiêu dùng…

Tin khác

Hoán đổi ngoại tệ: Đã có gần 50 nghìn tỷ đồng được cung ứng cho hệ thống ngân hàng

Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Sáng 11/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.611 đồng

Ngân hàng tăng vốn: Củng cố năng lực cho tăng trưởng dài hạn

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Nảy mầm vui từ dòng vốn nhà ở xã hội

Thống đốc Phạm Đức Ấn tiếp Đoàn Ban Giám đốc Ngân hàng Đầu tư Cơ sở hạ tầng châu Á (AIIB)

VietinBank công bố hệ thống ba phân hạng khách hàng ưu tiên mới: Nâng tầm trải nghiệm, kiến tạo giá trị đồng hành toàn diện

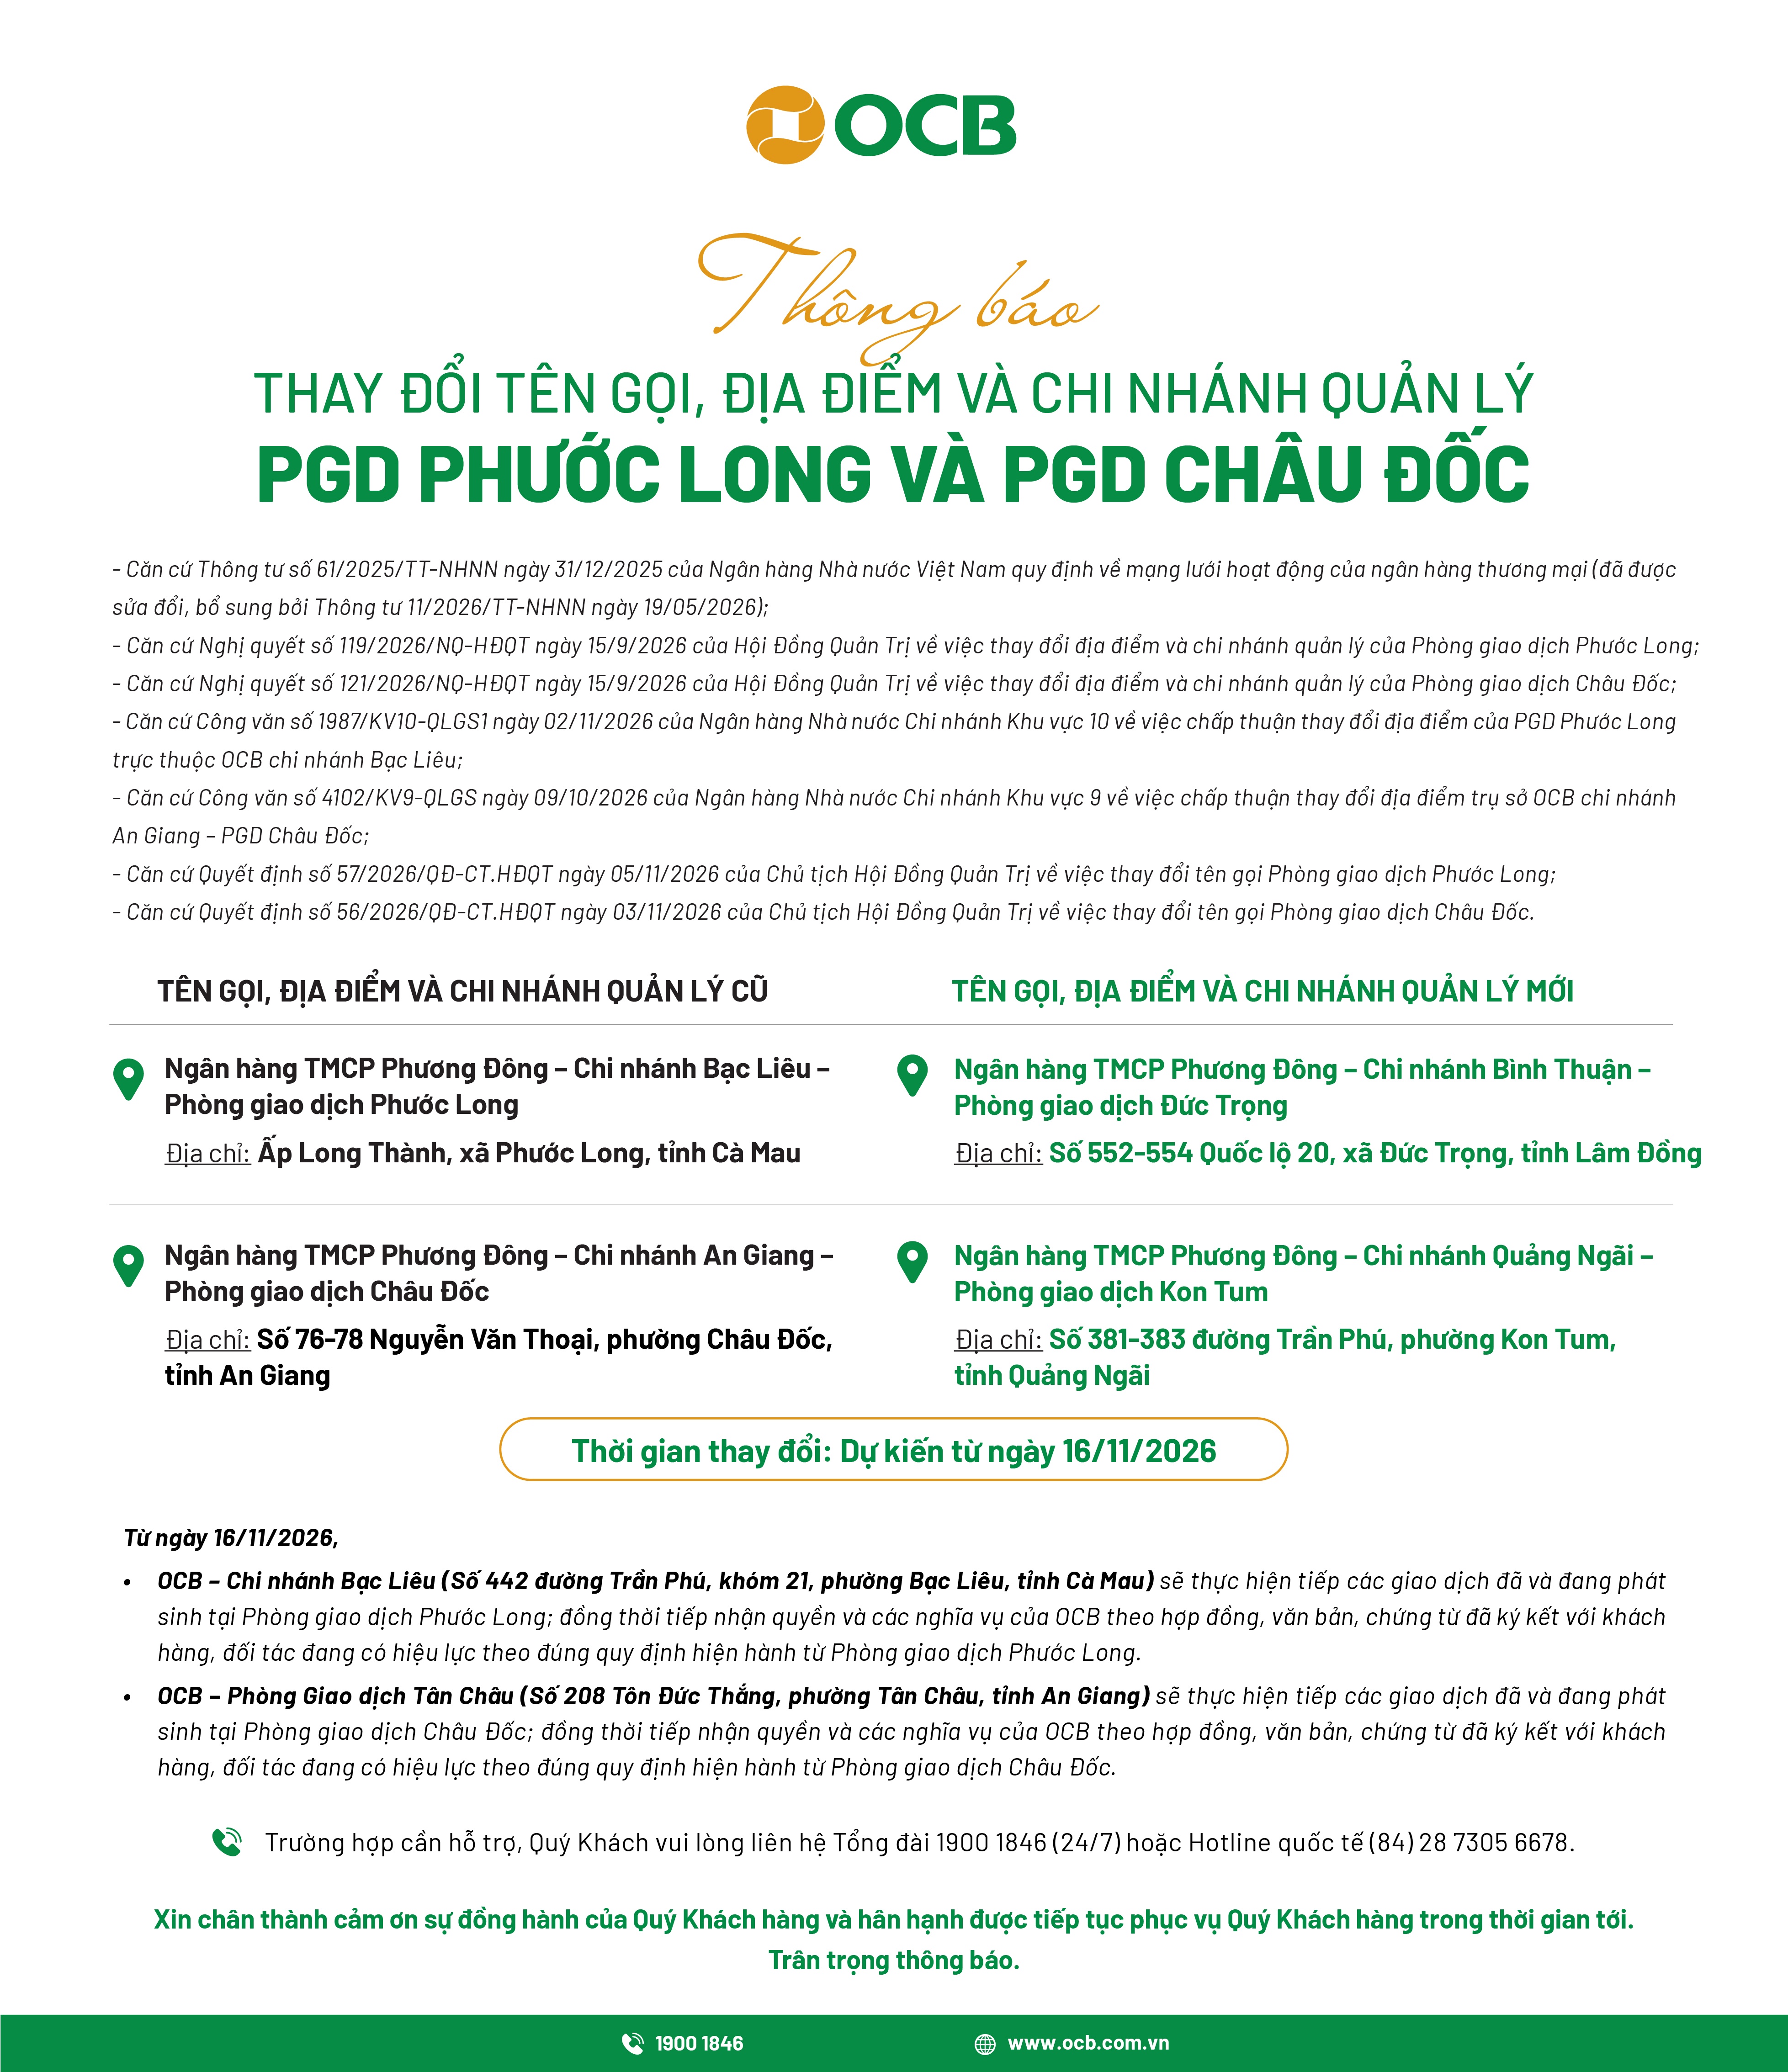
OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý Phòng giao dịch Phước Long và Phòng giao dịch Châu Đốc