Tích cực hỗ trợ doanh nghiệp vượt khó

Mở rộng phạm vi
Một trong những sửa đổi, bổ sung đáng lưu ý là Thông tư 03 mở rộng hơn về phạm vi các khoản nợ được cơ cấu lại thời hạn trả nợ. Cụ thể, theo Thông tư 01, nợ được cơ cấu lại thời hạn trả nợ là những khoản nợ phát sinh nghĩa vụ trả nợ gốc và/hoặc lãi trong khoảng thời gian từ ngày 23/01/2020 đến ngày liền kề sau 3 tháng kể từ ngày Thủ tướng Chính phủ công bố hết dịch Covid-19; có nghĩa là những khoản nợ phát sinh trước ngày 23/1/2020. Tuy nhiên theo Thông tư 03, nợ được cơ cấu lại thời hạn trả nợ là những khoản nợ phải phát sinh trước ngày 10/6/2020 và phát sinh nghĩa vụ trả nợ gốc và/hoặc lãi trong khoảng thời gian từ ngày 23/01/2020 đến ngày 31/12/2021.
Thông tư 03 cũng quy định cụ thể hơn về điều kiện cơ cấu lại thời hạn trả nợ. Cụ thể, số dư nợ của khoản nợ được cơ cấu lại thời hạn trả nợ khi thuộc một trong các trường hợp sau đây: Số dư nợ còn trong hạn hoặc quá hạn đến 10 ngày kể từ ngày đến hạn thanh toán, thời hạn trả nợ theo hợp đồng, thỏa thuận; Số dư nợ của khoản nợ phát sinh trước ngày 23/1/2020 và quá hạn trong khoảng thời gian từ ngày 23/1/2020 đến ngày 29/3/2020; Số dư nợ của khoản nợ phát sinh từ ngày 23/1/2020 và quá hạn trước ngày 17/5/2021.
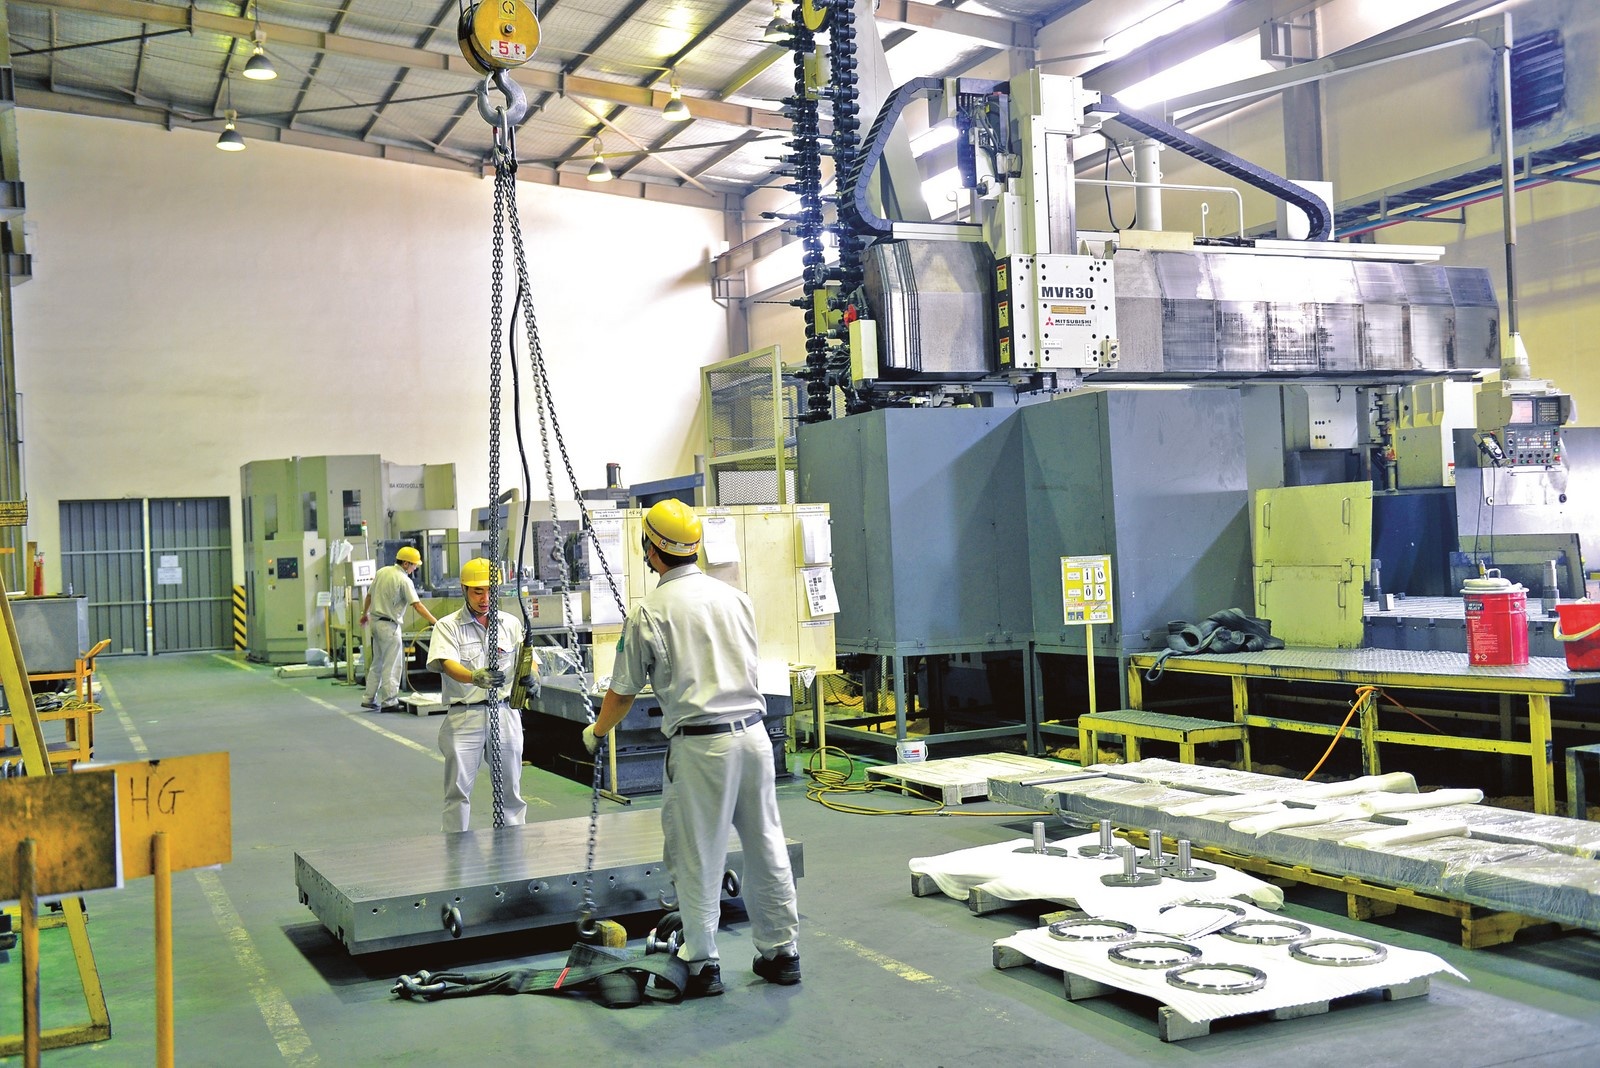 |
| Những giải pháp của Thông tư 03 được đánh giá là sẽ tiếp tục hỗ trợ tích cực cho sản xuất kinh doanh |
Bên cạnh đó, các khoản nợ phải được TCTD đánh giá khách hàng không có khả năng trả nợ đúng hạn nợ gốc và/hoặc lãi theo hợp đồng, thỏa thuận do doanh thu, thu nhập sụt giảm bởi ảnh hưởng của dịch Covid -19. Đồng thời, khách hàng có đề nghị được cơ cấu lại thời hạn trả nợ và TCTD đánh giá khách hàng có khả năng trả nợ đầy đủ nợ gốc và/hoặc lãi theo thời hạn trả nợ được cơ cấu lại… Đặc biệt, thời gian cơ cấu lại thời hạn trả nợ cho khách hàng được thực hiện đến hết ngày 31/12/2021.
Một quy định đáng chú ý nữa tại Thông tư 03 đó là việc TCTD sẽ quyết định miễn, giảm lãi suất và phí theo quy định nội bộ đối với dư nợ của khoản nợ phát sinh trước ngày 10/6/2020 từ hoạt động cấp tín dụng mà nghĩa vụ trả nợ gốc và lãi đến hạn thanh toán trong khoảng thời gian từ ngày 23/1/2020 đến 31/12/2021 và khách hàng không có khả năng trả nợ đúng hạn do doanh thu, thu nhập sụt giảm bởi ảnh hưởng của dịch Covid-19.
Cũng có ý kiến lo ngại, nếu để các ngân hàng tự quyết định thì có thể ngân hàng không tự giác hỗ trợ khách hàng. Tuy nhiên Tổng giám đốc OCB Nguyễn Đình Tùng cho rằng, không cần phải quá lo lắng về điều này. Thực tế, quan hệ vay vốn giữa người dân, doanh nghiệp với ngân hàng là mối quan hệ “cộng sinh”. Khách hàng làm ăn tốt, trả được nợ ngân hàng mới phát triển tốt. Nếu họ gặp khó khăn mà ngân hàng cố tình làm khó thì chỉ dẫn đến chuyện đổ vỡ, thiệt thòi cho cả hai bên. Bởi vậy ngân hàng luôn tìm các phương án phù hợp để tháo gỡ khó khăn cho khách hàng, hỗ trợ khách hàng phát triển.
“Trường hợp khách hàng gặp khó khăn trong việc trả nợ gốc thì ngân hàng có thể giảm lãi, thậm chí là miễn luôn. Nhưng nếu khách hàng kinh doanh tốt trở lại có lãi thì phải trả lãi cho ngân hàng. Bên cạnh đó, ngân hàng cũng là doanh nghiệp, phải bảo vệ cổ đông, bảo vệ quyền lợi người gửi tiền, cân bằng lợi ích của người vay tiền cho phù hợp”, ông Tùng bày tỏ quan điểm.
Hỗ trợ cả doanh nghiệp và ngân hàng
Đánh giá về những thay đổi này, TS. Võ Trí Thành - Thành viên Hội đồng tư vấn chính sách tài chính, tiền tệ quốc gia cho biết, Thông tư 03 có nhiều thay đổi rất tích cực. “Quy định mới tại Thông tư 03 một mặt khuyến khích các TCTD xem xét mạnh dạn cho vay mới tạo thuận lợi đối với những khách hàng đang được cơ cấu. Mặt khác, khách hàng có thêm dư địa thời gian để xoay xở khắc phục ảnh hưởng của Covid-19, cũng như thực hiện nghĩa vụ với các ngân hàng”, TS. Thành nhận định thêm.
TS. Cấn Văn Lực - chuyên gia kinh tế trưởng BIDV cũng nhận định, những thay đổi tại Thông tư 03 sẽ hỗ trợ cho cả ngân hàng lẫn doanh nghiệp. Cụ thể, về phía doanh nghiệp sẽ không phải chuyển nhóm nợ và có cơ hội tiếp cận vốn vay mới. Về phía ngân hàng cũng không chuyển nhóm nợ đối với khoản nợ được cơ cấu và trích lập dự phòng rủi ro đầy đủ trong 3 năm. Quan trọng hơn là yêu cầu ngân hàng trích lập dự phòng rủi ro sẽ phản ánh đúng hơn bản chất của các khoản nợ xấu. Mặt khác, giúp ngân hàng chủ động nguồn lực tài chính đề phòng trong tương lai nếu khoản nợ đó thành nợ xấu thì có nguồn lực để xử lý.
Một chuyên gia làm việc lâu năm trong ngành Ngân hàng đánh giá, kịch bản trích lập dự phòng xử lý khoản nợ cơ cấu trong 3 năm là hợp lý, thậm chí có phần “xông xênh” để các ngân hàng xử lý, trích lập dự phòng dần. Trên thực tế, thời gian gần đây các ngân hàng cũng đã chủ động ứng phó với kịch bản nợ xấu có thể tăng lên vì đại dịch Covid-19 bằng cách tăng trích lập dự phòng rủi ro để có nguồn xử lý. Chẳng hạn như, tỷ lệ trích lập dự phòng rủi ro bao nợ xấu của Vietcombank lên tới 380%, hay như VietinBank cũng ở mức 160%...
Việc được cơ cấu lại thời hạn trả nợ đến cuối năm nay là tin rất vui đối với doanh nghiệp nhất là những doanh nghiệp đang có khoản vay lớn. Lãnh đạo một công ty xuất nhập khẩu đánh giá, việc cơ cấu lại thời hạn trả nợ sẽ giúp doanh nghiệp giãn bớt áp lực trả nợ trong ngắn hạn để tập trung sản xuất - kinh doanh. Từ đó, tiếp sức doanh nghiệp vượt qua giai đoạn khó khăn do ảnh hưởng của dịch Covid-19 kéo dài.
Năm 2021 là khởi đầu mới của Đại hội XIII của Đảng và khởi đầu chu kỳ kinh tế mới. Tình hình kinh tế chuyển biến tích cực, dịch bệnh trong nước được kiểm soát tốt, ngoài chính sách mới của NHNN, các DN rất kỳ vọng Chính phủ, các bộ, ngành khác cùng vào cuộc với những hỗ trợ thiết thực tạo sức bật phát triển cho cộng đồng DN nói riêng, nền kinh tế nói chung.
Tin liên quan


Tin khác

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp