Tiếp sức người trẻ sở hữu nhà: Cần đồng bộ từ vốn vay đến nguồn cung nhà ở

Ngân hàng hỗ trợ người trẻ mua nhà
Trao đổi tại Hội thảo “Đòn bẩy tài chính hiệu quả - Người trẻ sở hữu nhà”, ông Hà Quang Hưng - Phó cục trưởng Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng chia sẻ, dù khả năng tài chính và thu nhập của người trẻ Việt Nam có những cải thiện tích cực trong những năm gần đây, nhưng vẫn chưa theo kịp đà tăng của giá nhà ở, dẫn đến khả năng sở hữu thực tế của đa số người trẻ vẫn rất hạn chế. Để mua được một căn nhà trung bình 70m2, giá bán 3-4 tỷ đồng tại các đô thị lớn, người trẻ phải cần tới 20-25 năm thu nhập. Trên thực tế, phần lớn các cặp vợ chồng trẻ tại đô thị với thu nhập trung bình 20–30 triệu đồng/tháng vẫn phải thuê nhà hoặc sống cùng gia đình, bởi rất ít người đủ khả năng tích lũy để mua nhà thương mại trước tuổi 30 nếu không có hỗ trợ tài chính từ gia đình hoặc các chương trình tín dụng ưu đãi. Tốc độ tăng của giá nhà bỏ xa mức tăng thu nhập bình quân của người dân, đặc biệt là giới trẻ.
Trước thực trạng đó, bà Hà Thu Giang, Vụ trưởng Vụ Tín dụng, NHNN cho biết, trong thời gian qua NHNN đã ban hành một số quy định nhằm khuyến khích TCTD cấp tín dụng đối với nhà ở xã hội, đồng thời thường xuyên chỉ đạo các TCTD hướng dòng vốn tín dụng vào phân khúc nhà ở giá rẻ, nhà ở cho người thu nhập thấp. Song song với đó là tích cực phối hợp với Bộ Xây dựng, các cơ quan liên quan trong việc hoàn thiện cơ chế, chính sách, tháo gỡ khó khăn trong việc triển khai, xây dựng nhà ở xã hội. NHNN cũng chỉ đạo TCTD bằng nguồn lực của chính mình như nâng cao khả năng huy động vốn, tiết giảm chi phí hoạt động... để triển khai cho vay một số chương trình đối với nhà ở xã hội, nhà ở cho người thu nhập thấp, các đối tượng chính sách. Đơn cử như Chương trình cho vay theo Nghị quyết 33/NQ-CP của Chính phủ đối với chủ đầu tư và người mua nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư với lãi suất ưu đãi. Thời điểm này đã có 9 ngân hàng đăng ký tham gia Chương trình với quy mô là 145.000 tỷ đồng. Riêng đối với người trẻ dưới 35 tuổi, lãi suất ưu đãi áp dụng đến 15 năm. Hiện nay, lãi suất cho vay trong 5 năm đầu là 5,9%/năm.
Bà Giang cho biết, đến ngày 30/4/2025, các NHTM đã cam kết cấp tín dụng khoảng 7.803 tỷ đồng cho 38 dự án, doanh số cho vay của các NHTM là 3.866 tỷ đồng, trong đó cho chủ đầu tư là 3.281 tỷ đồng và người mua nhà là 585 tỷ đồng. Kết quả giải ngân đến nay đã có sự cải thiện rõ rệt, tháng sau cao hơn tháng trước, tương ứng với số lượng dự án công bố tăng thêm. Ngoài các chương trình theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ, các NHTM cũng đã chủ động xây dựng các chương trình tín dụng ưu đãi cho người trẻ mua nhà với thời gian dài 30-35 năm, lãi suất trong 12 tháng đầu rất ưu đãi từ 3,6 -7%/năm như ACB, SHB, HDBank, SeABank… Đặc biệt, 4 NHTM Nhà nước cũng đưa ra các gói tín dụng cho người dưới 35 tuổi mua nhà ở với mức lãi suất 5,5%/năm trong 3 năm đầu tiên vay vốn.
Bà Đặng Thu Thủy, Phó trưởng Ban Khách hàng cá nhân Agribank cho biết, ngân hàng đã triển khai Chương trình cho vay ưu đãi mua nhà ở xã hội dành riêng cho khách hàng cá nhân là người trẻ dưới 35 tuổi. Chương trình này triển khai từ ngày 30/5/2025 đến hết ngày 31/12/2030 có quy mô 10.000 tỷ đồng. Khách hàng được hưởng lãi suất ưu đãi 6,1%/năm, kỳ hạn vay lên tới 15 năm, tài sản đảm bảo linh hoạt (có thể dùng chính căn hộ mua làm tài sản thế chấp), mức cho vay lên đến 100% nhu cầu vốn, thủ tục đơn giản. Song hành cùng chương trình này, Agribank đang triển khai thêm hai gói tín dụng lớn khác. Thứ nhất là gói vay ưu đãi theo Nghị quyết 33 của Chính phủ dành cho dự án nhà ở xã hội, nhà ở công nhân, cải tạo chung cư cũ với quy mô 30.000 tỷ đồng, lãi suất 6,1%/năm trong 5 năm. Tính đến nay, Agribank đã cho vay 7 chủ đầu tư và 312 khách hàng là người mua nhà với tổng số tiền giải ngân lũy kế từ đầu chương trình gần 1.300 tỷ đồng. Thứ hai, từ tháng 4/2025, Agribank triển khai gói vay mua nhà ở thương mại dành cho công chức, viên chức, người lao động dưới 35 tuổi với quy mô 10.000 tỷ đồng. Đến nay, doanh số cho vay gói này đạt gần 1.600 tỷ đồng với 710 khách hàng trẻ tuổi vay vốn.
 |
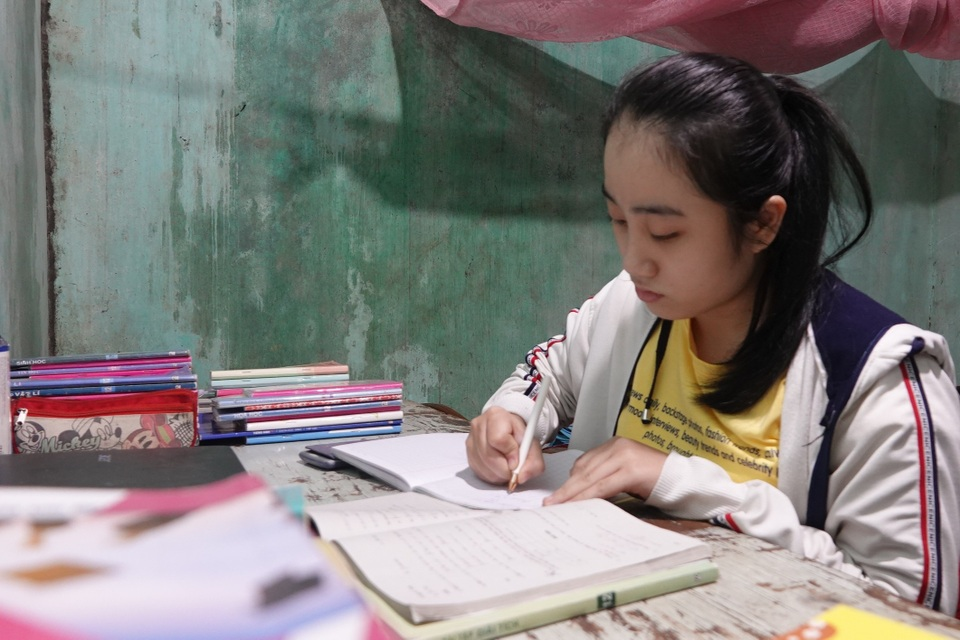
| Giấc mơ sở hữu nhà ở vẫn là thách thức lớn với người trẻ |
Tăng nguồn cung nhà ở “vừa túi tiền”
Về nguồn cung nhà ở giá rẻ trong thời gian tới, Quốc hội đã thông qua Nghị quyết số 201/2025/QH15 thí điểm về một số cơ chế, chính sách đặc thù phát triển nhà ở xã hội, có hiệu lực từ 1/6/2025, điều chỉnh chính sách theo hướng linh hoạt, dễ tiếp cận hơn.
Về phía các địa phương cần thực hiện, hoàn thành các chỉ tiêu phát triển nhà ở xã hội theo Quyết định số 444/QĐ-TTg giao chỉ tiêu hoàn thành nhà ở xã hội trong giai đoạn 2025-2030 cho các địa phương của Thủ tướng Chính phủ. Một giải pháp quan trọng nữa là phát triển các mô hình thuê dài hạn, thuê mua. Bên cạnh đó, ông Hà Quang Hưng đề xuất, nghiên cứu mô hình quỹ tiết kiệm nhà ở, cho phép người lao động trích một phần lương hàng tháng vào quỹ để được vay mua nhà với lãi suất ưu đãi.
Đối với áp lực tài chính của người mua, cần có sự hỗ trợ để tăng khả năng tích lũy và giảm gánh nặng chi phí. “Một giải pháp khả thi là điều chỉnh chính sách thuế thu nhập cá nhân: nâng mức giảm trừ gia cảnh cho người có gia đình, con nhỏ; cho phép khấu trừ một phần lãi vay mua nhà lần đầu khỏi thu nhập chịu thuế. Điều này tương tự như một hình thức hỗ trợ gián tiếp, giúp người trẻ vay mua nhà đỡ áp lực hơn về tài chính hàng tháng”, ông Hưng nêu quan điểm.
Về phía NHNN, bà Hà Thu Giang cho biết, qua thực tiễn theo dõi các chính sách cho vay với nhà ở xã hội, NHNN xét thấy khó khăn vướng mắc lớn nhất trong việc tiếp cận nhà ở của người trẻ, người có thu nhập thấp là thiếu các dự án nhà ở có giá phù hợp với nhu cầu và khả năng chi trả của người dân.
Vì vậy, để hỗ trợ cho người trẻ an cư lạc nghiệp, cần thiết phải có sự phối hợp chặt chẽ, thống nhất của các bộ, ngành, địa phương, đặc biệt trong việc đẩy mạnh nguồn cung nhà ở xã hội, nhà ở có giá phù hợp với thu nhập của người dân và nguồn vốn cho phát triển nhà ở xã hội chủ yếu phải từ nguồn ngân sách Nhà nước.
NHNN đề xuất, các bộ, ngành, địa phương quyết liệt thực hiện các giải pháp, nhiệm vụ được giao theo chỉ đạo của Quốc hội tại các Nghị quyết 161/2024/QH15 về tiếp tục nâng cao hiệu lực, hiệu quả việc thực hiện chính sách, pháp luật về quản lý thị trường bất động sản và phát triển nhà ở xã hội, Nghị quyết 201/2025/QH15 về thí điểm về một số cơ chế, chính sách đặc thù phát triển nhà ở xã hội và các chỉ đạo của Chính phủ, Thủ tướng Chính phủ về phát triển nhà ở và thị trường bất động sản.
Bộ Xây dựng chủ trì, phối hợp với các địa phương rà soát đánh giá, nhu cầu của người dân tại các địa phương để có định hướng phát triển nhà ở phù hợp; khẩn trương rà soát các vướng mắc tại các dự án để có giải pháp phù hợp tháo gỡ khó khăn để tăng nguồn cung nhà ở, đặc biệt là nhà ở xã hội, có giá phù hợp với thu nhập của người dân.
Các địa phương cũng cần khẩn trương rà soát, xem xét, thẩm định, công bố danh mục các dự án nhà ở xã hội, nhà ở công nhân, dự án cải tạo xây dựng lại chung cư theo hướng dẫn của Bộ Xây dựng, làm cơ sở để các ngân hàng xem xét, thẩm định, cho vay theo Nghị quyết 33/NQ-CP; tích cực truyền thông cho người trẻ, người thu nhập thấp nắm được các chủ trương chính sách của Nhà nước về phát triển nhà ở xã hội. Bà Giang cho biết, về phía NHNN sẽ thường xuyên bám sát tình hình triển khai các Chương trình cho vay nhà ở xã hội cho người trẻ, người thu nhập thấp; tiếp tục chỉ đạo các NHTM xem xét, tạo điều kiện thuận lợi cho người dân tiếp cận tín dụng để cải thiện chỗ ở.
| Chuyên gia kinh tế TS. Vũ Đình Ánh: Giới trẻ cần lựa chọn đòn bẩy tài chính phù hợp Thực tế hiện tại, khoảng cách thu nhập của người lao động so với giá bất động sản rất xa. Nếu chỉ dựa vào tiền tiết kiệm từ thu nhập, bạn trẻ sẽ phải làm việc 20-25 năm mà không chi tiêu gì mới đủ mua nhà. Vì vậy, rất cần một đòn bẩy tài chính phù hợp với 3 điểm tựa. Đầu tiên là lựa chọn căn nhà phù hợp với khả năng và nhu cầu của bản thân. Thứ hai, phải lựa chọn đối tác tài chính phù hợp. Không ít người đã từng nghe chuyện đi vay nóng, vay xã hội đen hay tín dụng đen để mua nhà, rồi không thể trả được. Vì vậy cần tìm đến những kênh tín dụng chính thống. Đồng thời, khi làm việc với các tổ chức tài chính, cần xem kỹ hợp đồng, cân nhắc các yếu tố như điều khoản gia hạn, điều gì sẽ diễn ra nếu đột nhiên có biến cố như mất việc, bệnh tật… bởi điều này sẽ khiến người vay phải xoay xở bằng mọi cách để duy trì nghĩa vụ trả nợ mua nhà. Điểm tựa cuối cùng là lựa chọn phương án tài chính phù hợp - một kỹ năng sống còn. Các bạn trẻ phải quản lý được tài chính cá nhân của mình. Luật sư Trương Anh Tuấn, Phó tổng Thư ký, Trưởng Ban Pháp chế Hiệp hội Bất động sản Việt Nam: Đưa nhà ở xã hội trở thành trụ cột trong chính sách an sinh Để tháo gỡ khó khăn trong phát triển nhà ở xã hội, Hiệp hội Bất động sản Việt Nam đã kiến nghị với Trung ương, địa phương một loạt giải pháp, với mục tiêu biến nhà ở xã hội thành một trụ cột trong chính sách an sinh. Trong đó, đề nghị các địa phương xác định rõ nhu cầu thực tế về nhà ở xã hội, nhà ở phù hợp với thu nhập dân cư, đặc biệt nhóm lao động trẻ và người thu nhập thấp. Việc lập kế hoạch phát triển nhà ở xã hội cần có chỉ tiêu rõ ràng theo từng năm và giai đoạn 5 năm, lồng ghép vào kế hoạch phát triển kinh tế - xã hội như một tiêu chí an sinh quan trọng. Bên cạnh đó, Trung ương và các địa phương cần ban hành các chính sách ưu đãi mạnh hơn để thu hút doanh nghiệp và hỗ trợ người dân tiếp cận nhà ở xã hội. Song song, bố trí ngân sách đầu tư hạ tầng kỹ thuật và hạ tầng xã hội thiết yếu trong dự án để giảm giá thành nhà, giúp nhà đầu tư tiêu thụ nhanh và tái đầu tư hiệu quả. Hiệp hội cũng kiến nghị tăng cường kiểm soát hiện tượng rao bán chênh lệch suất nhà ở xã hội, giá trúng đấu giá đất tăng bất thường… Việc kiểm soát này vừa bảo vệ người mua, vừa làm lành mạnh hóa thị trường. Bên cạnh đó cần tiếp tục đẩy mạnh cải cách thủ tục hành chính trong đầu tư xây dựng nhà ở xã hội. |

Tin khác

Tiết kiệm 30% số vốn khi mua nhà phố 50 m² tại Vinhomes Sài Gòn Park trước 31/12/2026 nhờ voucher đặc quyền

Xu hướng chọn nhà mới: Giá trị sống quan trọng hơn vị trí

Phía sau những khoản lãi của doanh nghiệp địa ốc

Giữ vốn kinh doanh, yên tâm lãi suất khi mua nhà phố Vinhomes Global Gate Hạ Long

Novaland hoàn thành hơn 155% kế hoạch lợi nhuận năm 2026 sau 9 tháng

Swanbay ký kết hợp tác cùng Best Western Hotels & Resorts, hướng tới chuẩn mực vận hành quốc tế tại Oasia Swanbay

Chạy đua tiến độ các dự án giao thông trước thời hạn về đích năm 2026

Essensia Sky and Parkway Saigon WorldHotels Residences chính thức bàn giao, chào đón những cư dân đầu tiên

Thế hệ người giàu mới thay đổi bản đồ tài sản toàn cầu

Đổi mới mô hình đô thị, 'mở đường' cho tăng trưởng hai chữ số