Tìm giải pháp để việc chuyển đổi ngân hàng số bứt tốc

 | Bùng nổ thị trường ví điện tử |
| Ngân hàng số hỗ trợ doanh nghiệp vươn ra thế giới |
 |
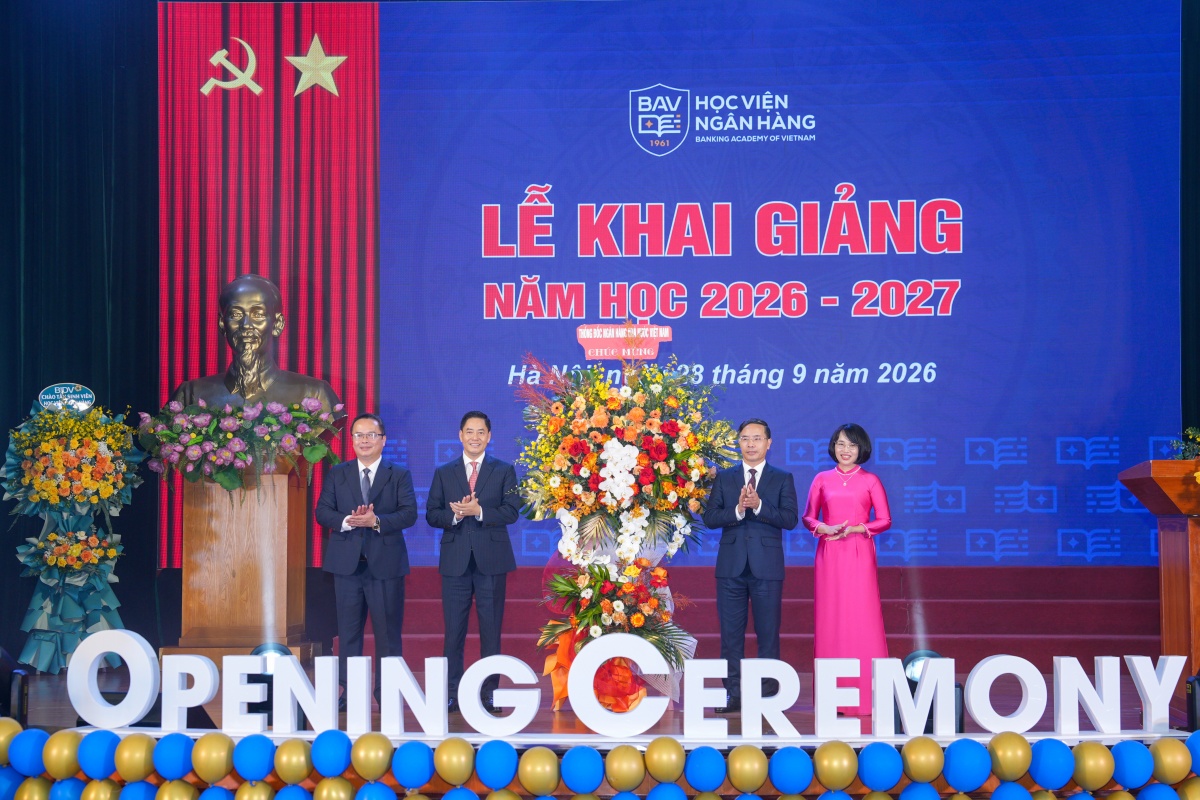
| PGS.TS. Nguyễn Thế Kỷ, Ủy viên Trung ương Đảng, Tổng Giám đốc Đài Tiếng nói Việt Nam phát biểu khai mạc hội thảo |
Chuyển đổi số ngân hàng là tất yếu
Phát biểu tại hội thảo, PGS.TS. Nguyễn Thế Kỷ, Ủy viên Trung ương Đảng, Tổng Giám đốc Đài Tiếng nói Việt Nam, chia sẻ: Ngành Tài chính - Ngân hàng mang trọng trách là huyết mạch của nền kinh tế, cung ứng những dịch vụ thiết yếu và nền tảng, thúc đẩy các ngành kinh tế phát triển.
Trong khi đó, kinh tế số, xã hội số là xu hướng tất yếu của thời đại. Do đó, trong thời gian qua, đại đa số các ngân hàng xác định chuyển đổi số không còn là xu hướng, mà là bắt buộc. Nhiều ngân hàng đã định hình lại chiến lược của mình và xác định chuyển đổi số là lựa chọn để tồn tại, bắt kịp xu hướng và tạo lợi thế cạnh tranh.
Chia sẻ tại hội thảo, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán - Ngân hàng Nhà nước (NHNN), cho biết hiện 95% tổ chức tín dụng (TCTD) đã, đang hoặc dự tính sẽ xây dựng chiến lược chuyển đổi số. Trong đó, 38% TCTD đã phê duyệt chiến lược chuyển đổi số hoặc tích hợp chuyển đổi số trong chiến lược phát triển kinh doanh/công nghệ thông tin; 42% TCTD đang xây dựng chiến lược chuyển đổi số; 15% đơn vị có dự định triển khai.
Ông Đỗ Quý Vũ, Phó Viện trưởng Viện Chiến lược Thông tin và Truyền thông, Bộ Thông tin và Truyền thông, cũng đồng quan điểm, rằng số hoá, chuyển đổi số đã và đang được nhiều ngân hàng thực hiện nhằm tạo lợi thế cạnh tranh cũng như hình thành các sản phẩm, dịch vụ mới.
“Trở thành ngân hàng số hàng đầu là mục tiêu chính của nhiều NHTM trong nước và đã có nhiều ngân hàng xem ngân hàng số là trọng tâm phát triển thời gian qua”, ông Vũ khẳng định và đánh giá, Việt Nam đang đứng trước những cơ hội lớn trong phát triển ngân hàng số với trên 50% dân số sở hữu smartphone, 130 triệu thuê bao di động, dân số dưới tuổi 35 chiếm trên 50%, thuê bao Internet khoảng 67%. Tăng trưởng thương mại điện tử (TMĐT) đạt tốc độ 30%/năm. Việt Nam là nền kinh tế số thứ 2 Đông Nam Á có tốc độ tăng trưởng 40%/năm...
Một trong những lý do mà các ngân hàng đẩy mạnh thực hiện chuyển đổi số trong thời gian qua, theo ông Ngô Trí Long, nguyên Viện trưởng Viện Nghiên cứu giá, Bộ Tài chính, là nhằm tiếp cận khách hàng dễ dàng với chi phí rẻ hơn, nâng cao chất lượng dịch vụ, cá nhân hóa trải nghiệm người dùng, luôn đổi mới và thích ứng với chuyển đổi số ngân hàng.
“Chuyển đổi số trong lĩnh vực Tài chính - Ngân hàng tạo ra hai lợi ích cơ bản là giảm thiểu chi phí giao dịch và gia tăng lợi nhuận”, ông Long khẳng định.
Diễn giải thêm, ông Long cho biết thông thường mỗi năm, một ngân hàng truyền thống trung bình chỉ mở được khoảng 5 - 6 phòng giao dịch, trong khi mô hình ATM hay LiveBank hoạt động gần như một phòng giao dịch tự động lại không bị giới hạn về tốc độ mở và thời gian phục vụ. Hay như đối với ứng dụng tiết kiệm, tốc độ tăng trưởng khách hàng so với một chi nhánh truyền thống là 100 lần, khoảng 70.000 - 80.000 khách hàng mới/tháng; năng suất huy động cũng tăng đáng kể, khoảng 150 tỷ đồng/tháng...
Ngoài ra, ngân hàng số còn giúp kiểm soát chi phí giao dịch và vận hành ở mức thấp. Cụ thể, theo số liệu của một ngân hàng cho biết chi phí bình quân cho một giao dịch tại một chi nhánh truyền thống là khoảng 23.000 đồng, nhưng với LiveBank chi phí này chỉ còn hơn 11.000 đồng/giao dịch, tương ứng giảm 50% và đối với eBank chỉ mất 2%/giao dịch, tức là chưa đến 500 đồng/giao dịch.
Tương tự, chi phí vận hành, bao gồm đầu tư và duy trì, của LiveBank chỉ bằng 20% so với một chi nhánh truyền thống. Ứng dụng công nghệ giúp gia tăng năng suất của AI Chatbot, dẫn đến giảm tải 30% cho lực lượng tổng đài trung tâm (Call Center), hay như công nghệ sinh trắc học nhận diện giọng nói (Voice Biometrics) đã giúp giảm 15% thời gian xử lý cuộc gọi...
“Chuyển đổi số không còn là một khái niệm, mà là hành động cụ thể, quyết định sự sống còn, tồn vong của bất kỳ tổ chức nào, trong đó có các ngân hàng. Đó là lý do để các ngân hàng chạy đua đầu tư công nghệ chuyển đổi số”, ông Long nhấn mạnh.
 |
Vẫn còn nhiều thách thức
Tuy nhiên, trong quá trình triển khai chuyển đổi số, các chuyên gia đều nhận thấy các ngân hàng cũng gặp phải không ít thách thức. 5 thách thức lớn với chuyển đổi số ngân hàng được ông Dũng chỉ ra, đó là: Khuôn khổ pháp lý; Cơ sở hạ tầng số đồng bộ, tập trung; Chuẩn kỹ thuật kết nối; Chuẩn dữ liệu, cơ sở dữ liệu dùng chung; Hạ tầng an ninh, bảo mật.
Ngoài ra còn là sự tham gia của các công ty công nghệ tài chính (Fintech) trong hợp tác với ngân hàng, nó đặt ra các vấn đề như: an ninh an toàn, bảo mật thông tin...
Tội phạm công nghệ cũng là mối nguy lớn, buộc các ngân hàng phải xây dựng hệ thống bảo mật, đảm bảo hoạt động liên tục, đáp ứng nhu cầu của người tiêu dùng.
Giáo dục tài chính, bảo vệ người tiêu dùng cũng là một thách thức, theo đó cần thông tin đến người dân để hiểu rõ về lợi ích của ngân hàng số và cảnh giác trước các chiêu trò lừa đảo khi giao dịch ngân hàng số.
Ông Ngô Trí Long bổ sung thêm một số thách thức trong cuộc đua chuyển đổi số ngân hàng, đó là việc thay đổi mô hình kinh doanh, mô hình quản trị, với trọng tâm là phát triển các kênh phân phối mới, các sản phẩm dịch vụ ngân hàng hiện đại mang tính tích hợp cao.
Ngoài ra, hiện còn thiếu chính sách và quy định pháp luật hỗ trợ, chưa có khung pháp lý với các ý tưởng về sản phẩm hoàn toàn mới dẫn đến việc các ngân hàng dè dặt cho ra mắt sản phẩm mới.
Nguồn nhân lực có chất lượng cũng là thách thức lớn đối với chuyển đổi số ngân hàng.
Ông Nguyễn Đức Tuân, quyền Giám đốc Trung tâm Ứng cứu khẩn cấp không gian mạng Việt Nam, Cục An toàn Thông tin, Bộ Thông tin và Truyền thông, cảnh báo về tình trạng tấn công mạng đang diễn ra khá phổ biến. Trong đó, lĩnh vực tài chính chiếm khoảng 51% các vụ lừa đảo trên mạng trong năm 2019 (năm 2018 là 44,7%). Lợi ích tài chính là động cơ chính của tội phạm mạng, chiếm đến 86%. 30% sự cố an toàn thông tin trong lĩnh vực tài chính là do các cuộc tấn công ứng dụng web.
Ông Tuân đưa ra những giải pháp để đảm bảo an toàn thông tin trong quá trình chuyển đổi số. Về con người, cần nâng cao nhận thức cho nhân viên, người dùng, bộ phận chuyên trách về an toàn thông tin, đào tạo, huấn luyện đội ngũ chuyên trách về an toàn thông tin, diễn tập thường xuyên về an toàn thông tin.
Đối với kỹ thuật, công nghệ, cần phân tách các vùng mạng và có phương án bảo vệ riêng cho mỗi vùng mạng, thiết lập và bảo vệ các kết nối VPN, thiết lập các hệ thống phòng chống xâm nhập cho các vùng thông tin, xác thực mạnh và chữ kí số để đảm bảo giao dịch trực tuyến, duy trì giám sát, kiểm tra, phát hiện các lỗ hổng trong ứng dụng phát triển.
Để quá trình phát triển ngân hàng số thành công, ông Long khẳng định, cơ quan quản lý cũng phải tự đổi mới nhằm hỗ trợ thị trường tốt hơn, tạo hành lang pháp lý đồng bộ và kịp thời điều chỉnh, giám sát các hoạt động trên thị trường.
Về khuôn khổ pháp lý, Chính phủ cần chỉ đạo các bộ, ngành liên quan để tạo cơ sở dữ liệu quốc gia, cho phép mở, chia sẻ và kết nối với các dịch vụ như ngân hàng, viễn thông và bảo hiểm. Chính phủ nên đưa ra khuôn khổ pháp lý về bảo mật dữ liệu người dùng và bảo mật thông tin để tạo ra một hệ thống giao dịch kỹ thuật số an toàn và đáng tin cậy.
Về phía NHNN, ông Dũng cho biết, thời gian tới NHNN tiếp tục xây dựng, hoàn thiện hạ tầng công nghệ ngành Ngân hàng, tăng cường tích hợp, kết nối hạ tầng, ứng dụng ngành Ngân hàng với các ngành, lĩnh vực dịch vụ.
Bên cạnh đó, NHNN triển khai các nội dung liên quan đến phát triển ngân hàng số, hợp tác Ngân hàng - Fintech, ứng dụng công nghệ thông tin trong khuôn khổ Chiến lược quốc gia về tài chính toàn diện...
Ngoài ra, ông Dũng đề xuất đẩy nhanh hoàn thiện cơ sở dữ liệu quốc gia về dân cư, cho phép chia sẻ, kết nối mở với các ngành dịch vụ như ngân hàng, viễn thông, bảo hiểm; Sửa đổi hoặc thay thế Luật Giao dịch điện tử 2005 tạo cơ sở pháp lý đồng bộ cho các bộ, ngành, giúp thúc đẩy giao dịch điện tử; Xây dựng quy định về bảo vệ dữ liệu người dùng, định danh số, hoàn thiện quy định bảo mật giao dịch, an ninh; Nâng cao nhận thức, hiểu biết người dân về ứng dụng kỹ thuật số, chú trọng công tác đào tạo nguồn nhân lực thích ứng với chuyển đổi số.
Tin liên quan


Tin khác

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Vì sao lãi suất cho vay khó giảm?

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt