Vốn cho bất động sản: Dòng tiền cần chảy đúng nơi tạo ra giá trị thực

| Vốn cho tăng trưởng: Không thể chỉ dựa vào tín dụng Kiểm soát để dòng tín dụng chảy đúng hướng Doanh nghiệp nông nghiệp cần thêm động lực từ vốn và chính sách |
Tín dụng tạo dư địa cho các phân khúc ưu tiên
Phát biểu tại Hội thảo “Khơi thông nguồn vốn cho thị trường bất động sản bền vững” do Báo Thanh tra tổ chức ngày 22/7, ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo, thống kê NHNN, cho biết bất động sản là một bộ phận quan trọng của nền kinh tế, có mối liên kết chặt chẽ với nhiều ngành sản xuất, dịch vụ và đồng thời là loại tài sản bảo đảm của phần lớn dư nợ tín dụng trong hệ thống ngân hàng. Vì vậy, sự phát triển an toàn, lành mạnh của thị trường này có ý nghĩa đặc biệt đối với ổn định kinh tế vĩ mô cũng như an toàn hoạt động của các tổ chức tín dụng.
Ông Hà nhận định, thị trường đang bước vào chu kỳ phát triển mới khi hệ thống pháp luật về đất đai, nhà ở và kinh doanh bất động sản đã được sửa đổi theo hướng đồng bộ hơn. Tuy nhiên, nhiều điểm nghẽn vẫn tồn tại như cơ cấu sản phẩm mất cân đối, thiếu nhà ở phù hợp với thu nhập của người dân, nhiều dự án chậm triển khai do vướng mắc pháp lý, dữ liệu đất đai và quy hoạch chưa được kết nối, trong khi doanh nghiệp vẫn phụ thuộc lớn vào vốn vay ngân hàng do các kênh huy động vốn dài hạn chưa phát triển tương xứng.
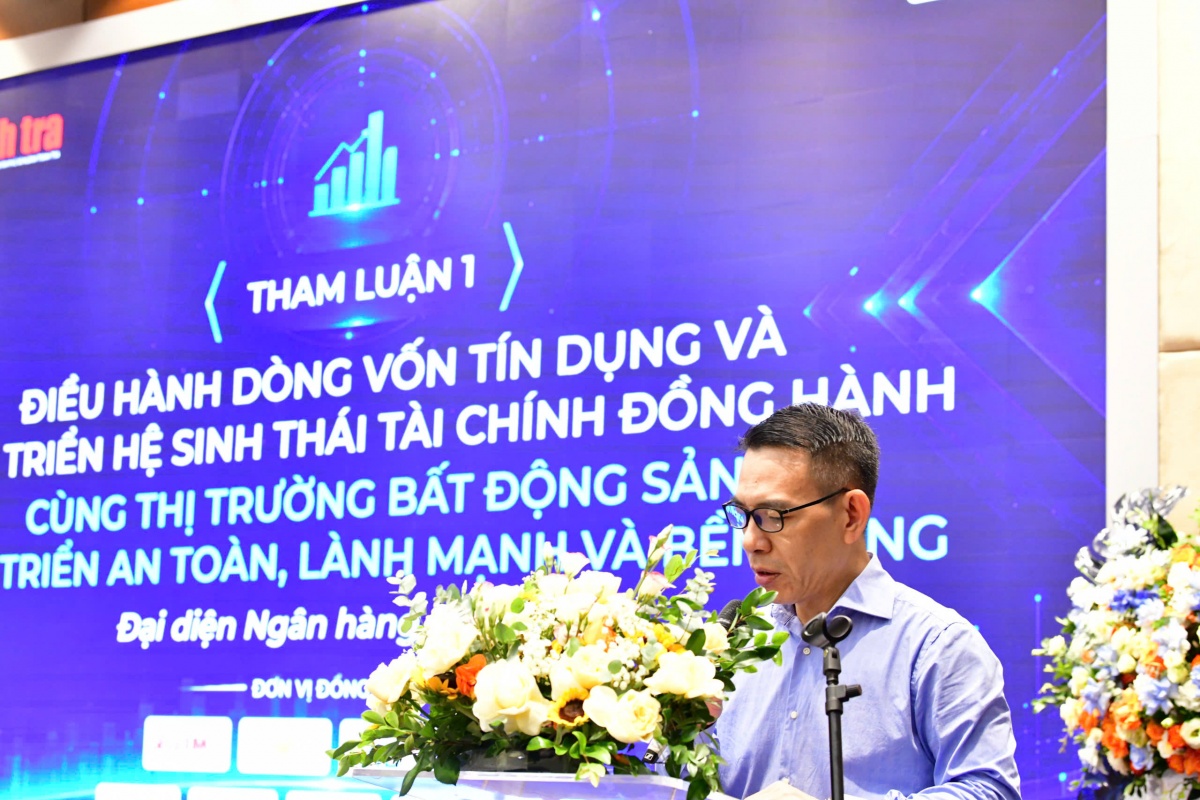 |
| Ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo, thống kê NHNN phát biểu tại Hội thảo |
Theo đó, NHNN xác định quan điểm xuyên suốt là không đơn thuần khơi thông dòng vốn mà phải phân bổ nguồn vốn đúng nơi tạo ra giá trị thực, góp phần phát triển doanh nghiệp bền vững, tăng cơ hội tiếp cận nhà ở cho người dân, hạn chế đầu cơ và xây dựng thị trường minh bạch hơn.
Để hiện thực hóa mục tiêu này, NHNN đã hoàn thiện hành lang pháp lý và điều hành tín dụng theo hướng ưu tiên các lĩnh vực có nhu cầu thực. Một trong những điểm đáng chú ý là Thông tư 14/2025/TT-NHNN quy định hệ số rủi ro thấp hơn đối với các khoản vay mua nhà ở xã hội so với bất động sản thương mại, tạo điều kiện để các tổ chức tín dụng mở rộng cho vay đối với phân khúc này.
Năm 2026, NHNN định hướng tăng trưởng tín dụng khoảng 15%, đồng thời yêu cầu các tổ chức tín dụng kiểm soát tốc độ tăng trưởng tín dụng bất động sản không vượt quá mức tăng trưởng chung. Tuy nhiên, nhằm tạo thêm dư địa cho các phân khúc ưu tiên, cơ quan quản lý đã quyết định không tính phần dư nợ tăng thêm đối với nhà ở xã hội và khu công nghiệp khi kiểm soát tăng trưởng tín dụng bất động sản. Bên cạnh đó, tỷ lệ sử dụng vốn ngắn hạn để cho vay trung và dài hạn cũng được nâng lên 40%, tạo điều kiện để các ngân hàng mở rộng nguồn vốn cho những dự án cần vốn lớn và có thời gian thu hồi dài.
 |
| Toàn cảnh Hội thảo |
Ở góc độ ngân hàng thương mại, ông Trần Hoài Phương, Giám đốc Khách hàng doanh nghiệp HDBank cho biết, HDBank đang triển khai các chương trình tín dụng dành cho nhà ở xã hội với thời hạn vay lên tới 50 năm nhằm tăng khả năng tiếp cận nhà ở của người dân. Bên cạnh đó, HDBank cũng phát triển mô hình cho vay theo chuỗi, cấp tín dụng cho các nhà thầu, đơn vị thiết kế, nhà cung cấp vật liệu... Qua đó, ngân hàng có thể kiểm soát dòng tiền xuyên suốt quá trình triển khai dự án, nâng cao hiệu quả quản trị rủi ro và bảo đảm vốn vay được sử dụng đúng mục đích.
Không thể chỉ trông chờ vào tín dụng ngân hàng
Theo ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng), thị trường vẫn còn nhiều tồn tại như lệch pha cung - cầu, nguồn cung chủ yếu tập trung ở phân khúc cao cấp trong khi thiếu nhà ở phù hợp với thu nhập của người dân. Giá nhà tại nhiều đô thị đã vượt quá khả năng chi trả của phần lớn người lao động, còn nhà ở cho thuê vẫn chưa phát triển tương xứng với nhu cầu.
Theo định hướng mới của Đảng và Chính phủ, chính sách phát triển nhà ở sẽ chuyển từ ưu tiên nhà ở thương mại sang phát triển đồng thời nhà ở thương mại, nhà ở xã hội và đặc biệt là nhà ở cho thuê. Trong đó, nhà ở cho thuê được xác định là phân khúc chiến lược nhằm đáp ứng nhu cầu an cư lâu dài của người dân.
Để hiện thực hóa mục tiêu này, Bộ Xây dựng đang phối hợp sửa đổi Luật Nhà ở, Luật Kinh doanh bất động sản cùng nhiều quy định liên quan; đồng thời nghiên cứu các chính sách ưu đãi về đất đai, tài chính, thuế và tín dụng nhằm thu hút nguồn vốn tư nhân cũng như các quỹ đầu tư dài hạn tham gia phát triển nhà ở cho thuê.
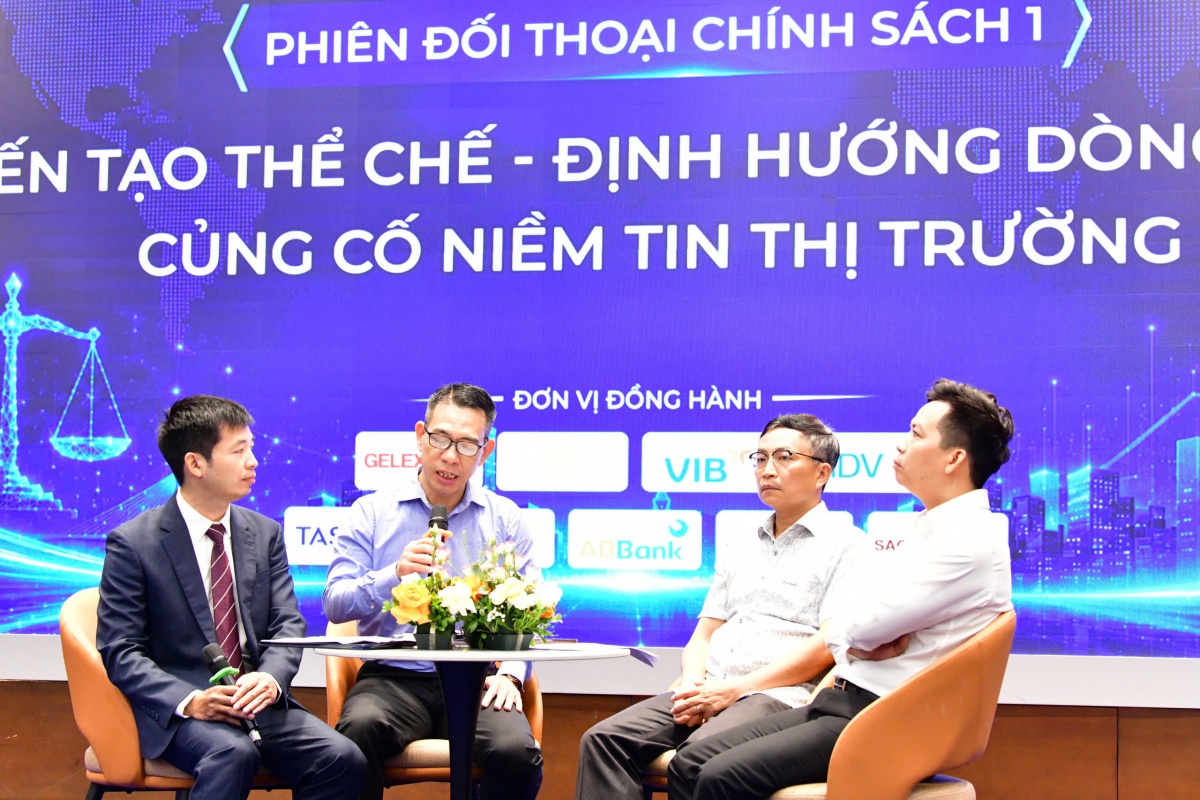 |
| Đại diện các đơn vị trao đổi phần thảo luận |
Song song với đó, các địa phương được yêu cầu rà soát nhu cầu nhà ở, chuẩn bị quỹ đất sạch, chủ động đầu tư nhà ở cho thuê từ nguồn ngân sách địa phương và sử dụng hiệu quả Quỹ phát triển nhà ở để mở rộng nguồn cung.
Ở góc độ hoàn thiện thể chế, ông Trần Đăng Vinh, Vụ trưởng Vụ Pháp chế. Thanh tra Chính phủ cho rằng, niềm tin của thị trường phải được xây dựng trên nền tảng pháp luật minh bạch và thủ tục hành chính thông suốt. Nhiều dự án kéo dài nhiều năm không phải do thiếu vốn mà xuất phát từ các vướng mắc pháp lý tích tụ. Theo ông, công tác thanh tra không chỉ nhằm xử lý vi phạm mà còn phải phát hiện sớm những rủi ro, những bất cập trong cơ chế để kịp thời hoàn thiện chính sách, qua đó giảm chi phí cho doanh nghiệp và tạo môi trường đầu tư minh bạch hơn.
Bên cạnh đó, đại diện NHNN cũng nhận định, bất động sản là lĩnh vực cần nguồn vốn trung và dài hạn, trong khi tín dụng ngân hàng chủ yếu dựa trên nguồn vốn huy động ngắn hạn. Vì vậy, việc phụ thuộc quá lớn vào tín dụng ngân hàng sẽ tạo áp lực lên hệ thống tài chính và ảnh hưởng đến hiệu quả phân bổ nguồn lực của nền kinh tế.
Do đó, quan điểm nhất quán của cơ quan quản lý là phát triển thị trường bất động sản trên cơ sở hài hòa giữa tín dụng ngân hàng và các kênh huy động vốn khác. Trong đó, nhu cầu vốn trung và dài hạn của doanh nghiệp cần được đáp ứng nhiều hơn từ thị trường trái phiếu doanh nghiệp minh bạch, các quỹ đầu tư bất động sản (REITs), thị trường chứng khoán và dòng vốn đầu tư nước ngoài thông qua hoạt động mua bán, sáp nhập dự án.
Để dòng vốn thực sự được phân bổ đúng nơi tạo ra giá trị thực, NHNN kiến nghị Bộ Xây dựng đẩy nhanh việc hoàn thiện cơ sở dữ liệu về nhà ở, đất đai và thị trường bất động sản; xây dựng Quỹ phát triển nhà ở và mô hình trung tâm giao dịch bất động sản do Nhà nước quản lý.
Đồng thời, Bộ Tài chính cần tiếp tục hoàn thiện khung pháp lý đối với thị trường chứng khoán và trái phiếu doanh nghiệp, còn các địa phương phải đẩy nhanh thủ tục đầu tư, công bố danh mục dự án đủ điều kiện vay vốn và hoàn thành các chỉ tiêu phát triển nhà ở xã hội.
Tin liên quan


Tin khác

Tiết kiệm 30% số vốn khi mua nhà phố 50 m² tại Vinhomes Sài Gòn Park trước 31/12/2026 nhờ voucher đặc quyền

Phía sau những khoản lãi của doanh nghiệp địa ốc

Giữ vốn kinh doanh, yên tâm lãi suất khi mua nhà phố Vinhomes Global Gate Hạ Long

Novaland hoàn thành hơn 155% kế hoạch lợi nhuận năm 2026 sau 9 tháng

Swanbay ký kết hợp tác cùng Best Western Hotels & Resorts, hướng tới chuẩn mực vận hành quốc tế tại Oasia Swanbay

Chạy đua tiến độ các dự án giao thông trước thời hạn về đích năm 2026

Essensia Sky and Parkway Saigon WorldHotels Residences chính thức bàn giao, chào đón những cư dân đầu tiên

Thế hệ người giàu mới thay đổi bản đồ tài sản toàn cầu

Đổi mới mô hình đô thị, 'mở đường' cho tăng trưởng hai chữ số

M&A khách sạn: Đừng chỉ nhìn doanh thu, hãy 'soi' lợi nhuận