Xử lý nợ xấu hiệu quả đồng thời có cơ chế bảo vệ người vay

 |
Đồng thời, Luật cũng bổ sung những quy định cụ thể nhằm bảo vệ quyền và lợi ích hợp pháp của bên có TSBĐ bị thu giữ, trong đó có cơ chế hỗ trợ khi TSBĐ là chỗ ở duy nhất hoặc công cụ lao động chủ yếu hoặc duy nhất của bên bảo đảm.
Từ thí điểm đến khung pháp lý chính thức, phạm vi áp dụng mở rộng
Nghị quyết 42/2017/QH14 từng chứng minh giá trị thực tiễn rõ rệt. Trong giai đoạn có hiệu lực, tổng giá trị các khoản nợ được xử lý đạt hơn 443.800 tỷ đồng, trong đó thu hồi từ bán TSBĐ đạt hơn 92.500 tỷ đồng; tốc độ xử lý bình quân hàng tháng cao hơn đáng kể so với trước khi nghị quyết ra đời.
Khi tổ chức tín dụng được chủ động thu giữ TSBĐ, áp lực công việc đối với tòa án, viện kiểm sát và thi hành án cũng được giảm bớt. Thực tiễn này cho thấy một phần nợ xấu có thể được ngành ngân hàng chủ động xử lý hiệu quả khi có công cụ pháp lý phù hợp.
Điểm đáng chú ý là lần này Quốc hội không chỉ “khôi phục” cơ chế cũ mà đưa nó trở thành một phần chính thức, dài hạn của Luật Các tổ chức tín dụng. Các tổ chức tín dụng vì vậy có một nền tảng pháp lý ổn định hơn để xây dựng chiến lược thu hồi nợ thay vì vận hành trong khuôn khổ thí điểm và bị giới hạn bởi thời điểm hình thành khoản vay.
Một trong những thay đổi đáng chú ý của luật mới là phạm vi áp dụng không còn giới hạn ở các khoản vay phát sinh trước ngày 15/8/2017 như Nghị quyết 42, mà mở rộng cho tất cả các khoản nợ xấu có TSBĐ.
Điều này đồng nghĩa với việc các khoản vay quá hạn phát sinh trong gần một thập kỷ qua, vốn trước đây có thể phải xử lý qua con đường tố tụng kéo dài, nay có thể được xử lý bằng cơ chế thu giữ TSBĐ nếu đáp ứng đầy đủ điều kiện pháp luật. Đối với ngành ngân hàng, cơ chế này góp phần rút ngắn thời gian thu hồi nợ xấu, cải thiện chất lượng danh mục tín dụng và giảm nguồn lực pháp lý phải dành cho các vụ kiện kéo dài nhiều năm.
Gỡ điểm nghẽn trong phối hợp với thi hành án
Trước đây, khi TSBĐ vướng vào một vụ thi hành án khác, tổ chức tín dụng có thể mất sự chủ động trong xử lý dù tài sản đã được đăng ký giao dịch bảo đảm và có hiệu lực đối kháng với bên thứ ba.
Điều 198b của luật mới giải quyết điểm nghẽn này bằng cách giới hạn quyền kê biên của cơ quan thi hành án đối với tài sản đang thế chấp cho tổ chức tín dụng. Cơ quan thi hành án chỉ được kê biên trong những trường hợp nhất định, trong đó có trường hợp được sự đồng ý bằng văn bản của tổ chức tín dụng nhận bảo đảm.
Cơ chế này cho phép tổ chức tín dụng chủ động xử lý tài sản để đẩy nhanh thu hồi nợ, hạn chế việc phát sinh thêm lãi cho người vay và giảm thời gian, chi phí xử lý. Nếu số tiền thu được sau khi thanh toán đầy đủ nghĩa vụ được bảo đảm với tổ chức tín dụng vẫn còn dư, cơ quan thi hành án vẫn có thể thu hồi phần còn lại cho ngân sách hoặc các nghĩa vụ thi hành án khác.
Như vậy, luật mới tạo cơ chế phối hợp giữa tổ chức tín dụng và cơ quan thi hành án theo hướng rút ngắn quá trình xử lý tài sản và hạn chế lãng phí cho các bên.
Quy trình chặt chẽ, có sự giám sát
Một trong những hiểu lầm phổ biến là tổ chức tín dụng có thể “đột ngột” xuất hiện và chiếm giữ tài sản. Trên thực tế, trước khi được phép thu giữ, tổ chức tín dụng phải đáp ứng đầy đủ các điều kiện pháp luật quy định: khoản vay phải được xác định là nợ xấu theo tiêu chuẩn của Ngân hàng Nhà nước; hợp đồng bảo đảm phải có điều khoản cho phép thu giữ; biện pháp bảo đảm phải được đăng ký hợp lệ.
Đối với bất động sản, chậm nhất 15 ngày trước ngày thu giữ, tổ chức tín dụng phải công khai thông tin về thời gian, địa điểm, tài sản và lý do thu giữ theo ba hình thức: đăng tải trên trang thông tin điện tử của tổ chức tín dụng; gửi văn bản thông báo cho UBND cấp xã và cơ quan Công an cấp xã nơi có tài sản; niêm yết văn bản thông báo tại trụ sở UBND cấp xã. Việc thực hiện đầy đủ nghĩa vụ này là một trong những điều kiện để tiến hành thu giữ.
Tại thực địa, việc thu giữ phải có đại diện chính quyền địa phương chứng kiến và được lập biên bản đầy đủ. Nếu gặp sự chống đối, tổ chức tín dụng không được dùng vũ lực mà phải đề nghị cơ quan chức năng hỗ trợ giữ gìn an ninh, trật tự. Đây là quy trình có kiểm soát, có sự tham gia của chính quyền địa phương, không phải hành động đơn phương, tùy tiện.
 |
Pháp luật không bỏ mặc người vay
Pháp luật không chỉ trao quyền thu giữ cho tổ chức tín dụng mà còn đặt ra các điều kiện bảo vệ cụ thể cho người vay và bên bảo đảm.
Nghị định 304/2025/NĐ-CP quy định hai trường hợp đặc biệt. Với chỗ ở duy nhất, tổ chức tín dụng chỉ được phép thu giữ nếu đáp ứng các điều kiện do Nghị định quy định và phải trích cho người vay khoản tiền tương đương 12 tháng lương tối thiểu vùng để họ có nguồn lực tìm chỗ ở mới, ổn định cuộc sống.
Đối với công cụ lao động chủ yếu hoặc duy nhất, chẳng hạn xe tải chở hàng hay máy móc sản xuất là nguồn thu nhập chính của gia đình, tổ chức tín dụng phải trích khoản hỗ trợ tương đương 6 tháng lương tối thiểu vùng trước khi thu giữ.
Đây không phải khoản hỗ trợ tùy thuộc vào ý chí của tổ chức tín dụng mà là nghĩa vụ pháp lý được quy định cụ thể. Cơ chế này nhằm đồng thời bảo đảm quyền thu hồi nợ hợp pháp của tổ chức tín dụng và an sinh xã hội cho người dân. Đây cũng là căn cứ để việc xử lý TSBĐ minh bạch hơn, giảm nguy cơ tranh chấp và khiếu kiện kéo dài.
Việc quy định rõ trách nhiệm của các cơ quan nhà nước có thẩm quyền cũng góp phần giúp hoạt động thu giữ TSBĐ được thực hiện thống nhất hơn giữa các địa phương, hạn chế xung đột gây mất an ninh, trật tự và nâng cao trách nhiệm của khách hàng đối với khoản vay.
Cơ hội chuẩn hóa năng lực vận hành
Các điều kiện về hợp đồng bảo đảm, đăng ký biện pháp bảo đảm và tình trạng của tài sản cũng đặt ra yêu cầu để các tổ chức tín dụng rà soát, chuẩn hóa quy trình khoản vay và quản lý TSBĐ, từ giai đoạn thẩm định đến thu hồi nợ và xử lý tài sản.
Tổ chức tín dụng sớm cập nhật mẫu hợp đồng, chuẩn hóa đăng ký giao dịch bảo đảm và xây dựng cơ chế phối hợp với thi hành án, chính quyền địa phương, công an sẽ có điều kiện xử lý nhanh hơn, giảm chi phí và kiểm soát tốt hơn rủi ro pháp lý so với việc tiếp tục phụ thuộc vào con đường khởi kiện truyền thống.
Ở phạm vi rộng hơn, việc khơi thông dòng vốn bị “đóng băng” trong các khoản vay có TSBĐ không chỉ có lợi cho tổ chức tín dụng. Nguồn vốn được thu hồi và xoay vòng nhanh hơn sẽ tạo điều kiện tăng khả năng cung ứng tín dụng cho doanh nghiệp và người dân.
Với một khung pháp lý vừa mở rộng quyền cho tổ chức tín dụng, vừa có cơ chế bảo vệ người vay, Luật số 96/2025/QH15 và Nghị định 304/2025/NĐ-CP đặt nền tảng cho quá trình thu hồi nợ hiệu quả, minh bạch và bền vững hơn. Khi quyền thu giữ TSBĐ và quyền hợp pháp của chủ nợ được pháp luật bảo vệ, tổ chức tín dụng cũng có cơ sở yên tâm hơn trong cung ứng vốn cho nền kinh tế, qua đó góp phần mở rộng cơ hội tiếp cận tín dụng của người dân.
Hiểu đúng để tự bảo vệ mình
Mạng xã hội có thể lan truyền một clip 30 giây nhanh hơn một bài phân tích pháp lý đầy đủ về việc thu giữ TSBĐ. Tuy nhiên, phản ứng xuất phát từ thông tin chưa đầy đủ, chưa chính xác có thể dẫn đến những hành động chống đối không phù hợp, làm tình huống thêm phức tạp và tạo thêm rủi ro pháp lý cho chính người có tài sản bị thu giữ.
Hiểu đúng quy trình, nắm rõ quyền lợi và sử dụng đúng kênh pháp lý khi có tranh chấp mới là cách bảo vệ bản thân hiệu quả. Pháp luật bảo vệ quyền lợi chính đáng của người vay, đồng thời bảo vệ quyền thu hồi vốn hợp pháp của người cho vay. Sự công bằng đối với cả hai phía là điều kiện cần thiết để hệ thống tài chính vận hành vì lợi ích chung.
Tin liên quan


Tin khác

VietinBank công bố hệ thống ba phân hạng khách hàng ưu tiên mới: Nâng tầm trải nghiệm, kiến tạo giá trị đồng hành toàn diện

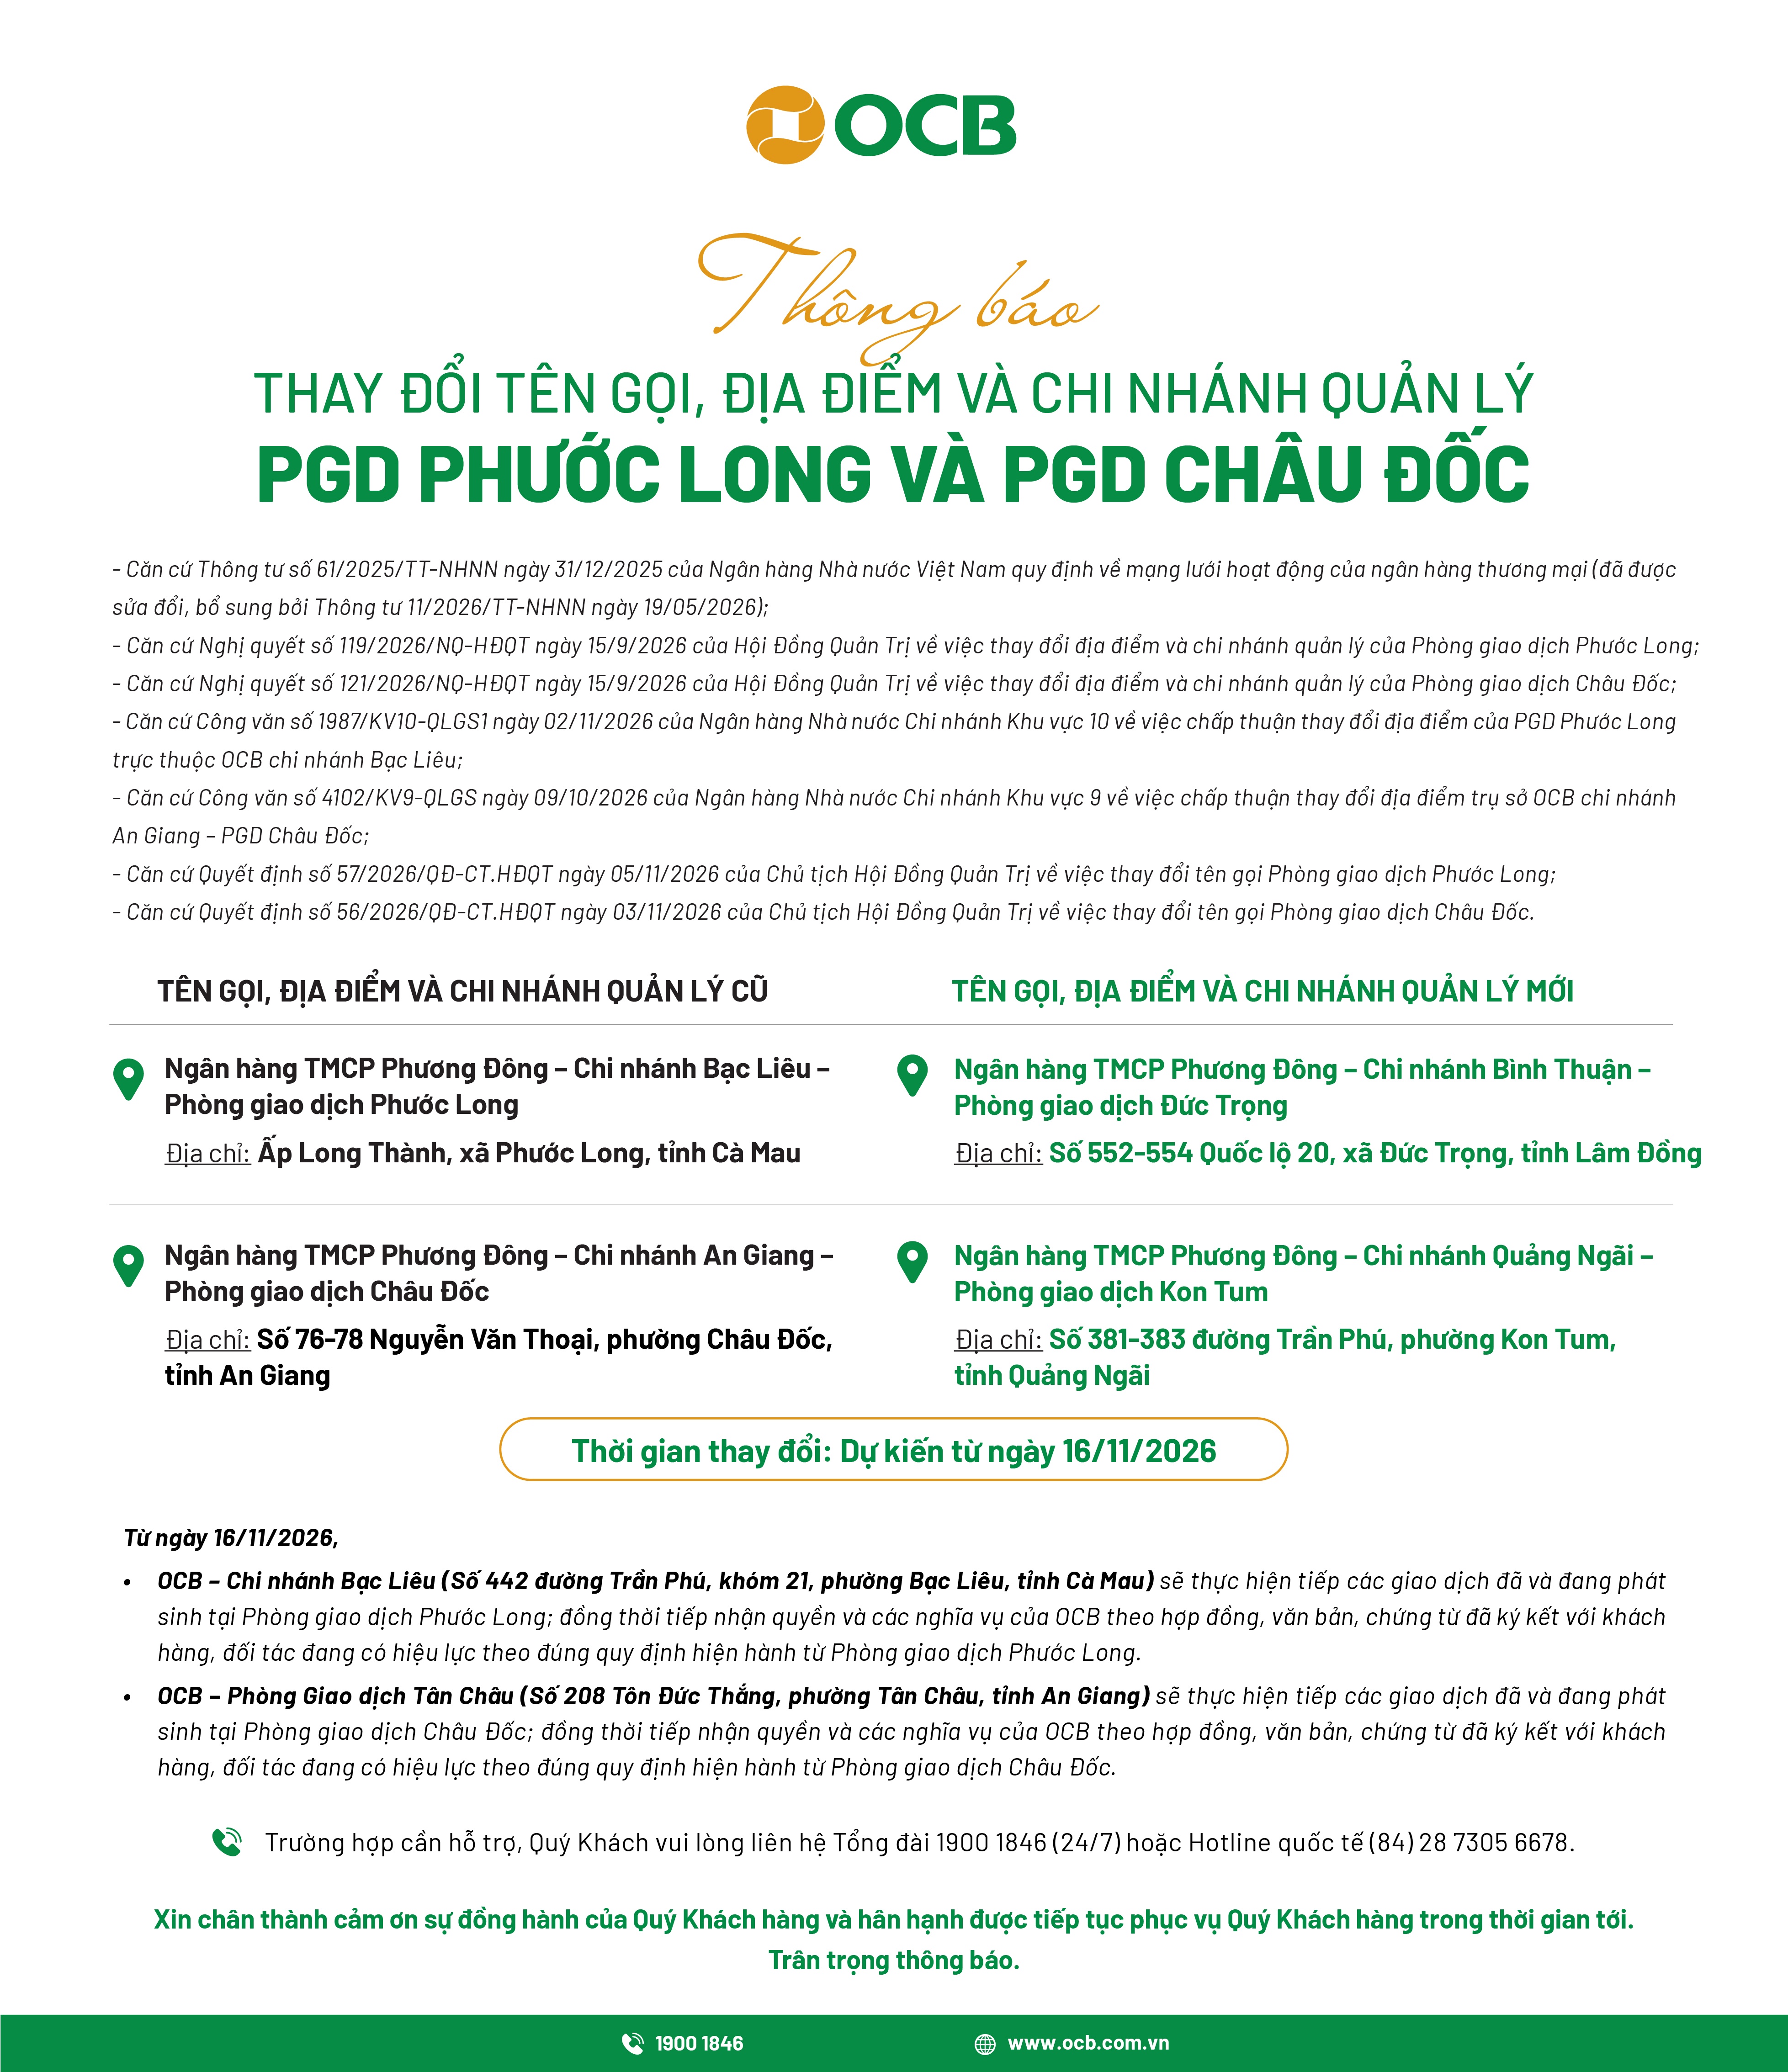
OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý Phòng giao dịch Phước Long và Phòng giao dịch Châu Đốc

Mua xổ số trên VietinBank iPay Mobile, một khách hàng trúng hơn 199 tỷ đồng

Ngân hàng Đầu tư và Phát triển Campuchia – Chi nhánh Hà Nội công bố thông tin về việc chấp thuận nguyên tắc giải thể

Quỹ tín dụng nhân dân Lai Vung thông báo sửa đổi, bổ sung Giấy phép hoạt động

Ủy thác vốn chính sách tiếp sức sinh kế ở Sơn La

Ngân hàng tiếp vốn đưa kinh tế địa phương bứt phá

VAMC và DATC tăng cường hợp tác, thúc đẩy phát triển thị trường mua bán nợ Việt Nam

Techcombank được Euromoney vinh danh ‘Ngân hàng Giao dịch Tốt nhất Việt Nam 2026’