Chỉ số kinh tế:
Ngày 16/11/2026, tỷ giá trung tâm của VND với USD là 25.639 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.870 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Áp dụng chuẩn IFRS 9: Thách thức lớn nếu ngân hàng chậm bắt tay vào triển khai

Chí Kiên
Chí Kiên  - 
Việc chuyển đổi sang Chuẩn mực Báo cáo Tài chính Quốc tế IFRS 9 sẽ có không ít thách thức. Tuy nhiên, nếu có sự chuẩn bị kỹ lưỡng, những thay đổi mà chuẩn mực này mang lại có thể trở thành cơ hội cho các ngân hàng. Đây là nhận định chung tại chương trình đào tạo “IFRS 9: Tiếp cận trong thực tiễn và kinh nghiệm triển khai cho ngân hàng tại Việt Nam” do Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức với sự tham gia của các chuyên gia đến từ PwC và SAS tổ chức ngày 18/6, tại Hà Nội.
aa
Áp dụng chuẩn IFRS 9: Thách thức lớn nếu ngân hàng chậm bắt tay vào triển khai Quản lý rủi ro tốt hơn khi áp dụng chuẩn mực IFRS 9
Áp dụng chuẩn IFRS 9: Thách thức lớn nếu ngân hàng chậm bắt tay vào triển khai
Các chuyên gia, diễn giả thuyết trình trong chương trình đào tạo

IFRS là bắt buộc đối với báo cáo tài chính hợp nhất

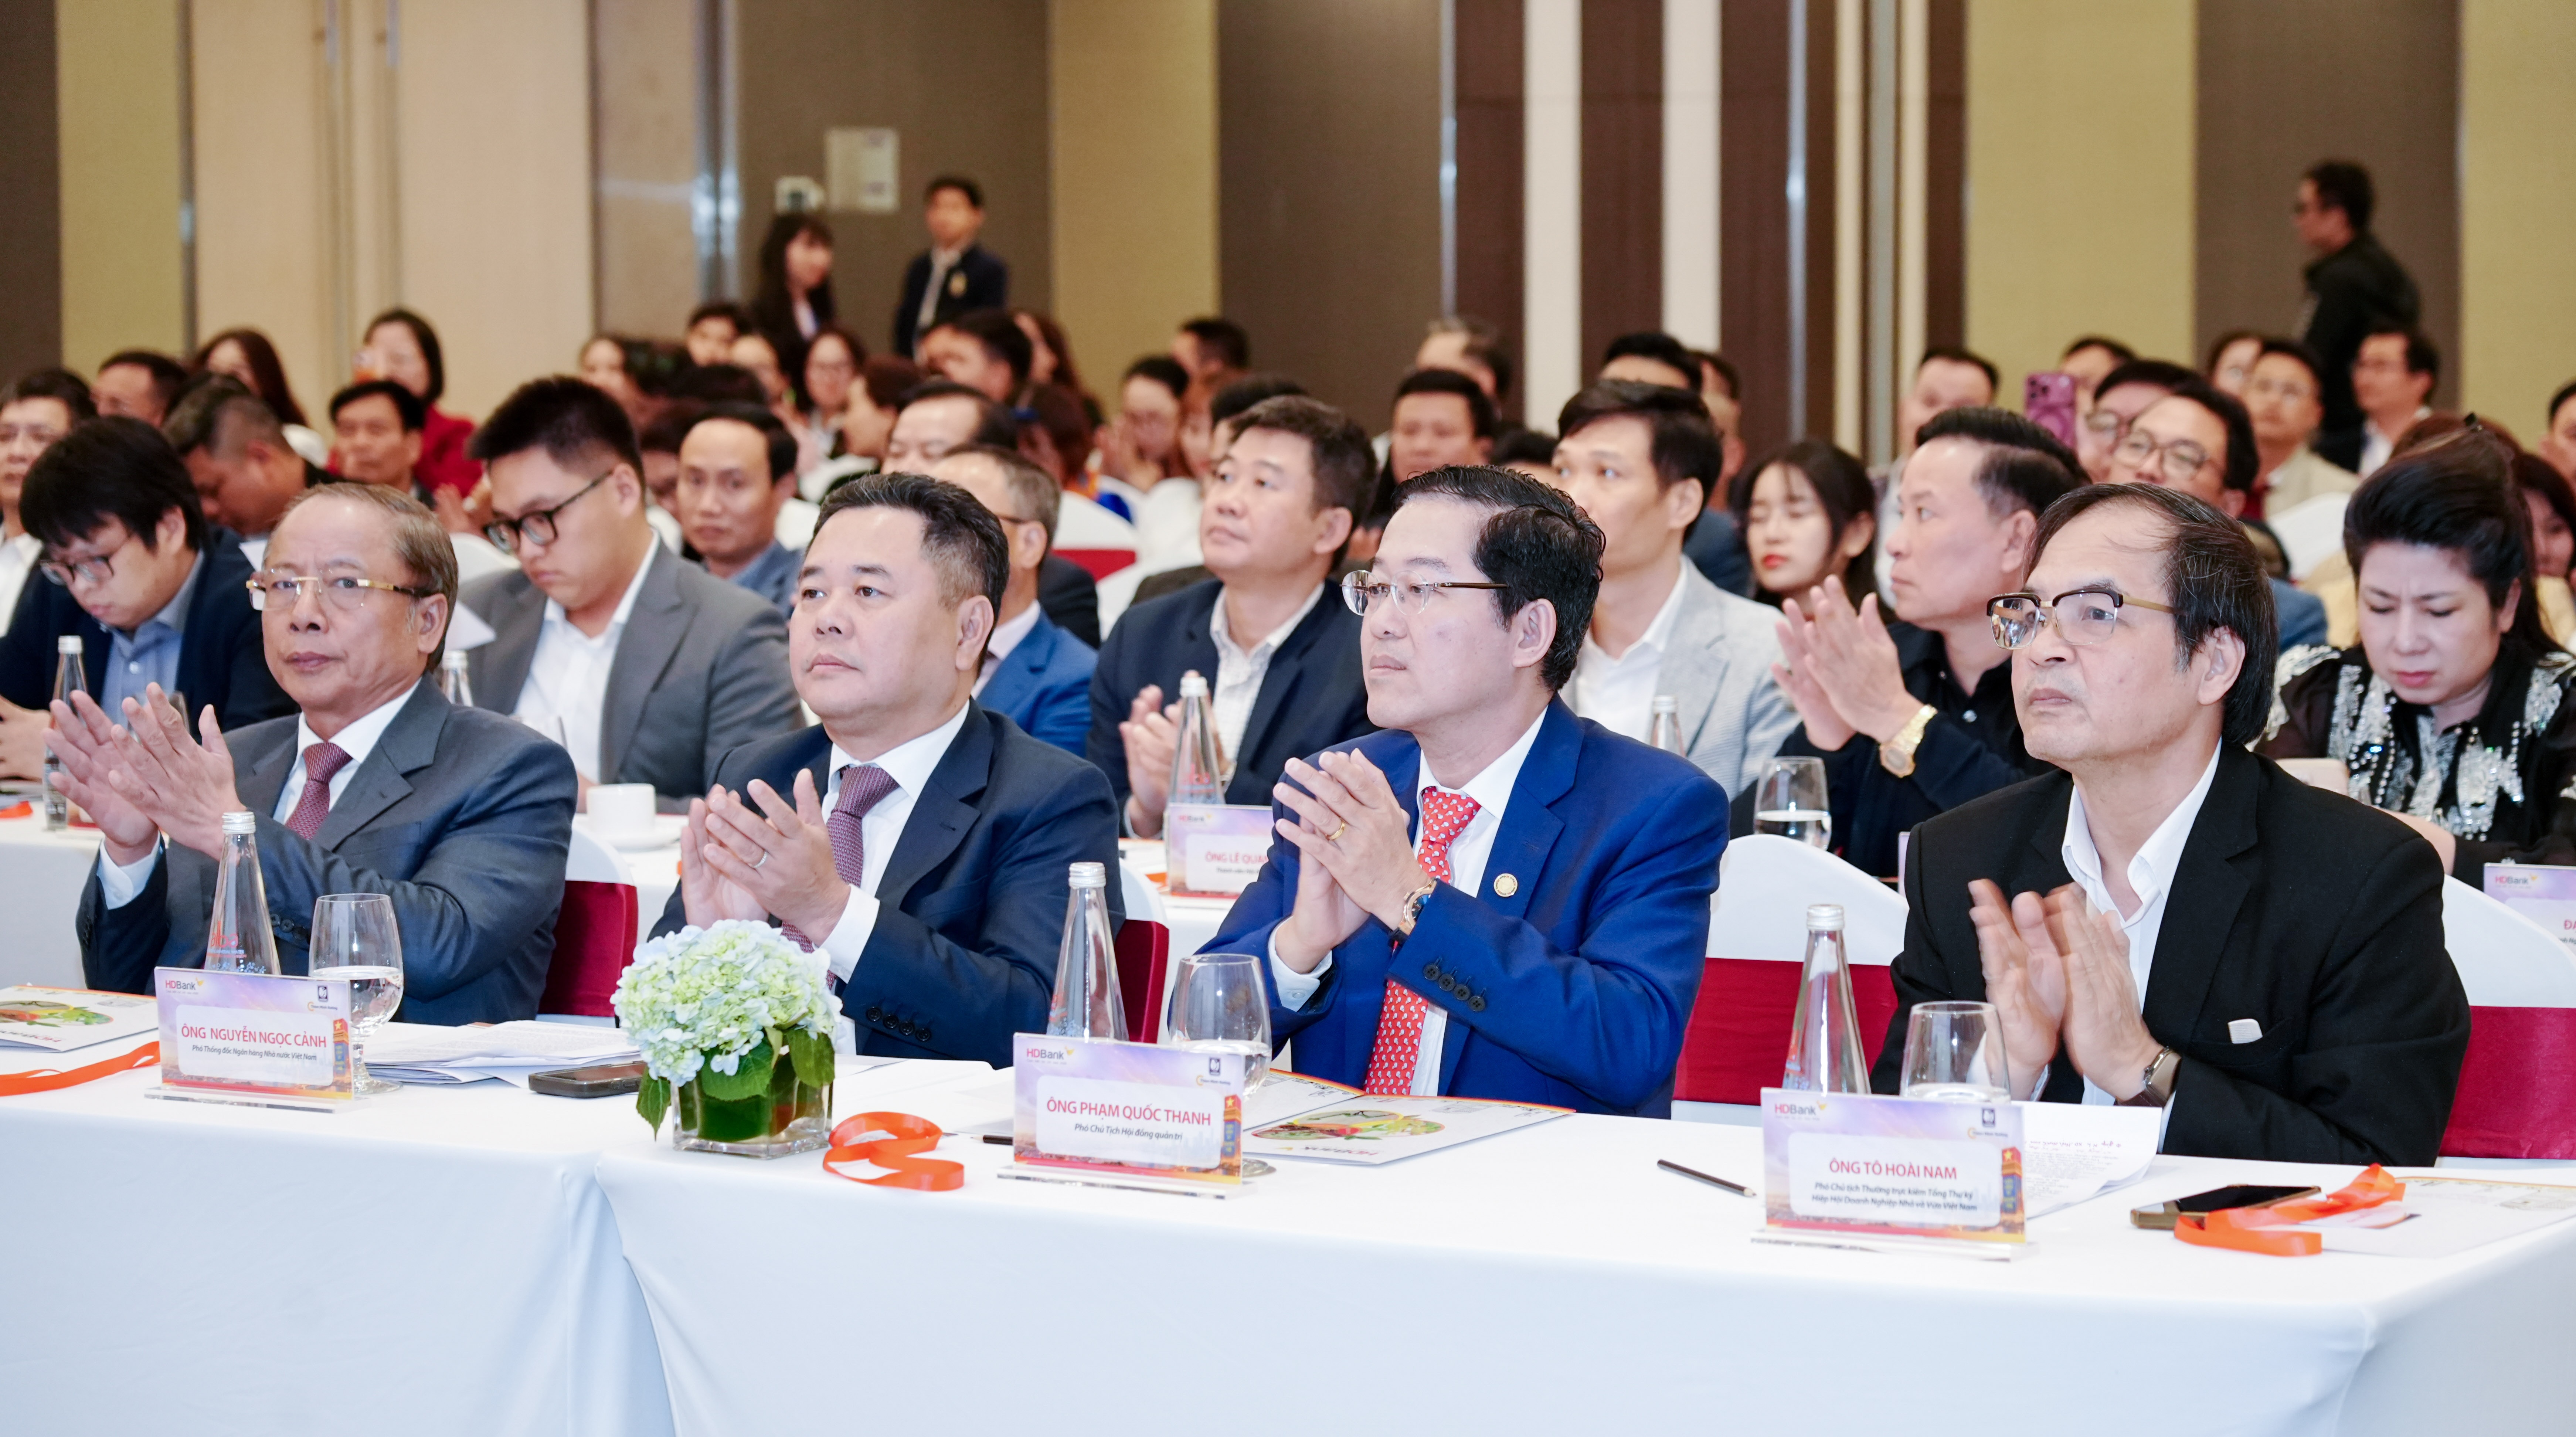
Hơn 120 lãnh đạo và đại diện đến từ các bộ phận quản lý rủi ro, kế toán và tài chính của các ngân hàng thương mại Việt Nam đã tham dự, để lắng nghe các chuyên gia của PwC và SAS chia sẻ về tính phức tạp của IFRS 9 và cùng thảo luận các giải pháp cho những thay đổi mà chuẩn mực báo cáo tài chính quốc tế này mang đến.

Theo dự thảo lộ trình IFRS do Bộ Tài chính công bố tháng 3/2019, từ sau năm 2025 trở đi việc áp dụng IFRS là bắt buộc đối với báo cáo tài chính hợp nhất của tất cả các công ty niêm yết, các công ty đại chúng có quy mô lớn chưa niêm yết, và các công ty, tập đoàn kinh tế Nhà nước. Các chuyên gia tại sự kiện cho rằng mặc dù còn 6 năm nữa nhưng cột mốc 2025 sẽ là một thách thức lớn đối với các ngân hàng Việt Nam nếu họ không bắt đầu chuẩn bị ngay từ bây giờ.

“Đối với chuẩn mực IFRS 9 - Công cụ tài chính, các tổ chức tài chính sẽ cần đầu tư nhiều thời gian và nỗ lực để đánh giá tác động (cả tác động tài chính và tác động vào hoạt động), chuẩn bị khả năng đáp ứng các yêu cầu của chuẩn mực, lập các đề xuất thay đổi với sự bảo trợ của các bên liên quan, và thực thi các dự án triển khai. Đây là bài học kinh nghiệm từ quá trình chúng tôi tư vấn triển khai IFRS 9 tại các quốc gia khác,” ông Trần Hồng Kiên, Phó Tổng Giám đốc Dịch vụ Kiểm toán kiêm Lãnh đạo mảng dịch vụ IFRS tại PwC Việt Nam cho biết.

“Lý do chủ yếu là IFRS 9 sẽ có tác động sâu hơn và rộng hơn lên các ngân hàng trên nhiều khía cạnh, từ lợi nhuận đến quy trình quản lý rủi ro và hệ thống công nghệ thông tin,” ông Kiên nhận định.

Áp dụng chuẩn IFRS 9: Thách thức lớn nếu ngân hàng chậm bắt tay vào triển khai
Toàn cảnh chương trình đào tạo

Các ngân hàng sẽ thay đổi cách trích lập dự phòng khi theo chuẩn IFRS 9

IFRS 9 thay đổi cách phân loại và đo lường tài sản tài chính và bao gồm các hướng dẫn mới về kế toán phòng ngừa rủi ro. Hơn nữa, mô hình tổn thất tín dụng trong IFRS 9 yêu cầu các ngân hàng phải trích lập dự phòng cho các khoản tổn thất trong tương lai (mô hình tổn thất tín dụng dự kiến - ECL), thay vì chỉ trích lập dự phòng cho các tổn thất đã phát sinh. Sự thay đổi này được cho là có tác động đáng kể nhất đối với các tổ chức tài chính.

“IFRS 9 sẽ thay đổi cách các ngân hàng trích lập dự phòng cho các tài sản tài chính của mình. Các ngân hàng nên lường trước các biến động về chi phí dự phòng, ngay sau khi áp dụng IFRS 9, mức dự phòng có thể sẽ cao hơn. Thực tế, mức độ ảnh hưởng lên các ngân hàng sẽ khác nhau tùy thuộc vào sự kết hợp danh mục của ngân hàng, hồ sơ rủi ro của người vay, mức độ vững chắc của các mô hình tổn thất tín dụng dự kiến,...” bà Stefanie Tang, Giám đốc Dịch vụ Tư vấn Tài chính tại PwC Malaysia nhận xét.

“Nhận thức được tính phức tạp của IFRS 9, hầu hết các ngân hàng trong khu vực, bao gồm cả ở Malaysia, đã bắt đầu triển khai dự án thực hiện IFRS 9 ít nhất một năm trước ngày chuẩn mực này có hiệu lực (1/1/2018). Giờ đây, trọng tâm của các ngân hàng khu vực đã chuyển từ các khía cạnh định lượng sang định tính, bao gồm nâng cấp mô hình, quy trình quản trị mô hình và giám sát mô hình. Để đảm bảo quá trình chuyển đổi sang IFRS 9 diễn ra suôn sẻ, các ngân hàng Việt Nam nên lên kế hoạch sớm và cân nhắc việc lập báo cáo song song theo hai chuẩn mực kế toán Việt Nam và quốc tế để tránh các cú sốc khi áp dụng IFRS 9 chính thức,” bà Stefanie Tang cho biết thêm.

Nhìn chung, IFRS 9 sẽ đòi hỏi dữ liệu, hệ thống và quy trình bài bản và sự phối hợp chặt chẽ hơn trong nội bộ mỗi tổ chức. Các tổ chức tài chính nên cân nhắc ứng dụng công nghệ phân tích dữ liệu nâng cao và tự động hóa để giải quyết các vấn đề phức tạp của chuẩn mực báo cáo này.

“Tính đến nay, IFRS 9 là một trong những thay đổi phức tạp nhất mà các tổ chức tài chính đã triển khai trong thập kỷ qua. Việc áp dụng IFRS 9 đi liền với những thay đổi về mô hình rủi ro tín dụng, tăng cường quản trị và kiểm soát quy trình kế toán, cũng như phối hợp chặt chẽ hơn giữa chức năng rủi ro và tài chính. Tuy nhiên, giá trị mà IFRS 9 đem lại vượt xa chi phí triển khai, vì tính minh bạch và khả năng phục hồi của các tổ chức tài chính sẽ được cải thiện,” ông Sheldon Goh, Lãnh đạo Phòng Giải pháp Quản lý Rủi ro tại SAS - Khu vực ASEAN nhận định.

Ông Nguyễn Thanh Sơn - Giám đốc Trung tâm đào tạo của VNBA nhận định, việc triển khai IFRS 9 là cần thiết để các ngân hàng Việt Nam có thể củng cố niềm tin của nhà đầu tư và cạnh tranh trên sân chơi quốc tế. Trên thực tế, ngày càng có nhiều ngân hàng tại Việt Nam đưa IFRS 9 vào chiến lược chuyển đổi của mình. Đối với các ngân hàng chưa làm điều này, giờ đây là lúc để bắt đầu. Nếu chậm trễ hơn, họ sẽ khó có thể ứng phó một cách hiệu quả và kịp thời trước những tác động lên báo cáo tài chính, hệ thống, quy trình và các hoạt động kiểm soát mà IFRS 9 tạo ra.

Chí Kiên

Tin liên quan

Tin khác

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Ngày 16/11, NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 30-70 đồng so với phiên trước.
Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Sau khi triển khai nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng, Ngân hàng Nhà nước đã mở thêm kênh mua USD giao ngay nhằm bổ sung công cụ điều tiết thị trường tiền tệ và ngoại hối. Để làm rõ hiệu quả của các công cụ điều hành này, Phóng viên Thời báo Ngân hàng đã có cuộc trao đổi với PGS. TS. Vũ Mai Chi, Trưởng bộ môn Tiền tệ ngân hàng, Khoa Ngân hàng, Học viện Ngân hàng.
Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

Nhu cầu vốn của nền kinh tế thường gia tăng vào những tháng cuối năm, tạo thêm áp lực lên thanh khoản hệ thống ngân hàng. Trong khi đó, yêu cầu duy trì mặt bằng lãi suất hợp lý để hỗ trợ doanh nghiệp và người dân vẫn được đặt ra. Bài toán đối với NHNN là điều hành làm sao vừa đáp ứng nhu cầu vốn của hệ thống, vừa bảo đảm sự cân bằng giữa lãi suất, tỷ giá và ổn định kinh tế vĩ mô.
WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Ngân hàng Thế giới (WB) nhận định, các thị trường mới nổi có tiềm năng hình thành một lớp tài sản đầu tư mới, thu hút dòng vốn dài hạn từ các nhà đầu tư tổ chức toàn cầu. Cơ hội này cũng mở ra hướng đi cho Việt Nam trong phát triển thị trường vốn nhằm đáp ứng nhu cầu đầu tư ngày càng lớn của nền kinh tế.
Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng, NHNN cho biết, tín dụng ngân hàng hiện vẫn là kênh cung ứng vốn quan trọng của nền kinh tế Việt Nam. Đến ngày 26/10/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025.
Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

98% doanh nghiệp Việt Nam là DNNVV. Con số ấy không mới, nhưng cứ mỗi lần được nhắc lại, nó lại đặt ra cùng một câu hỏi: vì sao một khu vực kinh tế đông đảo đến vậy vẫn loay hoay với bài toán tiếp cận vốn suốt nhiều năm qua? Câu trả lời, như phát biểu của Thống đốc NHNN Phạm Đức Ấn tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho DNNVV” giữa tháng 9 vừa qua đã chỉ ra, vấn đề chỉ có thể được giải quyết khi có sự chung sức đồng lòng từ cả ba phía: nhà quản lý, ngân hàng và doanh nghiệp.
Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Ngày 13/11, NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 2-20 đồng so với phiên trước.
Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Nhu cầu vốn cho mục tiêu tăng trưởng cao đang đặt ra yêu cầu ngày càng lớn đối với hệ thống ngân hàng. Trả lời phỏng vấn Thời báo Ngân hàng, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh nhấn mạnh, vấn đề không chỉ là cung ứng thêm vốn mà phải hướng tín dụng vào sản xuất, kinh doanh và những khu vực có khả năng tạo giá trị gia tăng, nâng năng suất, sức cạnh tranh của nền kinh tế, đồng thời bảo đảm chất lượng tín dụng và an toàn hệ thống.
Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Tiếp cận vốn của doanh nghiệp nhỏ và vừa (DNNVV) không còn chỉ là câu chuyện lãi suất hay tài sản bảo đảm. Từ hoàn thiện cơ chế, khai thác dữ liệu, số hóa quy trình đến cho vay dựa trên dòng tiền và chuỗi cung ứng, nhiều giải pháp đang được thúc đẩy nhằm mở rộng cánh cửa tín dụng cho DNNVV. Để những giải pháp này phát huy hiệu quả, doanh nghiệp cũng cần nâng cao năng lực quản trị, minh bạch tài chính và chất lượng thông tin. Thời báo Ngân hàng trích lược ý kiến của các chuyên gia, ngân hàng và doanh nghiệp xung quanh vấn đề này.
Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Nhu cầu vốn cho tăng trưởng kinh tế hai con số đang đặt ra yêu cầu cấp thiết phát triển thị trường trái phiếu doanh nghiệp đủ sức chia sẻ gánh nặng với hệ thống ngân hàng. Để kênh dẫn vốn này phát huy vai trò trong dài hạn, cùng với mở rộng quy mô phát hành, cần củng cố niềm tin bằng sự minh bạch của doanh nghiệp, nâng cao chất lượng trái phiếu và cải thiện khả năng giao dịch trên thị trường thứ cấp.