Ngân hàng số: Cần xác định chiến lược để đầu tư

 | Ngân hàng số đã trở thành xu hướng tất yếu |
| Xu hướng ngân hàng số: Điểm giao dịch sẽ thu nhỏ |
| Phó Thống đốc Nguyễn Kim Anh: Phát triển ngân hàng số là xu hướng tất yếu |
Khách hàng trung tâm hệ sinh thái thanh toán
TS. Cấn Văn Lực - chuyên gia tài chính cho rằng, các ngân hàng phải xác định rõ ngân hàng số là một chiến lược kinh doanh hay chỉ là những dự án công nghệ để từ đó xác định việc hợp tác với các DN fintech (trung gian tài chính), tạo dựng kênh phân phối và xây dựng hệ sinh thái thanh toán nên được làm từ từ hay đưa ra các dự án đột phá.
Trả lời câu hỏi này, ông Trần Quốc Anh - Giám đốc khối khách hàng cá nhân của HDBank đã dẫn giải, đó là vấn đề mà nhiều ngân hàng phải cân lên đặt xuống. Bởi trong bối cảnh tốc độ phát triển của công nghệ thanh toán trực tuyến ngày càng mạnh mẽ như hiện nay, các khái niệm “môi trường ảo” trên internet và mạng xã hội đã hoàn toàn trở thành môi trường thực mà các NHTM có thể kiếm ra “tiền tươi thóc thật”.
 |
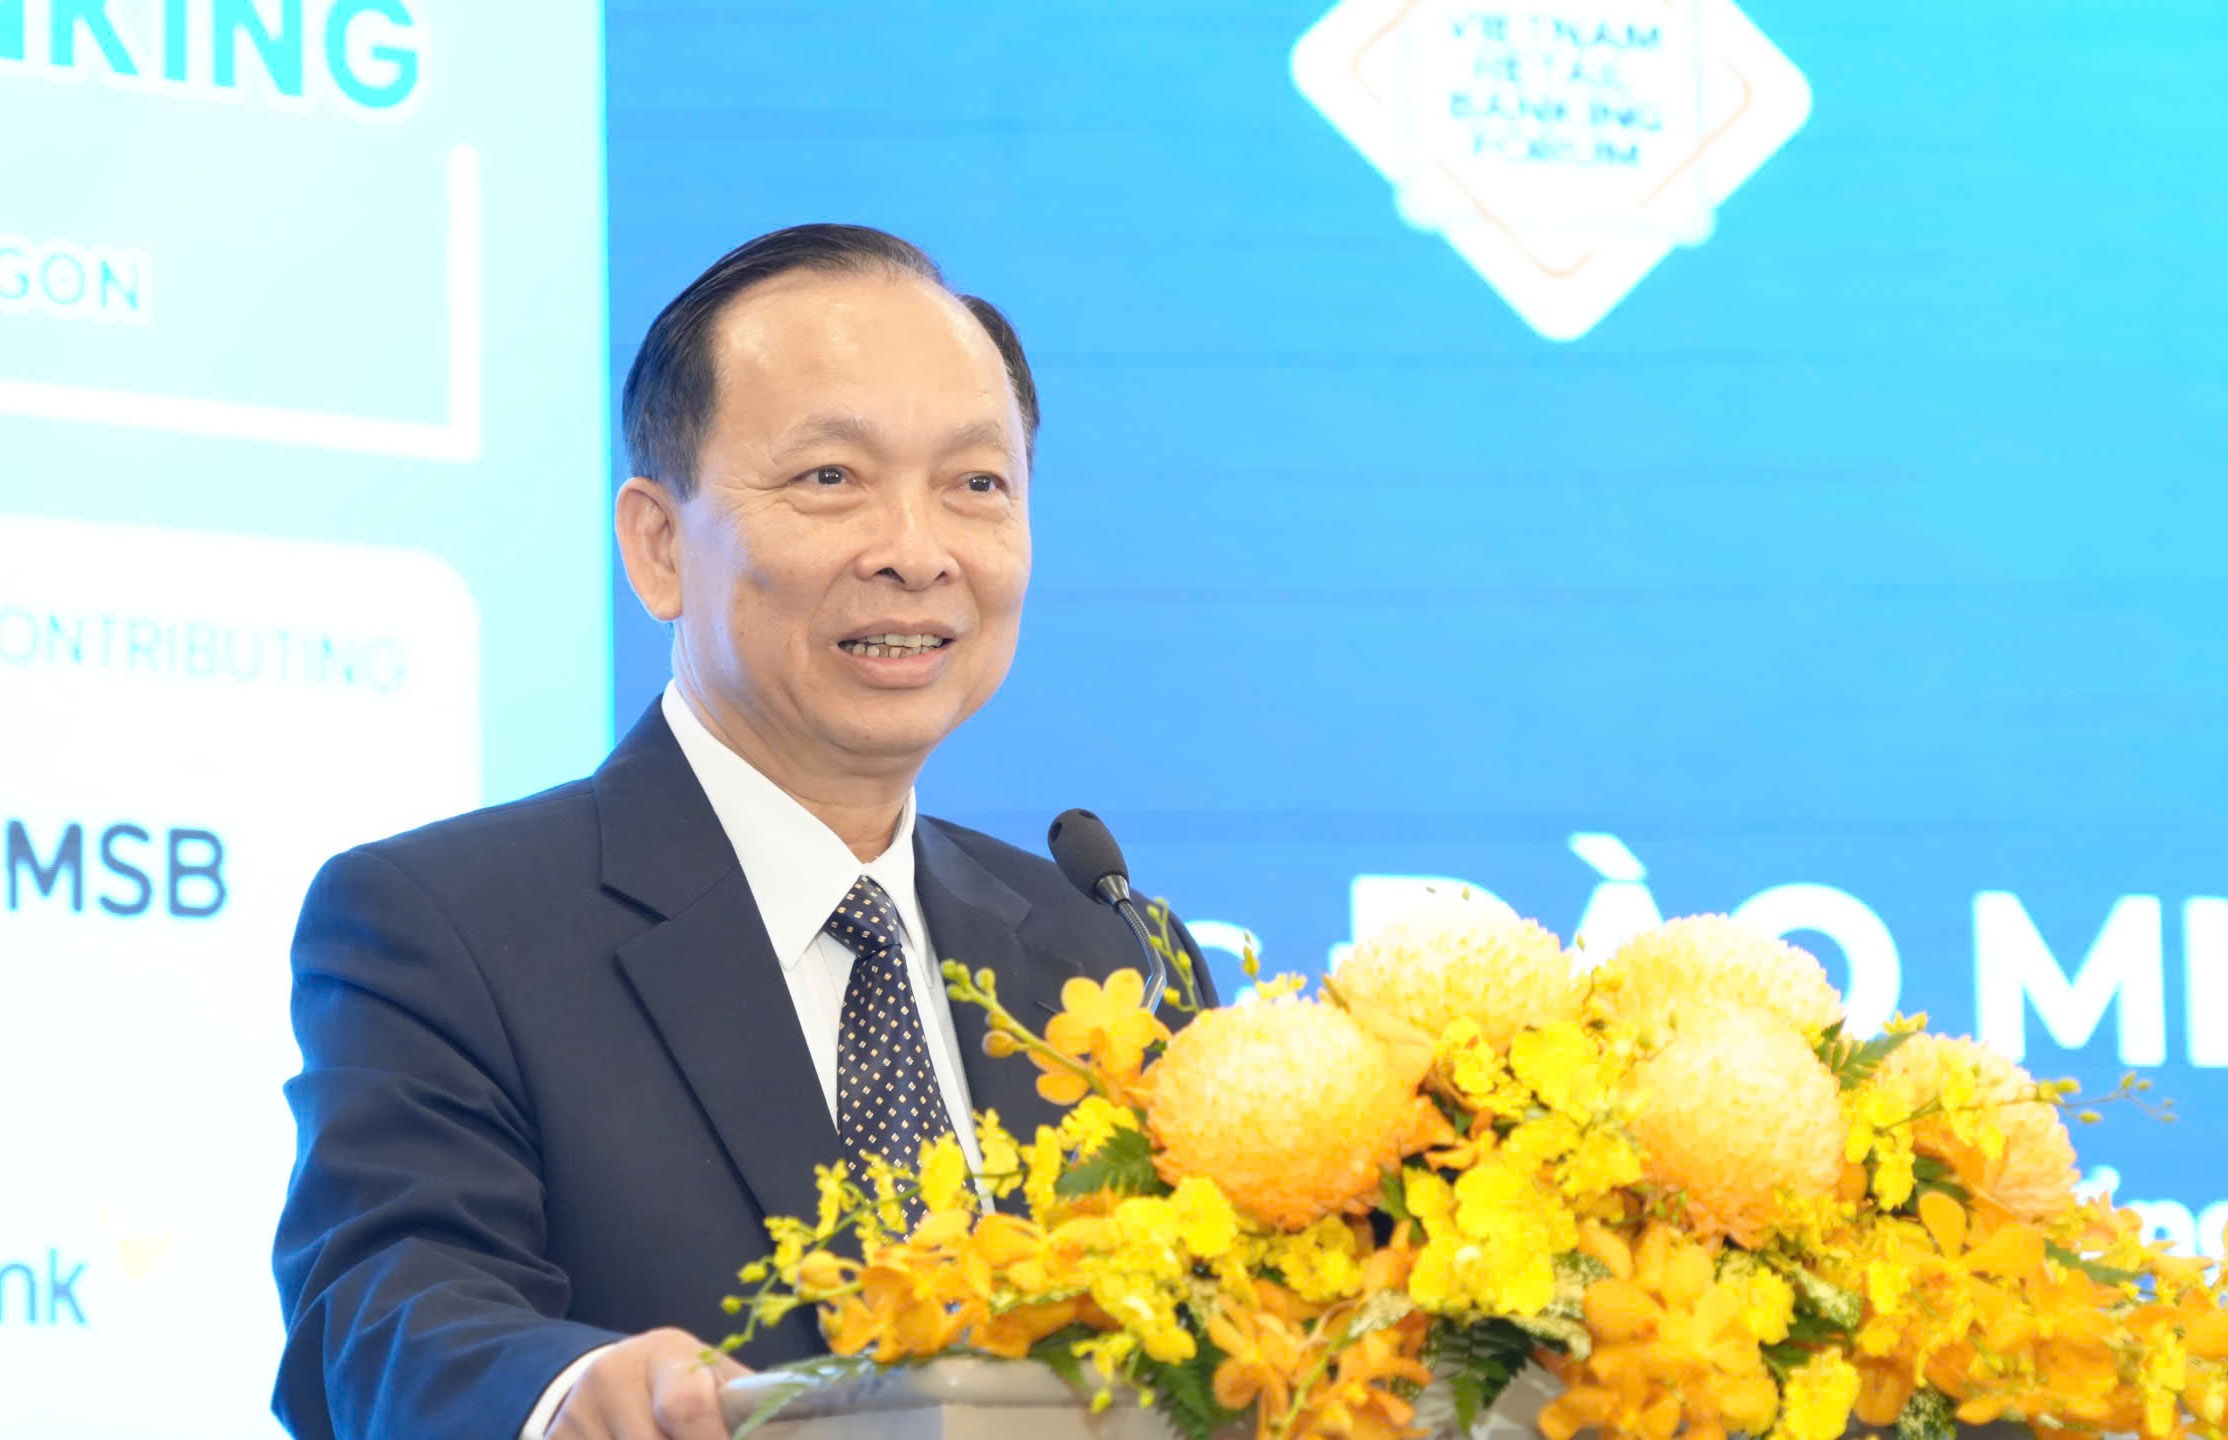
| Retail Banking Forum 2018 năm nay thu hút các nhà quản lý và chuyên gia tài chính tham dự |
Theo ông Quốc Anh, việc xác định ngay từ đầu chiến lược phát triển ngân hàng số là chiến lược kinh doanh chứ không đơn thuần là các dự án công nghệ giúp các NHTM xác định rõ những bước đi trong quá trình xây dựng các sản phẩm dịch vụ số hóa. Khi coi ngân hàng số là chiến lược kinh doanh, các NHTM sẽ tính toán được những hơn thiệt trong quá trình đầu tư công nghệ mà ở đó các kế hoạch cụ thể như: lộ trình xây dựng sản phẩm dịch vụ, hoạt động hợp tác với các đối tác trung gian, kế hoạch kích hoạt nguồn khách hàng tiềm năng… sẽ được các đơn vị phân tích kỹ lưỡng và đưa vào các chương trình dài hạn.
Ở góc độ DN công nghệ tài chính, ông Nguyễn Quang Dũng - Phó giám đốc Công ty Công nghệ và Dịch vụ (chủ sở hữu ví điện tử Moca) cũng cho rằng, việc coi ngân hàng số là chiến lược kinh doanh sẽ khiến các NHTM chủ động hơn trong việc hợp tác với các DN fintech và các tập đoàn kinh tế chia sẻ.
Khi xác định việc phát triển các sản phẩm, dịch vụ thanh toán số hóa là công việc “làm thật, ăn thật” chứ không phải chỉ là chạy theo những công nghệ thời thượng hào nhoáng sẽ khiến các ngân hàng và fintech chú trọng vào bản chất sản phẩm, dịch vụ và tính hiệu quả của các giải pháp thanh toán. Khi đó việc phát triển các hệ sinh thái thanh toán cạnh tranh sẽ được các đơn vị chủ động thực hiện như một nhu cầu sống còn và thị trường thanh toán số hóa sẽ ngày càng đa dạng.
Liên quan đến vấn đề này, các chuyên gia tài chính tham dự Diễn đàn Phát triển Ngân hàng bán lẻ trên nền tảng công nghệ số năm 2018 (Retail Banking Forum 2018) do IDG Việt Nam phối hợp với Hiệp hội Ngân hàng Việt Nam tổ chức tại TP.HCM ngày 29/11 cho rằng, cần có hệ sinh thái thanh toán; các sản phẩm, dịch vụ phải tập trung vào mục tiêu phát triển trải nghiệm của khách hàng và tăng cường các giải pháp an toàn, bảo mật thông tin.
Chìa khóa là trải nghiệm của khách hàng
Đồng tình với các NHTM và các DN fintech trong quan điểm coi chiến lược phát triển ngân hàng số và xây dựng hệ sinh thái thanh toán là chiến lược kinh doanh sống còn, tuy nhiên bà Winnie Wong - Giám đốc Khu vực Đông Nam Á của tổ chức MasterCard cho rằng, để phát triển được một sản phẩm, dịch vụ hỗ trợ thanh toán hiệu quả thì các TCTD và các DN công nghệ phải đặt khách hàng vào trung tâm của hệ sinh thái thanh toán mà mình đầu tư, phát triển.
Theo bà Winnie, các NHTM hay các fintech đều không thể ép khách hàng của mình phải sử dụng các sản phẩm dịch vụ hỗ trợ thanh toán khi họ chưa thực sự bị thu hút và cảm thấy an toàn cũng như có được sự tiện lợi. Vì vậy, trước khi tạo ra bất kỳ một mô hình sản phẩm dịch vụ thanh toán nào thì điều mấu chốt nhất là bản thân các sản phẩm dịch vụ phải thực sự đáp ứng được các nhu cầu thiết thực và ích lợi của khách hàng.
Bổ sung ý này, ông Tac Watanabe - Phó Giám đốc Công ty thẻ tín dụng Nhật Bản (JCB) cũng cho rằng, ngay cả những quốc gia có thị trường tài chính mạnh như Nhật Bản thì tỷ lệ người dân thanh toán bằng tiền mặt vẫn chiếm khoảng 25%. Vì thế những đơn vị muốn xây dựng hệ sinh thái thanh toán không dùng tiền mặt cũng cần phải đầu tư cho các chiến lược thúc đẩy thay đổi hành vi thanh toán của khách hàng. Điều này đồng nghĩa rằng kinh phí để phát triển một hệ sinh thái thanh toán hoàn chỉnh sẽ phải tính đến cả những chi phí dài hạn như thông tin, vận động, xây dựng, kích hoạt các nhóm khách hàng tiềm năng và tạo ra nguồn khách hàng mới dựa trên các nghiên cứu về xu hướng xã hội.
Từ góc độ chi phí đầu tư các giải pháp số hóa dịch vụ tài chính, ông Chu Xuân Vinh, Chủ tịch Công ty Hyperlogy cho biết, giải pháp định danh khách hàng điện tử eKYC của công ty nhằm rút ngắn thời gian giao dịch cho ngân hàng, có rất nhiều loại máy khác nhau. Từ máy phục vụ quy mô nhỏ khoảng 3-4 quầy giao dịch đến 50-60 quầy giao dịch, đối với các trung tâm chính có giá riêng, đầu cuối tùy theo số lượng. Tùy theo sản phẩm các ngân hàng mong muốn dùng để phục vụ khách hàng của họ, giá cả rất khác nhau nhưng phù hợp với mọi quy mô ngân hàng khác nhau. Trong khi đó Công ty Digi-Texx cung cấp các giải pháp công nghệ ngân hàng số nhằm giảm thời gian giao dịch cho khách hàng cũng tự tin cho rằng, đang đàm phán với 3 đối tác ngân hàng ngoại tại Việt Nam là Citibank, HSBC, Standard Chartered Bank.
Từ thực tiễn Việt Nam, đại diện MasterCard cho rằng trong bối cảnh hiện tại nếu các NHTM và các DN fintech tại Việt Nam muốn phát triển các hệ sinh thái thanh toán số thì trước tiên nên tìm hiểu kỹ lưỡng và tận dụng các công nghệ sẵn có. Việc đầu tư các dự án số hóa, theo bà Winnie, luôn tốn kém và không phải lúc nào cũng mang lại hiệu quả cao. Vì vậy, sự cởi mở trong hợp tác giữa các TCTD với các fintech và các tập đoàn kinh tế chia sẻ sẽ là tiền đề quan trọng để phát triển các hệ sinh thái thanh toán và giúp các đơn vị chia sẻ khách hàng cũng như chia sẻ lợi ích kinh doanh.
| Tiếp tục hoàn thiện pháp lý cho thanh toán số Thông tin tại Retail Banking Forum 2018, ông Nghiêm Thanh Sơn - Phó vụ trưởng Vụ Thanh toán (NHNN) cho biết, đến thời điểm hiện tại hoạt động thanh toán không dùng tiền mặt tại Việt Nam đã phát triển khá mạnh. Đến hết quý III/2018 giá trị thanh toán qua internet đạt khoảng 11,2 triệu tỷ đồng, thanh toán qua điện thoại di động đạt khoảng 1 triệu tỷ đồng và thanh toán qua ví điện tử đạt khoảng 65.400 tỷ đồng, tăng trưởng lần lượt ở mức 18%, 126% và 161%. Tính đến thời điểm hiện nay, NHNN đã cấp phép cho 27 tổ chức không phải là ngân hàng cung ứng dịch vụ trung gian thanh toán. Toàn hệ thống ngân hàng Việt Nam hiện có 78 NHTM đã triển khai dịch vụ thanh toán qua internet, 41 ngân hàng triển khai thanh toán qua điện thoại di động và 16 ngân hàng áp dụng thanh toán bằng mã QR Code. Trong khi đó, cả nước có khoảng gần 42,3 triệu người trên 15 tuổi có tài khoản ngân hàng, đạt tỷ lệ khoảng 60,2%. Số lượng máy ATM và máy POS đã được lắp đặt đạt lần lượt khoảng gần 18.200 máy ATM và 295.500 máy POS. Trong giai đoạn 2019-2020, để đẩy mạnh phát triển thanh toán không dùng tiền mặt, NHNN sẽ tiếp tục đẩy mạnh, xây dựng và hoàn thiện hạ tầng hệ thống thanh toán quốc gia (IBPS) làm nền tảng kết nối với các NHTM và tạo cơ sở để triển khai các sản phẩm, dịch vụ thanh toán mới. Song song đó, NHNN cũng sẽ đưa vào vận hành hệ thống bù trừ tự động (ACH) để phục vụ các giao dịch thanh toán bán lẻ, đồng thời xây dựng cơ chế quản lý thử nghiệm (Regulatory Sandbox) cho các DN công nghệ tài chính và các mô hình thanh toán mới, từ đó hình thành hệ sinh thái thanh toán không dùng tiền mặt. |
Tin liên quan
Tin khác

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Vì sao lãi suất cho vay khó giảm?

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt