Chỉ số kinh tế:
Ngày 25/9/2026, tỷ giá trung tâm của VND với USD là 25.641 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.409/26.873 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Phải rà soát lại cho vay tiêu dùng

Hà Thành thực hiện
Hà Thành thực hiện  - 
Hạn chế dùng tiền mặt, hệ thống hóa đơn chứng từ, thu nhập minh bạch… là những vấn đề nền tảng. Nếu nền tảng giải quyết tốt thì các sản phẩm dịch vụ ngân hàng sẽ vận hành tốt.
aa
Phải rà soát lại cho vay tiêu dùng Xã hội đang hưởng lợi từ cho vay tiêu dùng
Phải rà soát lại cho vay tiêu dùng Hút vốn ngoại cho vay tiêu dùng
Phải rà soát lại cho vay tiêu dùng
Tổng giám đốc OCB Nguyễn Đình Tùng

Ngay từ đầu năm 2018, NHNN đã ban hành văn bản yêu cầu các TCTD thực hiện cung tín dụng đúng chỉ đạo của NHNN, tiếp tục nâng cao chất lượng tín dụng… đồng thời lưu ý các TCTD kiểm soát tốt lĩnh vực cho vay tiêu dùng thông qua việc giám sát chặt chẽ sử dụng vốn.

Tổng giám đốc OCB ông Nguyễn Đình Tùng cho rằng sự “nhắc nhở” của NHNN là cần thiết.

Theo ông, lý do nào NHNN đưa ra lưu ý trên?

Hiện nay, tín dụng tiêu dùng có rất nhiều khái niệm khác nhau nên rất dễ dẫn đến việc sử dụng vốn vay không đúng mục đích. Trước tình hình tăng trưởng khá nóng của thị trường địa ốc, chứng khoán… bản thân chúng tôi cũng rất cảnh giác đối với vấn đề này. Điều mà ngân hàng lo nhất là sau đợt sốt giá thị trường rất dễ rơi vào trạng thái đóng băng, giảm giá mạnh. Song thực tế, chỉ một mình ngân hàng không thể kiểm soát hết được dòng chảy vốn.

Ví dụ như ngân hàng cho vay một khách hàng kinh doanh sắt thép và đã kiểm soát đúng mục đích là họ mua nguyên liệu sắt thép. Nhưng đến công đoạn thứ hai của DN này, sau khi sản xuất thành phẩm sắt thép họ bán cho đại lý phân phối. Đến đây khâu kiểm soát vốn ngân hàng gặp khó. Vì không loại trừ khả năng đại lý này khi chưa đến hạn thanh toán đã mang tiền đi đầu tư chứng khoán, bất động sản…

Nếu thị trường ổn, đến hạn thanh toán thì họ trả đầy đủ vì kiếm lời được. Nhưng nếu thị trường đóng băng, họ không bán được hàng hoặc bán lỗ, không đủ tiền trả nhà cung cấp là khách hàng của ngân hàng. Đến lúc đó, DN vay vốn ngân hàng chắc chắn sẽ gặp khó khăn trong trả nợ. Đó là hiệu ứng dây chuyền. Nên đối với người làm ngân hàng tất cả các loại cơn sốt đều đáng sợ.

Do đó, tôi cho rằng chỉ đạo và lo lắng của NHNN là hoàn toàn chính xác nên các ngân hàng phải rà soát lại hoạt động cho vay tiêu dùng

Như vậy vấn đề là ở khả năng kiểm soát rủi ro khi thị trường có biến động?

Đúng vậy. Bởi thực tế, vay mua nhà là nhu cầu thực của người dân và đa dạng hóa hình thức tiết kiệm của họ. Ví như, người dân có khoản tiết kiệm thay vì gửi ngân hàng họ lại muốn mua ngôi nhà khang trang hơn. Tuy nhiên, do chưa bán được căn nhà đang ở nên họ vay ngân hàng để mua căn mới. Khi nào bán được họ sẽ trả nợ. Hoặc có thể họ không bán nhà đó mà sử dụng tiền tiết kiệm hàng tháng để trả gốc lãi ngân hàng trong 10 - 15 năm tùy khả năng tài chính của khách hàng. Trong giới hạn như vậy, ngân hàng cho vay dựa vào nguồn thu nhập ổn định thì khó có thể đầu cơ. Cho nên cách thức đi làm vay tiền, mua nhà đất rồi dùng thu nhập thường xuyên để trả nợ cho ngân hàng vẫn là hợp lý và tiếp tục được duy trì.

Vậy, theo ông, giải pháp nào hạn chế được việc sử dụng vốn sai mục đích trong cho vay tiêu dùng?

Tôi nghĩ rằng cần phải có đồng bộ chính sách từ nhiều ngành khác nhau chứ không riêng ngân hàng. Ví dụ, nếu như chủ trương hạn chế thanh toán không dùng tiền mặt được toàn xã hội thực hiện nghiêm túc thì việc kiểm soát dòng tiền sẽ hiệu quả hơn rất nhiều. Ngoài ra, quy định sử dụng hóa đơn cũng cần chặt chẽ hơn. Vì cho vay tiêu dùng chủ yếu đáp ứng nhu cầu cá nhân mua sắm các phương tiện vật dụng phục vụ trong đời sống gia đình. Nếu khách hàng mua hàng hóa có hóa đơn đầy đủ, nghiêm túc, ngân hàng căn cứ trên cơ sở đó kiểm tra sẽ đánh giá việc cho vay đã đúng mục đích chưa, nếu phát hiện không đúng, ngân hàng dừng khoản vay và thu nợ trước hạn ngay.

Về phía ngân hàng, đối với sản phẩm cho vay tiêu dùng cũng cần thay đổi cách tiếp cận đa dạng hơn. Tôi cho rằng, hạn chế dùng tiền mặt, hệ thống hóa đơn chứng từ, thu nhập minh bạch… là những vấn đề nền tảng. Nếu nền tảng giải quyết tốt thì các sản phẩm dịch vụ ngân hàng sẽ vận hành tốt.

Xin cảm ơn ông!

Hà Thành thực hiện

Tin liên quan

Tin khác

Generali Việt Nam ghi dấu ấn với giải thưởng về Sáng kiến đa dạng, công bằng và hòa nhập

Generali Việt Nam ghi dấu ấn với giải thưởng về Sáng kiến đa dạng, công bằng và hòa nhập

Generali Việt Nam vừa được vinh danh tại hạng mục “Sáng kiến Đa dạng, Công bằng và Hòa nhập Xuất sắc nhất” (Best DEI Initiative) thuộc Giải thưởng Bảo hiểm dành cho Người tiêu dùng châu Á 2026 (Asia Consumer Insurance Awards 2026).
50 năm Vinamilk: Khi ‘đạt chuẩn’ chưa phải là điểm dừng

50 năm Vinamilk: Khi ‘đạt chuẩn’ chưa phải là điểm dừng

Nhìn lại 50 năm qua bộ phim tài liệu “50 năm Vinamilk - Không ngừng nâng chuẩn, làm đến tận cùng”, hành trình Vinamilk hiện lên không chỉ qua những cột mốc tăng trưởng, mà qua những lần doanh nghiệp tự đặt cho mình một chuẩn mực cao hơn: từ làm chủ công nghệ, kiểm soát chất lượng trên toàn chuỗi đến trách nhiệm với cộng đồng và thế hệ tương lai. “Không ngừng nâng chuẩn”, theo cách đó, không chỉ là câu chuyện về chất lượng sản phẩm, mà còn là cách một doanh nghiệp lựa chọn để trưởng thành.
Doanh nghiệp Việt tìm chỗ đứng trong chuỗi xuất khẩu

Doanh nghiệp Việt tìm chỗ đứng trong chuỗi xuất khẩu

Theo Cục Thống kê, 8 tháng năm 2026, xuất khẩu hàng hóa tăng 22,4% so với cùng kỳ năm trước. Khu vực kinh tế trong nước tăng 7,4%, trong khi khu vực có vốn đầu tư nước ngoài tăng 26,9% và chiếm 80,1% tổng kim ngạch xuất khẩu. Tốc độ tăng cho thấy khu vực doanh nghiệp trong nước vẫn có khoảng cách đáng kể so với khu vực FDI trong hoạt động xuất khẩu.
Doanh nghiệp Việt đổi cách vào thị trường Hoa Kỳ

Doanh nghiệp Việt đổi cách vào thị trường Hoa Kỳ

Hoa Kỳ vẫn là thị trường lớn đối với hàng Việt, nhưng dư địa không còn chỉ được đo bằng khả năng bán thêm hàng. Những yêu cầu cao về xuất xứ, pháp lý, chuỗi cung ứng và tiêu chuẩn đang buộc doanh nghiệp thay đổi cách tiếp cận, từ cạnh tranh bằng giá sang nâng giá trị, quản trị rủi ro và từng bước tạo vị thế tại thị trường.
Được cả giới đầu tư và định chế tài chính ghi nhận, Vinamilk tiếp tục khẳng định vị thế trên thị trường vốn

Được cả giới đầu tư và định chế tài chính ghi nhận, Vinamilk tiếp tục khẳng định vị thế trên thị trường vốn

Vượt qua quá trình khảo sát gần 700 doanh nghiệp đang niêm yết, Vinamilk được vinh danh ở hai hạng mục quan trọng của IR Awards 2026, gồm “Website IR được Nhà đầu tư yêu thích nhất” và “Hoạt động IR được Định chế tài chính đánh giá cao nhất” trong nhóm doanh nghiệp vốn hóa lớn phi tài chính. Diễn ra đúng cột mốc 50 năm thành lập, kết quả tiếp tục ghi nhận những nỗ lực của doanh nghiệp trong minh bạch thông tin, nâng cao khả năng tiếp cận và xây dựng niềm tin với thị trường vốn.
Chuyển đổi số hộ kinh doanh cần đi vào thực chất

Chuyển đổi số hộ kinh doanh cần đi vào thực chất

Chuyển đổi số đang đi sâu hơn vào khu vực hộ kinh doanh từ quản lý bán hàng, hóa đơn điện tử đến thương mại điện tử và quản trị dữ liệu. Tuy nhiên, khoảng cách giữa tiếp cận công nghệ và thực sự đưa vào hoạt động hằng ngày vẫn còn khá lớn, đặt ra yêu cầu hỗ trợ sát hơn với nhu cầu, khả năng của từng hộ kinh doanh.
Tối ưu dòng tiền: Khách quét được, doanh nghiệp quản lý được

Tối ưu dòng tiền: Khách quét được, doanh nghiệp quản lý được

Từ tối ưu quy trình, rút ngắn thời gian đối soát đến chủ động dòng tiền và phục vụ khách quốc tế, workshop online “Vận hành doanh nghiệp thông minh 2026 - Tối ưu dòng tiền, tăng trưởng bền vững” do 9Pay tổ chức đã đưa ra những giải pháp thực tiễn giúp doanh nghiệp du lịch nâng cao hiệu quả vận hành trong bối cảnh thị trường ngày càng số hóa.
Citi và HDBank ký hợp tác trong khuôn khổ chuyến thăm Hoa Kỳ của Đoàn đại biểu cấp cao Việt Nam
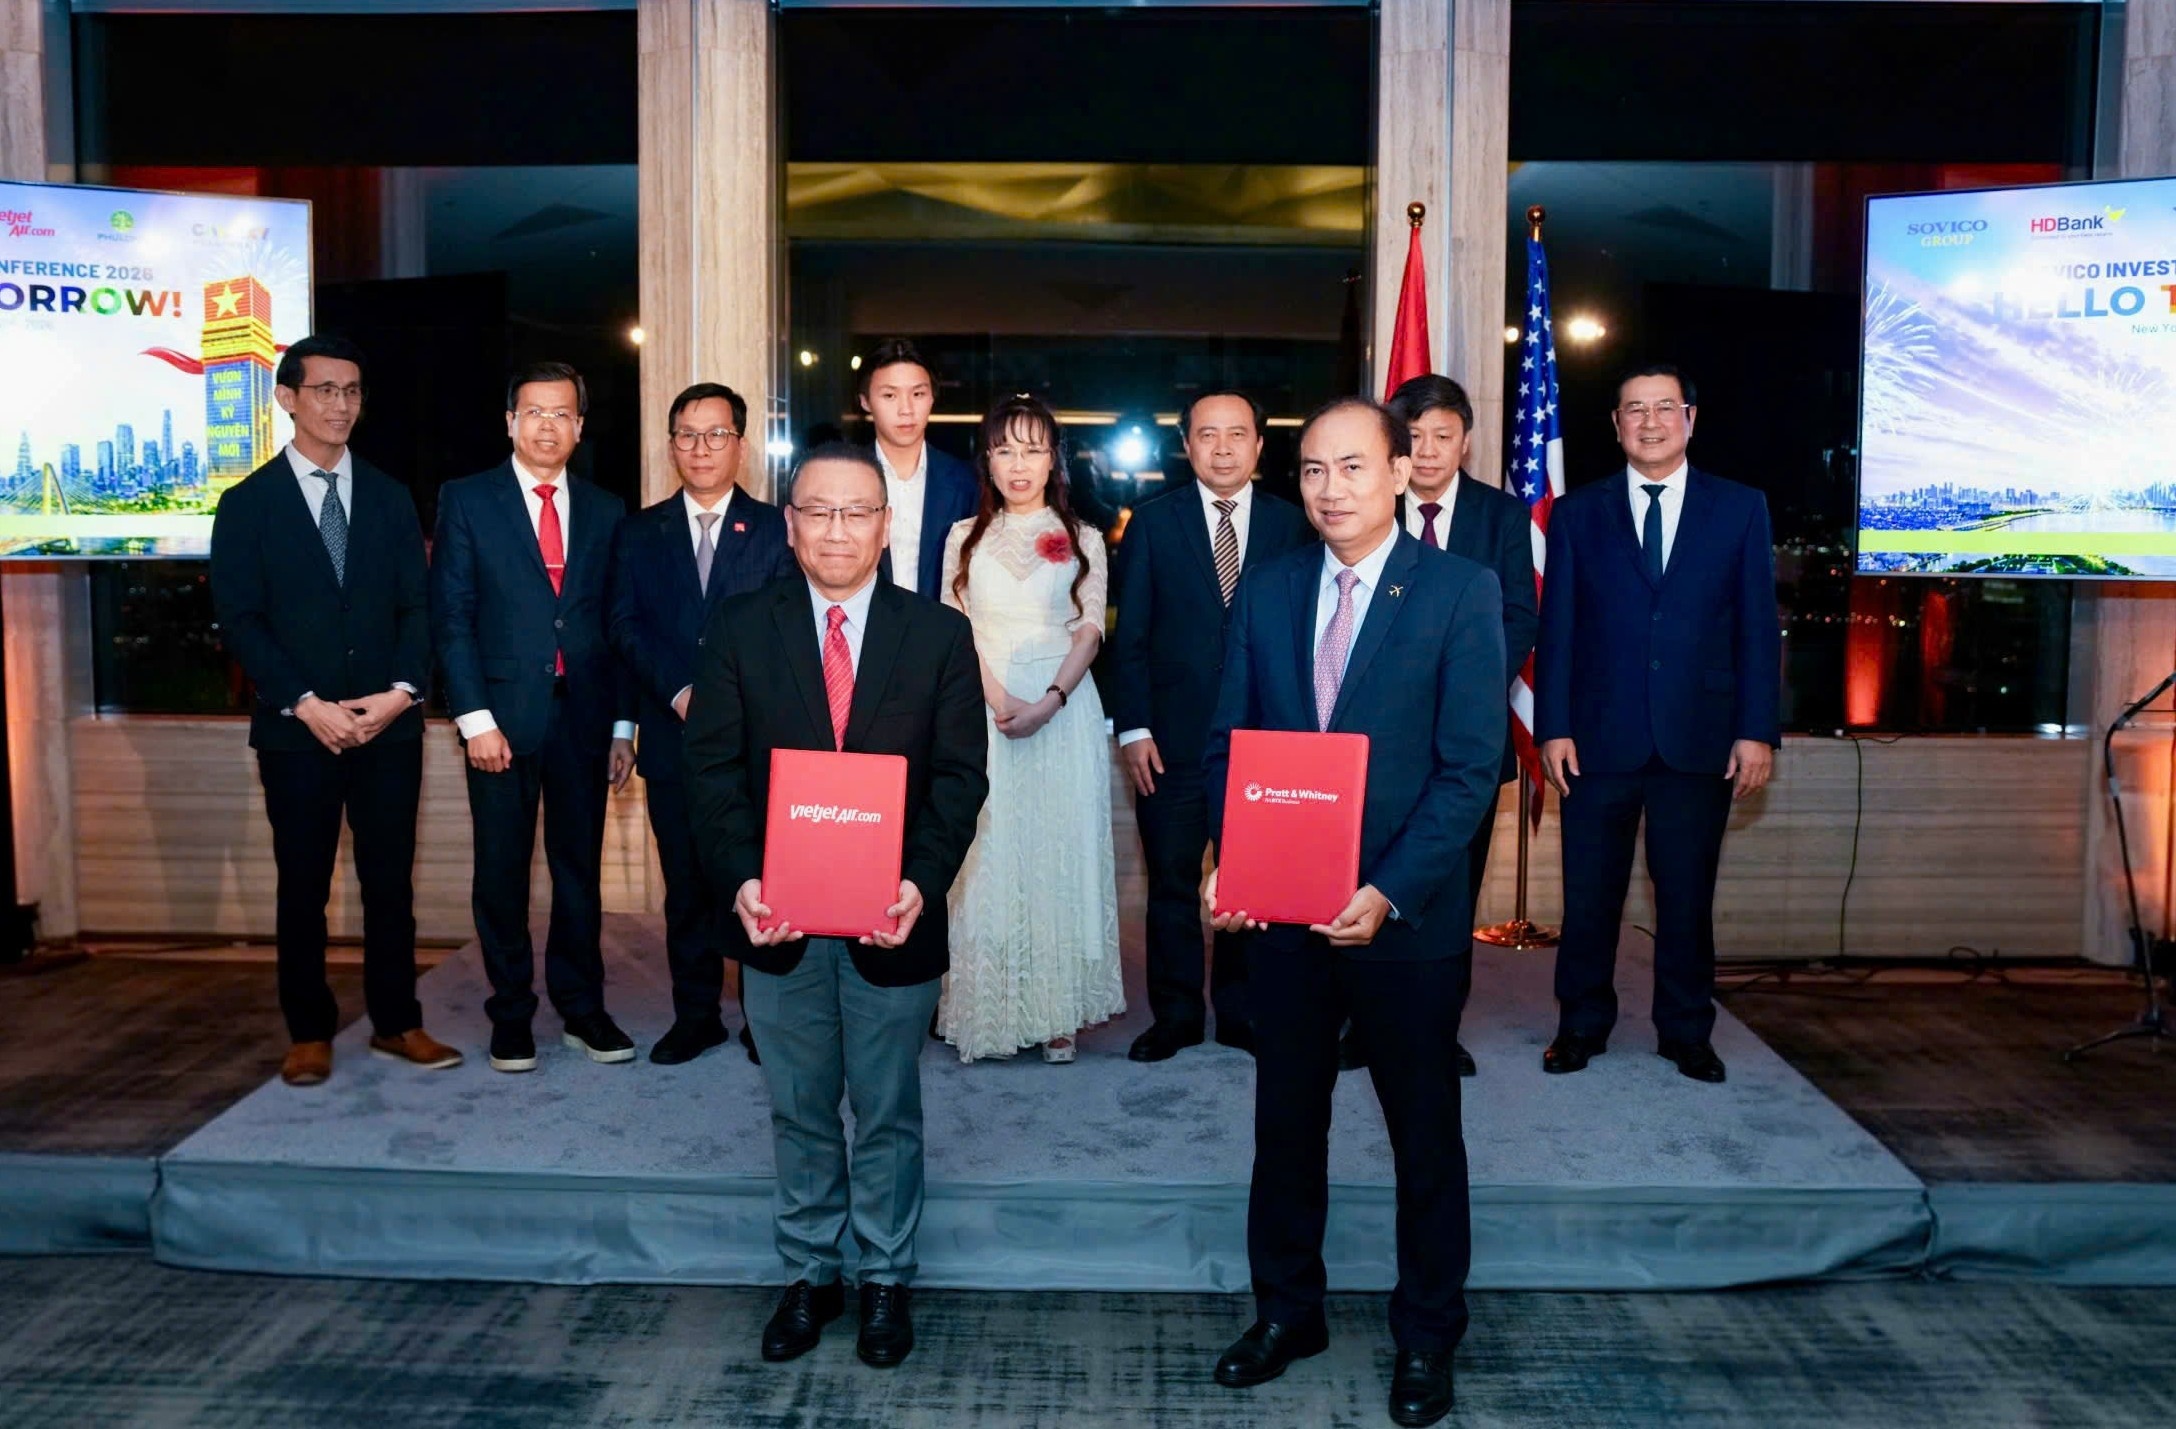
Citi và HDBank ký hợp tác trong khuôn khổ chuyến thăm Hoa Kỳ của Đoàn đại biểu cấp cao Việt Nam

Ngày 23/9, tại New York, Ngân hàng Citi và Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh (HDBank) đã ký Biên bản ghi nhớ (MOU) nhằm mở rộng hợp tác trên nhiều lĩnh vực ngân hàng và dịch vụ tài chính.
Kỷ nguyên mới của Việt Nam, cùng kiến tạo tương lai của tăng trưởng, đổi mới và kết nối toàn cầu

Kỷ nguyên mới của Việt Nam, cùng kiến tạo tương lai của tăng trưởng, đổi mới và kết nối toàn cầu

Các thỏa thuận mới kết nối công nghệ, nguồn vốn và thị trường quốc tế với năng lực phát triển của doanh nghiệp Việt Nam.
Quản trị thuế: Từ yêu cầu tuân thủ đến năng lực cạnh tranh của doanh nghiệp

Quản trị thuế: Từ yêu cầu tuân thủ đến năng lực cạnh tranh của doanh nghiệp

Tuân thủ thuế đang chuyển từ một nghĩa vụ báo cáo định kỳ thành vấn đề quản trị chiến lược, có ảnh hưởng trực tiếp đến quyết định đầu tư, chuỗi cung ứng, dòng tiền và khả năng cạnh tranh của doanh nghiệp. Khi cơ quan thuế tăng cường quản lý dựa trên dữ liệu, doanh nghiệp cần nâng cao chất lượng thông tin, hệ thống quản lý và trách nhiệm giải trình trong toàn tổ chức.