Sáp nhập Ngân hàng: Phương án tối ưu tái cơ cấu TCTD
 | |
| TS. Nguyễn Đức Kiên |
Chủ trương của NHNN là phát huy hơn nữa vai trò của các NHTM Nhà nước trong giai đoạn tái cơ cấu TCTD sắp tới. Theo ông điều này sẽ có tác động như thế nào?
Tất nhiên, xét theo khía cạnh lý thuyết, đấy không phải là phương án tốt nhất. Thế nhưng, xét khía cạnh thực tế của nền kinh tế nước ta hiện có rất ít nguồn lực để hỗ trợ cho quá trình tái cơ cấu của hệ thống các TCTD, do đó việc các NH lớn mua các NH nhỏ để hình thành NH khỏe mạnh hơn là phương án tối ưu trong thời điểm hiện nay.
Còn như tôi nói ở trên, để khẳng định phương án trên tốt hay chưa, về lý thuyết thì chưa. Nhưng ở trong điều kiện hiện nay, nó lại là tối ưu.
Dường như các NH lớn vẫn e ngại việc phải sáp nhập với NH yếu kém. Theo ông cần có chính sách gì để mở rộng hình thức này?
Theo tôi, chúng ta nên để cho các NH tốt quyền lựa chọn NH yếu. Có thể những NH hiện đang yếu nhưng chiến lược kinh doanh, tiêu chí, mục đích hoạt động gần giống với NH tốt đó thì họ vẫn chọn. Theo đó, NH tốt có thể kết hợp điểm mạnh của NH yếu tạo thành một liên kết sức mạnh mới.
Ví dụ, có NH muốn đẩy nhanh mạng lưới về nông thôn thì họ ưu tiên sáp nhập mua bán với NH đang có số lượng chi nhánh lớn ở địa phương. Còn nếu NH khỏe mà chỉ tập trung vào một số phân khúc khách hàng như khách hàng ở khu công nghiệp lớn và liên quan đến thanh toán quốc tế thì họ chọn NH có chung phân khúc nhưng đang gặp khó khăn thanh khoản để hỗ trợ. Qua đó, vừa củng cố thanh khoản, có được khách hàng tốt.
Theo đánh giá của ông, NH khỏe được và mất gì khi sáp nhập với NH yếu kém?
Đầu tiên họ dễ bị mất lợi nhuận của những năm đầu vì lợi nhuận những năm đầu sau sáp nhập phải bù đắp chi phí, xử lý nợ xấu của các TCTD kia. Thế nhưng, họ lại được cũng tương đối nhiều.
Thứ nhất, NH đó không mất thời gian để phát triển mạng lưới do tận dụng mạng lưới sẵn có của NH sáp nhập. Thứ hai, NH khỏe lại có thêm nguồn nhân lực và có thể chọn nguồn nhân lực tốt. Vì không phải lúc nào cũng có sẵn nguồn nhân lực tốt để NH tuyển chọn. Thực tế, nhân lực NH hiện dư thừa nhưng thị trường nhân lực chất lượng tốt cung lại không đủ đáp ứng cầu. Tôi nghĩ rằng, họ thu được lợi nhuận rất nhiều từ yếu tố này vì chất lượng, kỹ năng của con người trong lĩnh vực tài chính tiền tệ là rất quan trọng.

Sáp nhập NH là phương án tối ưu trong thời điểm hiện nay
Nếu có trường hợp NH bị sáp nhập chỉ được khoanh vùng hoạt động như là công ty xử lý nợ trực thuộc NH mẹ. Ông nghĩ sao về phương án này?
Khi mua bán, sáp nhập NH chắc chắn họ phải có rất nhiều phương án. Đấy là cả quá trình DN đổi mới. Cho nên, tại sao quá trình tái cơ cấu các TCTD hay tái cơ cấu DNNN nó chậm là bởi vì phương án kinh doanh, phương án quản trị DN là điều quyết định thành bại của việc mua bán đấy. Nếu họ không có phương án quản trị DN hợp lý thì khi sáp nhập, quy mô càng to nguy cơ phá sản lại càng cao. Tôi nghĩ nếu phương án sáp nhập trên được chấp thuận thì đấy cũng là một sáng tạo của NH.
NH lớn có thể chuyển đổi NH bị sáp nhập thành một đơn vị mua bán nợ mà trước đó NH này chưa có công ty chuyên trách để xử lý vấn đề này. Điều này đã được Luật cho phép. Theo mô hình này, NH lớn có thể tận dụng toàn bộ mạng lưới, chi nhánh NH bị sáp nhập. Còn bộ máy quản trị NH bị sáp nhập sẽ làm nhiệm vụ chuyên trách xử lý nợ.
Tuy nhiên, rất khó để đưa ra đánh giá, so sánh hay bình luận lúc này. Vì thực tế nó chưa diễn ra. Mặt khác, với mô hình này, được áp dụng tại NH nào đó có thể hiệu quả nhưng khi áp dụng đối với NH khác, với những con người khác có thể thất bại. Cho nên, mỗi một nhà quản trị có kiến thức, trình độ và tổ chức bộ máy của DN như thế nào, hiệu quả hay không đấy là tài lãnh đạo của họ. Miễn sao không ảnh hưởng đến chính sách an ninh tiền tệ.
Tôi lấy ví dụ như Hãng ô tô Fords vào thời điểm trước năm 2008, ông chủ hãng này điều hành kém, khiến cho công ty này hoạt động không hiệu quả. Nhưng từ năm 2008 – 2010, ông chủ khác lên thay thế thì hãng này lại hoạt động tốt và có lãi. Tôi nghĩ rất khó so sánh mô hình nào tốt hơn mô hình nào. Tùy theo mỗi thời điểm, nhà quản trị phải tự thích ứng với hoàn cảnh.
Xin cảm ơn ông!
| Thống đốc NHNN Nguyễn Văn Bình cho biết, tái cơ cấu hệ thống NH đã trải qua giai đoạn 1 khoanh vùng xử lý những NH yếu kém nhất đảm bảo an toàn hệ thống, ổn định kinh tế vĩ mô. Ðến thời điểm này môi trường kinh tế ổn hơn, tiềm lực của NHNN được nâng lên nhiều cho phép cơ quan quản lý có những giải pháp mạnh mẽ quyết liệt hơn. Thời gian sắp tới là giai đoạn 2 của quá trình tái cơ cấu sẽ có những TCTD mạnh tham gia để xử lý và có những TCTD NHNN sẽ trực tiếp xử lý. “Tham gia tái cơ cấu đợt này, tôi xin khẳng định NH không hề mất mát gì. Các NH chỉ phải bỏ công sức, uy tín, kinh nghiệm, hỗ trợ đào tạo. Còn cơ chế chính sách, NHNN sẽ nghiên cứu để làm sao các NHTM không bị thua thiệt. Ðấy là chủ trương NHNN kêu gọi NH tự nguyện tham gia và phải làm bằng tinh thần cố gắng nhất, quyết liệt nhất”, Thống đốc NHNN nhấn mạnh. |
Thanh Huyền thực hiện
Tin liên quan
Tin khác

Thống đốc Phạm Đức Ấn tiếp Đoàn Ban Giám đốc Ngân hàng Đầu tư Cơ sở hạ tầng châu Á (AIIB)

VietinBank công bố hệ thống ba phân hạng khách hàng ưu tiên mới: Nâng tầm trải nghiệm, kiến tạo giá trị đồng hành toàn diện

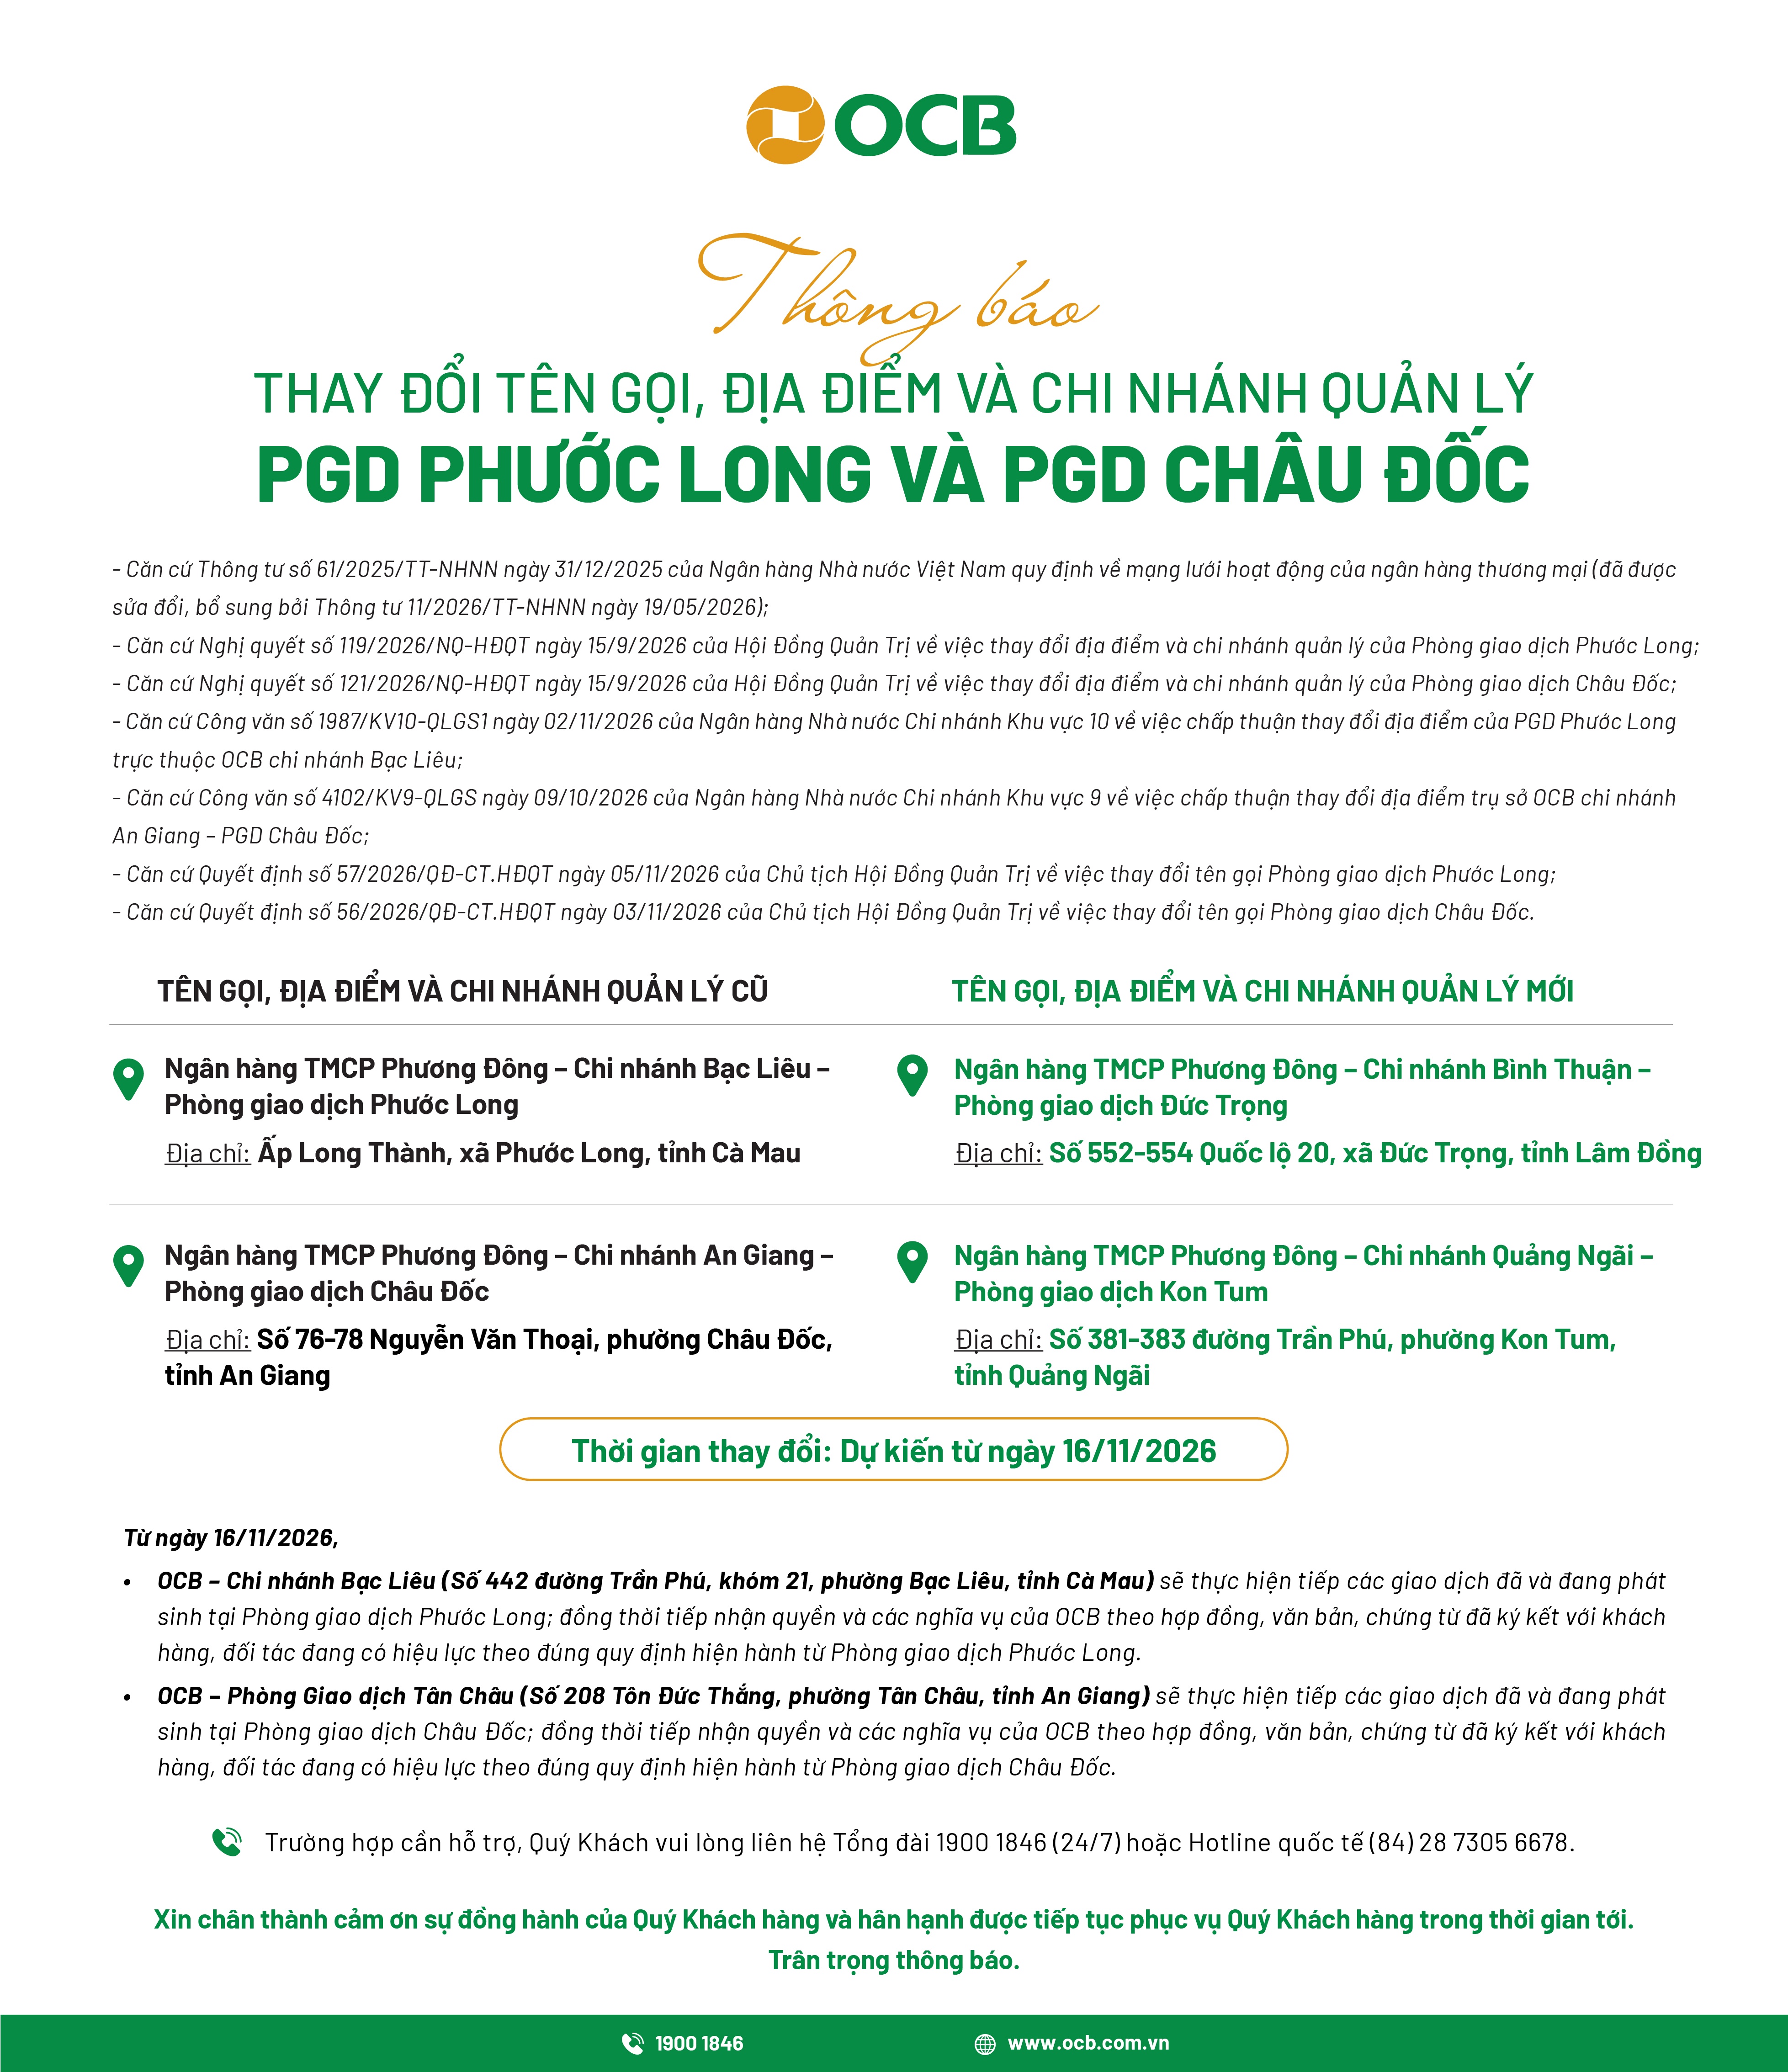
OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý Phòng giao dịch Phước Long và Phòng giao dịch Châu Đốc

Đề xuất tăng cường quản trị rủi ro lãi suất

TP. Hồ Chí Minh: Ngân hàng đẩy mạnh thanh toán không dùng tiền mặt, ưu đãi lãi suất



Mua xổ số trên VietinBank iPay Mobile, một khách hàng trúng hơn 199 tỷ đồng

Đề xuất bãi bỏ 17 văn bản quy phạm pháp luật về hoạt động ngân hàng