76% nguồn cung văn phòng mới đổ về phía Tây Hà Nội

| 72% nguồn cung văn phòng không đáp ứng được nhu cầu của doanh nghiệp hàng đầu "Làn sóng" dịch chuyển văn phòng ra khỏi trung tâm? Nguồn cung văn phòng hạng B đang dịch chuyển mạnh ra khu Nam Sài Gòn |
 |
| Phía Tây tiếp tục dẫn dắt thị trường văn phòng Hà Nội |
Nguồn cung xanh định hình cuộc chơi mới
Theo Báo cáo tổng quan thị trường bất động sản Hà Nội (MarketBeat Q1/2026) vừa được Cushman & Wakefield công bố, phân khúc văn phòng Thủ đô đang bước vào giai đoạn mở rộng mạnh mẽ, với tâm điểm tiếp tục thuộc về khu vực phía Tây. Không chỉ dẫn đầu về nguồn cung, khu vực này còn đang định hình xu hướng phát triển mới của thị trường thông qua các dự án văn phòng hiện đại, đạt tiêu chuẩn phát triển bền vững quốc tế.
Trong quý I/2026, thị trường Hà Nội đón nhận thêm khoảng 29.900 m² diện tích cho thuê thuần (NLA) mới. Đáng chú ý, toàn bộ nguồn cung mới đều đến từ hai dự án văn phòng tại khu vực phía Tây, bao gồm một tòa nhà Hạng A và một tòa nhà Hạng B. Cả hai đều đạt chứng nhận LEED (Leadership in Energy and Environmental Design), phản ánh xu hướng ngày càng rõ nét trong việc áp dụng các tiêu chuẩn môi trường, xã hội và quản trị (ESG) vào phát triển bất động sản thương mại.
Sự xuất hiện của các dự án mới không chỉ tạo thêm lựa chọn cho khách thuê mà còn tiếp tục củng cố vị thế của khu vực phía Tây như một cực tăng trưởng quan trọng của thị trường văn phòng Hà Nội.
Theo Cushman & Wakefield, bức tranh trung hạn cho thấy nguồn cung văn phòng tại Hà Nội sẽ tiếp tục tăng mạnh. Trong giai đoạn 2026 - 2028, thị trường dự kiến đón thêm khoảng 370.000 m² diện tích văn phòng mới.
Đáng chú ý, khu vực phía Tây chiếm tới 76% tổng nguồn cung tương lai. Tỷ trọng áp đảo này cho thấy khu vực phía Tây không chỉ là điểm đến ngắn hạn mà đang trở thành trục phát triển chiến lược, định hình cấu trúc thị trường văn phòng Hà Nội trong nhiều năm tới.
Ông Nguyễn Phước Thuận, Giám đốc Tư vấn cho thuê và Đại diện khách thuê tại Cushman & Wakefield Việt Nam nhận định, nguồn cung tương lai đang phản ánh rõ xu hướng phát triển tất yếu của thị trường, đó là hướng tới các tòa nhà chất lượng cao hơn, bền vững hơn và được quản lý chuyên nghiệp hơn.
Theo ông Thuận, sự xuất hiện của các tòa nhà văn phòng thế hệ mới với chứng chỉ xanh và hệ thống quản lý thông minh đang tạo áp lực cạnh tranh ngày càng lớn đối với các dự án hiện hữu. Trong bối cảnh yêu cầu của khách thuê liên tục thay đổi theo hướng khắt khe hơn, những chủ đầu tư chủ động nâng cấp tài sản, tối ưu vận hành và nâng cao trải nghiệm khách hàng sẽ có lợi thế rõ rệt trong việc thu hút dòng cầu.
Ngược lại, các tòa nhà chậm cải tạo hoặc thiếu chiến lược tái định vị sẽ đối mặt với nguy cơ gia tăng tỷ lệ trống hoặc buộc phải cạnh tranh bằng giá thuê.
Cuộc đua chất lượng ngày càng rõ nét
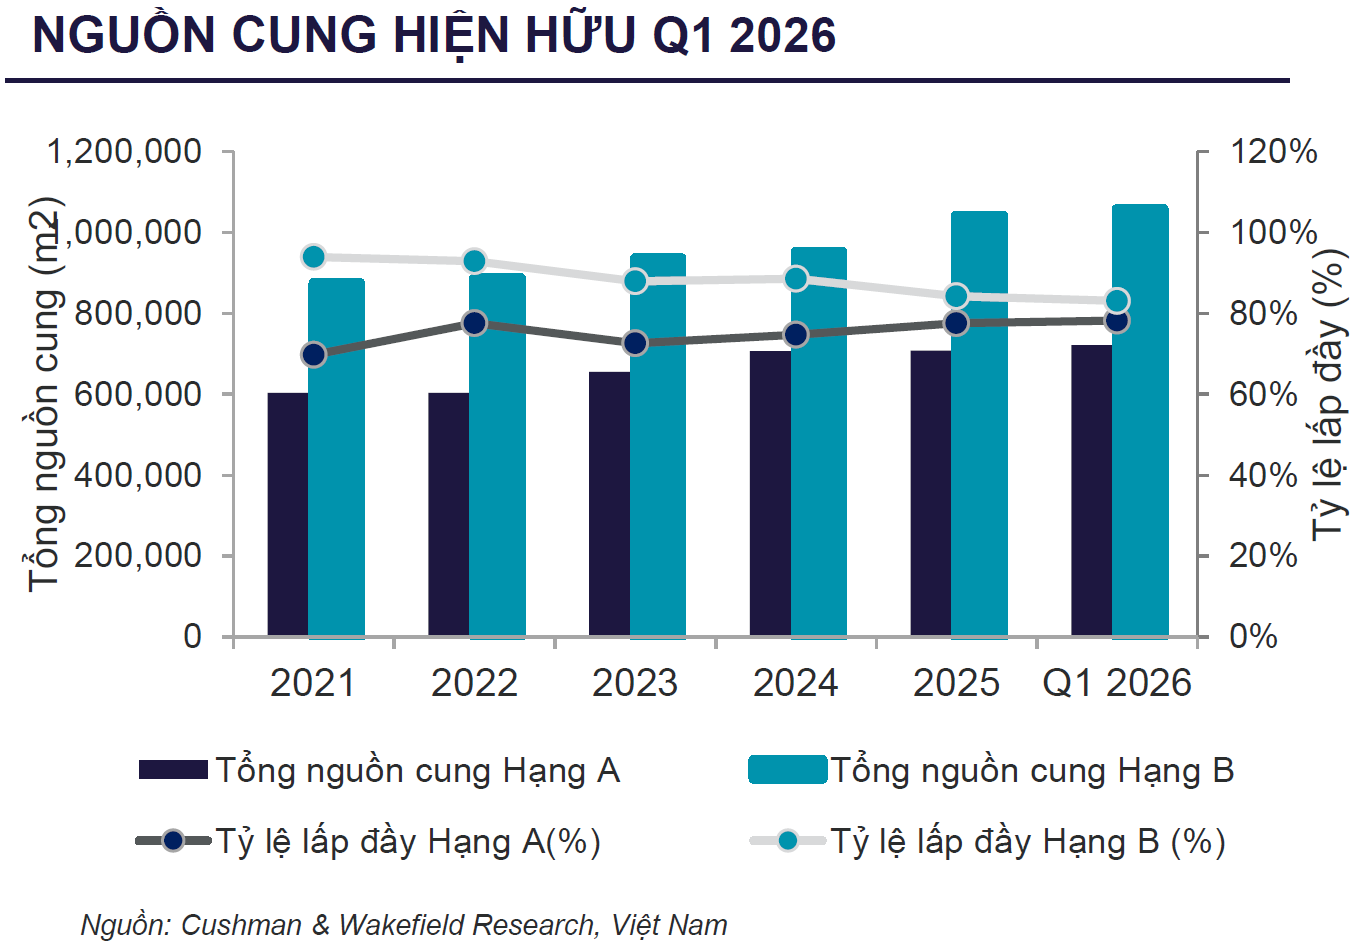
Dữ liệu thị trường cho thấy sự phân hóa ngày càng rõ giữa các phân khúc văn phòng. Trong quý I/2026, tỷ lệ lấp đầy của văn phòng Hạng A đạt khoảng 78%, tăng 0,7 điểm phần trăm theo quý và tăng 3,4 điểm phần trăm so với cùng kỳ năm trước. Kết quả này cho thấy nhu cầu đối với các tòa nhà chất lượng cao vẫn duy trì tích cực, đặc biệt từ các doanh nghiệp trong lĩnh vực ngân hàng, tài chính và công nghệ.
 |
Các khách thuê hiện không chỉ quan tâm đến vị trí hay giá thuê mà còn chú trọng đến tiêu chuẩn kỹ thuật, chất lượng quản lý vận hành, khả năng tiết kiệm năng lượng và các tiêu chí phát triển bền vững.
Trong khi đó, phân khúc Hạng B ghi nhận sự điều chỉnh nhẹ khi tỷ lệ lấp đầy giảm xuống khoảng 83%, giảm 1,1 điểm phần trăm so với quý trước và giảm 0,1 điểm phần trăm so với cùng kỳ. Nguyên nhân chủ yếu đến từ việc ba dự án Hạng B mới được đưa vào vận hành trong giai đoạn cuối năm 2025 và đầu năm 2026, làm gia tăng nguồn cung ngắn hạn.
Tuy nhiên, Cushman & Wakefield cho rằng nhu cầu đối với văn phòng Hạng B vẫn tương đối ổn định, đặc biệt tại các khu vực được hưởng lợi từ việc cải thiện hạ tầng giao thông và có mức giá thuê cạnh tranh.
Về giá thuê, thị trường tiếp tục ghi nhận xu hướng phân hóa. Giá chào thuê trung bình của văn phòng Hạng A đạt khoảng 32,1 USD/m²/tháng, tăng nhẹ 0,2% theo quý và 0,4% theo năm. Trong khi đó, văn phòng Hạng B tăng 1,0% theo quý nhưng giảm 0,6% so với cùng kỳ năm trước.
Theo các chuyên gia, việc nguồn cung Hạng B mới liên tục gia nhập thị trường đang tạo áp lực cạnh tranh lớn hơn, buộc nhiều chủ đầu tư phải áp dụng các chính sách cho thuê linh hoạt nhằm duy trì khả năng lấp đầy.
Trong bối cảnh từ nay đến năm 2028 sẽ có thêm khoảng 370.000 m² nguồn cung mới gia nhập thị trường, áp lực cạnh tranh được dự báo sẽ ngày càng gia tăng. Các dự án mới với tiêu chuẩn kỹ thuật cao, chứng nhận xanh và hệ thống quản lý hiện đại sẽ tiếp tục nâng mặt bằng chất lượng chung của thị trường.
Điều này đồng nghĩa với việc các tòa nhà đã vận hành lâu năm sẽ phải đẩy mạnh cải tạo, nâng cấp hoặc điều chỉnh chiến lược khai thác nếu muốn duy trì sức hấp dẫn đối với khách thuê.
Giới chuyên gia nhận định, cuộc cạnh tranh trên thị trường văn phòng Hà Nội trong giai đoạn tới sẽ không còn đơn thuần là câu chuyện về vị trí hay giá thuê. Thay vào đó, chất lượng tài sản, tiêu chuẩn ESG, hiệu quả vận hành và trải nghiệm khách thuê sẽ trở thành những yếu tố quyết định khả năng thành công của mỗi dự án.
Với lợi thế về quỹ đất, hạ tầng ngày càng hoàn thiện và sự tập trung của các dự án chất lượng cao, khu vực phía Tây được dự báo sẽ tiếp tục giữ vai trò đầu tàu, dẫn dắt thị trường văn phòng Hà Nội trong chu kỳ phát triển mới.
Tin liên quan


Tin khác

Blue-chips ‘quay xe’, VN-Index rơi tự do hơn 15 điểm

Sau nâng hạng, chứng khoán Việt cần gì để giữ dòng vốn quốc tế?

ADB nâng dự báo tăng trưởng Việt Nam lên 7,8%, cảnh báo áp lực lạm phát

Điểm lại thông tin kinh tế ngày 22/9

Kế hoạch thực hiện Nghị quyết về phát triển kinh tế có vốn đầu tư nước ngoài

Dòng vốn FDI tăng mạnh và bài toán nâng chất tăng trưởng

Chứng khoán Mỹ phân hóa trước ẩn số lãi suất và lợi nhuận doanh nghiệp

Từ 0,7% lên 5% GDP: Ngành quỹ lấy gì để bứt tốc?
'Mắt xích' kết nối công nghiệp và logistics vùng kinh tế trọng điểm phía Nam

VN-Index hồi phục nhờ trụ lớn, khối ngoại trở lại mua ròng