Chỉ số kinh tế:
Ngày 13/11/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.868 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Bộ sách giáo dục tài chính cho học sinh lớp 1-12: Miễn phí tài liệu giảng dạy

ND
ND  - 
Khi giáo viên và phụ huynh được trang bị tài liệu giảng dạy miễn phí, việc lan tỏa tri thức tài chính sẽ bền vững và rộng rãi hơn. Đây chính là giá trị nhân văn mà bộ sách hướng tới: không chỉ dạy trẻ em về tiền, mà còn xây dựng một thế hệ công dân có trách nhiệm, biết quản lý cuộc sống khoa học, góp phần phát triển xã hội bền vững.
aa
Tập huấn trực tuyến: Đưa giáo dục tài chính và văn hóa học đường vào giờ học buổi haiGieo "hạt mầm" tri thức tài chính cho công dân thời đại sốGiáo dục tài chính - Sự cần thiết dạy cho trẻ từ tiểu học

Trong bối cảnh nhiều quốc gia phát triển đã đưa giáo dục tài chính trở thành nội dung bắt buộc trong nhà trường, Việt Nam cũng đang bắt đầu những bước đi quan trọng để giúp thế hệ trẻ biết cách quản lý đồng tiền và sử dụng tài chính thông minh.

Ở Mỹ, chương trình “K12 Personal Finance” đang được áp dụng ở hàng chục bang. Tại Anh, môn “Financial Education” đã được đưa vào giảng dạy chính khóa từ năm 2014. Úc thì yêu cầu học sinh tiếp cận khái niệm tài chính ngay từ bậc tiểu học. Còn ở Việt Nam, một dấu mốc đáng chú ý chính là sự ra đời của bộ sách Giáo dục tài chính.

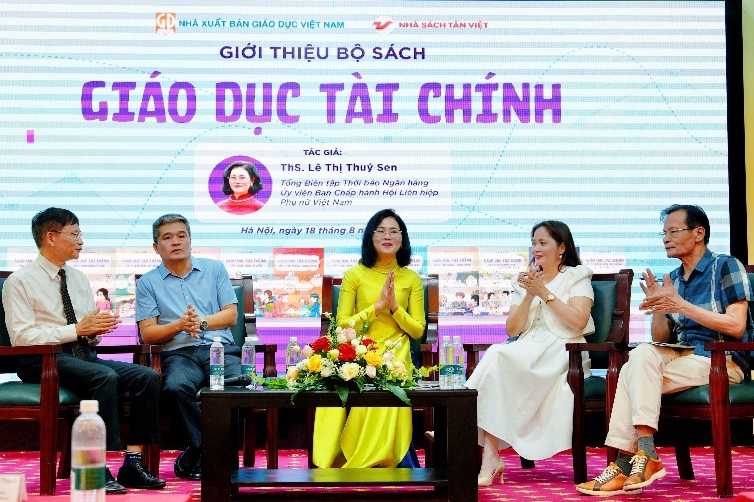
Bộ sách gồm 12 cuốn, tương ứng với 12 khối lớp từ tiểu học đến trung học phổ thông, do ThS. Lê Thị Thúy Sen - Tổng biên tập Thời báo Ngân hàng, đồng thời là cố vấn nhiều chương trình truyền hình tài chính trên VTV chủ biên. Bộ sách mang trong mình hai giọng điệu song song: gần gũi, dễ tiếp cận như cách một người mẹ dạy con và chuẩn mực, khoa học như cách một chuyên gia kinh tế phân tích vấn đề.
Bộ sách giáo dục tài chính cho học sinh lớp 1-12: Miễn phí tài liệu giảng dạy
ThS. Lê Thị Thúy Sen (ngồi giữa) là chủ biên bộ sách Giáo dục tài chính. Ảnh: NXB Giáo dục Việt Nam.

Điểm khác biệt quan trọng của dự án này là bộ sách không chỉ viết cho học sinh, mà còn cung cấp tài liệu giảng dạy miễn phí để hỗ trợ giáo viên và phụ huynh. Thông qua đó, người lớn có thể đồng hành cùng con trẻ, tổ chức giờ học trên lớp hoặc buổi trao đổi ở gia đình một cách hiệu quả.

Các tài liệu kèm theo giúp thầy cô dễ dàng xây dựng bài giảng, gắn với hoạt động trải nghiệm, thảo luận nhóm hay tình huống thực tế. Phụ huynh cũng có thể sử dụng hệ thống gợi ý bài tập và ví dụ để hướng dẫn con thực hành kỹ năng quản lý chi tiêu, lập kế hoạch tài chính ngay trong sinh hoạt hàng ngày.

Như vậy, thay vì là “môn học chỉ có trên giấy”, giáo dục tài chính trở thành hoạt động liên thông ba bên: nhà trường - gia đình - học sinh.

Các bài học được thiết kế theo lộ trình phù hợp với từng lứa tuổi: từ phân biệt “nhu cầu và mong muốn”, lập bảng chi tiêu, tiết kiệm, vay vốn, đến những khái niệm phức tạp hơn như lãi suất, đầu tư, tài chính số hay khởi nghiệp.

Đặc biệt, nhóm tác giả đã khéo léo “nhân văn hóa” kiến thức tài chính khi lồng ghép ca dao, tục ngữ, truyện cổ tích, hình ảnh văn hóa Việt để minh họa cho các khái niệm tưởng chừng khô khan. Nhờ đó, học sinh dễ hiểu, dễ nhớ và thấy đồng tiền không chỉ là những con số, mà còn gắn với mồ hôi, công sức, thời gian và trách nhiệm xã hội.

Để đảm bảo tính khoa học và sự phù hợp tâm lý lứa tuổi, bộ sách được thẩm định bởi một hội đồng chuyên gia danh tiếng: NGƯT, PGS.TS. Trần Hoàng Ngân, TS. Lê Xuân Nghĩa, PGS.TS. Phạm Thị Hoàng Anh, Luật sư Trương Thanh Đức, PGS.TS. Hoàng Công Gia Khánh… Họ không chỉ góp ý nội dung, mà còn định hướng cách truyền đạt sao cho dễ tiếp nhận, gần gũi với học sinh.

Điểm nhấn của bộ sách là sự kết nối giữa lý thuyết và thực hành. Nhóm biên soạn đã tiến hành khảo sát, thử nghiệm ở nhiều trường học, lắng nghe ý kiến giáo viên và phụ huynh, từ đó điều chỉnh mức độ phức tạp của bài học. Nhờ vậy, bộ sách vừa nuôi dưỡng sự tò mò của trẻ, vừa rèn tư duy logic, đồng thời tạo thành bộ công cụ hỗ trợ đắc lực cho thầy cô trong giờ học kỹ năng sống.

Bằng cách đó, Giáo dục tài chính không dừng lại ở việc dạy trẻ tiết kiệm hay chi tiêu hợp lý, mà còn hình thành thói quen ra quyết định tài chính có trách nhiệm, biết quý trọng sức lao động và sống tự chủ hơn.
Bộ sách giáo dục tài chính cho học sinh lớp 1-12: Miễn phí tài liệu giảng dạy
Phụ huynh nên giáo dục tài chính cho trẻ ngày từ nhỏ để trẻ học cách chi tiêu và quản lý chi tiêu hợp lý. Ảnh minh họa.

Trong một thế giới mà OECD dự báo 60% kỹ năng nghề nghiệp trong 10 năm tới sẽ liên quan đến khả năng quản lý tài nguyên cá nhân, việc trang bị tư duy tài chính cho học sinh từ sớm là bước đi tất yếu. Bộ sách không chỉ giúp các em giảm rủi ro tài chính trong tương lai, mà còn mở ra cơ hội khởi nghiệp, quản lý tài sản hiệu quả khi trưởng thành.

Quan trọng hơn, khi giáo viên và phụ huynh được trang bị tài liệu giảng dạy miễn phí, việc lan tỏa tri thức tài chính sẽ bền vững và rộng rãi hơn. Đây chính là giá trị nhân văn mà bộ sách hướng tới: Không chỉ dạy trẻ em về tiền, mà còn xây dựng một thế hệ công dân có trách nhiệm, biết quản lý cuộc sống khoa học, góp phần phát triển xã hội bền vững.

ND

Tin liên quan

Tin khác

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Bạn đọc Hồng Hải (Sơn La) hỏi: Tôi mua một sản phẩm điện máy theo hình thức trả góp qua ngân hàng. Tuy nhiên, do sản phẩm gặp lỗi, cửa hàng đồng ý nhận lại và hoàn tiền. Xin hỏi, trong trường hợp này, khoản nợ trả góp của tôi có tự động được hủy không? Tôi có phải tiếp tục thanh toán tiền trả góp cho ngân hàng không?
Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?

Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?

Bạn đọc Ngọc Hân (Thanh Hóa) hỏi: Vợ chồng tôi có một khoản tiền gửi tiết kiệm đứng tên cả hai người tại ngân hàng. Hiện tôi muốn rút tiền để giải quyết công việc nhưng chồng tôi không thể trực tiếp đến ngân hàng. Xin hỏi, tôi có được tự mình rút khoản tiền này hay bắt buộc phải có sự đồng ý của chồng?
Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Tiền gửi, vàng, bất động sản hay chứng khoán, mỗi kênh đầu tư đều có sức hấp dẫn riêng. Nhưng, lựa chọn nơi giữ tiền còn phụ thuộc vào nhu cầu thanh khoản, khả năng chấp nhận rủi ro và mục tiêu tích lũy của mỗi cá nhân. Bài toán đặt ra là phân bổ tài sản thế nào để vừa đáp ứng nhu cầu trước mắt, vừa tạo nền tảng tăng trưởng lâu dài.
Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Bạn đọc Minh Hà (Đà Nẵng) hỏi: Tôi có một sổ tiết kiệm gửi tại ngân hàng nhưng do bảo quản không cẩn thận nên sổ bị rách, một số thông tin bị mờ, không còn đọc rõ. Xin hỏi, trong trường hợp này, tôi có thể rút tiền tiết kiệm khi đến hạn không? Nếu sổ bị hư hỏng, tôi cần thực hiện những thủ tục gì để được ngân hàng giải quyết?
Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Bạn đọc Minh Phương (Lai Châu) hỏi: Tôi có một tài khoản ngân hàng đã lâu không sử dụng nhưng chưa làm thủ tục đóng tài khoản. Xin hỏi tài khoản này có tiếp tục bị trừ phí không? Nếu không còn nhu cầu sử dụng, tôi cần làm gì để tránh phát sinh chi phí?
Ngân hàng giảm lãi suất, người vay nào được lợi?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Bạn đọc Hoàng Hà (Hưng Yên) hỏi: Tôi đang vay ngân hàng để mua nhà và vẫn trả nợ gốc, lãi hằng tháng. Gần đây, ngân hàng thông báo giảm lãi suất cho vay. Xin hỏi, khoản vay của tôi có được áp dụng mức lãi suất mới hay vẫn phải tiếp tục trả lãi theo hợp đồng đã ký?
Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Bạn đọc Minh Tuấn (Tuyên Quang) hỏi: Tôi đang có nhu cầu mua một chiếc điện thoại và được cửa hàng giới thiệu chương trình trả góp lãi suất 0% qua thẻ tín dụng ngân hàng. Xin hỏi, khi tham gia chương trình này, tôi có thực sự không phải trả thêm bất kỳ khoản phí nào ngoài giá trị sản phẩm hay không?
Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Bạn đọc Thu Hương (TP. Huế) hỏi: Tôi hiện có khoảng 500 triệu đồng tiền nhàn rỗi, chưa có nhu cầu sử dụng trong thời gian tới. Tôi muốn số tiền này có thể sinh lời thay vì chỉ để trong tài khoản ngân hàng, nhưng cũng lo ngại rủi ro khi đầu tư. Xin hỏi, tôi nên phân bổ khoản tiền này như thế nào để vừa bảo đảm an toàn, vừa hạn chế mất giá do lạm phát?
Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Bạn đọc Đình Luyện (Sơn La) hỏi: Tôi đang có khoản vay thế chấp tại ngân hàng nhưng không may gặp tai nạn, dẫn đến mất khả năng lao động vĩnh viễn, không còn thu nhập để trả nợ như trước. Xin hỏi, trong trường hợp này, tôi có được ngân hàng miễn khoản nợ còn lại hay không?
Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?

Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?

Bạn đọc Minh Phương (Quảng Ninh) hỏi: Tôi chuẩn bị đi du lịch nước ngoài và đang phân vân nên đổi ngoại tệ mang theo hay sử dụng thẻ ngân hàng để thanh toán. Xin hỏi, phương thức nào thuận tiện, an toàn và tiết kiệm chi phí hơn?