Chỉ số kinh tế:
Ngày 14/9/2026, tỷ giá trung tâm của VND với USD là 25.607 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.377/26.837 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Cải thiện NIM vẫn là bài toán khó

Hạ Chi
Hạ Chi  - 
Trao đổi với phóng viên Thời báo Ngân hàng, TS. Lê Duy Bình, Giám đốc điều hành Economica Vietnam khẳng định, việc đưa tỷ lệ biên lãi ròng (NIM) trở về mức cao là một bài toán khó với hệ thống ngân hàng. Giải pháp trước mắt là tập trung tối ưu hóa chi phí vận hành, nâng cao năng lực quản trị, đẩy mạnh chuyển đổi số, tăng tỷ lệ CASA… để cải thiện NIM.
aa
Áp lực thu hẹp NIM NIM ngân hàng sẽ cải thiện, nhưng có phân hóa
Cải thiện NIM vẫn là bài toán khó

Tỷ lệ NIM của hệ thống ngân hàng đang có xu hướng thu hẹp trong thời gian gần đây. Đâu là nguyên nhân dẫn đến tình trạng này, thưa ông?

Theo số liệu thống kê trên toàn hệ thống, tỷ lệ NIM giảm ở đa số các nhà băng. Điều này phản ánh diễn biến thực tế của thị trường. Hiện nay, ngành Ngân hàng đang chịu áp lực rất lớn khi phải tăng lãi suất huy động, tăng tính hấp dẫn kênh tiền gửi so với các kênh đầu tư khác. Bởi thời gian trước đó, lãi suất tiết kiệm đã xuống mức rất thấp, trong khi các kênh đầu tư khác đang có mức sinh lời tốt. Do vậy để đáp ứng nhu cầu vốn cho nền kinh tế, ngân hàng phải điều chỉnh tăng lãi suất để hút khách. Ngoài ra, do tỷ lệ sử dụng vốn ngắn hạn cho vay dài hạn theo quy định mới điều chỉnh giảm nên các ngân hàng phải tăng lãi suất tiền gửi ở một số kỳ hạn dài để đáp ứng cho vay dài hạn của ngân hàng.

Lãi suất huy động tăng nhưng sức hấp thụ vốn của nền kinh tế vẫn chưa được phục hồi hoàn toàn, chỉ khởi sắc ở một số lĩnh vực. Do vậy, các ngân hàng phải cố gắng duy trì mặt bằng lãi suất cho vay phù hợp để hỗ trợ cho quá trình phục hồi kinh tế và đạt mục tiêu tăng trưởng cao trong năm nay. Chính vì vậy, NIM thu hẹp là điều tất yếu. Chưa kể, tình hình nợ xấu của nhiều ngân hàng có dấu hiệu gia tăng gần đây khiến họ bắt buộc phải tăng trích lập dự phòng, đây cũng là yếu tố gia tăng chi phí.

Xu hướng chung là NIM giảm nhưng vẫn có ngân hàng duy trì chỉ số này khá ổn định. Phải chăng có sự phân hoá giữa các nhà băng, thưa ông?

Trên thực tế thì rõ ràng có sự phân hóa về tỷ lệ NIM giữa các ngân hàng. Đa số các nhà băng ghi nhận NIM giảm nhưng vẫn có một số ngân hàng cải thiện được tỷ lệ này. Yếu tố giúp NIM đi ngang hoặc tăng nhẹ là nhờ vào việc ngân hàng có kế hoạch quản lý về nguồn vốn một cách tốt hơn, mức độ rủi ro thấp hơn khiến chi phí huy động vốn tối ưu, kể cả trực tiếp từ người dân hay trên thị trường thứ cấp.

Bên cạnh đó, chi phí về hoạt động của các ngân hàng cũng rất khác nhau. Có những ngân hàng đi trước về mặt công nghệ, có tệp khách hàng tốt, quy mô của khoản vay lớn sẽ có nhiều lợi thế hơn về chi phí cho quá trình thẩm định, phê duyệt khoản vay. Ngoài ra, nếu công tác quản trị rủi ro về mặt tín dụng được thực hiện một cách hiệu quả thì mức độ NIM bị ảnh hưởng sẽ thấp hơn các ngân hàng khác. Đây là những yếu tố cơ bản dẫn đến có sự khác biệt về tỷ lệ NIM giữa các TCTD.

Phấn đấu tỷ lệ NIM như giai đoạn trước đại dịch là một bài toán khó. Vậy các TCTD cần có những giải pháp nào để giữ NIM không quá mỏng, thưa ông?

Các ngân hàng vẫn phải tiếp tục bám sát tín hiệu thị trường để đảm bảo lãi suất huy động vốn ở mức độ đủ hấp dẫn nhưng cũng không bị cuốn vào vòng xoáy cạnh tranh về lãi suất tiền gửi. Thứ hai là cần đặc biệt chú trọng công tác về quản trị rủi ro đảm bảo về thanh khoản để tránh phải dùng lãi suất để cạnh tranh trong việc huy động vốn.

Ngoài ra, cũng cần tối ưu chi phí hoạt động, tăng cường áp dụng công nghệ. Tất cả những yếu tố đó sẽ góp phần cải thiện NIM trong thời gian tới. Một yếu tố quan trọng nữa giúp ngân hàng chống chọi với việc NIM bị thu hẹp trong bối cảnh chưa tăng lãi suất cho vay, khó giảm lãi suất huy động đó là nâng tỷ lệ tiền gửi không kỳ hạn (CASA). Việc thu hút lượng tiền gửi giá rẻ này vừa giảm thiểu sức ép lên NIM vừa gia tăng hiệu quả hoạt động. Rõ ràng các nhà băng kiểm soát được chi phí đầu vào, có chất lượng tín dụng tốt, nợ xấu thấp thì NIM cũng sẽ tốt hơn.

Xin cảm ơn ông!

Hạ Chi

Tin liên quan

Tin khác

Tư duy mới của Đảng về mở rộng tín dụng chính sách xã hội: Động lực vững chắc cho kỷ nguyên phát triển mới

Tư duy mới của Đảng về mở rộng tín dụng chính sách xã hội: Động lực vững chắc cho kỷ nguyên phát triển mới

Dưới ánh sáng Nghị quyết Đại hội đại biểu toàn quốc lần thứ XIV của Đảng, tư duy lý luận và thực tiễn về tín dụng chính sách xã hội tiếp tục có những bước phát triển đột phá. Đây không chỉ là công cụ kinh tế đơn thuần mà còn là cam kết chính trị mạnh mẽ nhằm hiện thực hóa mục tiêu "không để ai bị bỏ lại phía sau", bảo đảm tiến bộ và công bằng xã hội trong kỷ nguyên vươn mình của dân tộc.
NIM ngân hàng ngày càng chịu nhiều sức ép

NIM ngân hàng ngày càng chịu nhiều sức ép

Biên lãi ròng (NIM) của các ngân hàng đã có dấu hiệu ổn định hơn nhưng sức ép vẫn hiện hữu khi chi phí huy động duy trì ở mức cao trong khi lãi suất cho vay tiếp tục được yêu cầu giảm để hỗ trợ doanh nghiệp và tăng trưởng kinh tế. Trong bối cảnh dư địa từ chênh lệch lãi suất ngày càng thu hẹp, khả năng duy trì lợi nhuận của các ngân hàng sẽ phụ thuộc nhiều hơn vào chất lượng nguồn vốn, CASA, cơ cấu tín dụng và nguồn thu ngoài lãi.
Sáng 14/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.607 đồng

Sáng 14/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.607 đồng

Ngày 14/9, NHNN niêm yết tỷ giá trung tâm ở mức 25.607 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 2-20 đồng so với phiên trước.
Tiếp vốn cho doanh nghiệp đón mùa cao điểm xuất nhập khẩu

Tiếp vốn cho doanh nghiệp đón mùa cao điểm xuất nhập khẩu

Theo Cục Thống kê, Bộ Tài chính, sau 8 tháng, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đạt 770,14 tỷ USD, tăng 28,7% so với cùng kỳ năm trước và là mức cao nhất từng ghi nhận trong một kỳ 8 tháng.
Vốn ngoại tạo dư địa tăng trưởng cho ngân hàng Việt

Vốn ngoại tạo dư địa tăng trưởng cho ngân hàng Việt

Việc thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 đang mở ra một không gian mới cho dòng vốn quốc tế. Trong bối cảnh đó, nhóm ngân hàng - một trong những nhóm cổ phiếu có vốn hóa lớn nhất thị trường được kỳ vọng sẽ trở thành điểm đến quan trọng của dòng tiền ngoại.
Mở đường cho thị trường mua bán nợ phát triển thực chất

Mở đường cho thị trường mua bán nợ phát triển thực chất

Xử lý nợ xấu không chỉ là câu chuyện thu hồi các khoản vốn đã cho vay, mà còn liên quan trực tiếp đến khả năng giải phóng nguồn lực trong hệ thống ngân hàng.
Từ phòng vệ đến phòng ngừa lừa đảo số

Từ phòng vệ đến phòng ngừa lừa đảo số

Thống đốc NHNN Phạm Đức Ấn cho biết, cùng với quá trình chuyển đổi số, bảo đảm an toàn thông tin, an ninh mạng và phòng chống lừa đảo trực tuyến đã trở thành một trong những nhiệm vụ trọng tâm của toàn ngành Ngân hàng. Trước thực trạng các hình thức tấn công mạng, giả mạo danh tính, sử dụng AI, Deepfake, tài khoản không chính chủ hay các cuộc tấn công chuỗi cung ứng đang diễn biến ngày càng phức tạp, an toàn số không chỉ là yêu cầu về công nghệ, mà còn là điều kiện tiên quyết để phát triển ngân hàng số bền vững và củng cố niềm tin của người dân đối với các dịch vụ tài chính số. Theo đó, các TCTD phải chuyển mạnh từ phòng ngự bị động sang phòng thủ chủ động, hình thành năng lực phát hiện sớm, cảnh báo sớm, xử lý nhanh và phục hồi nhanh sau sự cố.
Tiếp tục đa dạng hóa nguồn lực tài chính trung và dài hạn cho phát triển Thủ đô

Tiếp tục đa dạng hóa nguồn lực tài chính trung và dài hạn cho phát triển Thủ đô

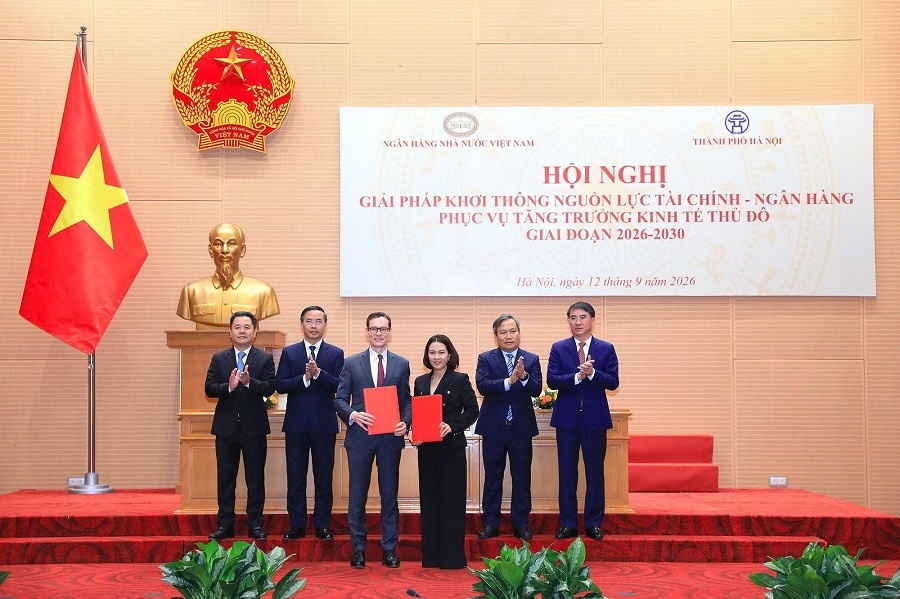
Tại Hội nghị “Giải pháp khơi thông nguồn lực tài chính – ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026-2030” diễn ra chiều 12/9, Thống đốc NHNN Phạm Đức Ấn khẳng định ngành Ngân hàng sẽ phối hợp với các cấp, ngành và tổ chức tín dụng tháo gỡ khó khăn, thúc đẩy dòng vốn phục vụ phát triển Thủ đô. Đồng thời, Thống đốc nhấn mạnh cần đa dạng hóa các nguồn lực tài chính trung và dài hạn, kết hợp tín dụng ngân hàng với đầu tư công, đối tác công tư (PPP), thị trường vốn, ODA và các nguồn vốn hợp pháp khác để bảo đảm tính bền vững cho các dự án lớn.
Từ 1/11, việc chia sẻ thông tin tín dụng của khách hàng phải đáp ứng điều kiện gì?

Từ 1/11, việc chia sẻ thông tin tín dụng của khách hàng phải đáp ứng điều kiện gì?

Thông tư 46/2026/TT-NHNN bổ sung, sửa đổi một số quy định về cung cấp và khai thác thông tin tín dụng, trong đó làm rõ trường hợp phải có sự đồng ý của khách hàng vay, cách thức thể hiện sự đồng ý và bổ sung quy định đối với ngân hàng thành viên tại Trung tâm tài chính quốc tế.
Doanh nhân Nguyễn Thị Nga được trao tặng Danh hiệu Anh hùng Lao động, Ngân hàng SeABank đón nhận Huân chương Lao động hạng Nhất

Doanh nhân Nguyễn Thị Nga được trao tặng Danh hiệu Anh hùng Lao động, Ngân hàng SeABank đón nhận Huân chương Lao động hạng Nhất

Ngày 12/9/2026, tại Hà Nội, trong khuôn khổ Lễ kỷ niệm 50 năm hành trình kiến tạo phát triển và đón nhận Danh hiệu Anh hùng Lao động, Huân chương Lao động hạng Nhất và Bằng khen của Bộ Công an, Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) vinh dự đón nhận Huân chương Lao động hạng Nhất; doanh nhân Nguyễn Thị Nga - Phó Chủ tịch Thường trực HĐQT SeABank được trao tặng Danh hiệu Anh hùng Lao động. Bên cạnh đó, SeABank và cá nhân bà Nguyễn Thị Nga cũng được Bộ Công an trao tặng Bằng khen vì đã có thành tích xuất sắc trong phong trào “Toàn dân bảo vệ an ninh Tổ quốc”.