Chiến lược đầu tư và ngành tiềm năng năm 2025

 |
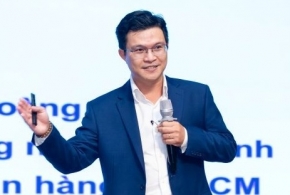
| Ông Lương Duy Phước, quyền Giám đốc Nghiên cứu thị trường - Công ty CP Chứng khoán Kafi |
Các chính sách trong nước sẽ đóng vai trò then chốt
Thị trường tài chính toàn cầu đang trải qua những biến động mạnh mẽ khi các chính sách thương mại trở thành tâm điểm chú ý. Ông Lương Duy Phước nhận định rằng Mỹ, dưới thời Tổng thống Donald Trump, đang sử dụng thuế quan như một công cụ chiến lược nhằm tái định hình chuỗi cung ứng và củng cố lợi thế trong các cuộc đàm phán song phương. Một mức thuế cơ bản 10% được áp dụng trên toàn cầu, kèm theo thuế đối ứng lên tới 145% với Trung Quốc, đã làm gia tăng nguy cơ gián đoạn thương mại quốc tế.
Ông Phước dự báo Mỹ sẽ tiếp tục mở rộng các gói thuế nhắm vào các ngành chiến lược như xe điện, bán dẫn, năng lượng mặt trời cũng như các lĩnh vực truyền thống như thép, đóng tàu và dược phẩm với mục tiêu đưa sản xuất trở lại trong nước và kiềm chế ảnh hưởng công nghệ từ Trung Quốc.
Phản ứng từ các quốc gia rất đa dạng. Trung Quốc đáp trả bằng mức thuế tương đương, trong khi EU, Canada và Mexico chọn cách tiếp cận nhẹ nhàng hơn. Việt Nam, theo ông Phước, đã thể hiện sự linh hoạt khi chủ động đàm phán và bày tỏ thiện chí với Mỹ để bảo vệ vị thế trong chuỗi cung ứng toàn cầu.
Triển vọng kinh tế toàn cầu đang trở nên mong manh. Goldman Sachs đã hạ dự báo tăng trưởng GDP của Trung Quốc năm 2025 xuống 4%, trong khi Morgan Stanley giữ ở mức 4,5% nhưng cảnh báo rủi ro gia tăng.
Ông Phước đánh giá rằng thương mại thế giới có thể bước vào giai đoạn “hậu toàn cầu hóa”, chuyển từ hợp tác đa phương sang song phương và khu vực hóa. Trong bối cảnh này, Việt Nam có cơ hội tái định vị trong bản đồ kinh tế toàn cầu, tận dụng lợi thế để củng cố vị trí trong chuỗi giá trị.
Nền kinh tế Việt Nam, với độ mở thương mại cao và thị trường Mỹ chiếm tỷ trọng lớn trong tổng kim ngạch xuất khẩu, không tránh khỏi rủi ro từ căng thẳng thương mại. Ông Phước cảnh báo rằng nếu mức thuế đối ứng 46% được áp dụng toàn diện với Việt Nam, tăng trưởng GDP có thể giảm từ 2-3 điểm phần trăm, tác động trực tiếp đến các ngành như dệt may, gỗ, thủy sản và linh kiện điện tử.
Tuy nhiên, việc Việt Nam được tạm hoãn áp thuế 90 ngày và đang đàm phán để đạt mức thuế thấp hơn, dự kiến từ 10-15%, kèm cam kết giảm thặng dư thương mại, giúp giảm thiểu tác động tiêu cực và củng cố niềm tin của nhà đầu tư.
Trong bối cảnh này, các chính sách trong nước sẽ đóng vai trò then chốt. Ông Phước nhấn mạnh rằng đầu tư công, kích cầu tiêu dùng và hỗ trợ doanh nghiệp sẽ là động lực chính thúc đẩy tăng trưởng. Ông dự báo mức tăng trưởng kinh tế năm nay có thể đạt 7,5-8, nhưng Việt Nam cần giảm phụ thuộc vào xuất khẩu và tập trung vào các ngành phục vụ thị trường nội địa, hạ tầng và công nghệ. Dòng vốn đầu tư sẽ chuyển hướng sang các doanh nghiệp ít phụ thuộc vào Mỹ, có khả năng thích ứng tốt với chuỗi cung ứng và hưởng lợi từ các dự án đầu tư công.
Chiến lược đầu tư và ngành tiềm năng năm 2025
Xét về tác động đến doanh nghiệp, ông Phước nhận định rằng trong ngắn hạn, phần lớn doanh nghiệp xuất khẩu chưa chịu ảnh hưởng trực tiếp từ chính sách thuế mới, đặc biệt trong quý I và quý II/2025. Một số doanh nghiệp thậm chí ghi nhận tăng trưởng nhờ hoạt động nhập hàng “chạy thuế” từ các đối tác Mỹ.
Tuy nhiên, thách thức lớn sẽ xuất hiện từ nửa cuối năm 2025 nếu thuế 46% được duy trì. Khi đó, biên lợi nhuận của các ngành dệt may, gỗ, thủy sản và linh kiện điện tử có thể giảm từ 5-20%, ảnh hưởng đến đơn hàng, chi phí sản xuất và logistics.
Dòng vốn FDI, một động lực quan trọng cho tăng trưởng dài hạn, có thể tạm chững lại khi nhà đầu tư chờ đợi kết quả đàm phán, gây áp lực lên các doanh nghiệp khu công nghiệp và hạ tầng.
Để đối phó, các doanh nghiệp đang đẩy nhanh tái cơ cấu thị trường đầu ra, chuyển hướng sang các thị trường ít rủi ro thuế quan như châu Âu, Nhật Bản, Hàn Quốc và ASEAN. Tuy nhiên, ông Phước lưu ý rằng quá trình này đòi hỏi thời gian và năng lực thích ứng linh hoạt. Do đó, nửa cuối năm 2025 sẽ là giai đoạn thử thách khả năng chống chịu của các doanh nghiệp trước những cú sốc chính sách từ bên ngoài.
Thị trường chứng khoán Việt Nam đang chịu tác động mạnh từ các chính sách thuế quan của Mỹ, với biến động cao và tâm lý nhà đầu tư bị chi phối bởi các yếu tố bên ngoài. Ông Phước chỉ ra rằng thị trường đang phân hóa rõ rệt: cổ phiếu của các doanh nghiệp xuất khẩu và khu công nghiệp sụt giảm mạnh, trong khi nhóm cổ phiếu phòng thủ và nội địa hóa cao giữ giá tốt hơn, phản ánh sự nhạy bén của thị trường trước rủi ro chính sách toàn cầu.
Việc hoãn thuế 90 ngày tạo ra một vùng đệm tâm lý, giúp nhà đầu tư tập trung vào các yếu tố nền tảng như kết quả kinh doanh quý I, mùa đại hội cổ đông và sự kiện triển khai hệ thống KRX trong tháng 5.
Ông đánh giá KRX là một bước ngoặt quan trọng, nâng cao chất lượng giao dịch thông qua các sản phẩm mới như T+0, bán khống và giao dịch lô lẻ, đồng thời là tiền đề để Việt Nam nâng hạng lên thị trường mới nổi. Mặc dù khó đạt được nâng hạng ngay trong năm 2025, KRX vẫn mang ý nghĩa chiến lược trong việc thu hút dòng vốn ngoại trung và dài hạn.
Về chiến lược đầu tư, ông Phước khuyến nghị nhà đầu tư tập trung vào quản trị rủi ro và giữ kỷ luật đầu tư trong bối cảnh thị trường biến động. Ông khuyên nhà đầu tư nên chậm lại để nhìn xa hơn, tái đánh giá danh mục, giảm đòn bẩy và ưu tiên các doanh nghiệp có hoạt động nội địa bền vững, ít chịu ảnh hưởng từ thương mại toàn cầu.
Trong bối cảnh căng thẳng thương mại toàn cầu, thị trường chứng khoán Việt Nam sẽ chứng kiến sự phân hóa mạnh giữa các nhóm ngành. Ông Phước dự báo rằng các ngành xuất khẩu lớn sang Mỹ như dệt may, thủy sản và đồ gỗ sẽ chịu tác động trực tiếp nếu thuế có hiệu lực sau giai đoạn hoãn 90 ngày, với biên lợi nhuận giảm rõ rệt từ quý III. Các doanh nghiệp khu công nghiệp cũng có thể bị ảnh hưởng gián tiếp do dòng FDI chững lại.
Tuy nhiên, một số ngành vẫn giữ được tính phòng thủ. Ngành ngân hàng, đặc biệt các ngân hàng thương mại cổ phần như MBB và ACB, với trọng tâm tín dụng vào doanh nghiệp nội địa và hệ sinh thái ổn định, đang hưởng lợi từ chính sách thúc đẩy đầu tư công, tiêu dùng cá nhân và xử lý nợ xấu.
Ngành hạ tầng và vật liệu xây dựng cũng là điểm sáng, khi đầu tư công trở thành động lực thay thế cho nhu cầu quốc tế suy yếu. Ông Phước lấy ví dụ về HPG, doanh nghiệp đầu ngành tham gia các dự án trọng điểm như đường cao tốc Bắc - Nam, dự báo tăng trưởng lợi nhuận 15-20% trong năm 2025.
Các ngành ít phụ thuộc vào Mỹ như công nghệ, phần mềm, dịch vụ số (nổi bật là FPT), thực phẩm, đồ uống và dược phẩm được dự báo duy trì triển vọng tích cực.
Ông kết luận rằng các doanh nghiệp có chuỗi giá trị ổn định, thị trường cân bằng và khả năng mở rộng nội địa sẽ là điểm đến an toàn cho dòng tiền đầu tư trong năm 2025.
Tin liên quan


Tin khác
MCH vào VN30, FTSE Global All Cap: Điều gì đang thay đổi với cổ phiếu Masan Consumer?

Khối ngoại mua ròng trên HNX và UPCoM, giao dịch phái sinh VN30 tăng gần 13%

Bồi đắp hệ sinh thái vốn dài hạn cho nền kinh tế

VN-Index tăng 5,55% trong tháng 8, vốn hóa HOSE vượt 8,84 triệu tỷ đồng

Phố Wall nghỉ lễ, nhà đầu tư chờ CPI

Dòng tiền ETF dịch chuyển trước bước ngoặt nâng hạng

VN-Index “bốc hơi” hơn 31 điểm, nhóm cổ phiếu trụ đồng loạt lao dốc

VN-Index trước “gọng kìm” Fed - BOJ: Nội lực vĩ mô có đủ sức giữ nhịp thị trường?

Những điểm nhấn khi doanh nghiệp FDI bước ra đại chúng

Chứng khoán tuần qua: VN-Index vượt 1.850 điểm, nhưng dòng tiền chưa lan tỏa