Cho vay linh hoạt giúp doanh nghiệp nhỏ và vừa dễ tiếp cận vốn hơn

| Sửa Luật Hỗ trợ DNNVV: Làm thế nào để hỗ trợ đi vào thực chất? Khơi thông vốn cho DNNVV: Gỡ “điểm nghẽn” để kích hoạt động lực tăng trưởng Linh hoạt các sản phẩm cho vay dành cho DNNVV |
Vay vốn dựa trên xếp hạng tín nhiệm doanh nghiệp
Theo thống kê, SME hiện chiếm hơn 98% tổng số doanh nghiệp của nền kinh tế nhưng mới tiếp cận khoảng 19-20% tổng dư nợ tín dụng. Khoảng cách này phản ánh thực tế nhiều SME vẫn gặp rào cản khi vay vốn do chưa đáp ứng được yêu cầu về tài sản bảo đảm theo mô hình tín dụng truyền thống.
Trong khi đó, không ít doanh nghiệp, đặc biệt là startup công nghệ, lại sở hữu giá trị nằm ở phần mềm, dữ liệu khách hàng, thuật toán, thương hiệu hay tài sản số - những tài sản chưa được công nhận rộng rãi trong hoạt động cấp tín dụng.
Chính vì vậy, việc dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi) lần đầu tiên đưa nội dung xếp hạng tín nhiệm doanh nghiệp vào luật được xem là một bước thay đổi mang tính nền tảng.
 |
| Dòng vốn cho khu vực SME được kỳ vọng sẽ được khơi thông theo hướng minh bạch, linh hoạt và hiệu quả hơn |
Theo khoản 1 Điều 8 của dự thảo, Chính phủ sẽ có chính sách hỗ trợ các tổ chức tín dụng tăng dư nợ cho vay đối với SME, đồng thời khuyến khích cho vay dựa trên xếp hạng tín nhiệm doanh nghiệp, phương án sản xuất kinh doanh, phương án mở rộng thị trường, dữ liệu, dòng tiền và chuỗi giá trị.
Điểm đáng chú ý không chỉ là bổ sung thêm một tiêu chí đánh giá mà là sự thay đổi trong tư duy cấp tín dụng. Lần đầu tiên, xếp hạng tín nhiệm được đặt ngang hàng với dòng tiền, dữ liệu và chuỗi giá trị thay vì coi tài sản thế chấp là điều kiện gần như bắt buộc.
Không chỉ hoạt động cho vay, dự thảo Luật còn mở rộng cách tiếp cận này sang bảo lãnh tín dụng. Điều 25 cho phép Quỹ bảo lãnh tín dụng cho SME cấp bảo lãnh dựa trên dữ liệu, dòng tiền, chuỗi giá trị hoặc xếp hạng tín nhiệm doanh nghiệp, đồng thời khuyến khích các tổ chức bảo lãnh áp dụng phương thức này.
Theo ông Trần Hoài Phương, Giám đốc Khối Khách hàng doanh nghiệp HDBank, khi doanh nghiệp được đánh giá dựa trên uy tín, năng lực tài chính và hiệu quả hoạt động thay vì chủ yếu dựa vào tài sản bảo đảm, cơ hội tiếp cận vốn sẽ rộng mở hơn.
Ông Trần Hoài Phương cho rằng, nếu hệ thống xếp hạng tín nhiệm được phát triển đồng bộ và được thị trường công nhận, các ngân hàng sẽ có thêm cơ sở để đa dạng hóa phương thức cấp tín dụng, giảm dần sự phụ thuộc vào tài sản thế chấp. Điều này không chỉ giúp doanh nghiệp tiết kiệm chi phí vốn mà còn tạo động lực nâng cao tính minh bạch, chuẩn hóa quản trị và năng lực tài chính - những yếu tố ngày càng trở thành "tấm hộ chiếu" để doanh nghiệp tiếp cận cả nguồn vốn trong nước lẫn quốc tế.
Ngân hàng đồng hành cùng SME
Trên thực tế, nhiều ngân hàng thương mại đã bắt đầu chuyển dịch mô hình cho vay theo hướng này. Ông Từ Tiến Phát, Tổng Giám đốc ACB, cho biết việc cấp tín dụng hiện nay không còn chỉ dựa trên tài sản bảo đảm mà ngày càng chú trọng hơn tới dòng tiền, hợp đồng và phương án sử dụng vốn của doanh nghiệp.
Theo ông, khi doanh nghiệp minh bạch về tài chính, sổ sách và dòng tiền, ngân hàng sẽ có thêm cơ sở để xây dựng các giải pháp vốn linh hoạt, phù hợp hơn với nhu cầu thực tế.
Lãnh đạo ACB cho biết, các giải pháp dành cho SME cần xuất phát từ sự thấu hiểu đặc thù hoạt động, chu kỳ kinh doanh và nhu cầu phát triển của từng nhóm khách hàng. Ngoài các giải pháp vốn được thiết kế linh hoạt dựa trên dòng tiền, hợp đồng, khoản phải thu hoặc chuỗi cung ứng, doanh nghiệp còn cần các công cụ hỗ trợ quản trị như nền tảng giao dịch số, giải pháp thanh toán, quản lý dòng tiền và các dịch vụ trực tuyến.
Còn theo bà Vũ Thị Hồng Nhung, Trưởng phòng Chính sách sản phẩm bán buôn Vietcombank, vai trò đồng hành với doanh nghiệp hiện không chỉ dừng ở việc cung cấp vốn mà còn là xây dựng giải pháp tài chính và quản trị tài chính.
Theo bà Nhung, Vietcombank đang phát triển hệ sinh thái gồm ngân hàng, công ty chứng khoán, công ty quản lý quỹ cùng mạng lưới hiện diện ở nước ngoài để kết nối với hệ sinh thái của doanh nghiệp.
"Khi tham gia vào chuỗi cung ứng, Vietcombank có thể quan sát được dòng tiền và hoạt động thực tế của doanh nghiệp, từ đó làm cơ sở cấp tín dụng thay vì chỉ phụ thuộc vào tài sản bảo đảm", bà Vũ Thị Hồng Nhung cho biết.
Đại diện Vietcombank cũng cho rằng việc phát triển ngân hàng số, cho vay trực tuyến và các nền tảng quản trị tài chính sẽ giúp doanh nghiệp tối ưu dòng vốn, giảm chi phí vận hành và nâng cao khả năng tiếp cận dịch vụ tài chính.
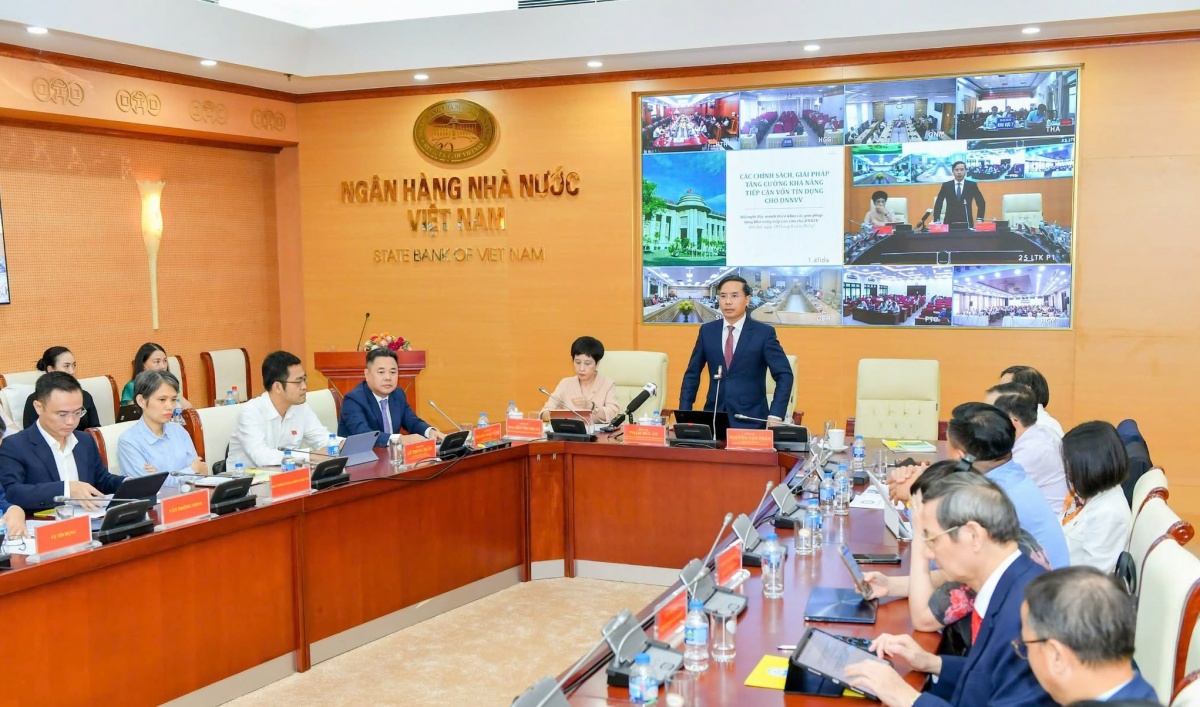
Ở góc độ điều hành, Phó Thống đốc NHNN Phạm Thanh Hà cho biết NHNN đang triển khai đồng bộ nhiều giải pháp nhằm vừa hỗ trợ tăng trưởng kinh tế, vừa bảo đảm kiểm soát lạm phát và an toàn hệ thống.
Đối với tín dụng, NHNN đã ban hành nhiều giải pháp nhằm mở rộng khả năng cung ứng vốn cho nền kinh tế, trong đó có việc điều chỉnh tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%, tạo thêm dư địa cho các ngân hàng thương mại cấp tín dụng đối với các dự án trọng điểm.
Bên cạnh đó, NHNN cũng cho phép các khoản cho vay đối với nhà ở xã hội, bất động sản khu công nghiệp và khu chế xuất không tính vào chỉ tiêu tăng trưởng tín dụng; đồng thời điều chỉnh tỷ lệ tiền gửi Kho bạc Nhà nước tại các ngân hàng thương mại từ 20% lên 50% trong giai đoạn từ ngày 1/8/2026 đến hết ngày 31/7/2028 nhằm tạo thêm nguồn lực cho hoạt động cho vay.
Đặc biệt, NHNN đã chỉ đạo, khuyến khích các ngân hàng thương mại, nhất là các ngân hàng thương mại nhà nước, chủ động bố trí nguồn vốn và triển khai các chương trình cho vay ưu đãi hướng tới doanh nghiệp nhỏ và vừa cũng như các lĩnh vực ưu tiên. Đến nay, bốn ngân hàng thương mại nhà nước đã đăng ký tổng quy mô 220.000 tỷ đồng cho gói tín dụng ưu đãi này và NHNN đang khẩn trương ban hành hướng dẫn để sớm triển khai.
Theo Phó Thống đốc NHNN Phạm Thanh Hà, với các giải pháp đồng bộ đó, đến ngày 29/7, dư nợ tín dụng toàn nền kinh tế đạt 20,15 triệu tỷ đồng, tăng 8,38% so với cuối năm trước; dòng vốn tiếp tục tập trung vào các ngành, lĩnh vực ưu tiên và các động lực tăng trưởng của nền kinh tế.
Các chuyên gia nhận định, mô hình cấp tín dụng đang từng bước chuyển từ tư duy dựa chủ yếu vào tài sản bảo đảm sang đánh giá toàn diện năng lực của doanh nghiệp. Nếu được triển khai đồng bộ cùng hệ thống xếp hạng tín nhiệm minh bạch, dữ liệu tài chính đầy đủ và hạ tầng số hiện đại, đây sẽ là nền tảng quan trọng giúp hàng triệu doanh nghiệp nhỏ và vừa mở rộng khả năng tiếp cận vốn, nâng cao năng lực cạnh tranh và đóng góp mạnh mẽ hơn cho tăng trưởng kinh tế.
Tin liên quan


Tin khác

Vốn tín dụng chính sách tiếp sức sinh viên theo học các ngành STEM

Ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển

BID mở rộng kết nối với thị trường vốn quốc tế


BAC A BANK tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư
HDBank tiếp tục vào top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn

Phòng giao dịch TPBank Hà Đông chính thức hoạt động tại địa điểm mới

Tín dụng bất động sản lĩnh vực du lịch tại TP. Hồ Chí Minh đạt 30 nghìn tỷ đồng

TPBank hoàn tất nền tảng IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14

Hòa cùng khát vọng phát triển Thủ đô