Chủ động phòng, chống gian lận trên môi trường tài chính số

Ngày 1/10/2026, tại Hà Nội, Hiệp hội Ngân hàng Việt Nam phối hợp với Công ty BPC Banking Technologies tổ chức hội thảo “Phòng, chống rủi ro gian lận trong lĩnh vực Tài chính - Ngân hàng”, với sự tham gia của đại diện các tổ chức tín dụng, doanh nghiệp công nghệ và chuyên gia quản trị rủi ro.
Phát biểu tại hội thảo, ông Nguyễn Thanh Sơn, Giám đốc Trung tâm Đào tạo trực thuộc Hiệp hội Ngân hàng Việt Nam cho rằng, chuyển đổi số đang diễn ra mạnh mẽ trong ngành Ngân hàng và song hành với quá trình này là những rủi ro mới, đặc biệt là gian lận tài chính trên môi trường số. Phòng, chống gian lận vì vậy đang là một trong những nhiệm vụ cần được các tổ chức tín dụng, công ty tài chính và các đơn vị trong hệ sinh thái quan tâm nhiều hơn.
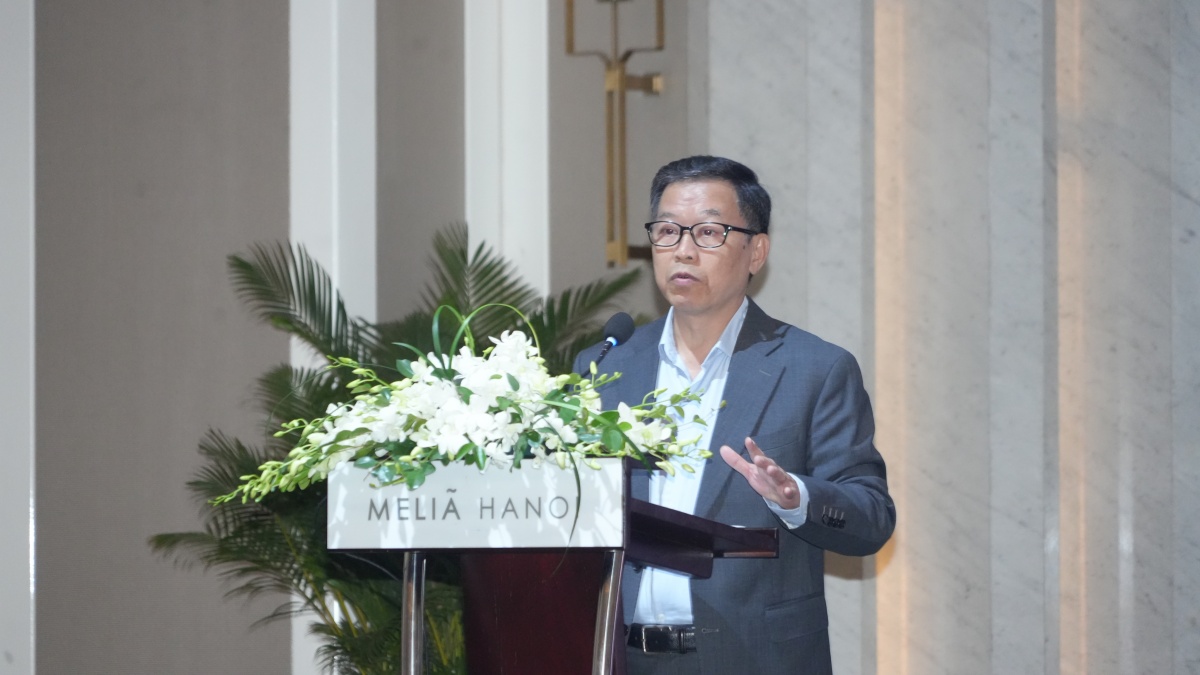 |
| Ông Nguyễn Thanh Sơn, Giám đốc Trung tâm Đào tạo trực thuộc Hiệp hội Ngân hàng Việt Nam tại sự kiện |
Theo ông Nguyễn Thanh Sơn, sự phát triển của AI tạo ra cả cơ hội và thách thức khi vừa có thể hỗ trợ phát hiện gian lận, vừa có thể bị lợi dụng để tạo ra các hình thức lừa đảo mới. Do đó, phòng, chống gian lận không thể chỉ dựa vào một giải pháp đơn lẻ mà cần kết hợp công nghệ với con người, quy trình nghiệp vụ và hệ thống kiểm soát nội bộ. Việc trao đổi kinh nghiệm giữa các tổ chức tín dụng, fintech và đơn vị cung cấp giải pháp cũng cần được tăng cường để kịp thời nhận diện các xu hướng rủi ro mới.
Yêu cầu này càng trở nên đáng chú ý khi quy mô giao dịch số tiếp tục tăng nhanh. Theo số liệu được trình bày tại hội thảo, tại nhiều ngân hàng ở Việt Nam, hơn 95% giao dịch được thực hiện trên các kênh số; khối lượng thanh toán không dùng tiền mặt trong 8 tháng đầu năm 2026 tăng 34,6%; đến tháng 6/2026 có khoảng 256,7 triệu tài khoản thanh toán cá nhân.
Ông Imran Vilcassim, Giám đốc Thương mại Toàn cầu khối Ngân hàng số, BPC cho rằng Việt Nam đã có nền tảng số tương đối vững chắc trong lĩnh vực ngân hàng và thanh toán. Trong giai đoạn tiếp theo, yêu cầu không chỉ nằm ở việc tiếp tục số hóa từng sản phẩm mà còn là khả năng kết nối dịch vụ, dữ liệu và hệ thống quản trị rủi ro thành một hành trình thống nhất cho khách hàng.
Trong phòng, chống gian lận, việc kết nối dữ liệu có vai trò quan trọng. Một giao dịch không nên chỉ được đánh giá dựa trên giá trị giao dịch mà cần kết hợp thêm dữ liệu về khách hàng, thiết bị, lịch sử giao dịch và người thụ hưởng. Trên cơ sở đó, hệ thống có thể phân tích hành vi, đánh giá mức độ rủi ro và đưa ra quyết định theo thời gian thực.
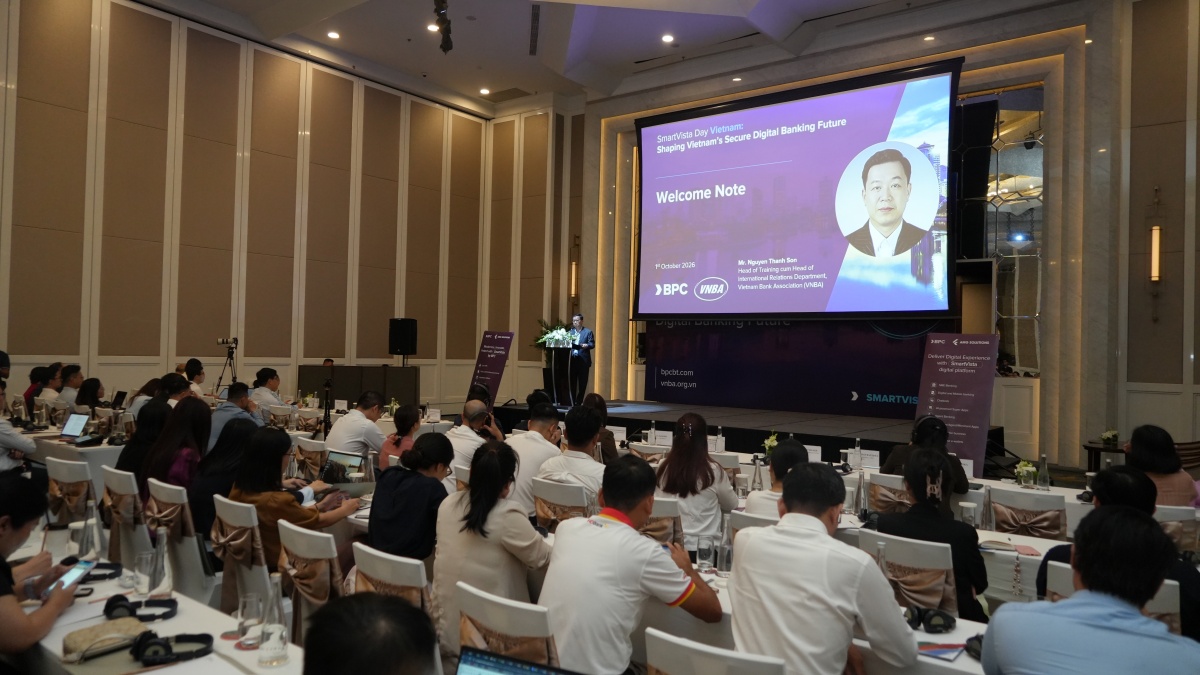 |
| Quang cảnh Hội thảo |
Theo bà Dita Mustika, Chuyên gia tư vấn giải pháp khu vực châu Á - Thái Bình Dương của BPC, cùng với sự phát triển của thanh toán tức thời và ngân hàng số, gian lận đang dịch chuyển sâu hơn vào chính quá trình thực hiện giao dịch. Rủi ro vì vậy không chỉ xuất hiện ở khâu mở tài khoản hay xác thực ban đầu mà có thể phát sinh ngay cả khi người thực hiện giao dịch là khách hàng thật.
Một vấn đề được các chuyên gia lưu ý là tài khoản trung gian. Các tài khoản này có thể hoạt động bình thường trong thời gian dài trước khi tiếp nhận số tiền lớn và nhanh chóng phân tán sang nhiều tài khoản khác. Nếu từng tổ chức chỉ quan sát dữ liệu trong phạm vi hệ thống của mình, việc nhận diện toàn bộ chuỗi giao dịch bất thường sẽ khó khăn hơn.
Trong khi đó, cách kiểm soát chỉ dựa vào các bộ quy tắc cố định cũng có những hạn chế nhất định khi thanh toán ngày càng diễn ra theo thời gian thực. Hướng tiếp cận mới cần kết hợp đánh giá hành vi, mối quan hệ giữa các tài khoản, thiết bị, người thụ hưởng và các mô hình phân tích để hỗ trợ phát hiện rủi ro ngay trong quá trình giao dịch.
Các chuyên gia tại hội thảo cũng cho rằng xác thực khách hàng và quản lý gian lận là hai lớp kiểm soát khác nhau. Việc xác thực có thể cho biết người thực hiện giao dịch đúng là chủ tài khoản, nhưng chưa đủ để xác định giao dịch đó có xuất phát từ quyết định bình thường của khách hàng hay do bị lừa đảo, thao túng.
Do đó, thay vì chỉ xem xét từng giao dịch riêng lẻ, ngân hàng cần đánh giá thêm lịch sử giao dịch, thời điểm, thiết bị, người thụ hưởng và các mối quan hệ liên quan. Mức độ phản ứng cũng cần tương ứng với mức độ rủi ro, từ cảnh báo, yêu cầu xác minh bổ sung đến tạm giữ hoặc từ chối giao dịch trong những trường hợp có dấu hiệu rủi ro cao.
Trong bối cảnh thanh toán số tiếp tục mở rộng, yêu cầu đặt ra đối với các tổ chức tài chính không chỉ là tăng tốc giao dịch mà còn phải nâng khả năng nhận diện và phản ứng với rủi ro. Việc kết hợp dữ liệu, công nghệ, quy trình kiểm soát và phối hợp giữa các bên trong hệ sinh thái được xem là nền tảng để phát hiện sớm, hạn chế tổn thất và duy trì niềm tin của khách hàng đối với các dịch vụ tài chính số.
Tin liên quan

Tin khác

Văn hóa - Sức mạnh nội sinh của cuộc Chuyển đổi số tại BIDV - Kỳ 1
AI giúp ngân hàng 'hiểu' khách hàng, nâng chất lượng dịch vụ

Chính sách cùng công nghệ mở ra dư địa mới cho tín dụng ngân hàng

Hạ tầng số công cần gắn với an toàn, tin cậy và kết nối kinh tế

Thúc đẩy thanh toán xuyên biên giới: Mở rộng kết nối phải đi cùng với chất lượng và an toàn

Bổ sung chỉ tiêu giám sát trực tuyến hệ thống thanh toán quan trọng

Khơi thông dòng vốn vào hạ tầng du lịch: “Chìa khóa” đưa Việt Nam thành điểm đến toàn cầu
Danh hiệu “Ngân hàng Bán lẻ tốt nhất châu Á” lần đầu tiên được trao cho một ngân hàng Việt Nam

Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân
Đón khách quốc tế, hộ kinh doanh thêm cơ hội bán hàng với VietQRGlobal