Chỉ số kinh tế:
Ngày 29/9/2026, tỷ giá trung tâm của VND với USD là 25.630 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.399/26.861 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

CIC mở rộng kênh cung cấp báo cáo tín dụng K11 và K40 trên ứng dụng MoMo

PV
PV  - 
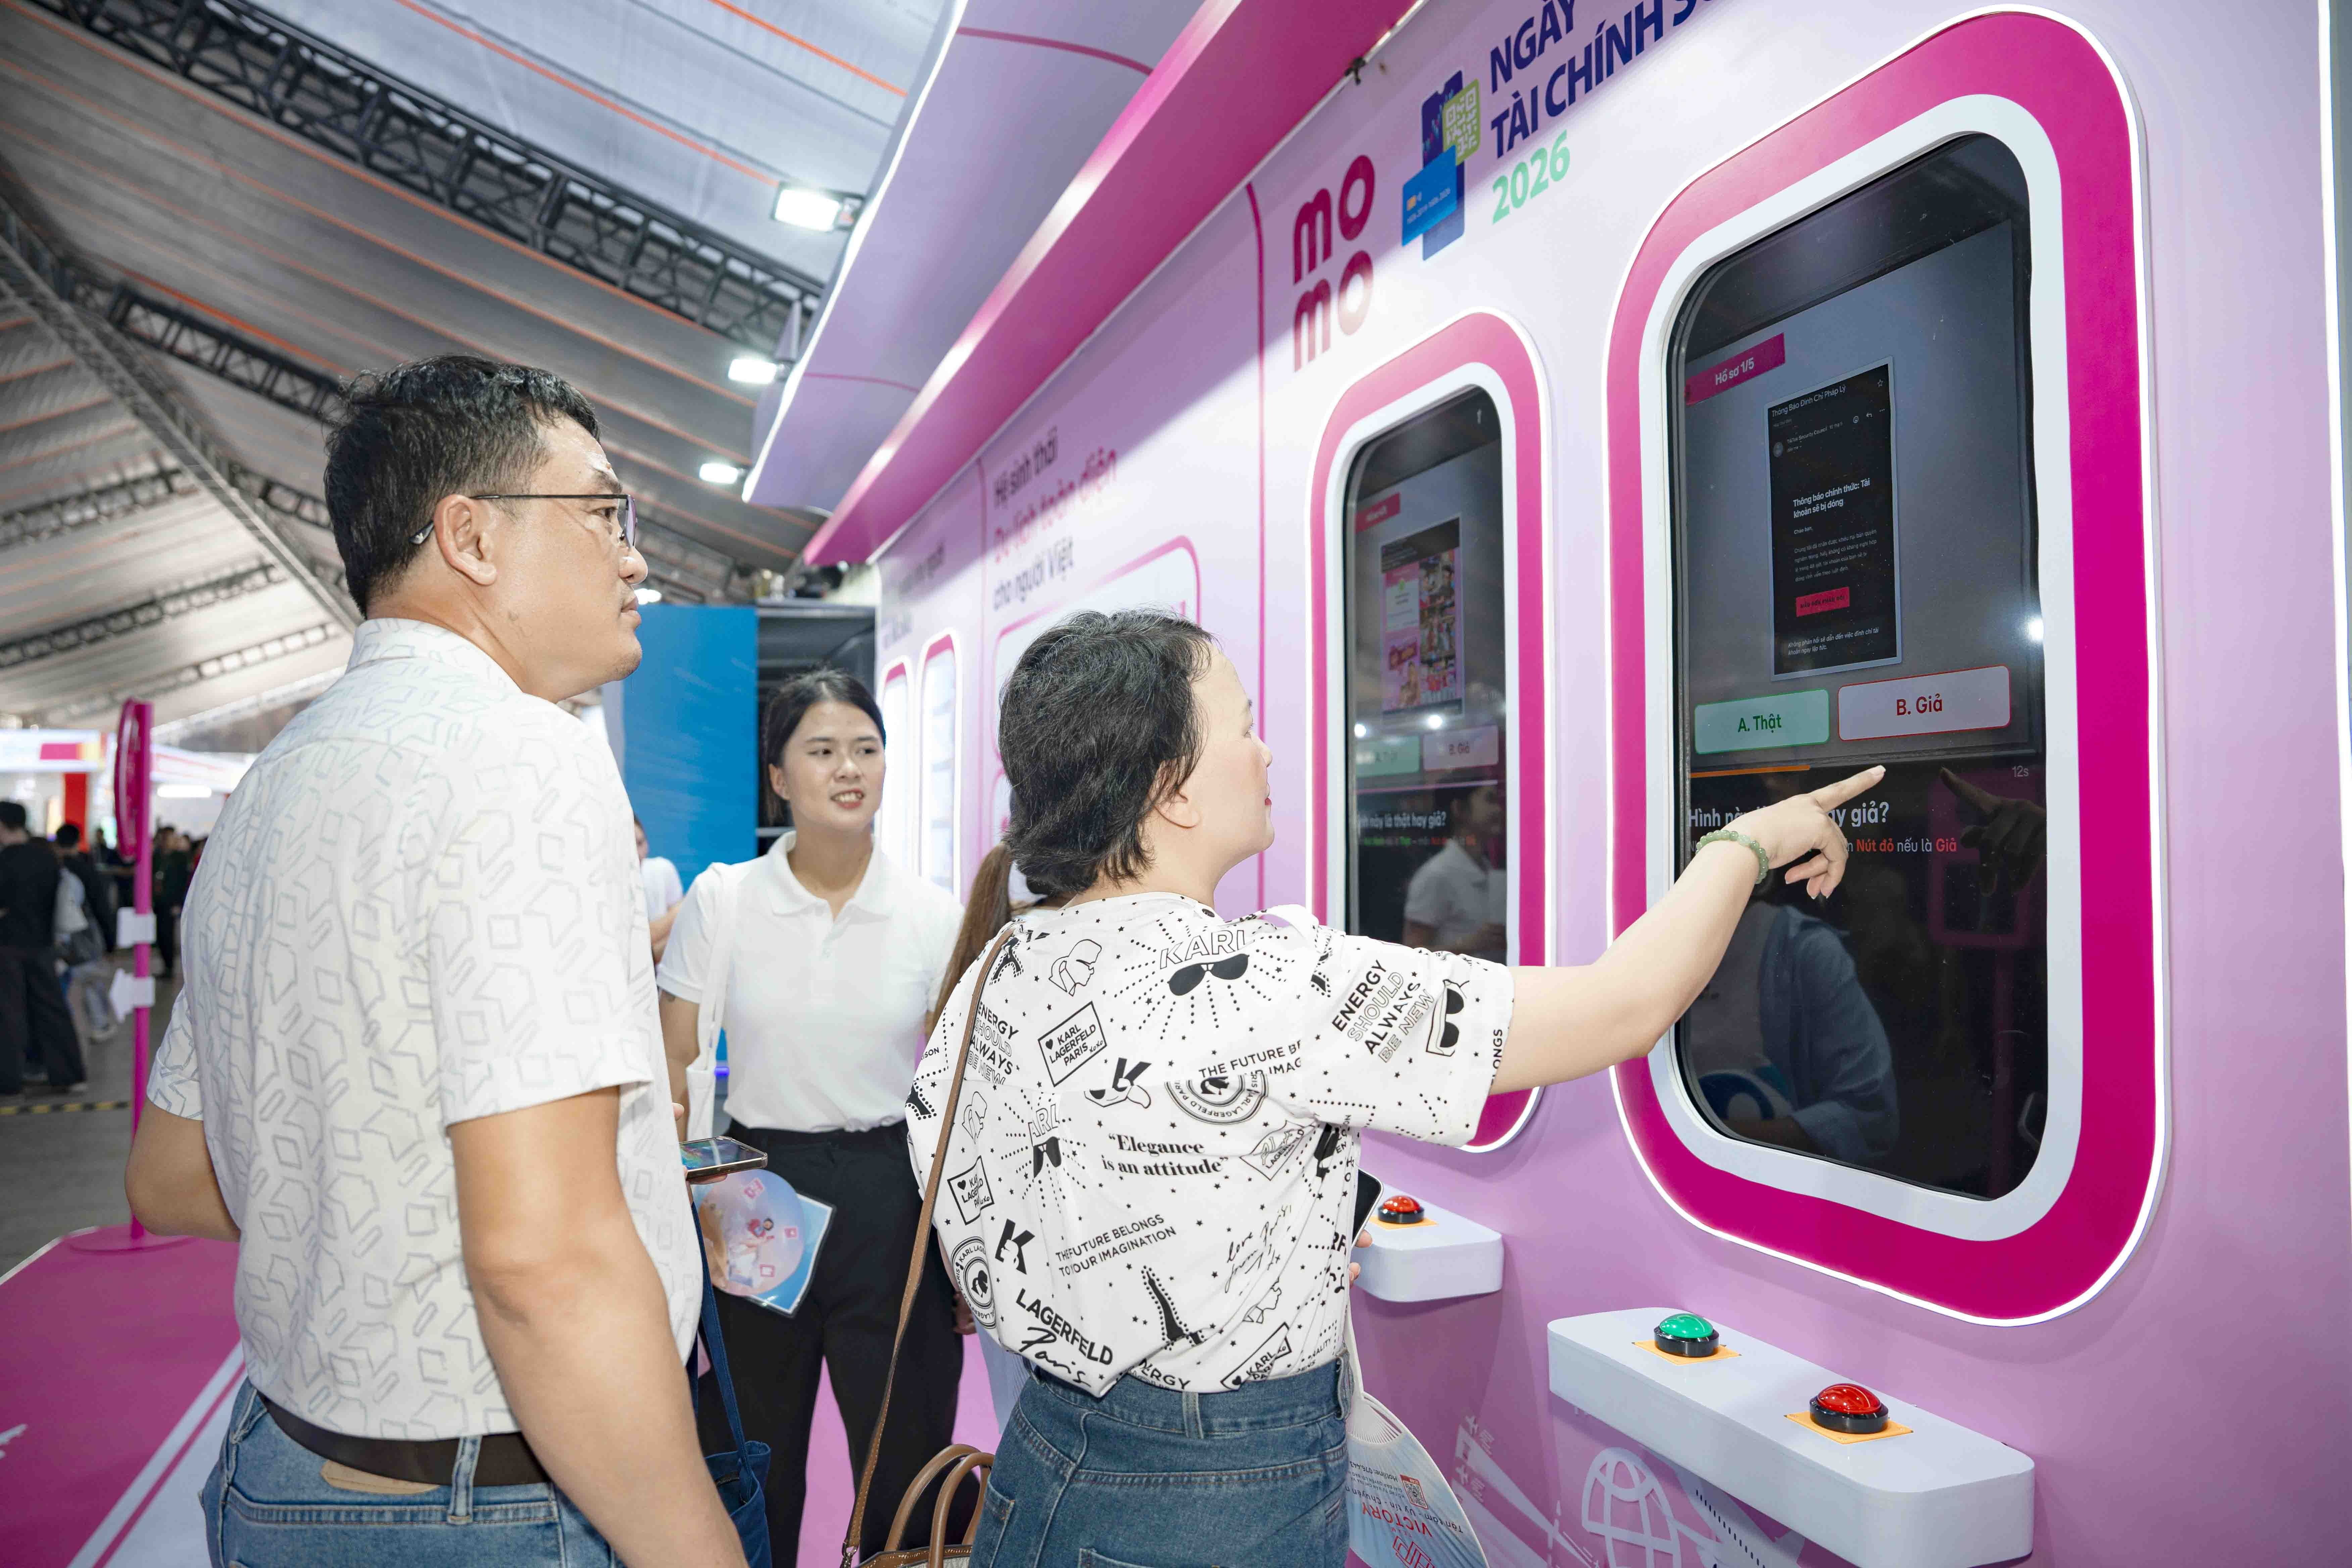
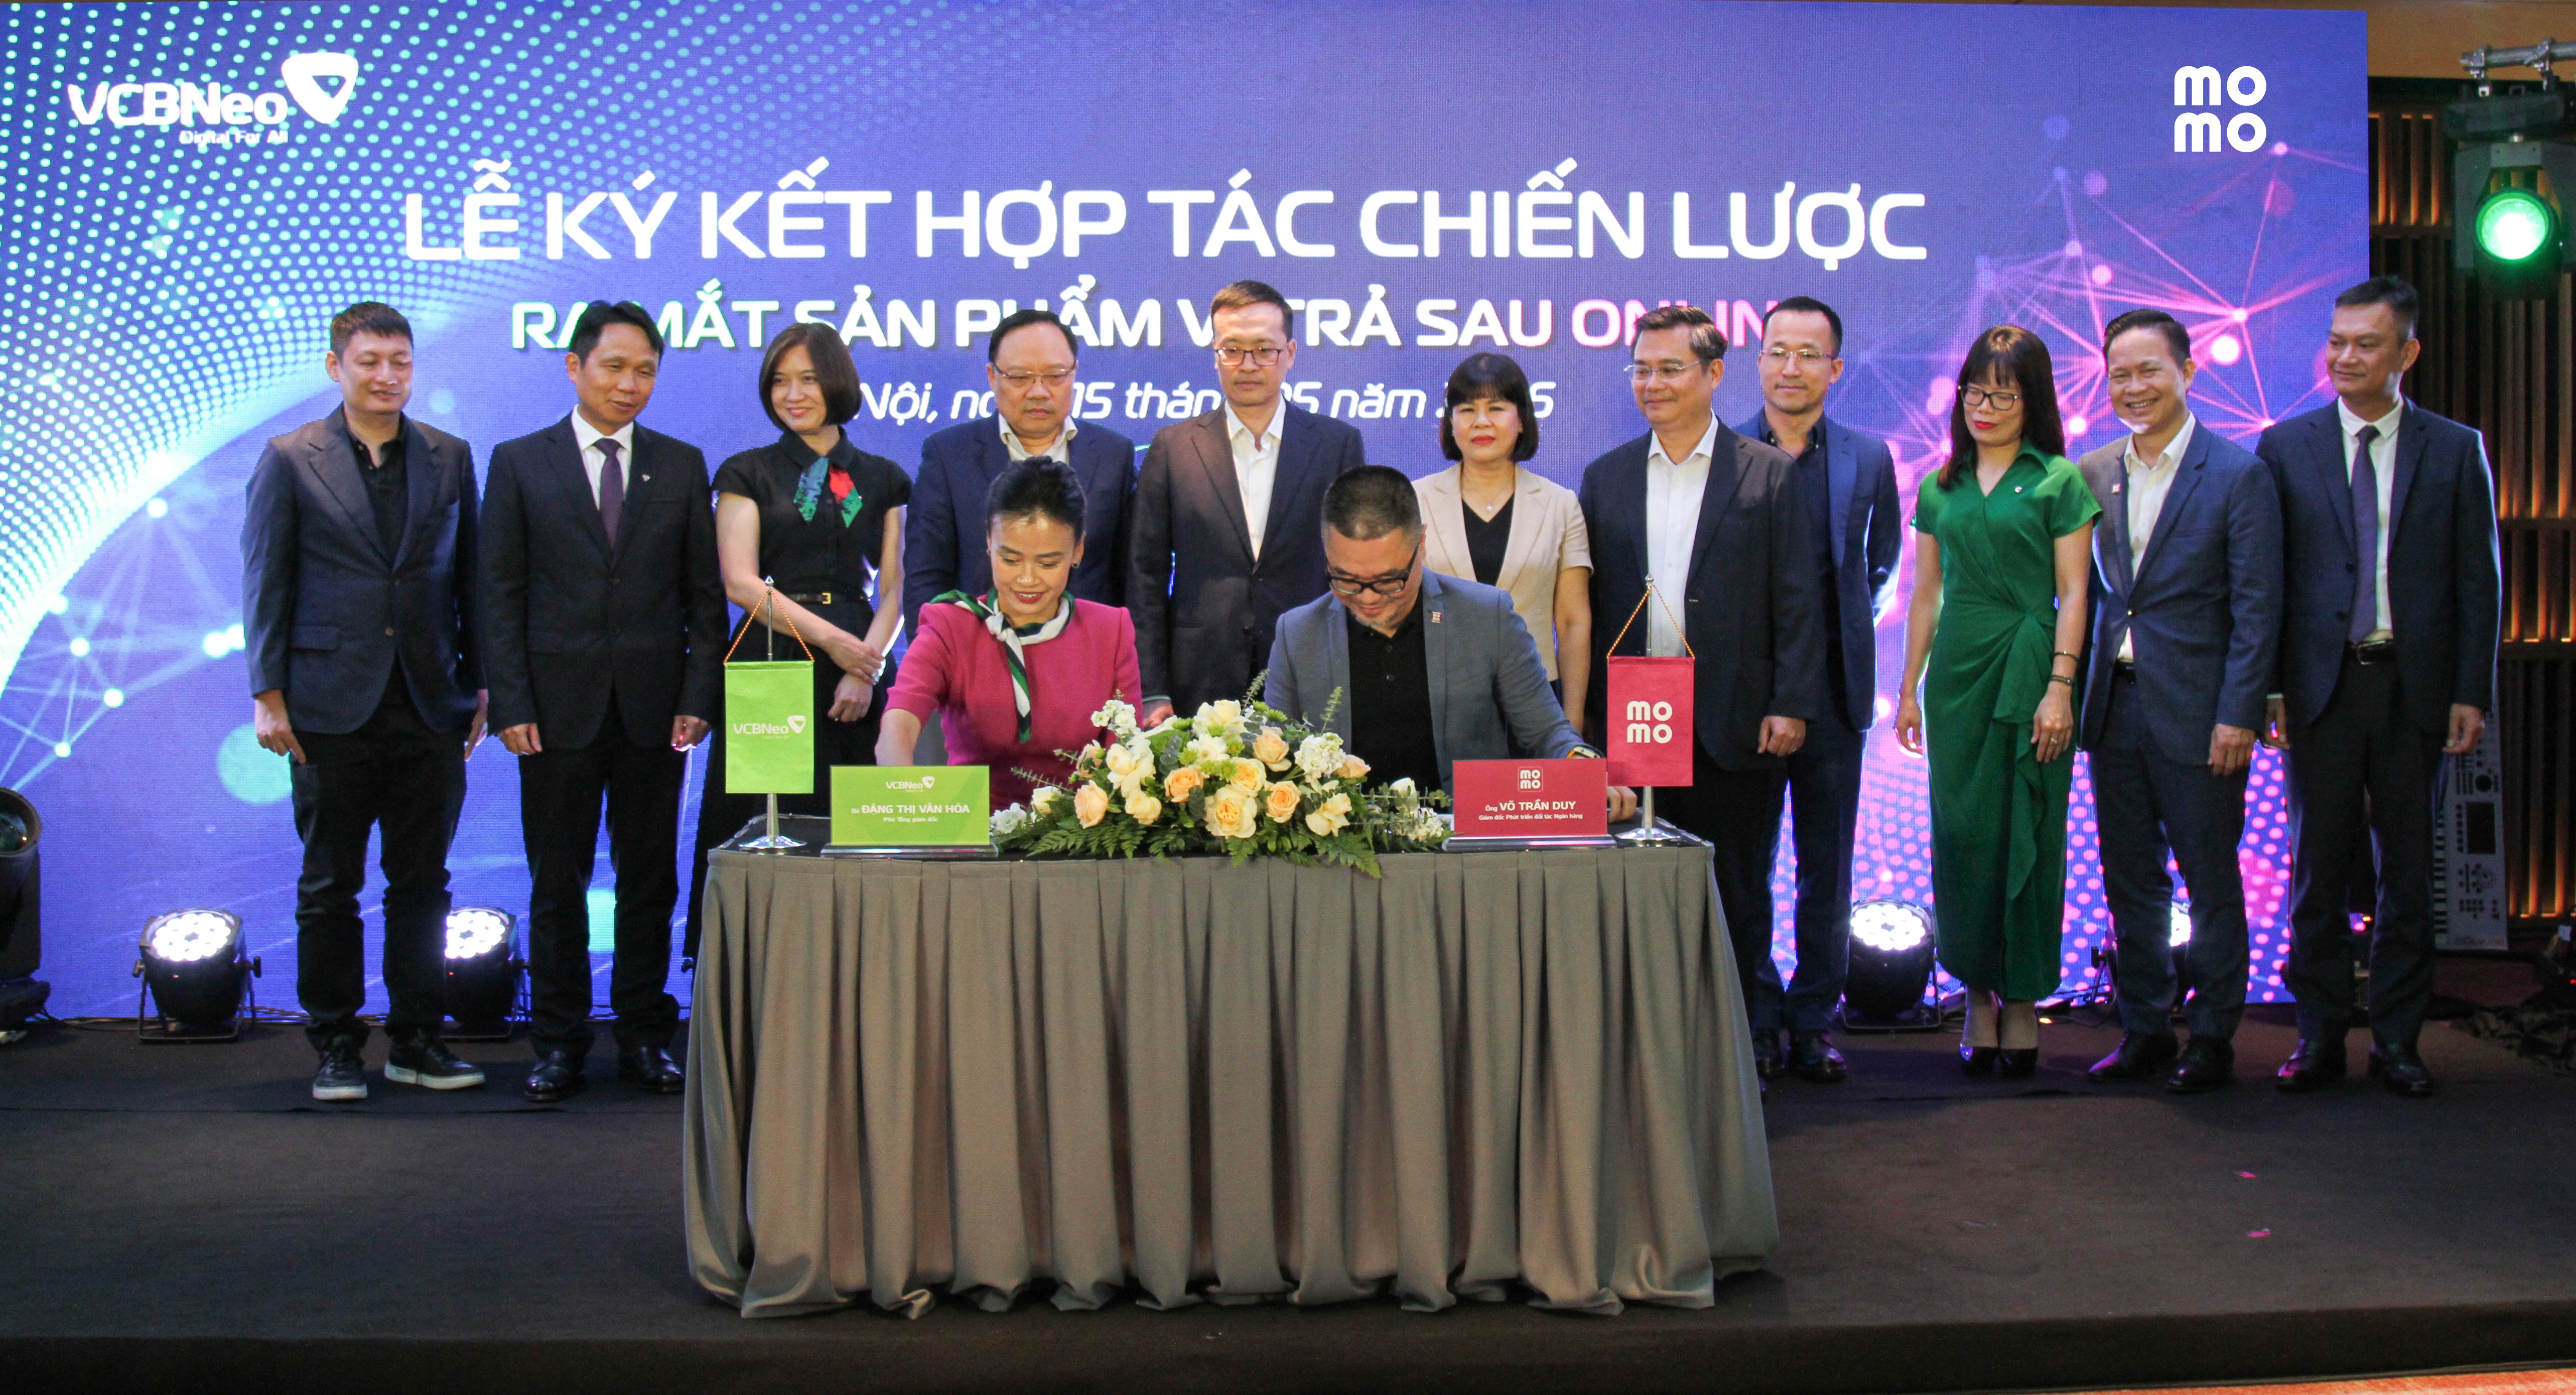
Từ ngày 03/9/2026, Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) chính thức mở rộng kênh cung cấp hai sản phẩm dành cho khách hàng vay cá nhân bao gồm Báo cáo thông tin tín dụng K11 và Báo cáo Điểm tín dụng K40 thông qua ứng dụng MoMo.
aa
CIC và CCRC trao đổi kinh nghiệm, hướng tới hợp tác lâu dài Cục Thuế và CIC tăng cường chia sẻ dữ liệu, nâng hiệu quả quản lý và hỗ trợ doanh nghiệp Phát huy vai trò SCIC trong dẫn dắt và khơi thông nguồn lực phát triển

Việc đưa các sản phẩm của CIC lên ứng dụng MoMo giúp người dân có thêm kênh thuận tiện để tiếp cận thông tin tín dụng chính thống, chủ động kiểm tra hồ sơ tín dụng và nâng cao ý thức quản lý sức khỏe tài chính cá nhân.

Thêm một kênh khai thác sản phẩm CIC ngay trên ứng dụng MoMo

Lịch sử tín dụng và điểm tín dụng là những thông tin được các tổ chức tín dụng tham khảo trong quá trình đánh giá khách hàng và xem xét cấp tín dụng. Tuy nhiên, nhiều người chỉ quan tâm đến hồ sơ tín dụng khi phát sinh nhu cầu vay vốn hoặc gặp vướng mắc trong giao dịch.

Thông qua tính năng “Kiểm tra Điểm tín dụng CIC” trên ứng dụng MoMo, người dùng có thể đăng ký, xác thực thông tin, thanh toán và khai thác sản phẩm thông tin tín dụng CIC cung cấp. Sau khi hoàn tất thanh toán, hệ thống MoMo thực hiện kết nối với CIC để gửi yêu cầu khai thác. CIC xử lý, cung cấp báo cáo cho đúng chủ thể dữ liệu theo quy định và kết quả được hiển thị trên ứng dụng MoMo.
CIC mở rộng kênh cung cấp báo cáo tín dụng K11 và K40 trên ứng dụng MoMo

Toàn bộ thông tin trong báo cáo được cung cấp từ hệ thống thông tin tín dụng của CIC; việc xác thực, khai thác và cung cấp sản phẩm được thực hiện theo quy định của pháp luật về hoạt động thông tin tín dụng, bảo vệ dữ liệu cá nhân và an toàn, bảo mật thông tin.

K11 và K40: Hai sản phẩm, hai nhu cầu khác nhau

Hai sản phẩm của CIC đáp ứng những nhu cầu tra cứu thông tin tín dụng khác nhau của khách hàng.

Báo cáo K11 cung cấp thông tin về quan hệ tín dụng và tình trạng thực hiện nghĩa vụ tín dụng của khách hàng. Báo cáo giúp người dùng kiểm tra, đối chiếu thông tin đang được ghi nhận tại CIC, theo dõi việc thực hiện nghĩa vụ tín dụng và kịp thời liên hệ với tổ chức tín dụng liên quan nếu phát hiện thông tin cần làm rõ.

Trong khi đó, Báo cáo K40 tập trung vào điểm tín dụng, hạng tín dụng, vị trí của khách hàng so với mặt bằng chung và các mã lý do ảnh hưởng đến kết quả chấm điểm.

Điểm đáng chú ý của K40 là không chỉ đưa ra điểm số mà còn giúp người dùng hiểu những yếu tố đang tác động đến điểm tín dụng, từ đó nhận diện các vấn đề cần lưu ý, từ đó chủ động xây dựng và duy trì lịch sử tín dụng lành mạnh.

Báo cáo

Nội dung chính

Giá trị đối với khách hàng

K11

Thông tin và tình trạng quan hệ tín dụng

Kiểm tra, đối chiếu và theo dõi hồ sơ tín dụng

K40

Điểm, hạng tín dụng và các yếu tố ảnh hưởng

Hiểu điểm tín dụng và chủ động cải thiện lịch sử tín dụng

Linh hoạt lựa chọn hình thức khai thác sản phẩm

Khi khai thác sản phẩm của CIC trên ứng dụng MoMo, người dùng có thể lựa chọn mua báo cáo một lần hoặc lựa chọn các gói theo dõi định kỳ.

  • Báo cáo điểm tín dụng K40: 13.200 đồng/lần.
  • Báo cáo thông tin tín dụng K11:

Giá 01 bản tin: 22.000 đồng/lần.

Gói theo dõi 3 tháng: 55.000 đồng.

Gói theo dõi 6 tháng: 99.000 đồng.

Gói theo dõi 12 tháng: 165.000 đồng.

Đặc biệt, mỗi khách hàng sẽ được miễn phí 01 lượt khai thác bản hỏi tin/năm khi sử dụng các sản phẩm thông tin tín dụng của CIC trên ứng dụng iCIC hoặc MoMo.

Khai thác báo cáo K11, K40 trên MoMo như thế nào?

Việc khai thác sản phẩm được thực hiện hoàn toàn hoàn toàn trực tuyến trên ứng dụng MoMo.

Bước 1: Mở ứng dụng MoMo và truy cập “Kiểm tra Điểm tín dụng CIC”.

Bước 2: Kiểm tra thông tin và hoàn tất xác thực theo hướng dẫn.

Bước 3: Vào “Quản lý báo cáo”, chọn “Mua báo cáo”.

Bước 4: Lựa chọn loại báo cáo, thanh toán phí dịch vụ và nhận báo cáo trực tuyến.

Người dùng cần cập nhật MoMo lên phiên bản mới nhất và cung cấp thông tin đầy đủ, chính xác theo yêu cầu của hệ thống.

Chủ động kiểm tra thông tin tín dụng qua các kênh chính thức của CIC

Điểm tín dụng là một trong những thông tin được tổ chức tín dụng tham khảo trong quá trình đánh giá khách hàng. Tuy nhiên, quyết định cấp tín dụng, hạn mức và lãi suất còn phụ thuộc vào chính sách, quy trình thẩm định và nhiều yếu tố khác của từng tổ chức tín dụng.

Vì vậy, việc chủ động kiểm tra thông tin tín dụng không chỉ có ý nghĩa khi chuẩn bị vay vốn mà nên trở thành một thói quen quản lý tài chính cá nhân.

CIC khuyến nghị khách hàng nên thực hiện đầy đủ, đúng hạn các nghĩa vụ tài chính; duy trì mức vay phù hợp với khả năng chi trả; kiểm soát việc mở mới khoản vay, thẻ tín dụng và thường xuyên kiểm tra thông tin tín dụng qua các kênh chính thức.

Đặc biệt, người dân cần cảnh giác trước các lời mời chào “xóa nợ xấu”, “nâng điểm tín dụng” hoặc can thiệp vào dữ liệu CIC. Không cá nhân, tổ chức nào được phép tự ý chỉnh sửa hoặc xóa thông tin tín dụng trái quy định. Khách hàng cũng không nên cung cấp mật khẩu, mã OTP hoặc thông tin định danh cho các bên không rõ nguồn gốc.

Việc mở rộng kênh cung cấp sản phẩm K11 và K40 trên ứng dụng MoMo là một bước trong lộ trình đa dạng hóa kênh cung cấp sản phẩm CIC, giúp người dân tiếp cận thông tin tín dụng chính thống thuận tiện hơn, đồng thời góp phần nâng cao tính minh bạch và trách nhiệm trong quản lý tài chính cá nhân. Hiểu rõ thông tin tín dụng hôm nay – chủ động hơn với những quyết định tài chính ngày mai.

PV

Tin liên quan

Tin khác

VPBank và JBIC ký kết khoản vay 27 triệu USD, tài trợ chuyển dịch năng lượng tại Việt Nam

VPBank và JBIC ký kết khoản vay 27 triệu USD, tài trợ chuyển dịch năng lượng tại Việt Nam

VPBank ký kết hợp đồng vay 27 triệu USD với JBIC, SMBC và Joyo Bank để tài trợ dự án đường dây truyền tải 220 kV của EVNNPT. Khoản vay góp phần tăng năng lực truyền tải điện, hỗ trợ giải tỏa công suất năng lượng tái tạo tại phía Nam.
Đổi mới tư duy, mở vốn đón cơ hội cho doanh nghiệp nhỏ và vừa

Đổi mới tư duy, mở vốn đón cơ hội cho doanh nghiệp nhỏ và vừa

Là một trong những trung tâm công nghiệp sôi động của cả nước, phường Vĩnh Phúc (tỉnh Phú Thọ) đang chứng kiến sự vận động không ngừng của khối doanh nghiệp nhỏ và vừa (DNNVV) - mắt xích quan trọng trong chuỗi cung ứng phụ trợ. Dù đã rất cố gắng nhưng thực tế vẫn tồn tại những "nút thắt" cố hữu khiến dòng tiền tín dụng chưa thể thẩm thấu tối đa. Trước bài toán đó, VietinBank Chi nhánh Vĩnh Phúc đã có những bước chuyển mình ra sao về quy trình phê duyệt, cơ chế hạn mức và hạ tầng số hóa để vừa "mở rộng cửa" hỗ trợ doanh nghiệp, vừa giữ vững an toàn hệ thống? Để hiểu rõ hơn những giải pháp đột phá từ cơ sở, Thời báo Ngân hàng đã có cuộc trao đổi với ông Nguyễn Trung Kiên, Giám đốc VietinBank Chi nhánh Vĩnh Phúc.
Tín dụng chính sách tiếp sức người nghèo vươn lên ổn định cuộc sống
Tín dụng chính sách tiếp sức người nghèo vươn lên ổn định cuộc sống

Từ những vườn cây, ruộng tiêu đến các mô hình sản xuất ở vùng khó khăn, nguồn vốn tín dụng chính sách đang trở thành điểm tựa để nhiều hộ dân Đắk Lắk có thêm điều kiện đầu tư sản xuất, ổn định cuộc sống. Phía sau những khoản vay là một hệ thống chính sách được triển khai đồng bộ, từ tỉnh đến cơ sở, nhằm đưa đồng vốn đến đúng người, đúng nhu cầu và phát huy hiệu quả.
Vietbank bổ nhiệm Quyền tổng giám đốc,  thúc đẩy chiến lược chuyển đổi số

Vietbank bổ nhiệm Quyền tổng giám đốc, thúc đẩy chiến lược chuyển đổi số

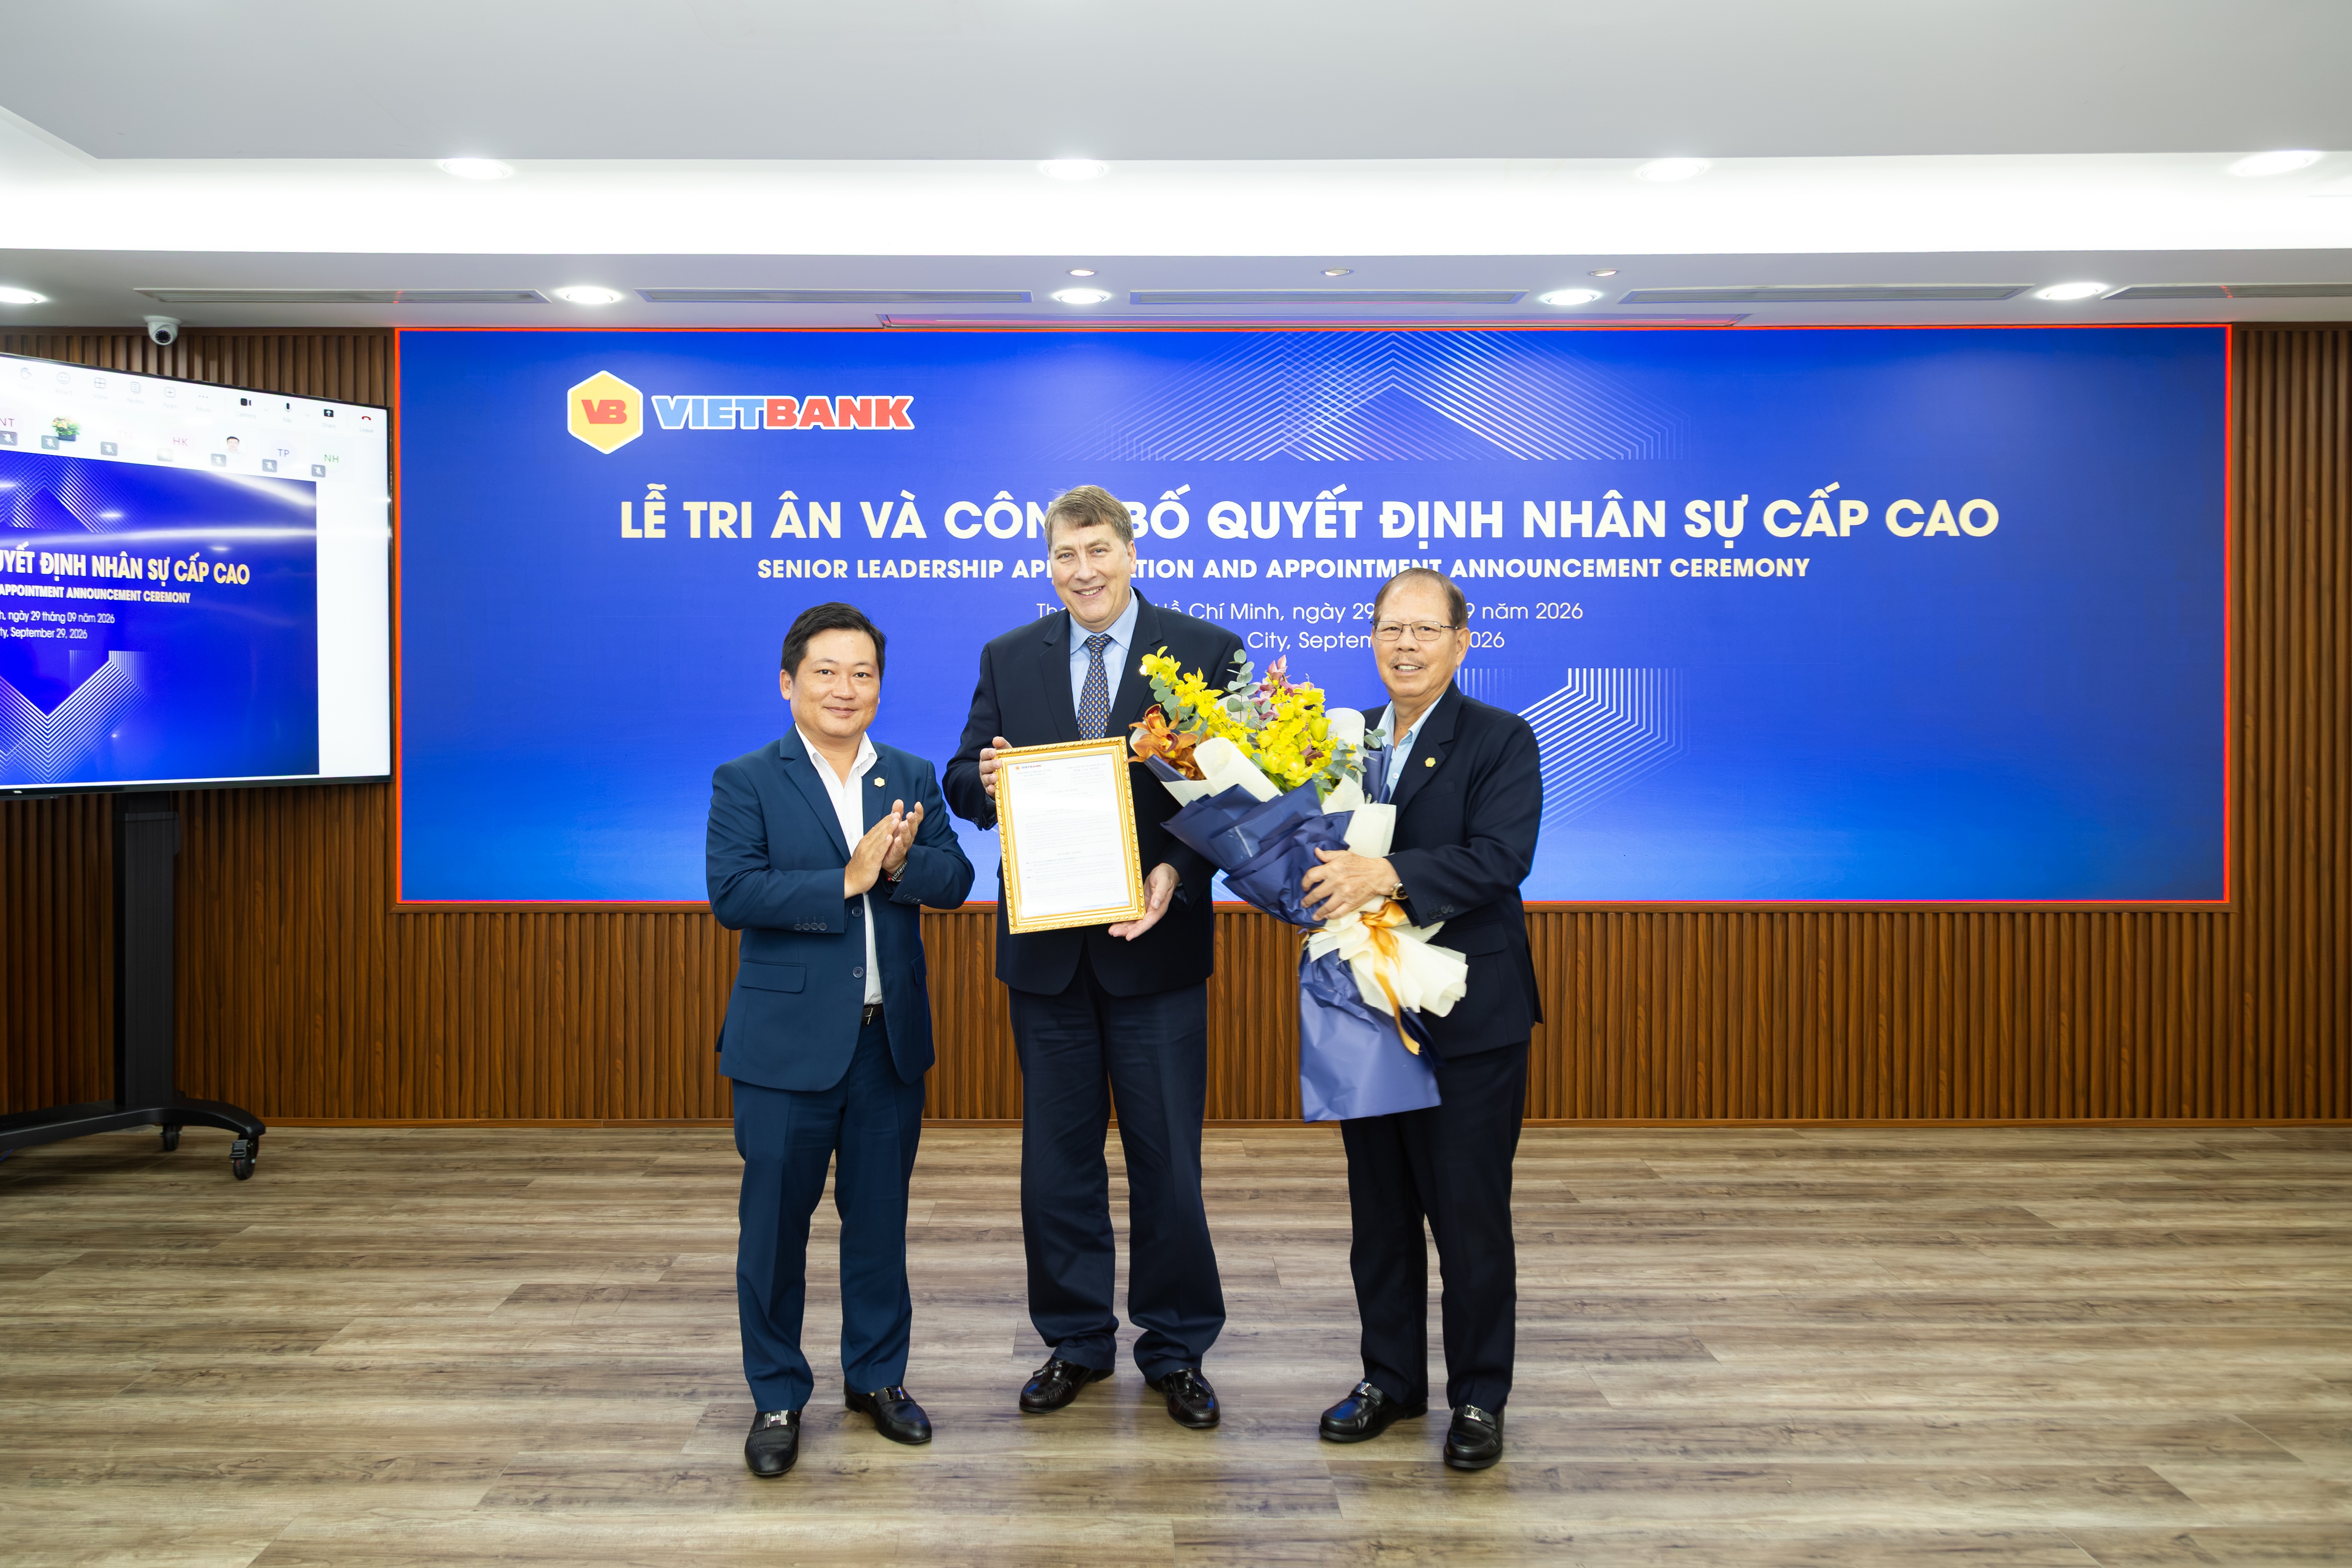
Tiếp tục kiện toàn đội ngũ lãnh đạo cấp cao nhằm hiện thực hóa định hướng phát triển của Hội đồng Quản trị, Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) vừa bổ nhiệm ông Chester Gorski giữ chức Quyền Tổng Giám đốc. Với hơn 30 năm kinh nghiệm trong lĩnh vực tài chính - ngân hàng, công nghệ, vận hành và tư vấn chiến lược tại Mỹ và Việt Nam, ông Gorski được kỳ vọng sẽ cùng Ban Điều hành thúc đẩy quá trình chuyển đổi, nâng cao hiệu quả hoạt động và trải nghiệm khách hàng tại Vietbank.
Mở rộng đường vốn cho nhà ở xã hội

Mở rộng đường vốn cho nhà ở xã hội

Ngành Ngân hàng trên địa bàn Quảng Trị đã và đang chủ động vào cuộc, mở rộng các kênh tín dụng, tạo điều kiện để dòng vốn ưu đãi đến đúng đối tượng, góp phần hiện thực hóa nhu cầu an cư của người dân…
Tiếp vốn cho lĩnh vực ưu tiên: Bệ phóng để doanh nghiệp mở rộng sản xuất, kinh doanh
Tiếp vốn cho lĩnh vực ưu tiên: Bệ phóng để doanh nghiệp mở rộng sản xuất, kinh doanh

Chủ động điều tiết dòng vốn vào các lĩnh vực ưu tiên và nỗ lực giảm chi phí, ngành Ngân hàng đang tạo điểm tựa vững chắc giúp doanh nghiệp tại Thanh Hóa phục hồi, mở rộng sản xuất và thúc đẩy kinh tế cất cánh.
HDBank mở rộng hợp tác quốc tế với Citi và Standard Chartered, tăng cường kết nối nguồn vốn toàn cầu

HDBank mở rộng hợp tác quốc tế với Citi và Standard Chartered, tăng cường kết nối nguồn vốn toàn cầu

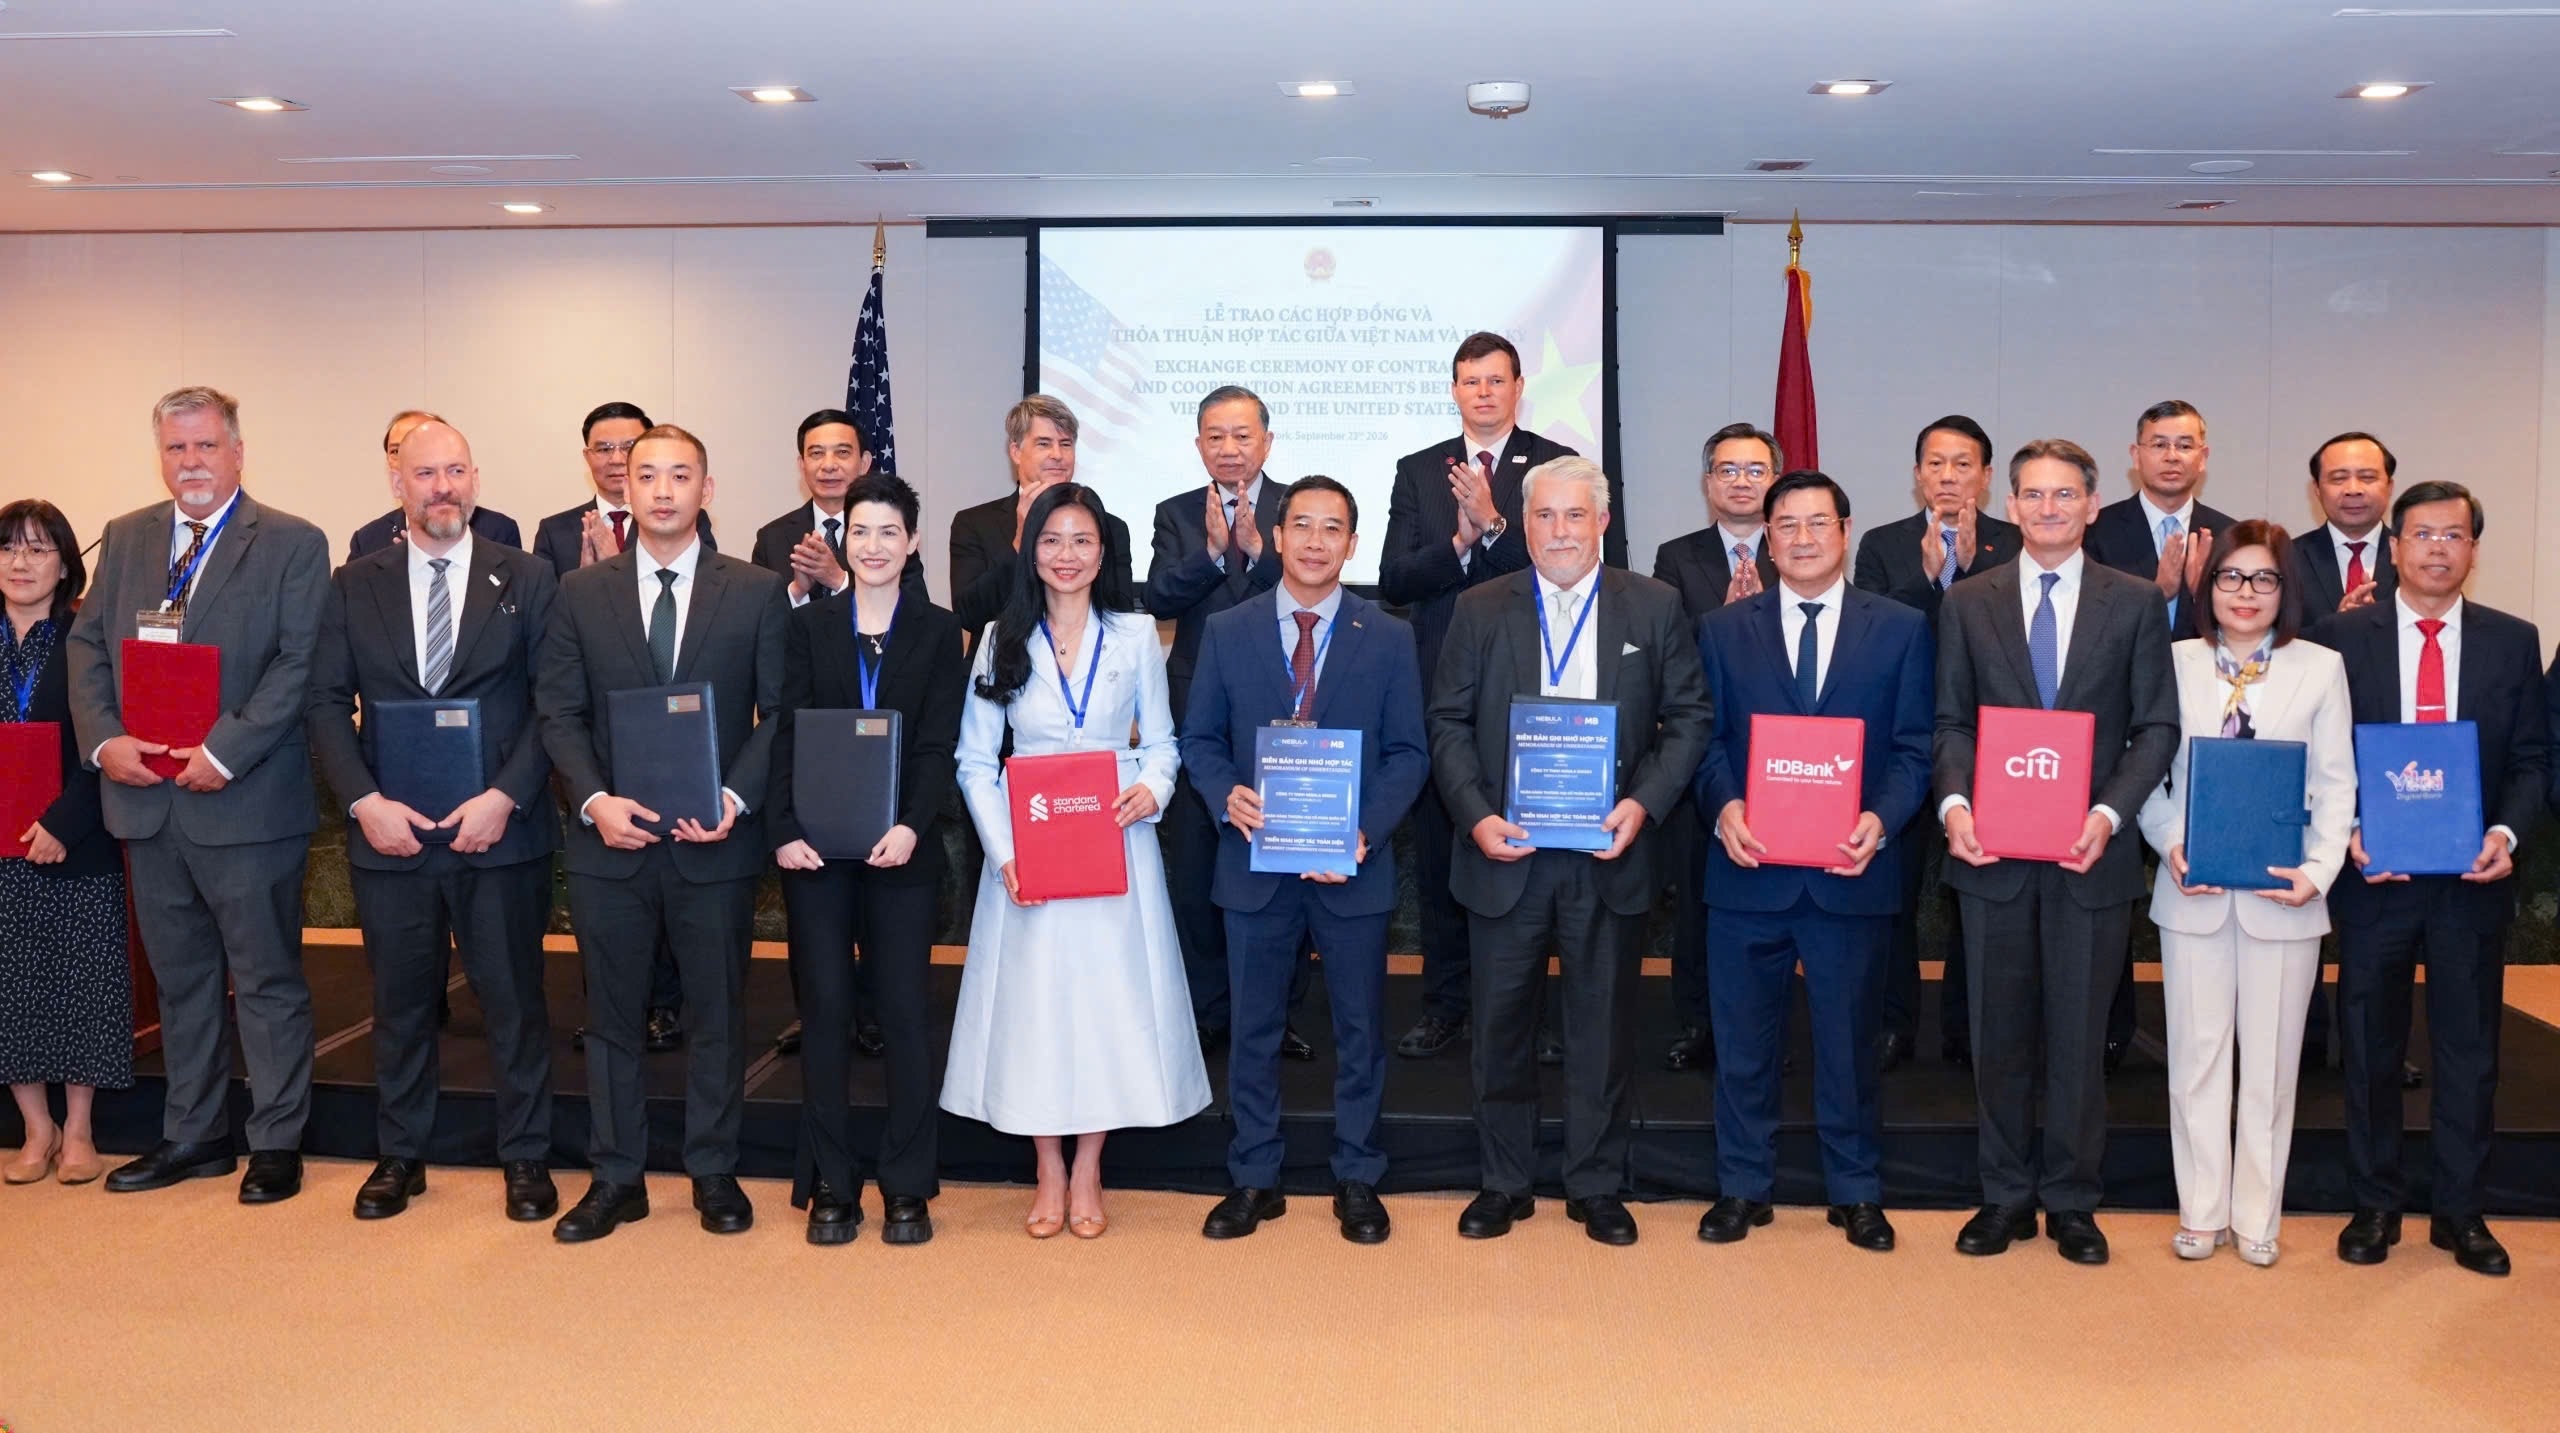
Trong các ngày 22-23/9/2026, tại New York, HDBank đã ký các Biên bản ghi nhớ với Citi và Standard Chartered, mở rộng hợp tác về dịch vụ tài chính, thanh toán quốc tế và tăng cường kết nối với thị trường vốn toàn cầu.
30 năm Vietcombank Đắk Lắk: Khơi nguồn dòng chảy, rạng rỡ đại ngàn

30 năm Vietcombank Đắk Lắk: Khơi nguồn dòng chảy, rạng rỡ đại ngàn

Ba mươi năm là một chặng đường không chỉ được đo bằng thời gian, quy mô hay những con số tăng trưởng mà còn được ghi dấu bằng niềm tin của khách hàng, sự đồng hành với cộng đồng và những giá trị được bồi đắp qua nhiều thế hệ cán bộ Vietcombank Đắk Lắk.
Agribank cùng Đoàn đại biểu Quốc hội thành phố Hà Nội trao 1 tỷ đồng hỗ trợ xây dựng Nhà Đại đoàn kết

Agribank cùng Đoàn đại biểu Quốc hội thành phố Hà Nội trao 1 tỷ đồng hỗ trợ xây dựng Nhà Đại đoàn kết

Ngày 28/9/2026, tại xã Phú Xuyên (TP. Hà Nội), đồng chí Tô Huy Vũ - Đại biểu Quốc hội khóa XVI, Bí thư Đảng ủy, Chủ tịch Hội đồng thành viên Agribank cùng các đại biểu Quốc hội thuộc Đơn vị bầu cử số 8, Đoàn đại biểu Quốc hội TP. Hà Nội đã tiếp xúc cử tri trước Kỳ họp thứ hai, Quốc hội khóa XVI. Nhân dịp này, Agribank đã trao tặng 1 tỷ đồng hỗ trợ sửa chữa, xây dựng Nhà Đại đoàn kết cho các hộ gia đình có hoàn cảnh đặc biệt khó khăn trên địa bàn.
VAMC trước bước ngoặt chiến lược: Từ xử lý nợ xấu đến kiến tạo thị trường mua bán nợ quốc gia

VAMC trước bước ngoặt chiến lược: Từ xử lý nợ xấu đến kiến tạo thị trường mua bán nợ quốc gia

Trong lộ trình đổi mới và phát triển hạ tầng tài chính - ngân hàng Việt Nam giai đoạn 2026-2030, tầm nhìn đến năm 2045, công tác xử lý nợ xấu đang đứng trước một bước chuyển mình mang tính bản lề. Hai Đề án chiến lược được ban hành tại Quyết định số 1413/QĐ-TTg ngày 27/7/2026 và Quyết định số 1809/QĐ-TTg ngày 18/9/2026 của Thủ tướng Chính phủ đã đặt ra định hướng phát triển mới đối với Công ty TNHH MTV Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) không chỉ là công cụ xử lý nợ xấu, mà VAMC được nâng tầm trở thành định chế trung tâm, giữ vai trò "hạt nhân" kiến tạo và vận hành thị trường mua bán nợ xấu quốc gia minh bạch và bền vững.