Cuối năm, các quỹ đầu tư giữ tiền hay tìm cơ hội?

| Quỹ đầu tư tăng giữ tiền, áp lực rút vốn trở lại
|
 |
| Diễn biến thị trường chứng khoán và dòng vốn rút ròng đặt ra yêu cầu cân đối thanh khoản, hiệu quả danh mục đối với các quỹ đầu tư. Ảnh: MH |
Theo báo cáo hoạt động tháng 10/2026 của Dragon Capital, cùng bước vào những tháng cuối năm, hai quỹ do Dragon Capital quản lý lại có cách tính toán khác nhau về lượng tiền nắm giữ. Quỹ đầu tư trái phiếu DC (DCBF) nâng tỷ trọng tiền mặt và tài sản tương đương tiền từ 7% lên 20% để đáp ứng nhu cầu thanh khoản. Trong khi đó, Quỹ Đầu tư Cổ phiếu tập trung Cổ tức DC (DCDE) ghi nhận tỷ trọng tiền mặt ở mức 8,4% giá trị tài sản ròng (NAV), tiếp tục lựa chọn cơ hội theo định hướng đầu tư dài hạn.
Phía sau những tỷ lệ này là các yêu cầu khác nhau: DCBF phải chuẩn bị nguồn tiền khi nhà đầu tư rút vốn, còn DCDE cân nhắc triển vọng doanh nghiệp trong một danh mục cổ phiếu đang chịu sức ép về hiệu suất. Những lựa chọn ấy phần nào phản ánh bài toán mà các quỹ phải giải quyết khi thị trường biến động và dòng vốn có dấu hiệu dịch chuyển.
Dòng vốn rút ra, áp lực gia tăng
Báo cáo hoạt động các quỹ đầu tư tại Việt Nam tháng 10/2026 do FiinGroup công bố mới đây cho thấy tổng giá trị rút ròng trong tháng đạt khoảng 3.700 tỷ đồng, tăng 30,7% so với tháng trước. Đến cuối tháng, tổng NAV của 141 quỹ được thống kê còn hơn 239.000 tỷ đồng, giảm gần 8.600 tỷ đồng so với cuối tháng 9.
Áp lực tập trung ở nhóm quỹ cổ phiếu, với khoảng 3.300 tỷ đồng rút ròng. Riêng các quỹ mở cổ phiếu ghi nhận khoảng 2.100 tỷ đồng rút ròng, đánh dấu tháng thứ ba liên tiếp dòng vốn rời khỏi nhóm này.
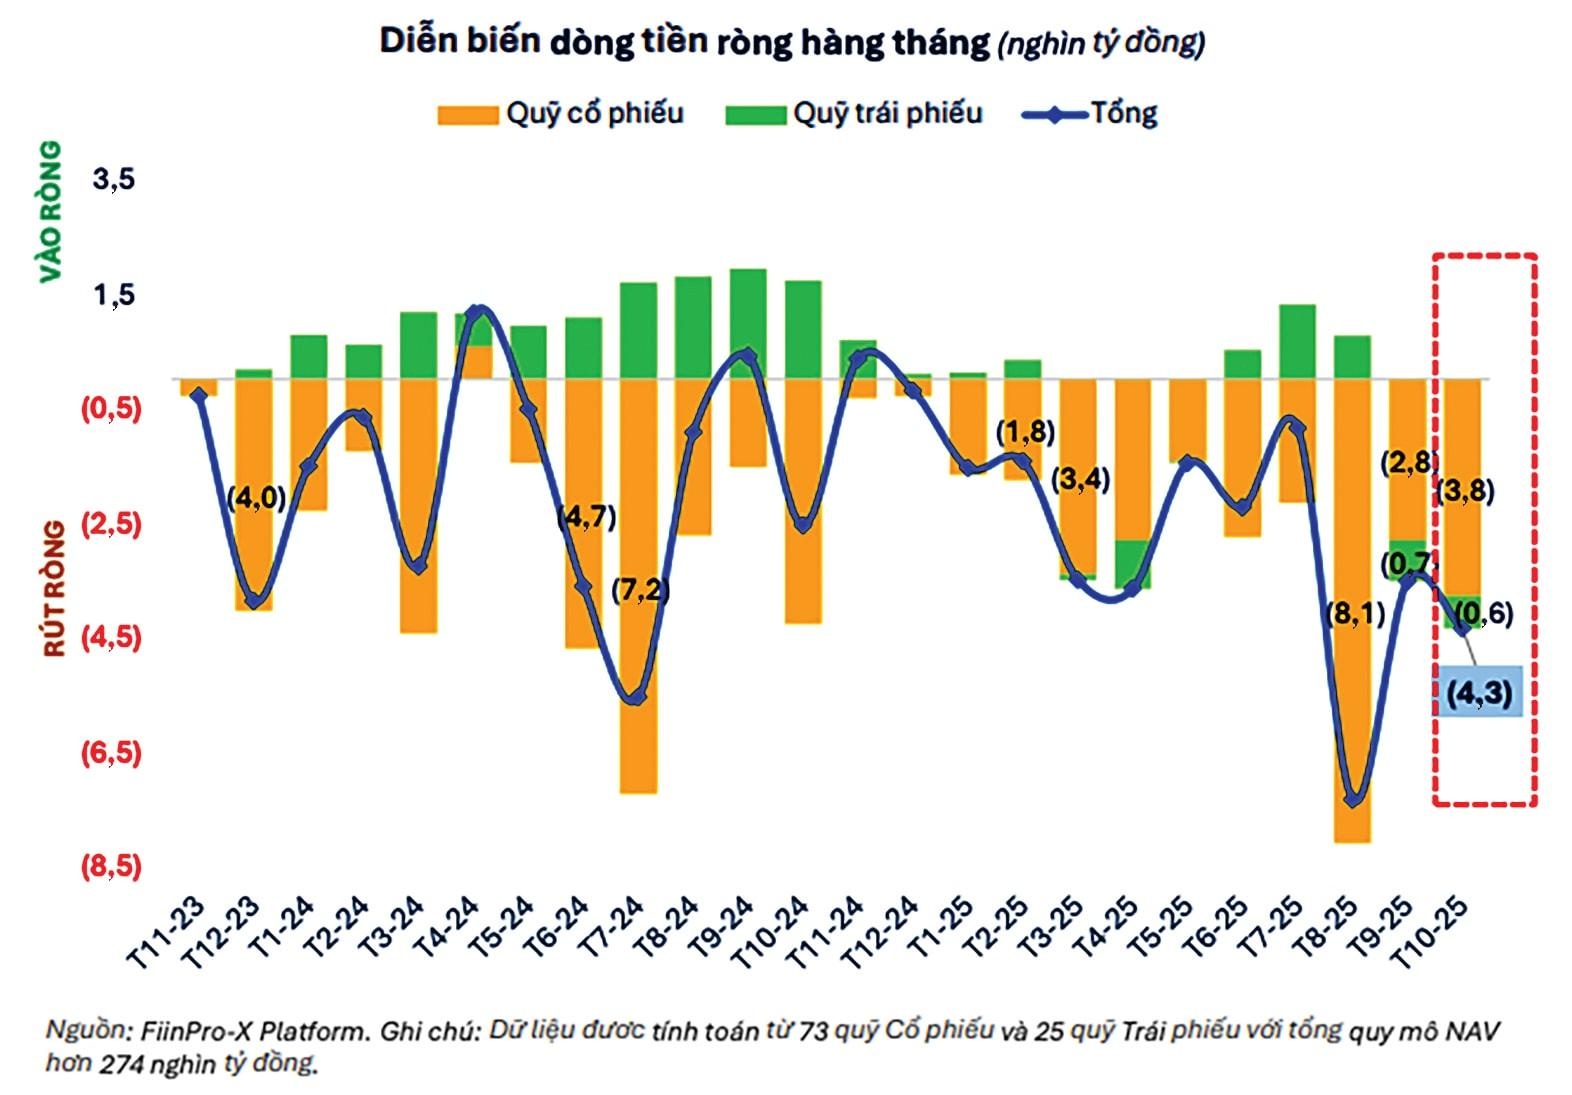 |
| Các quỹ đầu tư bị rút ròng khoảng 3.700 tỷ đồng trong tháng 10/2026, chủ yếu tập trung ở nhóm quỹ cổ phiếu. Nguồn: FiinGroup. |
Khi nhà đầu tư yêu cầu mua lại chứng chỉ quỹ, quỹ mở phải chuẩn bị tiền thanh toán. Nếu tiền sẵn có không đủ, đơn vị quản lý có thể phải thu xếp thanh khoản từ tài sản đang nắm giữ. Vì vậy, tăng tỷ trọng tiền mặt không nhất thiết có nghĩa quỹ dự báo thị trường sẽ giảm.
Cũng không nên đồng nhất tiền rút khỏi quỹ với mức giảm NAV. Quy mô tài sản ròng còn thay đổi theo giá trị chứng khoán trong danh mục. Khoản giảm gần 8.600 tỷ đồng vì thế không đồng nghĩa toàn bộ số tiền ấy đã được nhà đầu tư rút ra.
Áp lực còn thể hiện ở hiệu quả đầu tư. Theo FiinGroup, 88 trong tổng số 96 quỹ cổ phiếu ghi nhận hiệu suất âm trong tháng 10. Mức giảm bình quân 2,3%, nhẹ hơn mức 3,9% của tháng 9. Lũy kế mười tháng, hiệu suất bình quân nhóm quỹ cổ phiếu âm 10%, trái ngược mức tăng 18% cùng kỳ năm trước.
Ở nhóm quỹ trái phiếu, hiệu suất bình quân vẫn dương 0,57% trong tháng 10 và đạt 5,2% sau mười tháng. Tuy nhiên, nhóm này ghi nhận gần 451 tỷ đồng rút ròng, kéo dài chuỗi rút vốn sang tháng thứ 14 liên tiếp. Ngay cả khi kết quả đầu tư tích cực, quỹ vẫn phải tính đến nhu cầu sử dụng tiền của người nắm giữ chứng chỉ quỹ.
Áp lực từ dòng vốn khiến việc cân đối giữa khả năng thanh khoản và hiệu quả danh mục trở thành yêu cầu đáng chú ý đối với các quỹ. Đây cũng là lý do tỷ trọng tiền mặt được quan tâm nhiều hơn khi nhìn vào những điều chỉnh danh mục cuối năm.
Cân đối thanh khoản, theo đuổi mục tiêu riêng
Không phải quỹ nào cũng lựa chọn cách phân bổ giống nhau. Trong báo cáo hoạt động các quỹ đầu tư tháng 10/2026, FiinGroup nhận định: “Phần lớn quỹ mở cổ phiếu tăng tỷ trọng tiền, đồng thời các quỹ chuyển sang mua ròng Bất động sản và đảo chiều bán ròng Ngân hàng”.
Số liệu của FiinGroup cho thấy có 20 trong tổng số 37 quỹ mở cổ phiếu tăng tỷ trọng tiền trong tháng 10, so với 24 quỹ của tháng trước. Tuy nhiên, nhìn vào tỷ trọng tiền mặt chưa thể biết một quỹ đang chủ động chờ cơ hội hay phải chuẩn bị tiền cho nhà đầu tư rút vốn.
Trường hợp DCBF cho thấy yêu cầu thanh khoản hiện lên rõ nét. Báo cáo tháng 10/2026 ghi nhận quỹ tiếp tục bị rút vốn ròng. Cùng với việc nâng tiền mặt và tài sản tương đương tiền lên 20%, tỷ trọng trái phiếu doanh nghiệp giảm từ 71% xuống 68%, còn chứng chỉ tiền gửi giảm từ 22% xuống 12%.
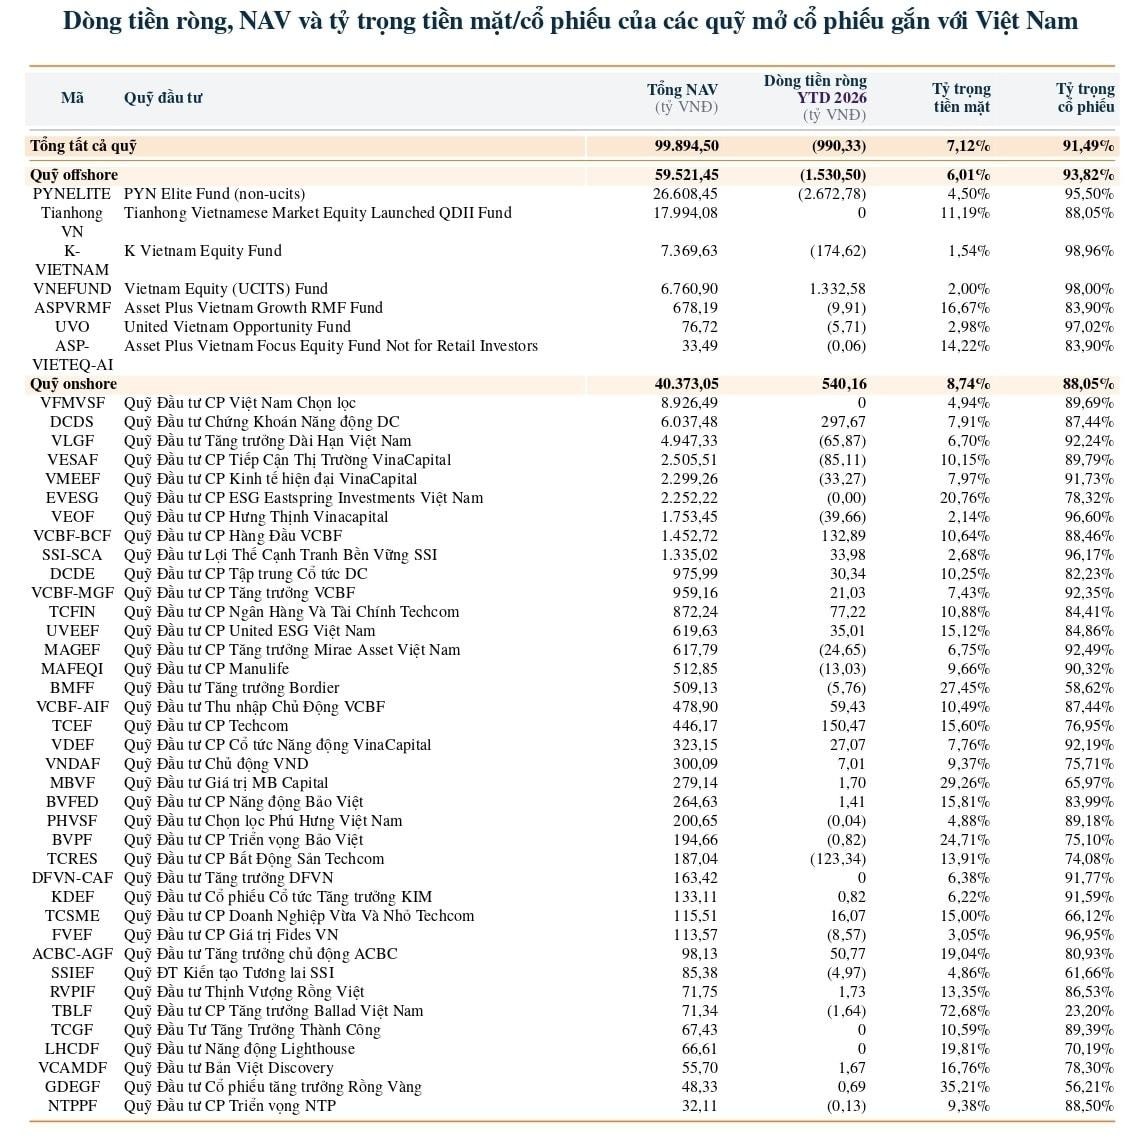 |
| Trong tháng 10/2026, các quỹ đầu tư chuyển sang mua ròng nhóm bất động sản và bán ròng nhóm ngân hàng. Nguồn: FiinGroup. |
Trong báo cáo hoạt động tháng 10/2026, Quỹ Đầu tư Trái phiếu DC (DCBF) cho biết: “Trước diễn biến này, Quỹ duy trì chính sách quản trị thanh khoản thận trọng, đồng thời gia tăng tỷ trọng tiền mặt và các tài sản tương đương tiền nhằm đảm bảo khả năng đáp ứng nhu cầu rút vốn của nhà đầu tư.”
Dù tăng lượng tiền nắm giữ, DCBF vẫn ghi nhận NAV trên mỗi chứng chỉ quỹ tăng 0,76% trong tháng, nâng mức tăng từ đầu năm lên 6,34%. Diễn biến này cho thấy yêu cầu duy trì thanh khoản vẫn được đặt song song với mục tiêu hiệu quả đầu tư.
Với DCDE, biến động giá cổ phiếu cũng tạo sức ép lên hiệu quả danh mục. NAV trên mỗi chứng chỉ quỹ giảm 2,9% trong tháng 10, đưa mức giảm từ đầu năm lên 17,2%. Mức giảm này chưa bao gồm cổ tức 1.900 đồng trên mỗi chứng chỉ quỹ được chốt quyền trong tháng 7/2026.
Tỷ trọng tiền mặt cuối tháng của DCDE là 8,4% NAV, giảm so với mức 12,8% cuối tháng 9. Tuy nhiên, chỉ riêng sự thay đổi tỷ trọng chưa đủ để xác định quy mô giải ngân ròng của quỹ trong kỳ. Báo cáo tháng 10 của DCDE tiếp tục nhấn mạnh kỷ luật đầu tư, ưu tiên doanh nghiệp có chất lượng lợi nhuận tốt, dòng tiền ổn định và định giá hợp lý.
Khác với DCBF, DCDE tập trung vào chứng khoán vốn và triển vọng dài hạn của doanh nghiệp. Vì thế, không thể lấy riêng tỷ trọng tiền mặt để đánh giá quỹ nào thận trọng hơn. Cách phân bổ tài sản cần được xem cùng mục tiêu đầu tư và yêu cầu thanh khoản của mỗi sản phẩm.
Bức tranh cũng có những điểm khác biệt về hiệu suất. Báo cáo tháng 10/2026 của VinaCapital ghi nhận quỹ cổ phiếu VVF tăng 1,3% tính bằng USD, trong khi VN-Index giảm 0,9% theo cùng đơn vị. Dù vậy, hiệu suất VVF từ đầu năm vẫn âm 3,7%. Kết quả này cho thấy ngay trong nhóm quỹ cổ phiếu, hiệu suất đầu tư cũng có sự phân hóa.
Trong bối cảnh dòng vốn còn nhiều biến động, tỷ trọng tiền mặt không đơn thuần phản ánh mức độ thận trọng hay kỳ vọng thị trường của một quỹ. Đằng sau mỗi quyết định phân bổ là sự cân nhắc giữa nhu cầu thanh khoản, đặc điểm danh mục và mục tiêu đầu tư. Đây sẽ tiếp tục là những yếu tố quyết định cách các quỹ ứng xử trước những biến động của thị trường trong những tháng cuối năm.
Tin liên quan


Tin khác

Bất động sản công nghiệp Việt Nam đón sóng M&A tỷ USD

Tăng tốc xây dựng hạ tầng điện, đón dòng vốn công nghệ cao
Kế hoạch tổng thể quản trị xuất siêu và phòng tránh các rủi ro trong hoạt động thương mại quốc tế

Chứng khoán tuần qua: VN-Index lùi về 1.688 điểm, khối ngoại xả ròng hơn 3.380 tỉ đồng

Tạo cơ chế góp vốn chung cho dự án liên vùng

Người Việt đang bỏ lỡ cơ hội tích lũy tài sản vì chờ có nhiều tiền

Chuyển dịch năng lượng sạch: Từ cam kết đến hiệu quả đầu tư

Thị trường trái phiếu phân hóa: Thanh khoản bùng nổ trước 'đỉnh' đáo hạn

Từ năm 2027, không phải cứ lắp ráp tại Việt Nam là được ghi “Made in Vietnam”

Không đánh đổi môi trường để lấy tăng trưởng đơn thuần