"Đãi cát tìm vàng" cổ phiếu doanh nghiệp có nền tảng cốt lõi

Bức tranh tăng trưởng lợi nhuận doanh nghiệp niêm yết quý 1 dù rực rỡ 38,4% nhưng lại che giấu một sự phân hóa cực đoan và rủi ro từ vòng xoáy chi phí đầu vào. Theo bà Vân, để tồn tại và tìm kiếm lợi nhuận trong năm 2026, nhà đầu tư buộc phải xóa bỏ ảo ảnh tăng trưởng bề nổi, định nghĩa lại khái niệm "đắt - rẻ" của định giá và chuyển hướng chiến lược sang việc "đãi cát tìm vàng" ở những doanh nghiệp có nền tảng cốt lõi cùng câu chuyện tái cấu trúc rõ ràng.
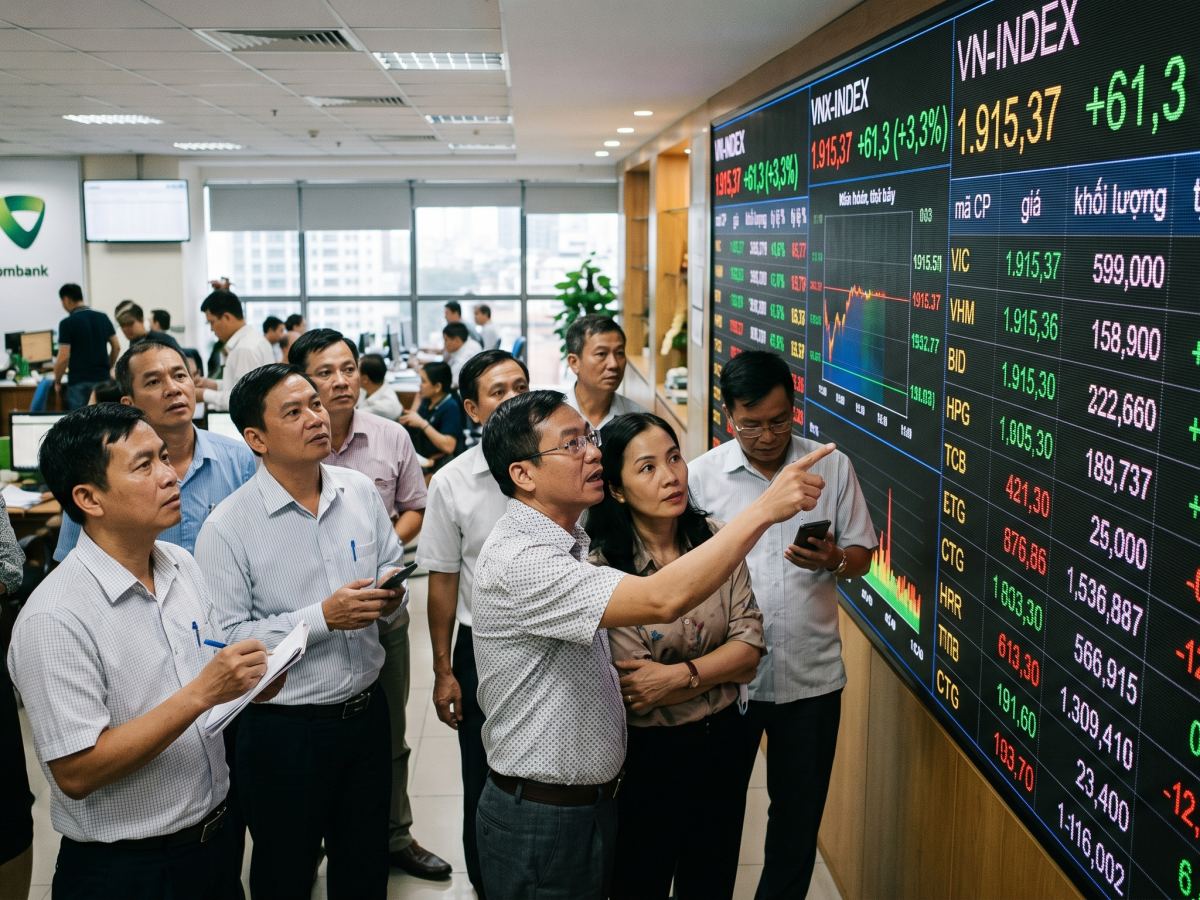
Sự tập trung cực đoan và lực cản từ nhóm tài chính
Để xây dựng chiến lược đầu tư chuẩn xác, việc định vị đúng "pha" của thị trường là yếu tố mang tính quyết định. Dữ liệu lịch sử từ năm 2022 cho thấy thị trường luôn vận động qua 4 pha cơ bản: Thất vọng, Kỳ vọng, Tăng trưởng và Lạc quan. Ở pha "Thất vọng", nỗi lo suy thoái từng thổi bay 40% giá trị của VN-Index trong giai đoạn từ tháng 4 đến giữa tháng 11 năm 2022. Ngay sau đó, thị trường bước vào pha "Kỳ vọng" với mức tăng vọt 109%, nhưng chất xúc tác (catalyst) chủ yếu đến từ sự mở rộng định giá (đóng góp 79%) thay vì tăng trưởng lợi nhuận thực cốt lõi (chỉ đóng góp gần 36%).
Tuy nhiên, bước sang năm 2026, bà Đỗ Hồng Vân khẳng định thị trường đang hội tụ rõ nét các đặc điểm của pha "Tăng trưởng" và pha "Lạc quan" vẫn chưa hề xuất hiện. Ở pha này, lợi nhuận toàn thị trường ghi nhận mức tăng 22,3% nhưng định giá lại suy giảm hoặc đi ngang. Với P/E hiện tại khoảng 14 lần và P/E dự phóng năm 2026 chỉ ở mức 12,3 lần, dư địa để thị trường tái định giá là không còn nhiều. Sự tăng trưởng hiệu suất lúc này bắt buộc phải dựa vào một biến số duy nhất: Tăng trưởng lợi nhuận thực tế.
Thế nhưng, khi bóc tách bức tranh lợi nhuận quý 1, một "ảo ảnh" tăng trưởng đã bị vạch trần. Con số lợi nhuận toàn thị trường tăng 38,4% thoạt nhìn cực kỳ hấp dẫn, nhưng lại mang tính tập trung cao độ khi phần lớn được gánh vác bởi 4 trụ cột: VHM, BSR, HPG và PPL. Nếu loại trừ 4 "ông lớn" này, tốc độ tăng trưởng của phần còn lại trên thị trường sụt giảm thê thảm, chỉ còn vỏn vẹn 15%.
Đáng lo ngại hơn, nhóm tài chính (ngân hàng, chứng khoán), vốn luôn sắm vai "đầu tàu" dẫn dắt lợi nhuận, hiện lại trở thành tác nhân gây áp lực kìm hãm đà tăng trưởng chung. Ngành chứng khoán đang đối mặt với sự sụt giảm thanh khoản, bình quân chỉ đạt 20.000 - 22.000 tỷ đồng/phiên và rất hiếm hoi mới xuất hiện mốc 30.000 tỷ đồng. Trong khi đó, ngành ngân hàng chứng kiến biên lãi thuần (NIM) tiếp tục xu hướng phá đáy, tín dụng không còn bùng nổ, khiến phần lớn các ngân hàng lớn phải đặt kế hoạch tăng trưởng rất thấp. Chỉ một số ít ngân hàng nhỏ có định hướng cải tổ mới dám đặt kỳ vọng tăng trưởng đột phá.
Vòng xoáy chi phí và bài toán bảo vệ "biên lợi nhuận"
Khi nhóm tài chính chững lại, áp lực duy trì đà tăng trưởng dồn lên vai nhóm phi tài chính. Tại đây, nút thắt quyết định sự sống còn của các doanh nghiệp trong năm 2026 chính là khả năng bảo vệ "Biên lợi nhuận". Theo chuyên gia từ FiinGroup, các doanh nghiệp đang gồng mình chống đỡ áp lực khổng lồ từ chi phí đầu vào, chi phí hoạt động, nguyên vật liệu và đặc biệt là sự gia tăng của chi phí tuân thủ (các chính sách chấn chỉnh kinh tế, thuế).
Dựa trên sự biến động của biên lợi nhuận, bức tranh các ngành được chia thành 3 thái cực rõ rệt. Nhóm thứ nhất là những ngành có biên mở rộng, tạo động lực chính cho tăng trưởng như bất động sản dân cư, sản xuất dầu khí, khai khoáng, sữa và đồ uống.
Nhóm thứ hai vẫn duy trì được tăng trưởng lợi nhuận nhưng không còn được hỗ trợ bởi sự mở rộng biên, tiêu biểu là thủy sản, bán lẻ và thép.
Nhóm thứ ba là những nạn nhân chịu đòn giáng trực tiếp từ chi phí đầu vào, bao gồm hóa chất, bất động sản khu công nghiệp và đặc biệt là ngành may mặc – nơi mọi kỳ vọng tươi sáng của năm 2026 đã bị dập tắt bởi tác động từ xung đột Mỹ - Iran.
Nhìn về tổng thể năm 2026, sự thận trọng đang bao trùm. Dữ liệu thống kê chỉ ra một thực trạng đáng báo động: Các nhóm ngành chiếm tỷ trọng vốn hóa áp đảo lên tới 50,7% toàn thị trường đều đang đặt kế hoạch tăng trưởng lợi nhuận rất thấp, trong khi nhóm đặt kế hoạch cao chỉ chiếm khoảng 20%.
Sự suy giảm này hiện diện ở nhiều ngành then chốt. Ngành công nghệ thông tin dự kiến tăng trưởng âm 15,4% do áp lực từ mức nền quá cao của năm ngoái khi FPT thoái vốn khỏi Fox. Nhóm dầu khí và điện lên kế hoạch giảm tới 37%, dù thực tế quý 1 cho thấy họ có thể đón nhận lợi nhuận đột biến nhờ giá dầu neo cao, lượng công việc từ dự án Lô B, và tác động của El Nino ưu ái nhiệt điện hơn thủy điện. Với ngành bán lẻ, động lực không đến từ kỳ vọng bùng nổ doanh số tiêu dùng mà phụ thuộc vào nỗ lực cải thiện biên và các câu chuyện mang tính chất xúc tác riêng biệt như việc MWG lên kế hoạch IPO Bách Hóa Xanh.
Xóa bỏ tư duy định giá cũ và chiến lược "đãi cát tìm vàng"
Với một mặt bằng định giá không còn nhiều dư địa và bức tranh lợi nhuận giảm tốc, Trưởng phòng Phân tích dữ liệu FiinGroup đưa ra nhận định thẳng thắn: Trong năm 2026, sẽ không có bất kỳ một nhóm ngành cụ thể nào đủ sức đóng vai trò dẫn dắt toàn thị trường. Ngay cả những ngành có triển vọng tăng trưởng lợi nhuận cao như Bất động sản dân cư hay Ngân hàng, định giá P/E và P/B hiện tại đều đã vượt xa mức trung bình 5 năm và không còn sự hấp dẫn cục bộ.
Chính vì vậy, tư duy đầu tư của năm 2026 đòi hỏi sự linh hoạt và phải xóa bỏ thói quen đồng nhất "định giá cao là đắt" và "định giá thấp là rẻ". Bà Đỗ Hồng Vân lập luận rằng: Nếu một doanh nghiệp có định giá cao, nhưng vẫn duy trì được tốc độ tăng trưởng lợi nhuận bền vững và sở hữu những câu chuyện riêng hấp dẫn, thì mức định giá đó không hề đắt. Ngược lại, một cổ phiếu có định giá thấp hơn trung bình 5 năm nhưng nội tại đã mất hoàn toàn động lực tăng trưởng thì rủi ro lại cực kỳ lớn. Nhà đầu tư phải đánh giá mức độ đắt - rẻ trong sự tương quan với thị trường chung, triển vọng lợi nhuận cốt lõi và các câu chuyện bên lề của chính doanh nghiệp đó.
Chiến lược đầu tư năm 2026 không nằm ở việc mua lan tỏa theo sóng ngành, mà phải "đãi cát tìm vàng" ở cấp độ cổ phiếu và doanh nghiệp riêng lẻ. Dòng tiền thông minh nên tập trung vào ba câu chuyện cốt lõi: (1) Doanh nghiệp có lộ trình tái cấu trúc mạnh mẽ; (2) Các thương vụ IPO hoặc thoái vốn công ty con; (3) Hoạt động bán tài sản, phát hành tăng vốn hoặc chào bán riêng lẻ cho cổ đông chiến lược, đặc biệt là tại các ngân hàng đang chịu áp lực gia tăng bộ đệm vốn.
Góc nhìn chọn lọc này càng trở nên thiết thực khi áp dụng vào nhóm Bất động sản. Trước chỉ đạo vĩ mô về việc định hướng "nhà để ở chứ không phải để kinh doanh, đầu cơ", cổ phiếu bất động sản với đặc tính beta cao đã lập tức giảm sàn.
Tuy nhiên, chuyên gia FiinGroup đánh giá đây là một chủ trương vĩ mô cực kỳ đúng đắn để nắn chỉnh lại thị trường, vốn đang dư thừa phân khúc giá 80-100 triệu đồng/m2 nhưng lại biến mất hoàn toàn phân khúc 20-40 triệu đồng/m2. Thay vì bán tháo hoang mang, đây là lúc thị trường phân hóa. Cơ hội thực sự sẽ thuộc về những doanh nghiệp lọt qua được "phễu" sàng lọc khắt khe: Sở hữu các dự án ở phân khúc dễ tiếp cận, có quỹ đất sạch dồi dào, năng lực thi công dự án thực tế, nền tảng tài chính vững mạnh và đặc biệt là sự minh bạch của ban lãnh đạo cũng như cơ cấu cổ đông.
Tin liên quan
Tin khác

Việt Nam và JICA ký hiệp định vay gần 28 tỷ yên vốn ODA cho Dự án Ô Môn III

Phát triển kinh tế biển đảo: Góp sức và lực cho nhiệm vụ bảo vệ chủ quyền quốc gia

‘Cú hích’ ngoại tệ đưa VN-Index bứt phá gần 30 điểm

Nâng chất dòng vốn FDI, tăng cường nội lực của nền kinh tế

An ninh năng lượng trước phép thử tăng trưởng hai con số
Thúc đẩy hợp tác tài chính xanh và nguồn vốn quốc tế Việt – Nhật qua cầu nối VPBank – SMBC
Đông Nam Á đối mặt khoảng trống vốn hạ tầng 264 tỷ USD mỗi năm

Khi tiêu chuẩn xanh trở thành thước đo sức cạnh tranh công nghiệp

Kokuyo thâu tóm Thiên Long: Bước ngoặt sau 45 năm của thương hiệu văn phòng phẩm Việt

Xu hướng chọn nhà mới: Giá trị sống quan trọng hơn vị trí