Chỉ số kinh tế:
Ngày 25/9/2026, tỷ giá trung tâm của VND với USD là 25.641 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.409/26.873 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Đại 'di cư' cổ phiếu: Đón dòng tiền lớn, qua màng lọc khắt khe

Nguyên Tình
Nguyên Tình  - 
Lộ trình chuyển giao hơn 300 mã cổ phiếu từ Sở Giao dịch Chứng khoán Hà Nội (HNX) sang Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HoSE) đang bước vào giai đoạn nước rút. Sự kiện này không chỉ mở ra không gian thanh khoản mới mà còn đặt ra bài toán trọng tâm về việc đáp ứng các chuẩn mực và điều kiện niêm yết khắt khe hơn.
aa
Việc hội tụ hàng trăm mã cổ phiếu về HoSE không chỉ tạo ra cú hích lớn về thanh khoản mà còn là đợt 'thanh lọc' toàn diện về chất lượng doanh nghiệp trên thị trường
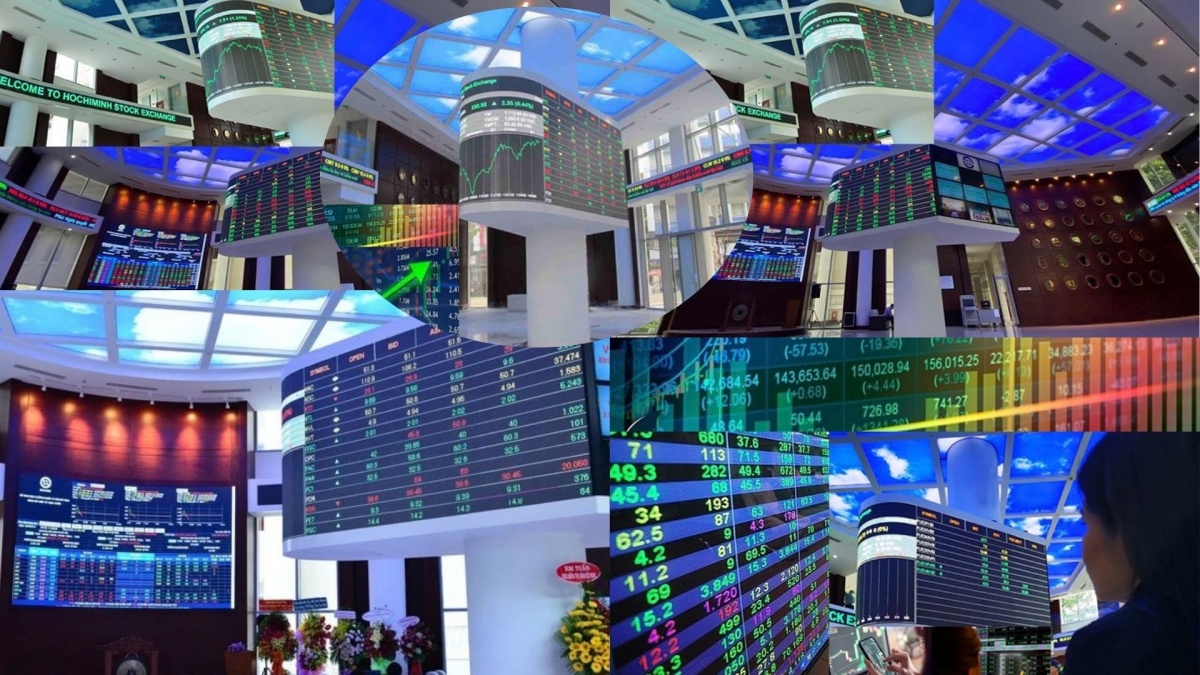
Việc hội tụ hàng trăm mã cổ phiếu về HoSE không chỉ tạo ra cú hích lớn về thanh khoản mà còn là đợt 'thanh lọc' toàn diện về chất lượng doanh nghiệp trên thị trường - ảnh: BM

Theo lộ trình tái cấu trúc thị trường chứng khoán (TTCK) do Bộ Tài chính đề ra, quá trình chuyển giao toàn bộ cổ phiếu niêm yết từ HNX sang HoSE phải hoàn tất chậm nhất vào ngày 31/12/2026. Với quỹ thời gian chỉ còn khoảng 3 tháng, các cơ quan quản lý và thành viên thị trường đang gấp rút đẩy nhanh tiến độ để hơn 300 mã cổ phiếu chính thức giao dịch trên một hệ thống tập trung.

Đánh giá về bản chất của sự kiện này, giới chuyên gia cho rằng đây không đơn thuần là việc chuyển đổi sàn giao dịch cơ học. Đây là bước ngoặt quan trọng nhằm phân định rõ chức năng, nhiệm vụ giữa hai Sở Giao dịch, từ đó kiến tạo một cấu trúc thị trường vốn minh bạch, hiệu quả và chuyên biệt hóa cao độ.

Theo mô hình cấu trúc mới, HoSE sẽ đảm nhận vai trò là trung tâm giao dịch duy nhất đối với cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm. Bức tranh thị trường cổ phiếu niêm yết sẽ được quy về một mối, giải quyết triệt để tình trạng phân tán kéo dài nhiều năm qua.

Ở chiều ngược lại, sau khi chuyển giao mảng cổ phiếu niêm yết, HNX sẽ tập trung nguồn lực để vận hành và phát triển các cấu phần trọng yếu khác. Trọng tâm của HNX sẽ là thị trường trái phiếu, chứng khoán phái sinh và thị trường UPCoM dành cho các doanh nghiệp đại chúng chưa đủ điều kiện niêm yết. Đồng thời, HNX cũng được giao trọng trách tiên phong triển khai thị trường tín chỉ carbon, xây dựng sàn giao dịch vốn chuyên biệt cho các doanh nghiệp khởi nghiệp sáng tạo (start-up) và tiếp tục nghiên cứu, phát triển các sản phẩm tài chính thế hệ mới.

Việc tập trung toàn bộ cổ phiếu niêm yết về HoSE được kỳ vọng sẽ tạo ra một thị trường thống nhất, gia tăng quy mô và chiều sâu thanh khoản. Theo phân tích từ CTCP Chứng khoán TP. Hồ Chí Minh (HSC), khi thị trường được quy về một đầu mối, phạm vi đầu tư của dòng tiền sẽ được mở rộng tối đa. Điều này tạo tiền đề thuận lợi cho việc thiết kế các bộ chỉ số (index) mới và phát hành đa dạng các sản phẩm tài chính.

Nhóm hơn 300 cổ phiếu chuyển từ HNX sang HoSE được đánh giá là đối tượng hưởng lợi trực tiếp. Dữ liệu từ Công ty Chứng khoán Kafi cho thấy, giá trị giao dịch bình quân trên HNX hiện tại chỉ bằng khoảng 5% so với quy mô của HoSE. Khi chuyển sang HoSE, các doanh nghiệp này có nhiều cơ hội thu hút dòng tiền lớn, qua đó cải thiện đáng kể tính thanh khoản. Mặc dù hoạt động kinh doanh cốt lõi không thay đổi ngay lập tức, nhưng việc tham gia vào môi trường giao dịch tiêu chuẩn cao hơn sẽ góp phần nâng cao định giá và khả năng tiếp cận các kênh huy động vốn.

Dù vậy, cơ hội luôn đi kèm với những thách thức mới mang tên "tiêu chuẩn niêm yết". Các chuyên gia từ Kafi lưu ý, doanh nghiệp từ HNX khi chuyển sang HoSE buộc phải rà soát lại và đáp ứng các điều kiện niêm yết chặt chẽ hơn. Vấn đề đặt ra là đối với những doanh nghiệp quy mô nhỏ, vốn hóa thấp hoặc chưa đáp ứng đủ tiêu chuẩn của HoSE, cơ quan quản lý cần có phương án xử lý linh hoạt, phù hợp để đảm bảo quá trình chuyển giao diễn ra đồng bộ, không gây xáo trộn thị trường và bảo vệ tối đa quyền lợi của cổ đông.

Một yếu tố khác cũng đang thu hút sự quan tâm của giới đầu tư là sự chênh lệch về biên độ dao động giá. Hiện tại, HoSE áp dụng biên độ ±7%, trong khi HNX cho phép mức dao động lên tới ±10%. Khi thống nhất thị trường, việc đồng bộ biên độ là yêu cầu tất yếu. Việc điều chỉnh này sẽ tác động trực tiếp đến khả năng sinh lời cũng như rủi ro của danh mục, đặc biệt đối với các nhà đầu tư sử dụng đòn bẩy tài chính (margin) cao. Tốc độ biến động giá trong một phiên giao dịch sẽ đòi hỏi nhà đầu tư phải có sự tính toán kỹ lưỡng hơn.

Đáng chú ý, Chứng khoán HSC cũng dự báo kịch bản có thể nới biên độ giao dịch trên HoSE trong tương lai. Nếu được triển khai vào thời điểm thích hợp, sự thay đổi này không chỉ kích thích thanh khoản, gia tăng quy mô vốn hóa mà còn là "điểm cộng" lớn, củng cố vị thế của TTCK Việt Nam trong mắt tổ chức xếp hạng FTSE, qua đó đẩy nhanh tiến trình nâng hạng lên thị trường Mới nổi (Emerging Markets).

Có thể nói, thời hạn 31/12/2026 không chỉ là cột mốc quan trọng đối với hơn 300 mã cổ phiếu, mà còn đánh dấu sự hoàn thiện trong lộ trình tái cấu trúc TTCK Việt Nam. Đây là bước tiến mạnh mẽ hướng tới một thị trường vốn minh bạch, chuyên nghiệp, hội nhập và tiệm cận với các chuẩn mực quốc tế.

Nguyên Tình

Tin liên quan

Tin khác

Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận

Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận

Ngân hàng TMCP Bản Việt - BVBank (mã: BVB) công bố triển khai phương án chào bán 320 triệu cổ phiếu cho cổ đông trong đợt tăng vốn lên gần 10.000 tỷ đồng nhằm củng cố bộ đệm an toàn vốn đồng thời tạo dự địa tiếp tục tăng trưởng tín dụng trong chu kỳ tăng trưởng mới.
Phố Wall giằng co khi lợi suất trái phiếu và giá dầu tăng
Phố Wall giằng co khi lợi suất trái phiếu và giá dầu tăng

Phố Wall trải qua phiên giao dịch giằng co ngày 24/9 khi lợi suất trái phiếu Mỹ tăng mạnh và giá dầu vượt 100 USD/thùng, khiến S&P 500 gần như đi ngang, trong khi Nasdaq nhích nhẹ.
Lễ vinh danh IR Awards 2026: 16 năm nâng tầm tính minh bạch và chuẩn mực quan hệ nhà đầu tư tại Việt Nam

Lễ vinh danh IR Awards 2026: 16 năm nâng tầm tính minh bạch và chuẩn mực quan hệ nhà đầu tư tại Việt Nam

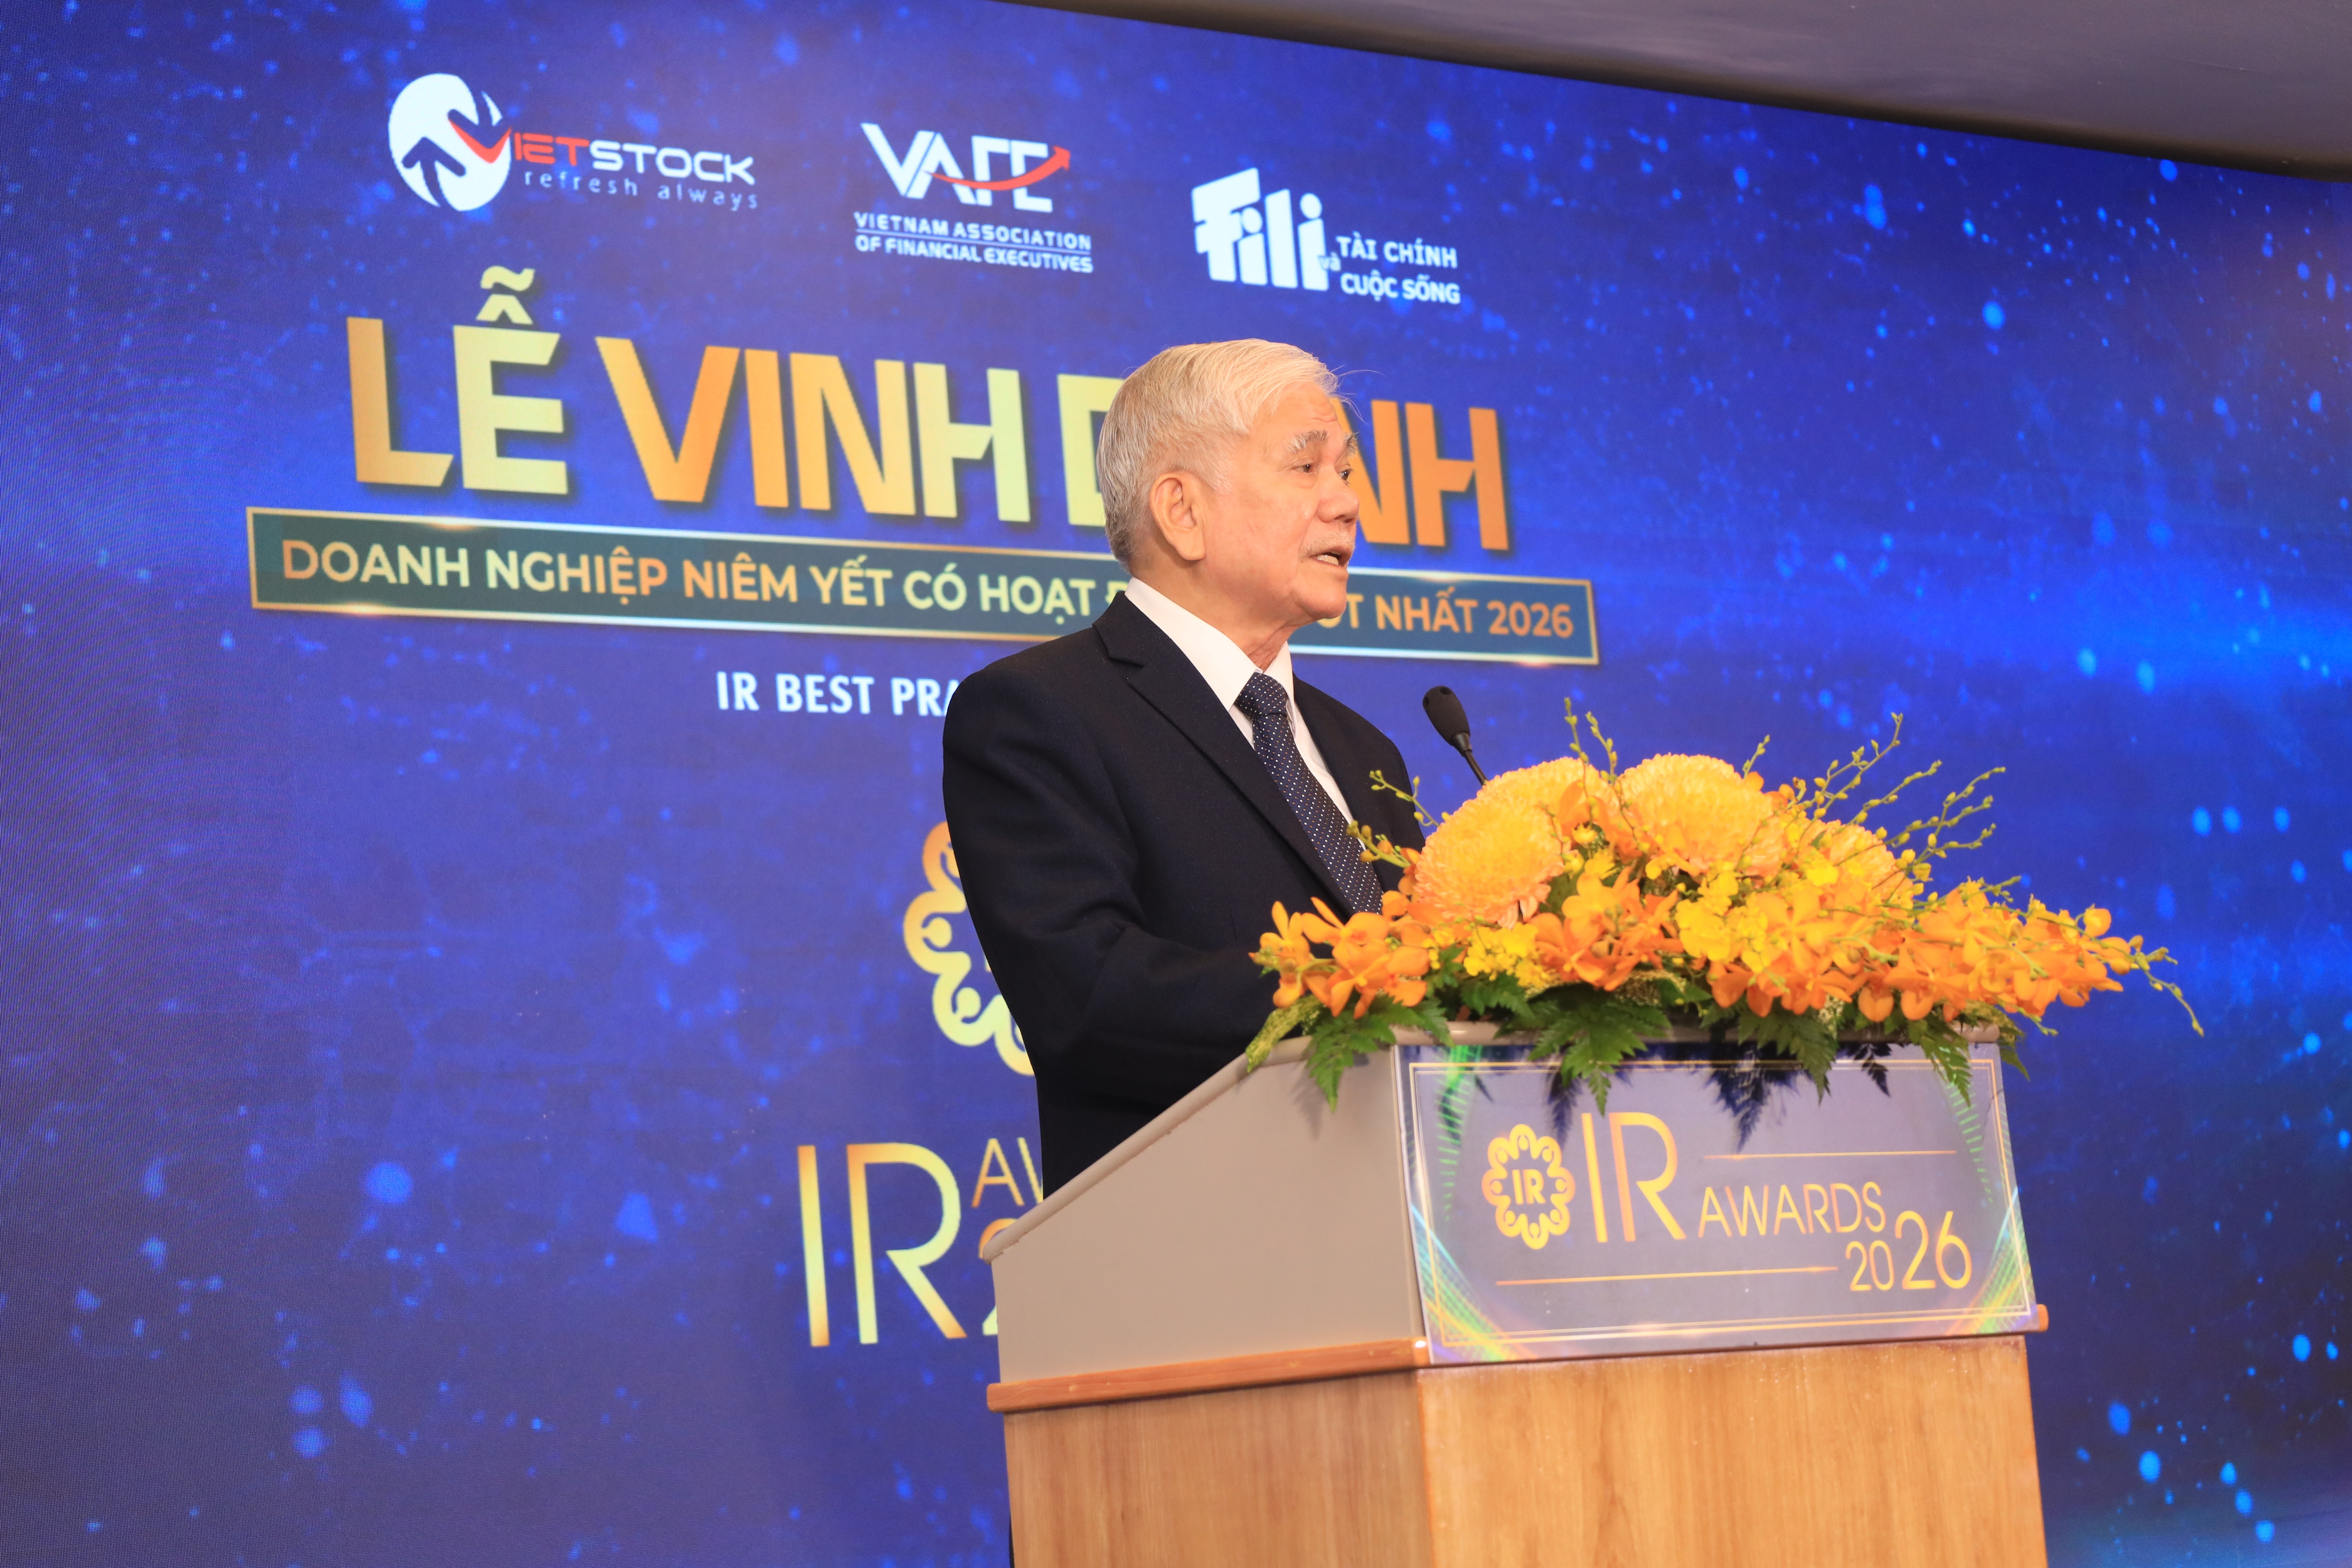
Ngày 24/9/2026, Lễ Vinh danh IR Awards 2026 đã diễn ra tại TP. Hồ Chí Minh, đánh dấu chặng đường 16 năm liên tục đồng hành cùng cộng đồng doanh nghiệp niêm yết trong việc thúc đẩy tính minh bạch, kỷ luật công bố thông tin và nâng cao chất lượng hoạt động Quan hệ Nhà đầu tư (IR) tại Việt Nam.
Gần một thập kỷ vắng doanh nghiệp FDI mới lên sàn: Nút thắt nằm ở đâu?

Gần một thập kỷ vắng doanh nghiệp FDI mới lên sàn: Nút thắt nằm ở đâu?

Từ năm 2017, thị trường chứng khoán Việt Nam không ghi nhận thêm doanh nghiệp FDI mới niêm yết, trong khi khu vực này vẫn mở rộng hoạt động sản xuất, kinh doanh. Khoảng lặng kéo dài ấy không đơn thuần là câu chuyện thủ tục. Từ những vướng mắc gắn với nghĩa vụ cũ, yêu cầu minh bạch giao dịch với công ty mẹ đến sự cân nhắc chi phí - lợi ích, hành trình trở thành công ty đại chúng đặt doanh nghiệp FDI trước nhiều lựa chọn khó.
Chứng khoán Mỹ giảm điểm, lợi suất trái phiếu gây sức ép

Chứng khoán Mỹ giảm điểm, lợi suất trái phiếu gây sức ép

Phố Wall khép lại phiên giao dịch ngày 23/9 trong bối cảnh nhà đầu tư tiếp tục đánh giá triển vọng lãi suất, sức khỏe kinh tế Mỹ và những diễn biến mới trên thị trường tài chính toàn cầu. Diễn biến của các chỉ số chủ chốt phản ánh sự thận trọng trước những yếu tố có thể ảnh hưởng đến dòng tiền và định giá cổ phiếu.
Blue-chips ‘quay xe’, VN-Index rơi tự do hơn 15 điểm

Blue-chips ‘quay xe’, VN-Index rơi tự do hơn 15 điểm

Trạng thái hồi phục chớp nhoáng nhanh chóng nhường chỗ cho áp lực xả hàng. Sự suy yếu của hàng loạt blue-chips cùng đà bán ròng nghìn tỷ từ khối ngoại đã đẩy VN-Index rơi tự do hơn 15 điểm, lùi sát mốc 1.800.
Sau nâng hạng, chứng khoán Việt cần gì để giữ dòng vốn quốc tế?

Sau nâng hạng, chứng khoán Việt cần gì để giữ dòng vốn quốc tế?

Việc được nâng hạng mở thêm cơ hội tiếp cận dòng vốn quốc tế, nhưng theo các chuyên gia, đó mới là điểm khởi đầu. Để dòng vốn vào nhiều hơn và ở lại lâu hơn, thị trường Việt Nam cần tiếp tục nâng chất lượng doanh nghiệp, cải thiện quản trị, phát triển sản phẩm, hoàn thiện hạ tầng và định vị rõ vai trò trong bản đồ vốn khu vực. Câu chuyện này sẽ được đặt lên bàn nghị sự tại Diễn đàn Chứng khoán châu Á lần thứ 31 lần đầu tiên do Việt Nam đăng cai.
Chứng khoán Mỹ phân hóa trước ẩn số lãi suất và lợi nhuận doanh nghiệp

Chứng khoán Mỹ phân hóa trước ẩn số lãi suất và lợi nhuận doanh nghiệp

Chứng khoán Mỹ khép phiên 22/9 với diễn biến phân hóa khi Nasdaq lập đỉnh đóng cửa mới, trong khi S&P 500 gần như đi ngang và Dow Jones giảm điểm. Cổ phiếu công nghệ, kỳ vọng hạ nhiệt căng thẳng Trung Đông và triển vọng lợi nhuận doanh nghiệp tiếp tục chi phối tâm lý nhà đầu tư.
Từ 0,7% lên 5% GDP: Ngành quỹ lấy gì để bứt tốc?

Từ 0,7% lên 5% GDP: Ngành quỹ lấy gì để bứt tốc?

Thị trường chứng khoán bước sang vị thế mới cũng đặt ngành quỹ trước yêu cầu phát triển tương xứng. Từ quy mô NAV khoảng 0,7% GDP, mục tiêu hướng tới 5% GDP vào năm 2030 đòi hỏi không chỉ mở rộng số lượng quỹ và nhà đầu tư, mà còn phải tái cấu trúc cơ sở nhà đầu tư, đa dạng sản phẩm, chuẩn hóa dữ liệu, đổi mới vận hành và tạo dựng niềm tin để chuyển hóa nguồn vốn thành dòng vốn dài hạn cho nền kinh tế.
VN-Index hồi phục nhờ trụ lớn, khối ngoại trở lại mua ròng

VN-Index hồi phục nhờ trụ lớn, khối ngoại trở lại mua ròng

VN-Index hồi phục hơn 17 điểm trong phiên 22/9, lấy lại mốc 1.800 điểm nhờ lực đỡ từ cổ phiếu vốn hóa lớn. Tuy nhiên, thanh khoản suy yếu cho thấy dòng tiền vẫn thận trọng, dù khối ngoại đã đảo chiều mua ròng.