Chỉ số kinh tế:
Ngày 29/10/2026, tỷ giá trung tâm của VND với USD là 25.6344 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.412/26.876 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.

Dịch vụ ngân hàng cho trẻ em ngày càng đa dạng

Thạch Bình
Thạch Bình  - 
Các ngân hàng thương mại đang cạnh tranh phân khúc các sản phẩm - dịch vụ tài chính dành cho trẻ em và xu hướng này đang ngày càng phát triển mạnh mẽ gắn liền với hoạt động giáo dục tài chính sớm cho thế hệ “Gen Alpha”.
aa
Sắp diễn ra Tọa đàm “Ứng dụng AI trong truyền thông chính sách và sản phẩm, dịch vụ ngân hàng” Vietcombank vinh dự nhận cú đúp giải thưởng Euromoney 2025 về dịch vụ ngân hàng bán buôn

Chiến lược “nuôi khách” từ bé

Quan sát trên thị trường cho thấy, khoảng vài năm trở lại đây nhiều ngân hàng thương mại tại Việt Nam đã bắt đầu phát triển mạnh các sản phẩm - dịch vụ tài chính dành cho trẻ em, nhất là thế hệ “Gen Alpha” (có năm sinh từ 2010 trở lên). Theo đó, ngoài các tài khoản “junior”, thẻ phụ cho con, các app ngân hàng với giao diện và tính năng dành cho nhóm 6-17 tuổi cũng đã lần lượt được các ngân hàng ra mắt và tung vào thị trường nhằm thu hút khách hàng là các bậc phụ huynh ở các thành phố lớn.

Chẳng hạn, BIDV đã sớm thiết kế ứng dụng BIDV Smart Kids như một “ngân hàng số dành cho trẻ em”. Ứng dụng này cho phép phụ huynh mở tài khoản thành viên cho con ngay trong SmartBanking, cấp quyền sử dụng giới hạn, đặt hạn mức giao dịch và tích hợp các nội dung tương tác để khuyến khích trẻ tiết kiệm, làm nhiệm vụ kiếm điểm.

MB cạnh tranh bằng cách thiết lập ứng dụng (App) độc lập - MB Junior, cung cấp tên đăng nhập và mật khẩu riêng cho trẻ từ 6-15 tuổi. Các tính năng được thiết kế trong ứng dụng, bao gồm: xem số dư, lịch sử thu-chi, quét mã QR, nạp điện thoại, chuyển khoản nhỏ và tính năng “xin tiêu thêm” để con gửi yêu cầu phê duyệt cho phụ huynh. Toàn bộ quyền giám sát được đặt trong ứng dụng của phụ huynh với các tính năng bật-tắt, đặt hạn mức theo thời gian, xem thông báo tức thời…

Ở khía cạnh thanh toán, Vietcombank đang triển khai mô hình “thẻ thanh toán cho con” (phát hành thẻ ghi nợ, thẻ phụ) với điều kiện phục vụ trẻ em từ 6 tuổi trở lên. Chức năng quản lý đối với loại thẻ này được thiết kế trực tiếp trên VCB Digibank, giúp phụ huynh có thể kiểm soát hạn mức, mở thẻ cho con cái qua kênh số.

Techcombank đưa tính năng “Tài khoản cho con” trong Family Banking, cho phép liên kết tài khoản của con với cha mẹ đồng ý trực tiếp khi liên kết lần đầu. VPBank và một số ngân hàng có gói tiết kiệm gửi góp dành cho con (Easy Savings@Kids), tương thích để phụ huynh tích lũy dài hạn cho học phí hoặc mục tiêu tương lai; TPBank cung cấp phiên bản eBank “Kids Account” với chức năng hạn chế (tra cứu số dư, lịch sử, QR) để con thực hành trong phạm vi an toàn.

Nhìn chung các sản phẩm dịch vụ dành cho trẻ em được thiết kế theo hướng giao diện thân thiện, dễ thao tác. Hầu hết sản phẩm đều được thiết kế cho phép phụ huynh tạo, giám sát tài khoản, đặt hạn mức theo thời gian, bật-tắt chức năng rút tiền. Một số ứng dụng cũng được các ngân hàng tích hợp thêm tính năng giáo dục, giúp trẻ em hình thành thói quen tiết kiệm và nhận thức về hiệu quả chi tiêu.
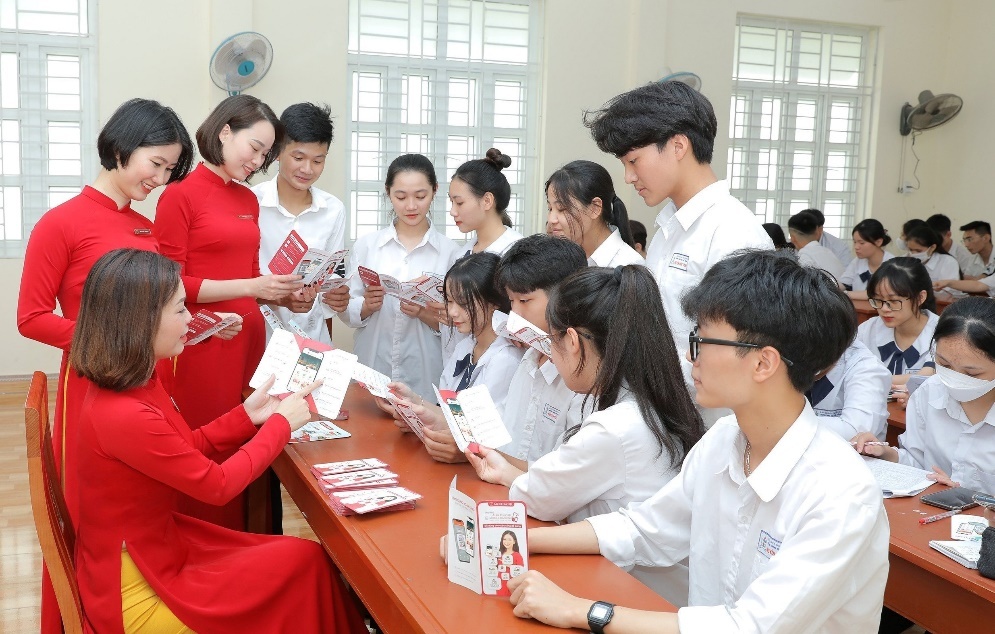
Ngân hàng tiếp cận và phát triển sản phẩm dịch vụ vào nhóm học sinh phổ thông

Xu hướng tích hợp giáo dục tài chính thực hành

Theo nhận định của đại diện Mastercard tại khu vực châu Á-Thái Bình Dương, nhóm khách hàng Gen Alpha và phụ huynh đang ngày càng trở thành nhóm khách hàng quan trọng của nhiều tổ chức tín dụng. Khảo sát của tổ chức này cho thấy, 94% trẻ em Gen Alpha trong khu vực có tiếp cận ít nhất một hình thức tài khoản tài chính kỹ thuật số (có thể do chính trẻ em đứng tên hoặc cha mẹ, người giám hộ đứng tên). Điều này cho thấy tệp khách hàng trẻ em đang ngày càng trở thành “mỏ vàng” cho các dịch vụ số hướng tới giới trẻ.

Từ góc độ xã hội, các chuyên gia giáo dục đến từ UNICEF Việt Nam cho rằng, xu hướng giáo dục tài chính cho trẻ không chỉ là dạy “cách tiêu tiền”, mà đang tích hợp các hoạt động phát triển kỹ năng, nhận thức và trách nhiệm. Vì thế sự kết hợp giữa trường học, gia đình và doanh nghiệp tài chính là hướng đi hiệu quả và sẽ trở thành xu hướng được các ngân hàng tham gia tích cực bằng việc tạo ra các sản phẩm, dịch vụ tài chính số kết hợp với yếu tố giáo dục.

Về khía cạnh công nghệ, các chuyên gia cho rằng, lĩnh vực thanh toán trực tuyến sẽ có sự kết nối ngày càng chặt chẽ với nhóm khách hàng Gen Alpha. Theo đó, các ứng dụng kết nối liên thông In-App liền mạch, các giải pháp bảo mật, bảo vệ dữ liệu sẽ ngày càng được nâng cao trong các sản phẩm dịch vụ dành cho nhóm khách hàng này.

Trong đó, nhiều quy trình như thu thập sự đồng ý của người dùng, lưu trữ và thiết lập cơ chế yêu cầu xóa dữ liệu sẽ được các ngân hàng thương mại chú trọng, xây dựng và hoàn thiện phù hợp với các khung pháp lý chung và luật pháp chuyên ngành. Bên cạnh đó, các ngân hàng cũng sẽ áp dụng các biện pháp xác thực đa yếu tố, phân quyền chặt chẽ và giám sát giao dịch bất thường, đồng thời đưa tiêu chuẩn bảo vệ dữ liệu trẻ em vào thiết kế sản phẩm, dịch vụ.

Ngoài ra, đối với tệp khách hàng Gen Alpha, yếu tố “đạo đức tiếp thị” cũng được các chuyên gia nhấn mạnh trong chiến lược cạnh tranh thu hút người dùng. Bởi việc “trò chơi hóa” các nền tảng, ứng dụng tài chính hoặc các phiếu giảm giá, ưu đãi nếu không được kiểm soát tốt sẽ dễ biến trải nghiệm giáo dục thành quảng cáo tiêu dùng. Do đó, để khai thác tốt nhóm khách hàng này, nhóm nghiên cứu tại Mastercard cho rằng, các ngân hàng cần tập trung vào những trụ cột chính như: phân tầng theo độ tuổi; giới hạn chức năng phù hợp với pháp luật; kiểm soát rủi ro kỹ thuật; tăng tính bảo mật dữ liệu và tích hợp giáo dục tài chính thực hành vào các sản phẩm dịch vụ.

Thạch Bình

Tin liên quan

Tin khác

Ngân hàng Nhà nước xem xét cơ chế giao dịch vốn cho Trung tâm Tài chính quốc tế

Ngân hàng Nhà nước xem xét cơ chế giao dịch vốn cho Trung tâm Tài chính quốc tế

Trong thời gian chưa có ngân hàng thành viên ở Trung tâm Tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh (VIFC-HCMC), Ngân hàng Nhà nước dự kiến xem xét cho phép thực hiện một số giao dịch vốn thông qua tài khoản tại các ngân hàng đang hoạt động trong nước. Giải pháp nhằm tháo gỡ vướng mắc cho nhà đầu tư, và bảo đảm kiểm soát dòng tiền và tuân thủ quy định pháp luật.
3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”

3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”

Năm 2026 là năm thứ 3 liên tiếp thương hiệu Bán lẻ của VietinBank được ghi nhận tại Lễ trao giải thường niên của Tập đoàn Dữ liệu Quốc tế (IDG) ngày 30/9/2026 tại TP. Hồ Chí Minh. VietinBank tiếp tục khẳng định vị thế của Ngân hàng Bán lẻ hàng đầu tại Việt Nam luôn đồng hàng cùng khách hàng, đẩy mạnh chuyển đổi số và không ngừng đổi mới sản phẩm, dịch vụ.
Fed giữ nguyên lãi suất: Áp lực nào đối với Việt Nam?
Fed giữ nguyên lãi suất: Áp lực nào đối với Việt Nam?

Kết thúc cuộc họp ngày 28/10, Fed giữ nguyên biên độ lãi suất 3,75–4%, song khả năng tăng lãi suất vào tháng 12 vẫn để ngỏ. Theo PGS.TS. Nguyễn Văn Phương, Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội, môi trường tiền tệ quốc tế chưa vì thế thuận lợi hơn, bài toán của Việt Nam từ nay đến cuối năm là giảm chi phí vốn cho sản xuất, kinh doanh gắn với ổn định tỷ giá, kiểm soát lạm phát và hạn chế tâm lý nắm giữ ngoại tệ.
Khu vực ngân hàng của Việt Nam được WB ghi nhận về hiệu quả hoạt động

Khu vực ngân hàng của Việt Nam được WB ghi nhận về hiệu quả hoạt động

Theo bộ dữ liệu Phát triển tài chính (FinData) do Ngân hàng Thế giới (WB) vừa công bố, hệ thống tài chính Việt Nam đạt 31/100 điểm, trong đó, khu vực ngân hàng ghi nhận kết quả tích cực về hiệu quả hoạt động và thanh toán số.
Sáng 29/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.644 đồng

Sáng 29/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.644 đồng

Ngày 29/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.644 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 8-30 đồng so với phiên trước.
Bảo hiểm trở thành nguồn thu tiềm năng của các nhà băng

Bảo hiểm trở thành nguồn thu tiềm năng của các nhà băng

Bảo hiểm đang đóng góp ngày càng rõ nét vào nguồn thu dịch vụ của nhiều ngân hàng. Cùng với khai thác kênh phân phối, các nhà băng đẩy mạnh đầu tư, thành lập doanh nghiệp bảo hiểm, hướng tới mở rộng hệ sinh thái tài chính và giảm phụ thuộc vào nguồn thu từ tín dụng.
Kỳ 2: Chủ động hội nhập – Dấu ấn tiên phong của BIDV

Kỳ 2: Chủ động hội nhập – Dấu ấn tiên phong của BIDV

Lấy doanh nghiệp trung tâm làm hạt nhân. Thay vì bán từng sản phẩm riêng lẻ, BIDV “đọc” toàn bộ dòng hàng, dòng tiền của doanh nghiệp trung tâm, từ các nhà cung cấp ở đầu vào đến hệ thống nhà phân phối, đại lý và khách hàng xuất khẩu ở đầu ra. Trên cơ sở đó, ngân hàng đặt giải pháp phù hợp vào từng mắt xích. Nhà cung cấp cần nhận tiền sớm thì có tài trợ nhà cung cấp, bao thanh toán bên bán. Doanh nghiệp trung tâm cần chủ động thời hạn thanh toán thì có bao thanh toán bên mua, bảo lãnh, thư tín dụng. Nhà phân phối cần vốn nhập hàng thì có tài trợ theo hạn mức thấu chi hoặc hạn mức tín dụng ngắn hạn. Các giao dịch xuất - nhập khẩu được hỗ trợ bằng bao thanh toán quốc tế và mua hẳn miễn truy đòi bộ chứng từ.
Xử lý nợ xấu cần căn cứ vào khả năng thu hồi thực tế

Xử lý nợ xấu cần căn cứ vào khả năng thu hồi thực tế

Theo số liệu thống kê mới nhất, đến ngày 14/10/2026, dư nợ tín dụng toàn nền kinh tế đạt hơn 20,72 triệu tỷ đồng, tăng 11,44% so với cuối năm 2025; huy động vốn tăng 11,22%. Nguồn vốn tiếp tục được mở rộng để hỗ trợ sản xuất, kinh doanh, tuy nhiên quy mô tín dụng càng lớn, yêu cầu kiểm soát chất lượng tài sản càng cao. Xử lý nợ xấu vì thế phải được đặt trong mối liên hệ với khả năng duy trì sự luân chuyển của dòng vốn và bảo đảm an toàn hệ thống ngân hàng.
Tín dụng tìm dư địa ở các ngành dịch vụ công nghệ cao

Tín dụng tìm dư địa ở các ngành dịch vụ công nghệ cao

Nhu cầu đầu tư vào y tế kỹ thuật cao, giáo dục - đào tạo và hạ tầng dịch vụ số đang mở thêm cơ hội kinh doanh cho các ngân hàng. Phát triển tín dụng phù hợp với đặc thù những lĩnh vực này được kỳ vọng góp phần hiện đại hóa dịch vụ, tạo thêm động lực tăng trưởng kinh tế.
BIDV: Từ hội nhập chuỗi cung ứng toàn cầu đến đổi mới tư duy kinh doanh ngân hàng

BIDV: Từ hội nhập chuỗi cung ứng toàn cầu đến đổi mới tư duy kinh doanh ngân hàng

Khi chuỗi cung ứng toàn cầu đang được định hình lại, câu hỏi đặt ra với Việt Nam không chỉ là thu hút được bao nhiêu vốn đầu tư nước ngoài, mà là có bao nhiêu doanh nghiệp Việt trở thành mắt xích trong chuỗi giá trị ấy. Quán triệt tinh thần Đại hội XIV của Đảng, Đảng ủy Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) đã lãnh đạo một cuộc đổi mới tư duy. BIDV chuyển từ cấp tín dụng cho từng doanh nghiệp riêng lẻ sang đồng hành cùng cả chuỗi giá trị, lấy doanh nghiệp FDI làm điểm tựa để khơi thông dòng vốn cho các doanh nghiệp vệ tinh trong nước