Điều chỉnh để Luật Thuế thu nhập doanh nghiệp hướng đến công bằng

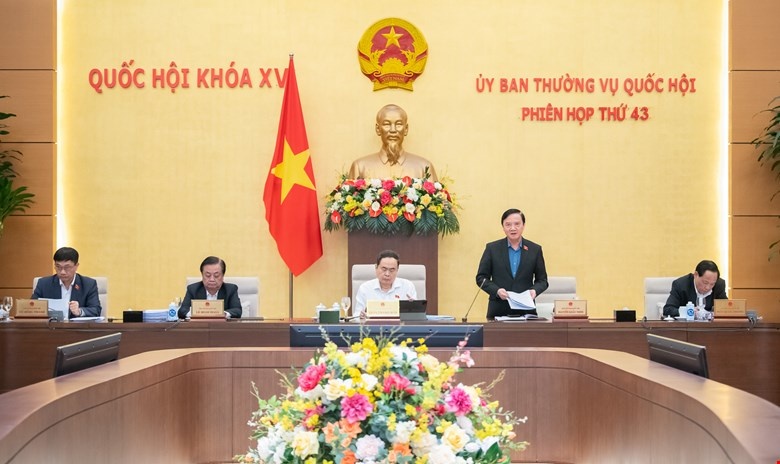
Báo cáo của Ủy ban Kinh tế và Tài chính (KTTC) cho thấy, dự thảo luật đã có nhiều điều chỉnh nhằm giúp doanh nghiệp hoạt động thuận lợi hơn, đồng thời tăng cường tính công bằng trong hệ thống thuế. Tuy nhiên, bên cạnh những nội dung đã được thống nhất, vẫn còn một số vấn đề gây tranh cãi, đòi hỏi sự cân nhắc kỹ lưỡng trước khi đưa vào thực tiễn.
Những điều chỉnh quan trọng
Một trong những thay đổi quan trọng nhất trong dự thảo là việc bổ sung quy định về thu thuế đối với các tổ chức nước ngoài có thu nhập từ thương mại điện tử và nền tảng số. Chủ nhiệm Ủy ban KTTC Phan Văn Mãi cho biết, Dự thảo Luật được chỉnh lý để quy định cụ thể về việc thu thuế đối với các tổ chức nước ngoài có thu nhập phát sinh từ các hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số, bảo đảm đầy đủ quyền thu thuế của Việt Nam theo thông lệ quốc tế.
Việc điều chỉnh này nhằm hạn chế tình trạng thất thu thuế từ các doanh nghiệp nước ngoài không có hiện diện tại Việt Nam nhưng vẫn khai thác lợi nhuận từ thị trường trong nước. Trước đây, nhiều công ty quốc tế thu lợi từ quảng cáo số, thương mại điện tử nhưng không chịu sự quản lý thuế chặt chẽ, gây khó khăn trong việc kiểm soát dòng thuế.
Theo số liệu của Bộ Tài chính, năm 2023, doanh thu từ thương mại điện tử tại Việt Nam đạt 20,5 tỷ USD, nhưng chỉ có một phần rất nhỏ trong số đó được thu thuế đầy đủ. Chính vì vậy, việc bổ sung quy định này không chỉ giúp bảo vệ nguồn thu ngân sách mà còn đảm bảo tính công bằng giữa các doanh nghiệp trong nước và quốc tế.
Bên cạnh đó, Dự thảo luật cũng làm rõ hơn về các khoản thu nhập được miễn thuế, đặc biệt đối với lĩnh vực sản xuất nông, lâm, ngư nghiệp. Theo Uỷ ban KTTC dự thảo Luật được chỉnh lý để quy định rõ việc miễn thuế đối với ‘thu nhập của doanh nghiệp từ sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng’ sẽ không áp dụng cho lĩnh vực thương mại để bảo đảm phạm vi áp dụng giới hạn trong lĩnh vực sản xuất ban đầu và chế biến.”
Trước đây, nhiều doanh nghiệp thương mại lợi dụng chính sách này để hưởng ưu đãi thuế không chính đáng. Việc giới hạn ưu đãi chỉ trong lĩnh vực sản xuất ban đầu và chế biến giúp đảm bảo nguồn lực thuế tập trung vào những lĩnh vực cần thiết.
Một điểm đáng chú ý khác là quy định về kỳ tính thuế, theo đó, doanh nghiệp chỉ cần thông báo với cơ quan thuế nếu chọn năm tài chính khác với năm dương lịch. Uỷ ban KTTC cho biết, Dự thảo Luật được chỉnh lý quy định chỉ trong trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì mới cần phải thông báo cho cơ quan thuế để giảm bớt thủ tục hành chính cho doanh nghiệp.”
Điều chỉnh này giúp giảm gánh nặng hành chính, tạo điều kiện thuận lợi hơn cho doanh nghiệp trong quá trình tuân thủ thuế.
Dự thảo luật cũng quy định các ưu đãi thuế chỉ nên được quy định trong luật thuế thay vì lồng ghép trong các luật chuyên ngành khác. Điều này giúp hệ thống thuế trở nên thống nhất, dễ áp dụng hơn, tránh tình trạng chồng chéo chính sách, gây khó khăn cho doanh nghiệp và cơ quan quản lý thuế.
Ngoài ra, Việt Nam đang điều chỉnh chính sách thuế để phù hợp với thuế tối thiểu toàn cầu theo quy định của OECD. Uỷ ban KTTC chỉ rõ, trong trường hợp OECD có các quy định thuận lợi hơn về quyền đánh thuế cho các nước nguồn (trong đó có Việt Nam), Chính phủ sẽ quy định chi tiết để tạo cơ sở cho việc thực hiện một cách phù hợp.”
Nhiều vấn đề còn gây tranh luận
Một trong những tranh luận lớn nhất là chính sách bù trừ lãi từ chuyển nhượng bất động sản với lỗ từ các hoạt động kinh doanh khác. Báo cáo của Ủy ban KTTC nêu rõ: “Quy định này có thể tạo cơ chế cho các doanh nghiệp tận dụng làm giảm nghĩa vụ thuế từ hoạt động kinh doanh, chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư thông qua việc bù trừ với lỗ của các hoạt động kinh doanh khác.”
Lo ngại chính đáng được đưa ra là doanh nghiệp có thể đăng ký kinh doanh thêm một số ngành nghề phụ, sau đó hạch toán lỗ để bù trừ thu nhập từ bất động sản, làm giảm đáng kể số thuế phải nộp. Vì vậy, nhiều ý kiến cho rằng cần duy trì quy định hiện hành để tránh tình trạng trốn thuế hợp pháp.
Về ưu đãi thuế cho doanh nghiệp đầu tư vào nghiên cứu và phát triển (R&D). Mặc dù Việt Nam đang khuyến khích đổi mới sáng tạo, nhưng chính sách ưu đãi thuế cho hoạt động nghiên cứu và phát triển chưa thực sự hấp dẫn. Uỷ ban KTTC chỉ ra rằng, trên thực tế chưa có quy định ưu đãi thuế TNDN có tác động thực chất hơn so với hiện hành để khuyến khích doanh nghiệp đầu tư phát triển khoa học công nghệ.
Nhiều quốc gia tiên tiến cho phép doanh nghiệp khấu trừ một phần chi phí R&D cao hơn mức chi thực tế để tạo động lực đầu tư vào công nghệ. Việt Nam có thể học hỏi kinh nghiệm này để thúc đẩy doanh nghiệp đầu tư vào lĩnh vực then chốt này.
Dự thảo Luật Thuế TNDN sửa đổi có tác động quan trọng đến môi trường kinh doanh, nguồn thu ngân sách và thu hút đầu tư nước ngoài. Với các điều chỉnh về thuế thương mại điện tử, miễn giảm thuế, kỳ tính thuế và ưu đãi thuế, dự thảo đã có nhiều bước đi hợp lý. Tuy nhiên, vẫn còn những vấn đề cần cân nhắc kỹ, đặc biệt là bù trừ lãi - lỗ bất động sản, ưu đãi thuế R&D và thuế tối thiểu toàn cầu.
Việc tiếp tục lấy ý kiến doanh nghiệp, chuyên gia kinh tế và cơ quan quản lý sẽ giúp hoàn thiện dự thảo, đảm bảo hệ thống thuế minh bạch, công bằng và hiệu quả trong tương lai.
Tin liên quan


Tin khác

TP. Hồ Chí Minh: GRDP quý III mức cao nhất trong 10 năm

64 tỷ đồng tiền đặt cọc nhà ở xã hội: Cảnh báo từ vụ CT3 Kim Trung

CPI tháng 9 tăng mạnh

[Infographic] GDP quý III tăng 9,95%

Tăng dần đều, GDP quý III đã tiến sát 10%

Phố Wall tăng mạnh, kỳ vọng Fed hạ nhiệt lãi suất

2 triệu tỷ đồng mỗi năm qua thị trường vốn: Nguồn lực cho giai đoạn tăng trưởng mới

Ba trụ cột của kinh tế di sản hiện đại: Nhà nước, doanh nghiệp và cộng đồng

Thị trường vốn trước bài toán dẫn dòng tiền cho giai đoạn tăng trưởng mới

Hạ tầng giao thông mở 'mạch tăng trưởng' mới