Dòng vốn bất động sản cần được dẫn dắt vào nhu cầu thực để tạo nền tảng tăng trưởng bền vững

| Dòng vốn xanh mở lối cho động lực tăng trưởng mới Sử dụng thẻ tín dụng thông minh để tránh rủi ro tài chính Nâng cao kỹ năng quản lý tín dụng chính sách |
Nới tín dụng có chọn lọc sẽ tạo cơ hội cho các dự án phục vụ nhu cầu ở thực
NHNN đang thực hiện chính sách "nới room tín dụng có chọn lọc" cho nhà ở xã hội và bất động sản công nghiệp. Theo ông, cơ chế này sẽ tác động như thế nào đến khả năng tiếp cận vốn của các doanh nghiệp phát triển nhà ở thương mại phục vụ nhu cầu ở thực trong thời gian tới?
Mới đây, Ngân hàng Nhà nước (NHNN) đã ban hành công văn gửi 25 tổ chức tín dụng cho phép loại trừ phần dư nợ tăng thêm của các khoản vay phục vụ nhà ở xã hội, khu công nghiệp và khu chế xuất ra khỏi giới hạn tăng trưởng tín dụng bất động sản trong toàn bộ năm 2026.
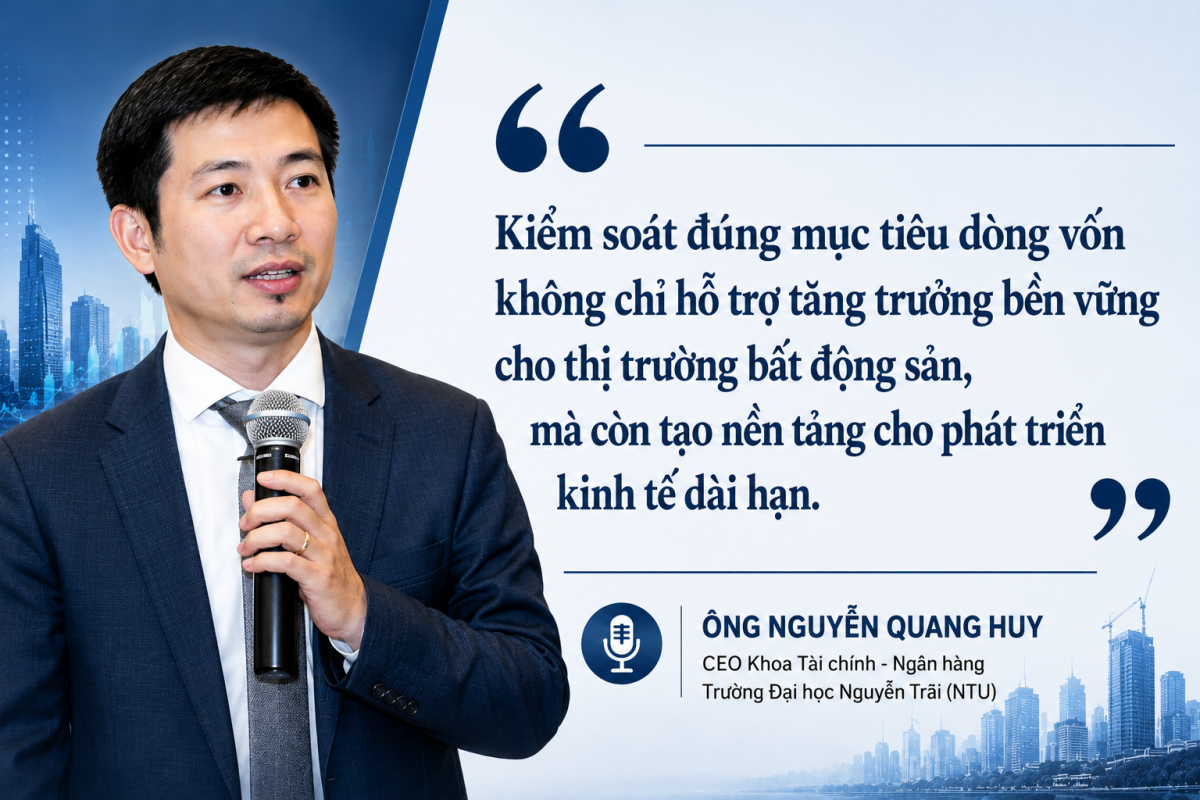
Theo tôi đây là chủ trương phù hợp với yêu cầu phát triển của thị trường trong giai đoạn hiện nay. Theo đó, việc ưu tiên tín dụng cho nhà ở xã hội và bất động sản công nghiệp không nên được hiểu là thu hẹp cơ hội tiếp cận vốn của các doanh nghiệp phát triển nhà ở thương mại. Ngược lại, chính sách này sẽ góp phần định hướng dòng vốn vào những phân khúc tạo ra giá trị thực, phục vụ nhu cầu thực và có khả năng hấp thụ bền vững.
Trong bối cảnh Việt Nam tiếp tục đẩy mạnh công nghiệp hóa, thu hút đầu tư và mở rộng hệ thống khu công nghiệp, việc ưu tiên tín dụng cho bất động sản công nghiệp sẽ hỗ trợ trực tiếp cho hoạt động sản xuất kinh doanh, tạo thêm việc làm, nâng cao năng lực cạnh tranh và thúc đẩy tăng trưởng dài hạn.
 |
Song song với đó, việc phát triển nhà ở xã hội và các sản phẩm nhà ở có mức giá phù hợp sẽ góp phần giải quyết nhu cầu an cư của người dân, củng cố nền tảng an sinh xã hội và mở rộng sức mua thực trên thị trường.
Đối với các doanh nghiệp phát triển nhà ở thương mại, cơ hội tiếp cận vốn trong thời gian tới sẽ ngày càng gắn chặt với chất lượng dự án, tính minh bạch pháp lý, năng lực tài chính của chủ đầu tư và khả năng đáp ứng nhu cầu thực của thị trường. Đây là xu hướng tích cực, giúp nâng cao chất lượng nguồn cung và khuyến khích các doanh nghiệp phát triển các dòng sản phẩm trung cấp, nhà ở vừa túi tiền, căn hộ đa năng, thông minh và tối ưu hóa công năng sử dụng.
Những sản phẩm có tổng giá trị phù hợp với khả năng chi trả của đại bộ phận người dân sẽ có tính thanh khoản tốt hơn, qua đó nâng cao khả năng tiếp cận nguồn vốn tín dụng cũng như các nguồn vốn xã hội khác.
Kiểm soát dòng vốn đúng mục tiêu là điều kiện tiên quyết
Việc ưu tiên dòng vốn cho các phân khúc có nhu cầu thực được kỳ vọng giúp thị trường phát triển lành mạnh hơn. Tuy nhiên, làm thế nào để cơ quan quản lý và các ngân hàng thương mại bảo đảm nguồn vốn này không bị chuyển hướng sang các hoạt động đầu cơ hoặc các dự án tiềm ẩn rủi ro, thưa ông?
Về vấn đề làm thế nào để bảo đảm nguồn vốn ưu tiên không bị chuyển hướng sang các hoạt động đầu cơ hoặc các dự án tiềm ẩn rủi ro đây là yếu tố quyết định thành công của chính sách.
Theo đánh giá, rủi ro lớn nhất không nằm ở quy mô tín dụng được mở rộng mà nằm ở khả năng kiểm soát chất lượng tín dụng. Vì vậy, bên cạnh việc nới room có chọn lọc, cần xây dựng hệ thống giám sát, cảnh báo sớm và quản trị rủi ro nhiều tầng nhằm phát hiện các dấu hiệu bất thường ngay từ giai đoạn đầu.
Các tổ chức tín dụng cần tiếp tục nâng cao chất lượng thẩm định dự án, chuyển mạnh từ tư duy cho vay dựa trên tài sản bảo đảm sang đánh giá dựa trên dòng tiền, hiệu quả đầu tư, khả năng hấp thụ sản phẩm và nhu cầu thực của thị trường.
Đồng thời, việc kiểm soát dòng tiền cần được thực hiện chặt chẽ thông qua cơ chế giải ngân theo tiến độ, quản lý tài khoản chuyên biệt của dự án và tăng cường giám sát mục đích sử dụng vốn.
Một nhiệm vụ quan trọng khác là đẩy nhanh xây dựng hệ thống dữ liệu liên thông giữa ngân hàng, cơ quan quản lý đất đai, cơ quan thuế và các đơn vị liên quan nhằm nâng cao tính minh bạch của thị trường.
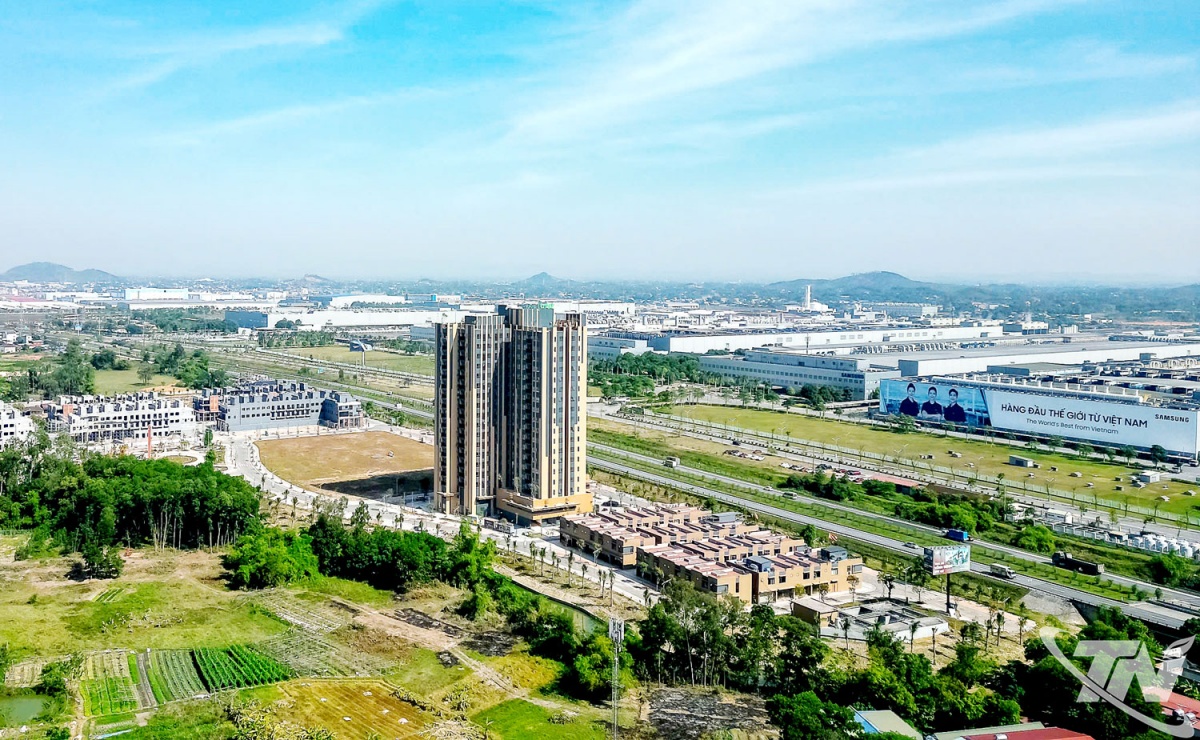 |
| Việc nới room tín dụng theo hướng có chọn lọc sẽ góp phần đưa dòng vốn vào các phân khúc tạo ra giá trị thực cho nền kinh tế như nhà ở xã hội và bất động sản công nghiệp, thay vì chảy vào các hoạt động đầu cơ |
Đặc biệt, cần hình thành cơ chế cảnh báo sớm đối với những khu vực hoặc phân khúc xuất hiện dấu hiệu tăng giá bất thường, sử dụng đòn bẩy tài chính quá mức hoặc có tốc độ tăng tín dụng vượt xa tốc độ tăng trưởng thực của nền kinh tế. Kinh nghiệm quốc tế cho thấy việc phát hiện và xử lý sớm các rủi ro luôn hiệu quả hơn rất nhiều so với việc xử lý khi rủi ro đã tích tụ trong thời gian dài và phát sinh hậu quả trên diện rộng.
Tăng trưởng tín dụng cần đi cùng phát triển thị trường vốn và cải cách thể chế
Trong bối cảnh Chính phủ đặt mục tiêu vừa thúc đẩy tăng trưởng kinh tế vừa bảo đảm ổn định tài chính, ông đánh giá đâu là những rủi ro lớn nhất nếu tín dụng bất động sản tăng nhanh trở lại, và cần thêm những công cụ nào để kiểm soát các rủi ro đó?
Theo tôi, cần đặc biệt lưu ý ba nhóm rủi ro. Thứ nhất là nguy cơ hình thành chu kỳ tăng giá tài sản vượt xa giá trị thực, làm gia tăng hoạt động đầu cơ và gây mất cân đối cung – cầu trên thị trường.
Thứ hai là rủi ro đối với hệ thống tài chính khi tỷ trọng tín dụng bất động sản tăng cao, đặc biệt trong trường hợp thị trường suy giảm thanh khoản hoặc doanh nghiệp gặp khó khăn trong việc triển khai dự án và thu hồi vốn.
Thứ ba là nguy cơ dòng vốn tập trung quá mức vào bất động sản, làm giảm khả năng tiếp cận vốn của các lĩnh vực sản xuất, công nghiệp chế biến chế tạo, công nghệ cao và các ngành tạo ra giá trị gia tăng lớn cho nền kinh tế.
Để kiểm soát các rủi ro này, bên cạnh các công cụ điều hành tín dụng hiện nay, cần tiếp tục hoàn thiện các công cụ quản lý vĩ mô thận trọng, đồng thời nâng cao năng lực dự báo và cảnh báo sớm của hệ thống tài chính.
Về dài hạn, giải pháp mang tính căn cơ là phát triển đồng bộ thị trường vốn nhằm giảm sự phụ thuộc của bất động sản vào tín dụng ngân hàng. Thị trường chứng khoán, trái phiếu doanh nghiệp, các quỹ đầu tư, quỹ hưu trí và quỹ đầu tư bất động sản cần được phát triển minh bạch, hiệu quả để trở thành nguồn vốn trung và dài hạn cho nền kinh tế.
Bên cạnh đó, cải cách thủ tục hành chính tiếp tục là một trong những giải pháp quan trọng nhất để giảm chi phí cho doanh nghiệp và người dân. Việc rút ngắn thời gian phê duyệt chủ trương đầu tư, điều chỉnh dự án, cấp phép xây dựng, nghiệm thu và các thủ tục liên quan sẽ giúp doanh nghiệp đẩy nhanh tiến độ triển khai, hạn chế chi phí vốn, giảm tác động của trượt giá và tối ưu giá thành sản phẩm.
Song song với đó, cần đẩy mạnh phát triển các đô thị vệ tinh, các hành lang kinh tế và các khu công nghiệp kết nối hiệu quả với khu vực trung tâm thông qua hệ thống hạ tầng đồng bộ. Khi không gian phát triển được mở rộng, dân cư và hoạt động kinh tế được phân bổ hợp lý hơn, áp lực lên khu vực lõi đô thị sẽ giảm, qua đó góp phần điều tiết cung – cầu và ổn định mặt bằng giá bất động sản theo hướng bền vững.
Nhìn tổng thể, mục tiêu của chính sách tín dụng hiện nay không đơn thuần là gia tăng quy mô dòng vốn cho bất động sản, mà là nâng cao hiệu quả phân bổ nguồn lực của nền kinh tế. Khi dòng vốn được dẫn dắt vào các phân khúc phục vụ nhu cầu thực, kết hợp với cải cách thể chế, phát triển thị trường vốn và mở rộng không gian phát triển đô thị, thị trường bất động sản sẽ có cơ hội bước sang giai đoạn phát triển lành mạnh hơn, bền vững hơn và đóng góp tích cực hơn cho tăng trưởng kinh tế trong dài hạn.
Xin cảm ơn ông!
Tin liên quan


Tin khác

Bao bì sinh học: Lời giải xanh cho nông sản

Bài toán tỷ USD phía sau những chuyến hàng nông sản

Nông nghiệp công nghệ cao: Vì sao mô hình hiệu quả vẫn khó nhân rộng?

Cà phê cùng nông dân: Lắng nghe để tháo gỡ vướng mắc

Đưa OCOP thành trải nghiệm du lịch

Công cuộc tái định hình chuỗi cung ứng nông sản

Nông nghiệp công nghệ cao: Cuộc đua không chỉ dành cho người nhiều vốn
Hơn 200 nhà nông ở Đồng Tháp được hỗ trợ canh tác lúa phát thải thấp

Nông nghiệp giữ đà tăng trưởng, bài toán lớn ở 4 tháng cuối năm

Công nghệ sinh học trở thành động lực mới cho nền nông nghiệp xanh