Dòng vốn ngoại rút ròng, vốn nội chưa bứt phá: Thị trường chứng khoán đang đứng trước “điểm nghẽn kép”?

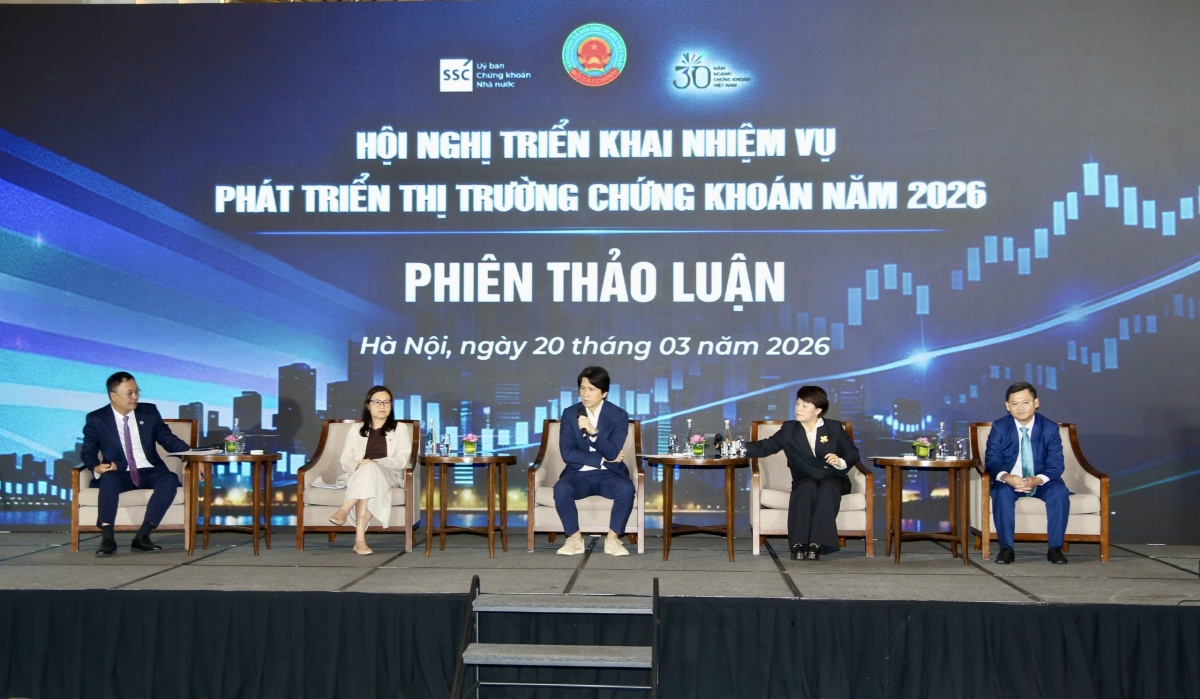 |
| Thị trường đang đối diện với “điểm nghẽn kép” – vừa ở phía dòng vốn quốc tế, vừa ở cấu trúc nội tại – đòi hỏi những cải cách sâu hơn, đồng bộ hơn |
Nghịch lý dòng vốn ngoại: “điểm sáng vĩ mô” nhưng vẫn bị rút ròng
Mở đầu phiên thảo luận, ông Bùi Hoàng Hải – Phó Chủ tịch Ủy ban Chứng khoán Nhà nước đã đặt ra một vấn đề mang tính thời sự và gây nhiều tranh luận: Tại sao trong bối cảnh kinh tế Việt Nam duy trì tăng trưởng cao, thị trường chứng khoán tăng mạnh và thanh khoản dẫn đầu khu vực ASEAN, dòng vốn ngoại vẫn rút ròng với quy mô lớn trong năm 2025, lên tới trên 5 tỷ USD?
Thực tế, năm 2025 ghi nhận nhiều yếu tố tích cực hiếm có. Tăng trưởng kinh tế đạt mức cao, các cân đối vĩ mô được giữ vững, môi trường chính trị ổn định. Thị trường chứng khoán tăng trưởng mạnh, với mức tăng chỉ số chỉ đứng sau một số ít thị trường lớn như Hàn Quốc và Pakistan. Thanh khoản thị trường cũng vươn lên nhóm cao nhất khu vực ASEAN. Đặc biệt, hàng loạt cải cách về công nghệ, pháp lý và môi trường đầu tư đã giúp thị trường Việt Nam được FTSE nâng hạng lên thị trường mới nổi thứ cấp.
Không chỉ vậy, theo chia sẻ tại hội nghị, các định chế tài chính hàng đầu thế giới như UBS, Vanguard, Fidelity, Morgan Stanley, JP Morgan… đều đã cử đoàn công tác đến Việt Nam, hoàn tất nhiều bước chuẩn bị để tham gia thị trường.
Tuy nhiên, bà Nguyễn Ngọc Anh - Tổng Giám đốc Công ty TNHH Quản lý Quỹ SSI (SSIAM) cho rằng, cần nhìn nhận hiện tượng rút vốn dưới góc độ cấu trúc hơn là hiện tượng đơn lẻ. Theo bà, thị trường chứng khoán Việt Nam vẫn phản ứng tích cực với nền tảng vĩ mô, thể hiện qua mức tăng trưởng 12% năm 2024 và 41% năm 2025 của VN-Index. Điều này cho thấy những nhà đầu tư rút vốn thực chất đã bỏ lỡ cơ hội.
Quan trọng hơn, bà Ngọc Anh chỉ ra một điểm cốt lõi: cơ sở nhà đầu tư nước ngoài tại Việt Nam còn nhỏ và tập trung cao vào một số tổ chức lớn, chủ yếu đến từ khu vực Đông Á. Vì vậy, khi một vài nhà đầu tư lớn thực hiện thoái vốn, thị trường dễ bị hiểu nhầm là xu hướng rút vốn mang tính toàn cầu, trong khi thực tế chỉ là sự dịch chuyển cục bộ.
Ở góc nhìn vĩ mô hơn, ông Lê Anh Tuấn – Tổng giám đốc Dragon Capital cho rằng, cần đặt dòng vốn ngoại trong bối cảnh rộng hơn. Trong vòng 5 năm, thị trường Việt Nam đã bị rút ròng khoảng 12 tỷ USD, tương đương khoảng 15% dự trữ ngoại hối quốc gia. Đây không còn là câu chuyện riêng của thị trường chứng khoán, mà liên quan trực tiếp đến yếu tố tỷ giá và dòng vốn toàn cầu.
Theo ông Tuấn, có ba nguyên nhân chính dẫn đến xu hướng rút vốn năm 2025. Thứ nhất là yếu tố địa chính trị, đặc biệt là lo ngại về chính sách thuế quan từ Mỹ. Thứ hai là điều kiện tài chính toàn cầu, khi đồng USD mạnh lên và lãi suất Mỹ ở mức cao tạo áp lực dịch chuyển dòng vốn. Thứ ba là sự thay đổi khẩu vị đầu tư, khi dòng tiền toàn cầu ưu tiên các lĩnh vực công nghệ cao như AI tại các thị trường phát triển, trong khi các nền kinh tế mới nổi, trong đó có Việt Nam, vẫn mang tính truyền thống.
Tuy nhiên, điều đáng chú ý là triển vọng năm 2026 được đánh giá tích cực hơn. Dòng vốn rút trong những tháng đầu năm chỉ khoảng 800–900 triệu USD, thấp hơn đáng kể so với cùng kỳ năm trước. Đồng thời, yếu tố thuế quan đã giảm áp lực, xu hướng đồng USD có dấu hiệu suy yếu và đặc biệt, việc nâng hạng thị trường được kỳ vọng sẽ thu hút dòng vốn từ 2-5 tỷ USD trong vòng 12 tháng tới.
Những phân tích này cho thấy, hiện tượng rút vốn ngoại không hoàn toàn phản ánh sự suy giảm hấp dẫn của thị trường, mà chủ yếu đến từ yếu tố chu kỳ và cấu trúc dòng vốn. Vấn đề đặt ra không phải là “dòng vốn có quay lại hay không”, mà là thị trường có đủ năng lực hấp thụ và giữ chân dòng vốn dài hạn hay không.
Nguồn vốn trong nước - tiềm năng lớn nhưng chưa được kích hoạt
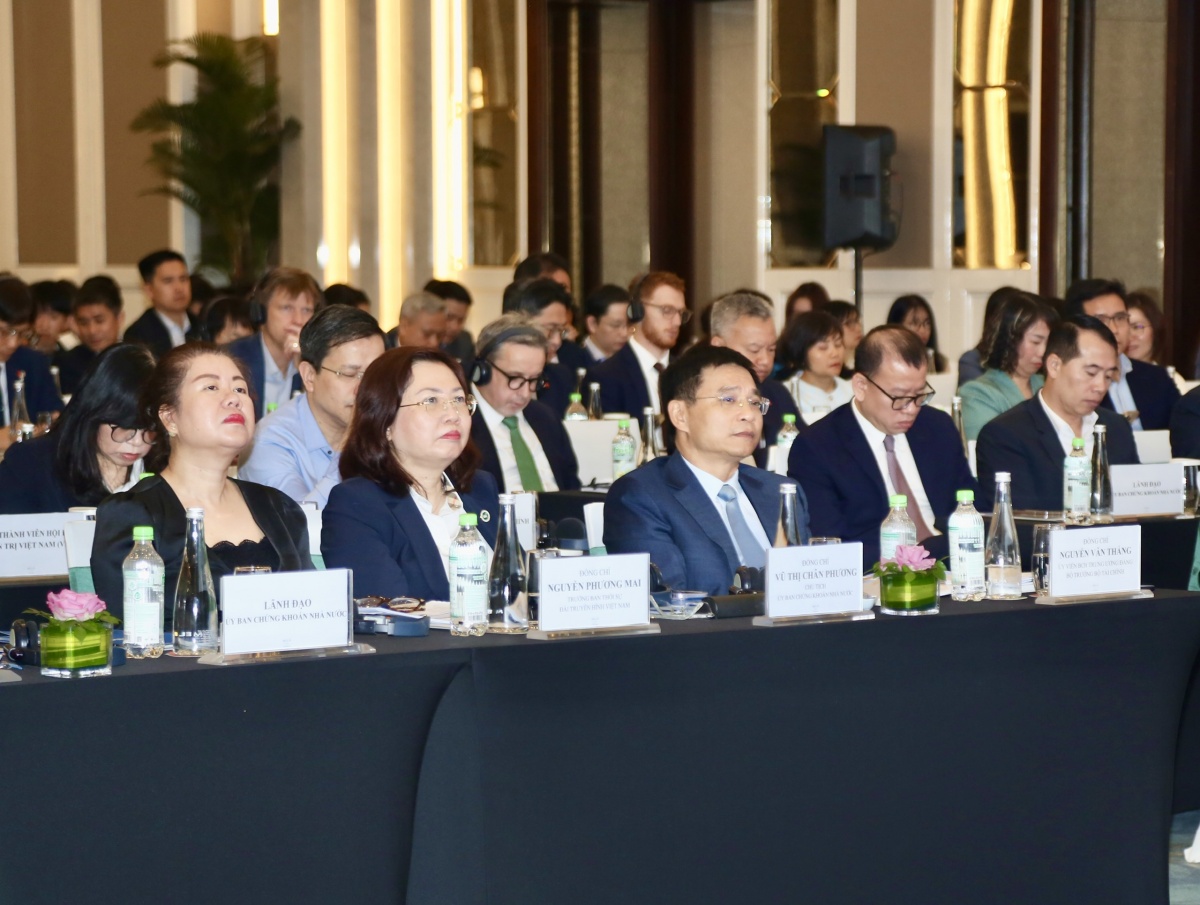
Nếu dòng vốn ngoại phản ánh yếu tố bên ngoài, thì nguồn vốn trong nước lại cho thấy những hạn chế mang tính nội tại của thị trường.
Theo ông Bùi Hoàng Hải, mặc dù đã có nhiều chính sách quan trọng nhằm phát triển nhà đầu tư tổ chức và ngành quỹ, nhưng sự chú ý của thị trường trong thời gian qua lại tập trung nhiều vào câu chuyện nâng hạng và thu hút vốn ngoại, khiến các giải pháp huy động vốn trong nước chưa được khai thác hết tiềm năng.
Đề án 3168 về tái cấu trúc nhà đầu tư và phát triển ngành quỹ đã đưa ra hàng loạt chính sách quan trọng như ưu đãi thuế cho quỹ hưu trí tự nguyện, miễn thuế cho lợi tức từ quỹ mở nắm giữ dài hạn, phát triển quỹ trái phiếu hạ tầng, quỹ thị trường tiền tệ, cũng như đa dạng hóa kênh phân phối chứng chỉ quỹ.
Tuy nhiên, theo bà Nguyễn Thị Thu Hiền – Tổng giám đốc TCBS, tiềm năng của thị trường quỹ tại Việt Nam vẫn còn rất lớn nhưng chưa được khai thác tương xứng. Một trong những nguyên nhân là mức ưu đãi thuế hiện tại chưa đủ hấp dẫn để tạo động lực cho nhà đầu tư cá nhân chuyển dịch từ các kênh truyền thống như vàng, bất động sản sang các sản phẩm tài chính.
Bà Hiền cũng nhấn mạnh vai trò của giáo dục tài chính, cho rằng đây là yếu tố then chốt để thay đổi hành vi đầu tư của người dân. Khi mức thu nhập bình quân đầu người vượt ngưỡng nhất định, nhu cầu đầu tư tài chính sẽ tăng mạnh, nhưng điều kiện tiên quyết là người dân phải có kiến thức và niềm tin.
Quan điểm này được ông Lê Anh Tuấn bổ sung bằng một góc nhìn sâu hơn: Quy mô quỹ mở tại Việt Nam hiện vẫn dưới 1% GDP, trong khi tại Thái Lan con số này trên 30% GDP. Khoảng cách này phản ánh rõ ràng mức độ phát triển còn rất hạn chế của hệ sinh thái đầu tư chuyên nghiệp.
Theo ông Tuấn, để phát triển thị trường vốn nội địa cần hội tụ ba yếu tố cốt lõi: Giáo dục tài chính ở cấp độ quốc gia, đạo đức trong phân phối sản phẩm đầu tư và cơ chế khuyến khích thông qua chính sách thuế.
Ở góc độ doanh nghiệp, bà Ngọc Anh cho rằng, ngành quản lý quỹ tại Việt Nam thực chất đang là một “startup” tăng trưởng nhanh, với dư địa phát triển rất lớn. Tuy nhiên, sự phát triển này vẫn phụ thuộc nhiều vào nỗ lực của cơ quan quản lý, trong khi vai trò của các tổ chức nghề nghiệp và sự liên kết trong ngành còn hạn chế.
Những phân tích này cho thấy một thực tế rõ ràng: nguồn vốn trong nước không thiếu, nhưng thiếu cơ chế để chuyển hóa thành dòng vốn đầu tư dài hạn.
Chất lượng thị trường và chuẩn mực doanh nghiệp là “điểm quyết định” của dòng vốn dài hạn
Bên cạnh vấn đề dòng vốn, một nội dung quan trọng khác được thảo luận là chất lượng thị trường và năng lực của doanh nghiệp – yếu tố quyết định khả năng thu hút và giữ chân dòng vốn dài hạn.
Từ thực tiễn IPO, bà Nguyễn Thị Thu Hiền cho biết, các nhà đầu tư quốc tế không quá quan tâm đến việc doanh nghiệp đăng ký nhiều ngành nghề, mà tập trung vào câu chuyện tăng trưởng, năng lực quản trị và mức độ minh bạch. Điều này đặt ra yêu cầu doanh nghiệp phải chuẩn bị từ sớm, thay vì chờ “cửa sổ thị trường” mới bắt đầu cải thiện chất lượng.
Ở một góc nhìn khác, ông Thái Văn Chuyện - Tổng giám đốc Công ty Cổ phần Thành Thành Công - Biên Hòa (TTC AgriS) nhấn mạnh, vai trò của ESG như một tiêu chuẩn bắt buộc nếu doanh nghiệp muốn tham gia sâu vào chuỗi giá trị toàn cầu và tiếp cận nguồn vốn quốc tế.
Tuy nhiên, việc triển khai ESG không hề đơn giản. Doanh nghiệp phải đối mặt với nhiều thách thức như thiếu nguồn nhân lực, chi phí đầu tư lớn, khó khăn trong thay đổi thói quen sản xuất, đặc biệt trong lĩnh vực nông nghiệp. Việc duy trì các tiêu chuẩn quốc tế, kiểm toán định kỳ cũng tạo áp lực lớn lên chi phí.
Dù vậy, kết quả đạt được là rất rõ ràng. TTC AgriS đã mở rộng thị trường xuất khẩu tới hơn 80 quốc gia, đồng thời huy động được khoảng 400 triệu USD từ các định chế tài chính quốc tế như IFC, DEG, ING… Điều này cho thấy ESG không chỉ là trách nhiệm, mà còn là công cụ tạo lợi thế cạnh tranh và thu hút vốn.
| Cải cách phải đồng bộ để tháo “điểm nghẽn kép” Các ý kiến tại phiên thảo luận đều làm rõ một thực tế: Thị trường chứng khoán Việt Nam không thiếu cơ hội, nhưng đang đối mặt với hai điểm nghẽn lớn – dòng vốn ngoại mang tính chu kỳ và cấu trúc, cùng với nguồn vốn nội địa chưa được kích hoạt hiệu quả. Giải quyết bài toán này không thể chỉ dựa vào một chính sách đơn lẻ, mà đòi hỏi một hệ thống giải pháp đồng bộ: Từ hoàn thiện thể chế, nâng cao chất lượng doanh nghiệp, phát triển nhà đầu tư tổ chức, đến xây dựng niềm tin và chuẩn mực thị trường. Quan trọng hơn, thị trường chỉ có thể phát triển bền vững khi chuyển từ tư duy ngắn hạn sang dài hạn, từ tăng trưởng quy mô sang nâng cao chất lượng. Trong bối cảnh mục tiêu tăng trưởng cao và nhu cầu vốn ngày càng lớn, thị trường chứng khoán không còn là lựa chọn, mà phải trở thành trụ cột dẫn vốn của nền kinh tế. Vấn đề còn lại là tốc độ và mức độ quyết liệt của cải cách có đủ để biến tiềm năng thành hiện thực hay không. |
Tin liên quan
Tin khác

Việt Nam và JICA ký hiệp định vay gần 28 tỷ yên vốn ODA cho Dự án Ô Môn III

Phát triển kinh tế biển đảo: Góp sức và lực cho nhiệm vụ bảo vệ chủ quyền quốc gia

‘Cú hích’ ngoại tệ đưa VN-Index bứt phá gần 30 điểm

Nâng chất dòng vốn FDI, tăng cường nội lực của nền kinh tế

An ninh năng lượng trước phép thử tăng trưởng hai con số
Thúc đẩy hợp tác tài chính xanh và nguồn vốn quốc tế Việt – Nhật qua cầu nối VPBank – SMBC
Đông Nam Á đối mặt khoảng trống vốn hạ tầng 264 tỷ USD mỗi năm

Khi tiêu chuẩn xanh trở thành thước đo sức cạnh tranh công nghiệp

Kokuyo thâu tóm Thiên Long: Bước ngoặt sau 45 năm của thương hiệu văn phòng phẩm Việt

Xu hướng chọn nhà mới: Giá trị sống quan trọng hơn vị trí