Dòng vốn tiếp tục hướng mạnh vào doanh nghiệp nhỏ và vừa

Dư nợ khu vực DNNVV đạt trên 4,1 triệu tỷ đồng
Dòng tín dụng dành cho DNNVV thời gian qua tiếp tục được mở rộng. Theo thông tin Ngân hàng Nhà nước công bố tại họp báo ngày 7/10/2026, đến 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025. Đáng chú ý, tín dụng đối với DNNVV tăng nhanh hơn mức chung.
Hiện có hơn 100 TCTD có dư nợ đối với khu vực DNNVV, với tổng dư nợ trên 4,1 triệu tỷ đồng, tăng khoảng 12,4% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế. Tính đến cuối tháng 8/2026, doanh số giải ngân lũy kế từ đầu năm cho DNNVV đạt trên 3,8 triệu tỷ đồng. Trong cơ cấu dư nợ, thương mại và dịch vụ chiếm tỷ trọng lớn nhất, khoảng 70,48%. Riêng 4 NHTM nhà nước có dư nợ khoảng 1,3 triệu tỷ đồng, tương đương 32,6% tổng dư nợ đối với khu vực DNNVV.
Những con số trên cho thấy nguồn vốn tín dụng dành cho DNNVV không phải đang thu hẹp, mà ngược lại tiếp tục được mở rộng cả về quy mô và khả năng cung ứng. Vấn đề đặt ra hiện nay là làm thế nào để dòng vốn này đến được đúng những doanh nghiệp có nhu cầu, có phương án sản xuất kinh doanh hiệu quả và có khả năng sử dụng vốn an toàn.
Trong bối cảnh phấn đấu tăng trưởng 2 con số, ngành Ngân hàng không chỉ có trách nhiệm bảo đảm cung ứng vốn cho nền kinh tế, mà còn phải góp phần định hướng dòng vốn vào những lĩnh vực tạo động lực tăng trưởng mới.
Trên tinh thần đó, ngay trong tháng 8/2026, NHNN đã có văn bản chỉ đạo các NHTM triển khai Chương trình tín dụng hướng đến DNNVV và các doanh nghiệp, cá nhân hoạt động trong những lĩnh vực là động lực tăng trưởng như nông nghiệp, nông thôn, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến chế tạo và các dự án xanh.
Sau hơn một tháng triển khai, từ chỗ chỉ có 4 NHTM nhà nước đăng ký quy mô 220 nghìn tỷ đồng, đến nay đã có 19 NHTM công bố thông tin chương trình, sản phẩm ưu đãi, với tổng quy mô trên 407 nghìn tỷ đồng. Mức lãi suất ưu đãi thấp hơn từ 1-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của các ngân hàng cho vay.
Từ góc độ hiệp hội, ông Tô Hoài Nam, Phó Chủ tịch thường trực kiêm Tổng Thư ký Hiệp hội DNNVV Việt Nam đánh giá, việc các ngân hàng chủ động triển khai các gói tín dụng ưu đãi, trong đó có những chương trình quy mô hàng nghìn tỷ đồng với mức giảm 1-2% so với lãi suất thông thường, cho thấy sự đồng hành rõ nét hơn của ngành Ngân hàng với cộng đồng doanh nghiệp. Tuy nhiên, theo ông Tô Hoài Nam, chính sách giảm lãi suất sẽ phát huy hiệu quả cao hơn nếu đi cùng một quy trình tín dụng công khai, minh bạch, thời gian xử lý hồ sơ rõ ràng và phù hợp với từng nhóm doanh nghiệp.
Bà Đặng Huỳnh Ức My, Chủ tịch HĐQT AgriS nhấn mạnh, vốn ngân hàng có vai trò quan trọng đối với quá trình mở rộng hệ sinh thái nông nghiệp - thực phẩm, nhất là với những doanh nghiệp có chuỗi sản xuất lớn, cần nguồn lực đầu tư cho vùng nguyên liệu, nhà máy, dây chuyền chế biến và thị trường xuất khẩu. AgriS hiện phát triển chuỗi tích hợp từ vùng nguyên liệu, liên kết nông hộ, thu mua, logistics đến chế biến và tiêu thụ; đồng thời đầu tư khoảng 500 tỷ đồng cho nhà máy và các dây chuyền sản xuất mới, mở rộng vùng nguyên liệu cây ăn quả ứng dụng công nghệ cao phục vụ chế biến và xuất khẩu.
 |
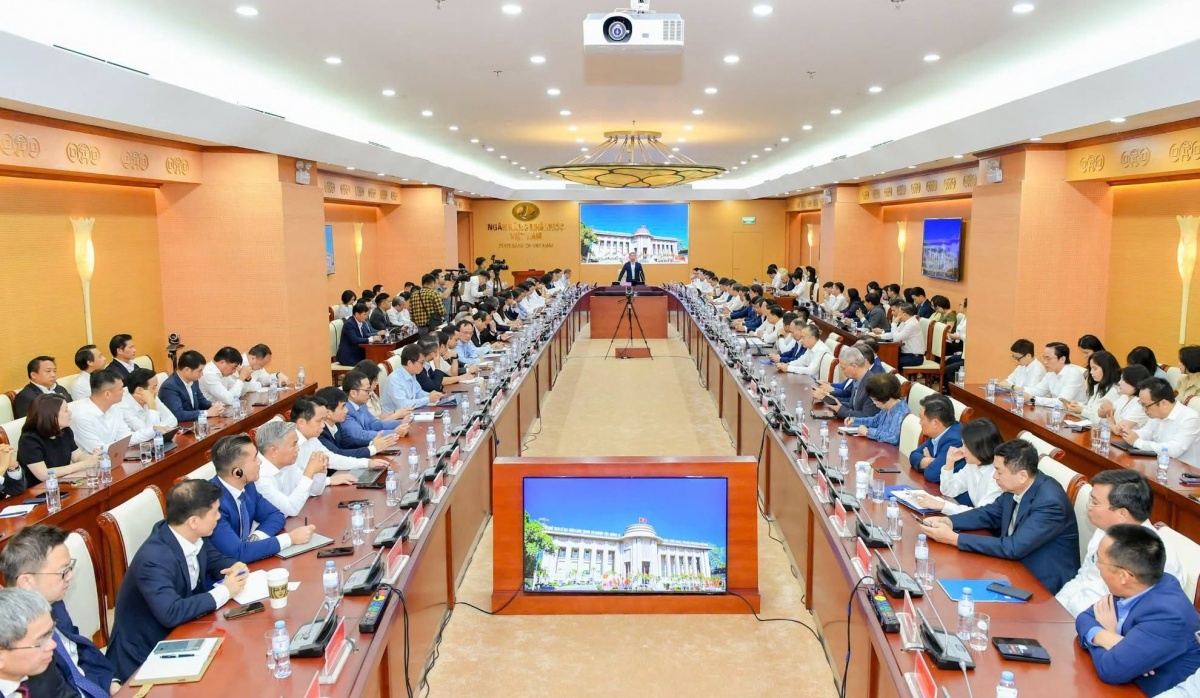
| Nguồn vốn tín dụng dành cho DNNVV tiếp tục được mở rộng cả về quy mô và khả năng cung ứng. Ảnh: CP |
Thiết kế sản phẩm tín dụng phù hợp với từng nhóm doanh nghiệp
Cùng với giảm lãi suất, việc thiết kế sản phẩm tín dụng sát nhu cầu và rút ngắn thời gian đưa vốn vào sản xuất kinh doanh được các chuyên gia, hiệp hội và doanh nghiệp nhìn nhận là yếu tố quan trọng để chính sách hỗ trợ đi vào thực chất.
Theo ông Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội DNNVV TP. Hà Nội, một trong những khó khăn lớn của doanh nghiệp hiện nay là vốn phải được giải ngân đúng hạn. Với doanh nghiệp, thời điểm dòng tiền đến có ý nghĩa không kém bản thân khoản vốn.
Vốn đến đúng thời điểm giúp doanh nghiệp mua nguyên vật liệu, duy trì sản xuất, triển khai đơn hàng, thực hiện các hoạt động thương mại, quảng bá sản phẩm và tiếp cận khách hàng trong nước cũng như quốc tế. Ngược lại, nếu vốn đến chậm hơn chu kỳ kinh doanh, cơ hội thị trường có thể bị bỏ lỡ, trong khi chi phí tài chính và chi phí cơ hội của doanh nghiệp vẫn phát sinh. Như vậy, bên cạnh lãi suất, tốc độ xử lý hồ sơ và giải ngân đang trở thành một yếu tố quan trọng trong khả năng tiếp cận vốn của DNNVV.
Thực tế hoạt động của Công ty cổ phần GSES là một ví dụ. Ông Phạm Quang Huy, Phó giám đốc Công ty cổ phần GSES cho biết, doanh nghiệp hoạt động trong lĩnh vực thiết bị và giải pháp kỹ thuật cho ngành điện, đặc biệt là máy biến áp và hạ tầng lưới điện. Do đặc thù ngành nghề, doanh nghiệp thường phải chủ động nhập khẩu, dự trữ thiết bị và thực hiện các hợp đồng có thời gian thanh toán tương đối dài. Điều này khiến nhu cầu vốn lưu động luôn ở mức cao, trong khi dòng tiền có thể chịu áp lực ngay cả khi hoạt động kinh doanh đang tăng trưởng.
Theo ông Huy, với DNNVV, khó khăn là làm thế nào để ngân hàng có thể đánh giá đầy đủ hơn năng lực kinh doanh và dòng tiền thực tế của doanh nghiệp. Đây cũng là lý do doanh nghiệp mong muốn các hình thức bảo đảm tín dụng ngày càng đa dạng, thủ tục được đơn giản hóa và ngân hàng tăng cường các hình thức cho vay dựa trên dòng tiền, hợp đồng và phương án kinh doanh khả thi. Ông Huy cho rằng, việc kết nối dữ liệu doanh nghiệp, thuế, hóa đơn điện tử và lịch sử giao dịch sẽ tạo thêm cơ sở để ngân hàng đánh giá chính xác sức khỏe tài chính của doanh nghiệp. Khi dữ liệu được chuẩn hóa và minh bạch, đây có thể trở thành một “tài sản” quan trọng, từng bước giảm sự phụ thuộc vào tài sản thế chấp truyền thống và mở rộng cơ hội tiếp cận tín dụng cho DNNVV.
Để ngân hàng và doanh nghiệp cùng phát triển
TS. Nguyễn Văn Thân, Chủ tịch Hiệp hội DNNVV Việt Nam cho rằng, nhu cầu vốn của DNNVV ngày càng đa dạng, trong khi phương thức cung ứng vốn hiện nay vẫn chủ yếu dựa vào hệ thống NHTM và yêu cầu tài sản bảo đảm truyền thống. Điều này khiến một bộ phận doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và siêu nhỏ, gặp khó khăn trong tiếp cận vốn dù có hoạt động kinh doanh và dòng tiền.
Để tháo gỡ những điểm nghẽn này, ông Thân đề xuất nghiên cứu thí điểm ngân hàng số chuyên biệt cho DNNVV và hộ kinh doanh; đa dạng hóa các tổ chức cung ứng tín dụng ngoài hệ thống TCTD; thúc đẩy phát triển thị trường bao thanh toán và tài trợ khoản phải thu; phát triển hệ sinh thái xếp hạng tín nhiệm và dữ liệu phục vụ đánh giá DNNVV.
Từ phía doanh nghiệp, cần nâng cao chất lượng quản trị là yêu cầu không thể thiếu. Doanh nghiệp cần chủ động chuẩn hóa sổ sách, minh bạch dòng tiền, xây dựng phương án kinh doanh khả thi, tăng cường ứng dụng nền tảng số và duy trì lịch sử tín dụng tốt.
Đối với ngân hàng, bên cạnh mở rộng tín dụng, cần tiếp tục đầu tư công nghệ, khai thác dữ liệu và hoàn thiện các mô hình đánh giá tín dụng phù hợp với từng nhóm khách hàng. Khi dữ liệu về doanh nghiệp ngày càng đầy đủ, minh bạch và có khả năng kết nối, quá trình thẩm định có thể được rút ngắn, đồng thời mở thêm cơ hội tiếp cận vốn cho những doanh nghiệp chưa có nhiều tài sản bảo đảm nhưng có năng lực kinh doanh và dòng tiền tốt.
Quan trọng hơn, cần tạo ra một hệ sinh thái trong đó ngân hàng có đủ thông tin để đánh giá đúng rủi ro, doanh nghiệp có đủ điều kiện để chứng minh năng lực và nguồn vốn có thể được phân bổ tới những khu vực có khả năng tạo ra giá trị cao.
Từ “có vốn” đến “đúng vốn, đúng lúc” là một bước chuyển quan trọng trong tư duy cung ứng tín dụng cho DNNVV. Khi ngân hàng hiểu rõ hơn doanh nghiệp, doanh nghiệp minh bạch hơn về dòng tiền và các dữ liệu được kết nối tốt hơn, khoảng cách giữa nhu cầu vốn và khả năng tiếp cận vốn sẽ từng bước được thu hẹp. Đó cũng là nền tảng để quan hệ ngân hàng - doanh nghiệp chuyển từ hỗ trợ ngắn hạn sang đồng hành dài hạn, qua đó góp phần tạo thêm động lực cho khu vực DNNVV và mở rộng không gian tăng trưởng của nền kinh tế trong một chu kỳ phát triển mới.
Tin liên quan


Tin khác

Thương mại xanh thúc đẩy doanh nghiệp tái cấu trúc nguồn lực

Xuất khẩu trực tuyến: Tiềm năng lớn, vì sao hàng Việt chưa bứt phá?

Xuất khẩu rau quả hướng tới mốc 10 tỷ USD: Chất lượng và chế biến quyết định sức bật

Công nghệ giúp sự kiện đi từ 'đông người' sang 'đúng người'

KBSV: Từ thương hiệu tài chính đến hành trình truyền cảm hứng phát triển bền vững

Generali Việt Nam tiếp tục được vinh danh với hai giải thưởng tại APEA 2026

Hàng Việt trước bài toán thoát khỏi chiếc áo gia công

Daiichi Life Việt Nam được vinh danh ở hai hạng mục tại Giải thưởng Doanh nghiệp châu Á APEA 2026
Forbes vinh danh Vietjet trong Top 50 doanh nghiệp dẫn đầu về ESG 2026

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết