Giải quyết tranh chấp hợp đồng tín dụng có tài sản bảo đảm: Nhận diện đúng rủi ro, xử lý đúng pháp lý

| Tìm giải pháp thiết thực xử lý hiệu quả các vụ án liên quan đến TCTD tại Toà án Tháo gỡ điểm nghẽn pháp lý, nâng cao hiệu quả giải quyết tranh chấp tín dụng |
Để làm rõ các vấn đề này, tại Hội thảo “Nâng cao hiệu quả giải quyết các vụ việc liên quan đến TCTD tại Tòa án nhân dân”, ông Nguyễn Đình Tiến, Phó vụ trưởng Vụ Giám đốc kiểm tra về kinh doanh thương mại, phá sản, lao động, gia đình và người chưa thành niên, Tòa án nhân dân tối cao chia sẻ: Thực tiễn cho thấy, các tranh chấp về hợp đồng tín dụng hầu hết không còn tập trung vào khoản vay hay lãi suất như trước, bởi quá trình xét duyệt tín dụng hiện nay của ngân hàng đã chuyên nghiệp và chặt chẽ hơn.
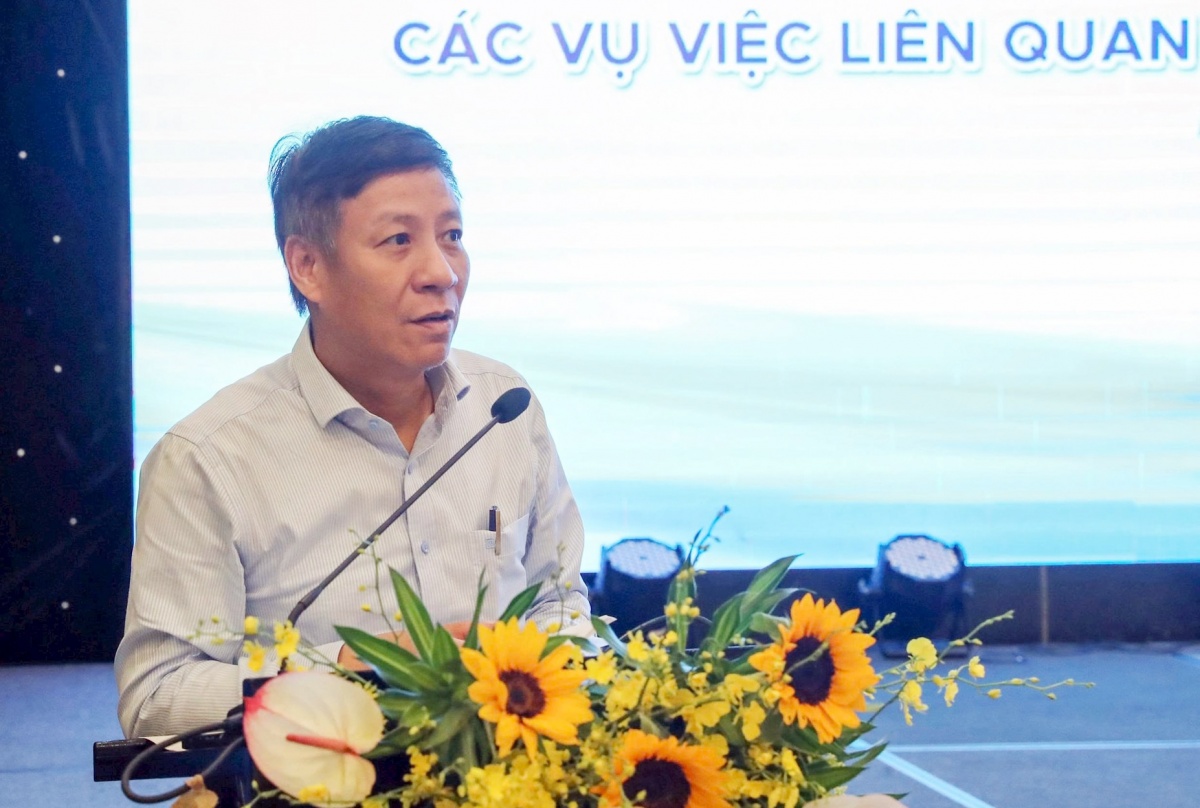 |
| Ông Nguyễn Đình Tiến, Phó vụ trưởng Vụ Giám đốc kiểm tra về kinh doanh thương mại, phá sản, lao động, gia đình và người chưa thành niên, Tòa án nhân dân tối cao |
Tuy nhiên, những “điểm nóng” lại chuyển sang khâu bảo đảm nghĩa vụ trả nợ, tức là các hợp đồng thế chấp, bảo lãnh, đặc biệt khi tài sản là nhà đất thuộc bên thứ ba, tài sản chung của hộ gia đình hoặc tài sản thừa kế chưa phân chia.
Ví dụ, trong một vụ án tại miền Trung, người vay thế chấp ngôi nhà do cha mẹ để lại, là di sản chưa chia, để vay ngân hàng 5 tỷ đồng. Khi không trả được nợ, ngân hàng khởi kiện yêu cầu xử lý tài sản. Tuy nhiên, các đồng thừa kế khác (anh chị em ruột) phản đối và cho rằng hợp đồng thế chấp vô hiệu vì tài sản không thuộc riêng người vay. Cuối cùng, tòa buộc phải tuyên hợp đồng thế chấp vô hiệu, khiến ngân hàng gần như mất khả năng thu hồi khoản vay.
Khi nói về có ý kiến cho rằng, nhiều tranh chấp bắt nguồn từ việc ngân hàng định giá và thẩm định tài sản thiếu chặt chẽ, ông Nguyễn Đình Tiến cho rằng, hoàn toàn đồng tình với quan điểm này. Một trong những nguyên nhân phổ biến gây ra tranh chấp là ngân hàng chỉ thẩm định hồ sơ, bỏ qua việc khảo sát thực tế. Có trường hợp Giấy chứng nhận quyền sử dụng đất ghi là nhà cấp 4, nhưng thực tế là nhà 3 tầng xây dựng trái phép. Khi thi hành án, phát sinh tranh chấp về quyền sở hữu nhà và đất, dẫn đến việc xử lý tài sản không thực hiện được.
Hay có vụ án ở TP. Hồ Chí Minh, người vay thế chấp lô đất đứng tên cá nhân, nhưng thực tế là đất chung của hộ gia đình. Khi ngân hàng bán đấu giá, các thành viên trong hộ phản đối vì không ký tên đồng thuận. Tòa án phải tuyên hợp đồng thế chấp vô hiệu do thiếu sự đồng ý của các thành viên hộ gia đình có quyền tài sản.
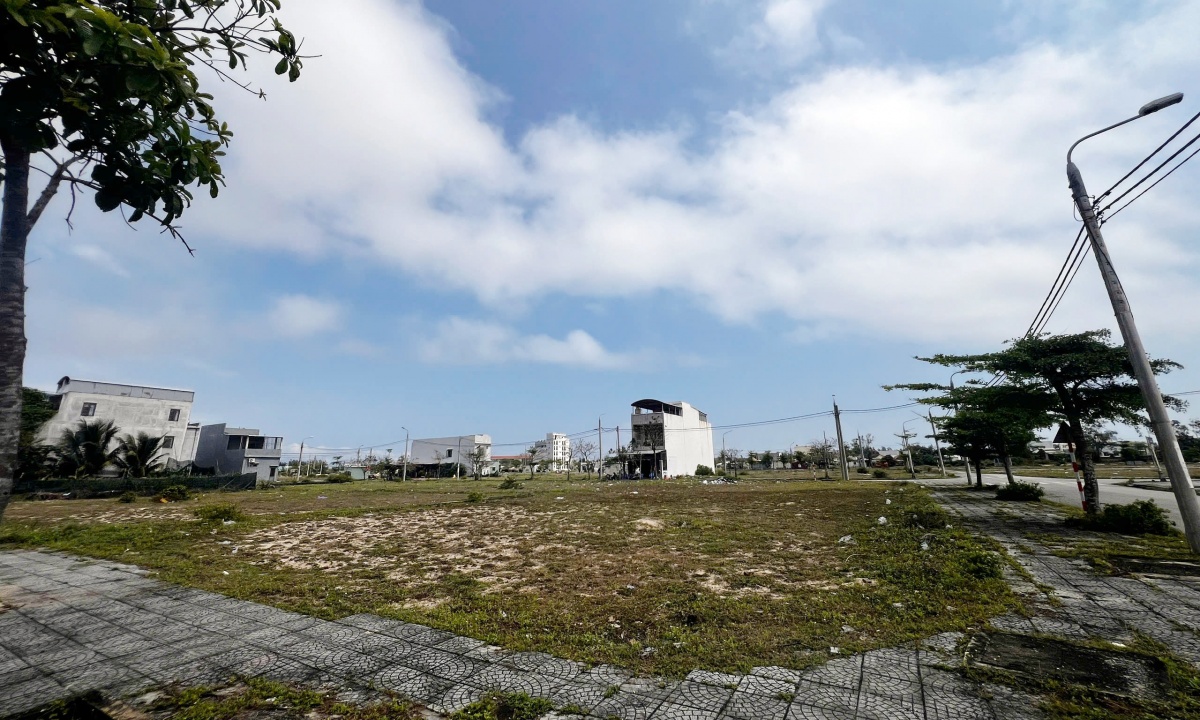 |
| Có trường hợp người vay thế chấp lô đất đứng tên cá nhân, nhưng thực tế là đất chung của hộ gia đình, đây là thực tế khiến nhiều vụ án bị kéo dài thời gian xử lý... |
Về mặt pháp lý, ông Nguyễn Đình Tiến chia sẻ thêm những vướng mắc thường gặp trong quá trình xét xử. Một số vướng mắc tiêu biểu có thể kể đến như không đăng ký giao dịch bảo đảm. Dù hợp đồng thế chấp hợp lệ nhưng không phát sinh hiệu lực đối kháng với bên thứ ba nếu không đăng ký. Điều này từng khiến một ngân hàng ở miền Tây bị từ chối yêu cầu phát mại tài sản dù có hợp đồng thế chấp rõ ràng.
Người ký hợp đồng không có thẩm quyền. Ví dụ, Phó Giám đốc chi nhánh ngân hàng ký hợp đồng bảo lãnh nhưng không được uỷ quyền hợp pháp. Khi bị kiện, ngân hàng không chứng minh được thẩm quyền, khiến hợp đồng bị tuyên vô hiệu.
Tài sản chung vợ chồng nhưng chỉ một bên ký. Một vụ việc điển hình ở Hà Nội, người chồng vay vốn ngân hàng và thế chấp căn nhà chỉ đứng tên mình. Tuy nhiên, tòa xác định đây là tài sản chung hình thành sau hôn nhân và người vợ không ký hợp đồng thế chấp. Kết quả, yêu cầu xử lý tài sản bị bác bỏ, khoản nợ trở thành nợ không có bảo đảm.
Liên quan đến vấn đề được quan tâm gần đây là việc mua bán khoản nợ và tư cách khởi kiện của bên mua nợ. Ông Nguyễn Đình Tiến cho rằng, theo pháp luật dân sự và Nghị định 34/2015/NĐ-CP, bên mua nợ có quyền kế thừa tư cách chủ nợ, được khởi kiện và tham gia tố tụng. Tuy nhiên, ngân hàng phải tuân thủ nghĩa vụ thông báo cho bên vay và Tòa án.
Có vụ việc bên mua nợ khởi kiện nhưng không chứng minh được việc đã nhận bàn giao hồ sơ đầy đủ từ ngân hàng, dẫn đến tòa từ chối tư cách nguyên đơn. Hoặc trong một số vụ án, ngân hàng đã bán nợ nhưng vẫn đứng tên khởi kiện, gây lúng túng trong việc xác định đúng tư cách tham gia tố tụng.
Một nội dung pháp lý mới là việc thu giữ tài sản bảo đảm theo Luật sửa đổi Luật Các TCTD năm 2024. Ông Tiến nói rõ thêm, Luật sửa đổi Luật Các TCTD năm 2024 đã bổ sung các điều khoản mới về việc ngân hàng được thu giữ tài sản bảo đảm trong một số trường hợp nhất định. Cụ thể, khi hợp đồng có hiệu lực đối kháng với bên thứ ba, có thỏa thuận rõ cho phép thu giữ và tài sản không đang tranh chấp tại tòa hay bị kê biên thì ngân hàng được quyền thu giữ mà không cần thông qua thi hành án.
Tuy nhiên, quy định này không phải “giấy thông hành” tuyệt đối, mà vẫn yêu cầu ngân hàng phải hoàn thiện đầy đủ các thủ tục pháp lý. Nếu lơ là khâu đăng ký giao dịch bảo đảm hoặc để xảy ra tranh chấp sở hữu tài sản thì quyền thu giữ sẽ không được thực hiện.
 |
| TCTD cần nâng cao chất lượng thẩm định tài sản, không chỉ qua giấy tờ mà phải kiểm tra thực tế |
Theo ông Tiến, hướng đi quan trọng để hạn chế rủi ro pháp lý và nâng cao hiệu quả giải quyết tranh chấp là:
Thứ nhất, TCTD cần nâng cao chất lượng thẩm định tài sản, không chỉ qua giấy tờ mà phải kiểm tra thực tế. Có thể thuê đơn vị đo đạc độc lập để vẽ lại bản đồ nhà đất, tránh sai lệch khi thi hành án.
Thứ hai, hợp đồng bảo đảm cần soạn thảo rõ ràng, đầy đủ thông tin, đúng hình thức (công chứng, chứng thực, đăng ký).
Thứ ba, khi phát sinh tranh chấp, các bên cần thiện chí cung cấp chứng cứ, phối hợp với Tòa án để đẩy nhanh tiến độ giải quyết.
Ngoài ra, trong quá trình giải quyết tranh chấp, tòa án còn xem xét việc tuân thủ của ngân hàng đối với các quyết định chỉ đạo lãnh đạo của Thống đốc NHNN trong việc điều hành như: Thông tư 01/2020/TT-NHNN ngày 13/3/2020 về cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí chi khách hàng chịu ảnh hưởng do dịch Covid-19…
Đối với việc thu giữ tài sản đảm bảo, ngày 27/6/2025, Quốc hội đã thông qua Luật sửa đổi bổ sung Luật Các TCTD năm 2024, theo đó Quốc hội đã bổ sung các Điều 198a, 198b, 198c về các trường hợp ngân hàng được thu hồi tài sản đảm bảo với các điều kiện: thuộc trường hợp quy định tại Điều 299 Bộ luật Dân sự; các bên có thỏa thuận cho phép bên nhận đảm bảo đọc thu hồi tài sản; Hợp đồng đã phát sinh hiệu lực đối kháng với bên thứ ba và không thuộc các trường hợp: tài sản tranh chấp trong vụ kiện Tòa án đang giải quyết; không bị tòa áp dụng biện pháp khẩn cấp tạm thời, không bị kê biên đảm bảo thi hành án, không bị tạm đình chỉ theo quy định của Luật Phá sản.
Tin liên quan


Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nâng hạng chứng khoán, vì sao cổ phiếu định giá rẻ vẫn chưa đủ hấp dẫn?

Giá neo cao, sức mua yếu, hạ tầng có đủ sức kéo bất động sản TP.HCM?
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện