Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

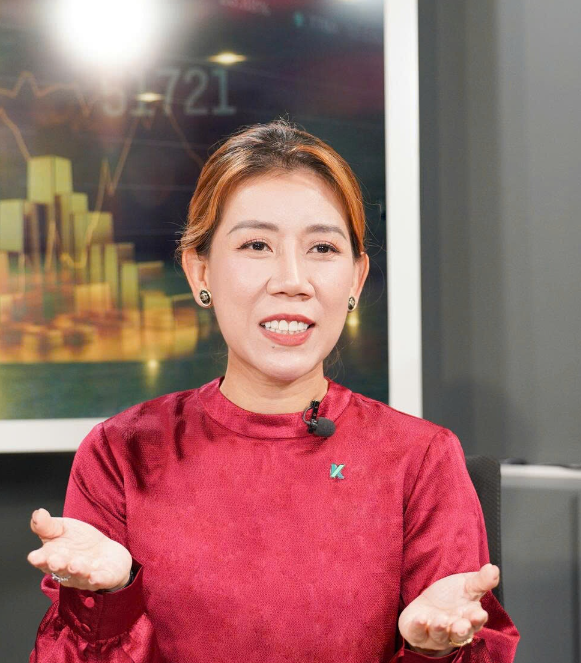 |
| Bà Lục Kim Thanh, Giám đốc điều hành Kinh doanh số, Công ty CP Chứng khoán Kafi |
Tài sản tăng nhanh, dịch vụ quản lý chưa theo kịp
Theo bà Lục Kim Thanh, Việt Nam đang ở giai đoạn chuyển tiếp giữa tạo lập tài sản và quản lý tài sản. Sự khác biệt giữa hai giai đoạn thể hiện rõ qua tốc độ gia tăng tài sản tài chính cá nhân và quy mô còn khiêm tốn của ngành quản lý quỹ.
Dẫn dự báo của McKinsey, bà cho biết tổng tài sản tài chính cá nhân của người Việt có thể đạt khoảng 600 tỷ USD vào năm 2027, tăng từ khoảng 360 tỷ USD cuối năm 2022. Trong khi đó, tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán trong nước hiện chỉ khoảng 93 nghìn tỷ đồng, tương đương 0,7% GDP.
Mục tiêu đặt ra đến năm 2030 là nâng tỷ lệ này lên 5% GDP. Điều đó đồng nghĩa ngành quỹ phải mở rộng quy mô khoảng bảy lần trong bốn năm, cho thấy khoảng cách giữa tiềm năng thị trường và năng lực cung cấp dịch vụ hiện nay.
“Tôi cho rằng Việt Nam chúng ta đã rất giỏi trong việc tạo lập tài sản, nhưng mới bắt đầu học cách quản lý tài sản”, bà Thanh nhận định.
Theo vị chuyên gia, điểm nghẽn hiện nay tập trung ở ba yếu tố: sản phẩm tài chính chưa đủ đa dạng, số lượng tổ chức cung cấp dịch vụ chuyên biệt còn hạn chế và người dân chưa hình thành rộng rãi thói quen ủy thác tài sản cho các đơn vị quản lý chuyên nghiệp.
Đặt Việt Nam trong tiến trình phát triển của các thị trường như Singapore, Thái Lan và Malaysia, bà Thanh cho rằng, ngành quản lý tài sản thường trải qua bốn giai đoạn. Khởi đầu là tích lũy tài sản hữu hình, chủ yếu thông qua bất động sản và tiền gửi tiết kiệm. Tiếp đó là sự xuất hiện của các sản phẩm tài chính chuẩn hóa như quỹ mở, trái phiếu và bảo hiểm liên kết đầu tư.
Ở giai đoạn thứ ba, dịch vụ tư vấn thu phí theo tài sản quản lý dần hình thành. Giai đoạn phát triển cao hơn là hoạch định gia sản và chuyển giao tài sản qua nhiều thế hệ.
Theo đánh giá của các chuyên gia, Việt Nam đang ở nửa sau giai đoạn thứ hai và bắt đầu chuyển sang giai đoạn thứ ba. Đây không phải biểu hiện của việc phát triển sai hướng, bởi các thị trường đi trước cũng từng có danh mục tài sản tập trung vào bất động sản và tiền gửi ở thời điểm tương đương.
Tuy nhiên, Việt Nam có hai lợi thế đáng chú ý là công nghệ và tốc độ gia tăng tài sản. Nếu các thị trường đi trước phải mất nhiều năm xây dựng mạng lưới chi nhánh và đội ngũ tư vấn, nền tảng số hiện cho phép cung cấp dịch vụ trên diện rộng với chi phí tiếp cận thấp hơn.
Dẫn báo cáo của BCG, bà Thanh cho biết tài sản tài chính tại Việt Nam đang tăng trên 9% mỗi năm. Theo số liệu Knight Frank được bà viện dẫn, số cá nhân có tài sản ròng từ 30 triệu USD trở lên đã tăng khoảng 29% trong năm năm và được dự báo tăng thêm gần 60% trong năm năm tiếp theo.
Một yếu tố khác là việc thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026. Theo bà Thanh, giá trị lâu dài của việc nâng hạng không chỉ nằm ở khả năng thu hút dòng vốn nước ngoài, mà còn ở yêu cầu nâng chuẩn vận hành, minh bạch thông tin và quản trị rủi ro của thị trường trong nước.
Biết phải đa dạng hóa nhưng vẫn tập trung vào tài sản truyền thống
Khoảng cách giữa nhận thức và hành động của nhà đầu tư cá nhân được thể hiện qua cơ cấu danh mục tài sản. Dẫn một khảo sát năm 2026 với hơn 1.000 nhà đầu tư cá nhân, bà Thanh cho biết tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản chiếm 36% và vàng chiếm 14%. Như vậy, ba kênh truyền thống chiếm tới 87% tổng tài sản của nhóm được khảo sát.
Đáng chú ý, 86% người tham gia khảo sát đồng ý rằng không nên tập trung phần lớn tài sản vào một kênh duy nhất. Tuy nhiên, 76% vẫn ưu tiên bất động sản hoặc vàng, chủ yếu vì đây là những tài sản họ cảm thấy quen thuộc và hiểu rõ hơn. Thực tế này phản ánh khoảng cách giữa việc nhận thức được lợi ích của đa dạng hóa và khả năng thực hiện trong danh mục đầu tư.
Tài sản hữu hình tạo cảm giác an toàn vì có thể nhìn thấy, trong khi sản phẩm tài chính còn hạn chế và niềm tin vào hoạt động quản lý tài sản chuyên nghiệp cần thời gian hình thành.
Việc tập trung quá lớn vào một số tài sản truyền thống có thể khiến danh mục thiếu cân bằng, thanh khoản thấp và phụ thuộc vào một chu kỳ thị trường. Khi chu kỳ đảo chiều, nhiều tài sản có thể cùng chịu tác động, đặc biệt trong thời điểm nhà đầu tư cần sử dụng tiền.
Dù vậy, thị trường đã xuất hiện những thay đổi ban đầu. Theo số liệu, số nhà đầu tư nắm giữ chứng chỉ quỹ hiện khoảng 733.000 người, tăng 1,6 lần so với cuối năm 2024. Con số này vẫn còn nhỏ so với gần 14 triệu tài khoản chứng khoán, nhưng cho thấy xu hướng tiếp cận các hình thức đầu tư thông qua quỹ đang phát triển.
Một vấn đề khác là sự khác biệt giữa giao dịch tài sản và quản lý tài sản. Theo bà, nhiều nhà đầu tư hiện đưa ra quyết định dựa trên những cơ hội riêng lẻ, đánh giá thành công bằng lãi hoặc lỗ của từng giao dịch, thay vì căn cứ vào tiến độ thực hiện mục tiêu tài chính dài hạn. Cách tiếp cận này có thể làm gia tăng chi phí giao dịch, chi phí cơ hội và khiến quyết định đầu tư chịu tác động lớn từ biến động thị trường ngắn hạn.
Ngược lại, quản lý tài sản đòi hỏi xác định mục tiêu, thời hạn sử dụng vốn, khả năng chấp nhận rủi ro và nguyên tắc phân bổ danh mục trước khi lựa chọn sản phẩm.
Theo bà Thanh, vai trò của đơn vị quản lý tài sản không chỉ là tìm kiếm cơ hội đầu tư mà còn giúp khách hàng duy trì kỷ luật tài chính, nhất là khi thị trường biến động.
Nhu cầu này được dự báo ngày càng rõ nét khi thế hệ chủ sở hữu tài sản đầu tiên tại Việt Nam bước vào giai đoạn chuyển giao tài sản. Khi đó, mối quan tâm không chỉ là lợi nhuận từng năm mà còn là cách bảo toàn, quản lý và chuyển giao tài sản cho các thế hệ tiếp theo.
Muốn phát triển quản lý tài sản, phải chuẩn hóa nghề tư vấn
Cùng với sự thay đổi nhu cầu, công nghệ và trí tuệ nhân tạo đang mở ra khả năng phổ cập dịch vụ quản lý tài sản đến nhiều nhóm nhà đầu tư hơn.
Theo bà Thanh, công nghệ có thể giúp giảm chi phí phục vụ, để nhà đầu tư sở hữu khoảng 100 triệu đồng cũng có cơ hội tiếp cận cách thức quản lý tài sản trước đây chủ yếu dành cho khách hàng có quy mô tài sản lớn.
Các nền tảng công nghệ có thể theo dõi danh mục liên tục, hỗ trợ tái cân bằng theo nguyên tắc xác định trước và cá nhân hóa dịch vụ cho nhiều nhà đầu tư với mục tiêu, mức độ chấp nhận rủi ro khác nhau.
Tuy nhiên, công nghệ không thay thế hoàn toàn con người. Việc hiểu hoàn cảnh gia đình, giải thích cho khách hàng trong những giai đoạn thị trường biến động và xử lý các tình huống chưa có tiền lệ vẫn cần vai trò của chuyên gia tư vấn.
Công nghệ cũng có thể khuếch đại rủi ro nếu thiếu quản trị dữ liệu và kiểm soát nội bộ. Một sai sót trong mô hình được triển khai trên quy mô lớn có thể ảnh hưởng đồng thời đến nhiều người sử dụng.
Đối với điều kiện phát triển ngành quản lý tài sản tại Việt Nam, bà Thanh kiến nghị bốn nhóm giải pháp.
Trước hết, thị trường cần mở rộng các lớp tài sản và sản phẩm đầu tư, bao gồm quỹ hưu trí tự nguyện, quỹ chỉ số, quỹ đầu tư theo chủ đề, đồng thời hoàn thiện khuôn khổ pháp lý cho các loại tài sản thay thế.
Thứ hai, cần chuẩn hóa nghề tư vấn tài chính cá nhân thông qua khung chứng chỉ hành nghề, chuẩn mực đạo đức và cơ chế minh bạch về phí, xung đột lợi ích.
Theo bà Thanh, đây là yêu cầu quan trọng bởi hoạt động quản lý tài sản phụ thuộc lớn vào niềm tin của khách hàng. Nếu người hành nghề chưa được chuẩn hóa, việc mở rộng sản phẩm và dịch vụ sẽ thiếu nền tảng vững chắc.
Thứ ba là phát triển chiều sâu thị trường trái phiếu, nâng cao tính minh bạch và thanh khoản để hình thành cấu phần thu nhập cố định đáng tin cậy trong danh mục đầu tư cân bằng.
Thứ tư, Việt Nam cần từng bước hoàn thiện hạ tầng pháp lý cho hoạch định gia sản dài hạn, bao gồm các cấu trúc quỹ tín thác gia đình, cơ chế chuyển giao tài sản và chính sách thuế liên quan.
Bà Thanh cho rằng, việc hình thành Trung tâm Tài chính Quốc tế tại TP.HCM có thể tạo cơ hội thử nghiệm, chuẩn hóa những sản phẩm và dịch vụ mới theo thông lệ quốc tế. Theo đánh giá của bà, khi sản phẩm được đa dạng hóa, nghề tư vấn được chuẩn hóa và thị trường có nền tảng quản trị rủi ro phù hợp, ngành quản lý tài sản Việt Nam sẽ có điều kiện chuyển từ giai đoạn tích lũy tài sản sang quản lý tài sản chuyên nghiệp.
Tin liên quan
Tin khác

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay
Minh bạch dữ liệu - nền tảng phát triển bền vững thị trường bất động sản quốc gia