Kế toán, kiểm toán trước yêu cầu chuyển đổi số và hội nhập quốc tế

Công nghệ và AI định hình năng lực nghề nghiệp kế toán, kiểm toán
Phát biểu khai mạc Hội thảo, PGS.TS. Phạm Thu Hương - Hiệu trưởng Trường Đại học Ngoại thương nhấn mạnh, chuyển đổi số, hội nhập quốc tế và yêu cầu phát triển bền vững đang đặt ra những đòi hỏi mới đối với lĩnh vực kế toán, kiểm toán. Trong bối cảnh đó, VCAA là diễn đàn để các nhà khoa học, cơ sở đào tạo, tổ chức nghề nghiệp và cộng đồng doanh nghiệp trao đổi học thuật, chia sẻ kinh nghiệm thực tiễn, nhận diện những vấn đề mới nảy sinh từ quá trình chuyển đổi số và hội nhập. Qua đó, hội thảo góp phần kết nối nghiên cứu với hoạt động nghề nghiệp, cung cấp thêm luận cứ khoa học và gợi mở giải pháp nhằm nâng cao chất lượng kế toán, kiểm toán, đáp ứng yêu cầu phát triển của doanh nghiệp và nền kinh tế.
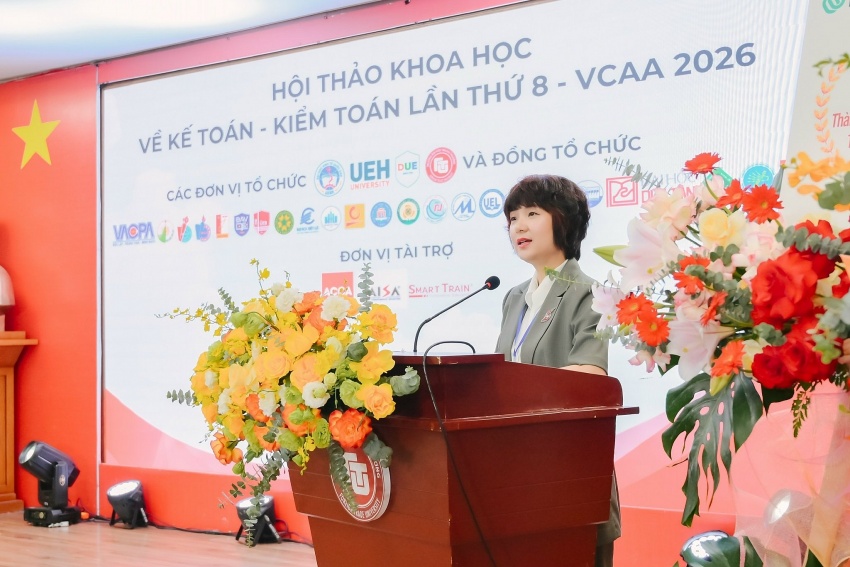 |
| PGS.TS. Phạm Thu Hương - Hiệu trưởng Trường Đại học Ngoại thương phát biểu khai mạc Hội thảo |
Sự phát triển của công nghệ và AI đang mở ra cơ hội nâng cao hiệu quả hoạt động kế toán, kiểm toán, đồng thời đặt ra yêu cầu mới về quản trị dữ liệu và kiểm soát nghiệp vụ. Ông Ngô Hoàng Hà, hội viên cao cấp ACCA, cựu Phó Tổng Giám đốc Công ty chứng khoán TCBS cho rằng, công nghệ giúp tự động hóa quy trình, rút ngắn thời gian xử lý và nâng cao khả năng khai thác dữ liệu.
Tuy nhiên, hiệu quả ứng dụng không chỉ phụ thuộc vào công cụ mà còn gắn với chất lượng dữ liệu, quy trình kiểm soát và năng lực chuyên môn của người sử dụng. Vì vậy, bên cạnh khai thác lợi ích của công nghệ, các tổ chức cần chú trọng kiểm chứng kết quả, bảo mật thông tin và kiểm soát rủi ro.
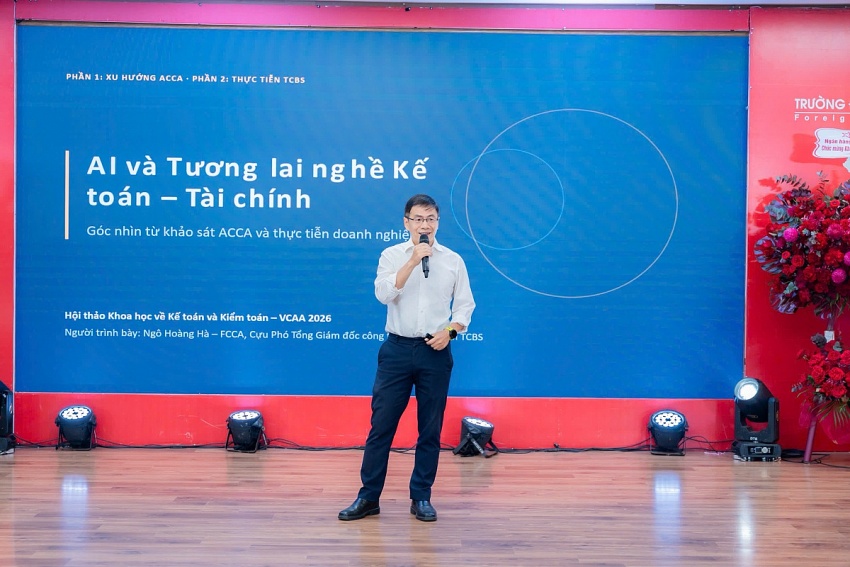 |
| Ông Ngô Hoàng Hà, hội viên cao cấp ACCA, cựu Phó Tổng Giám đốc Công ty chứng khoán TCBS khẳng định công nghệ và AI đang mở ra cơ hội nâng cao hiệu quả hoạt động kế - kiểm |
Những thay đổi từ công nghệ và AI không chỉ tác động đến quy trình nghiệp vụ mà còn làm thay đổi yêu cầu về năng lực của đội ngũ kế toán, kiểm toán viên. Bên cạnh kiến thức chuyên môn, người làm nghề cần thành thạo các công cụ số, có khả năng phân tích dữ liệu, kiểm chứng kết quả do AI tạo ra và nhận diện những sai lệch có thể ảnh hưởng đến độ tin cậy của thông tin tài chính.
Theo ông Phạm Ngọc Hoàng Thanh, Giám đốc điều hành Học viện Smart Train, công tác đào tạo kế - kiểm cần theo sát sự thay đổi này, tăng cường gắn kết giữa kiến thức chuyên môn với thực hành công nghệ và các tình huống nghiệp vụ thực tế. Qua đó, người học không chỉ biết sử dụng công cụ mà còn có khả năng đánh giá kết quả, vận dụng công nghệ phù hợp và kiểm soát rủi ro trong quá trình tác nghiệp.
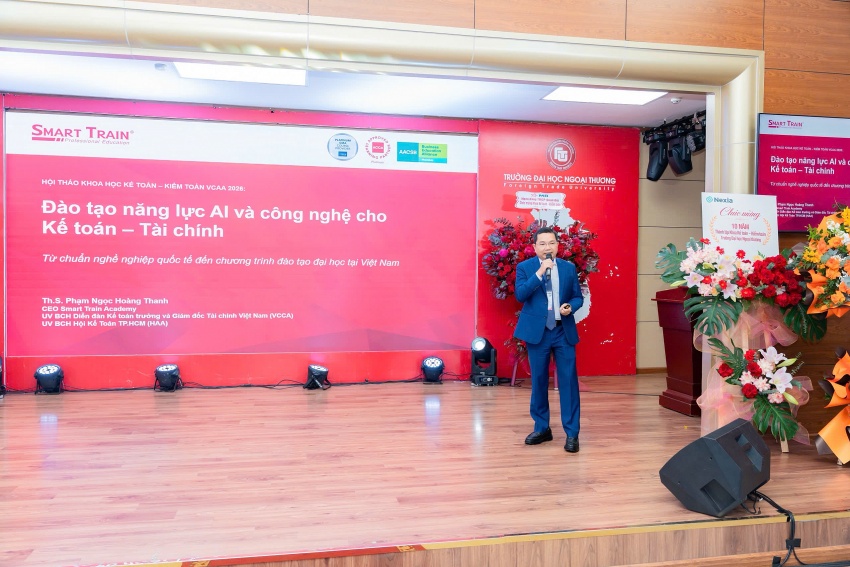 |
| Ông Phạm Ngọc Hoàng Thanh, Giám đốc điều hành Học viện Smart Train phát biểu tại Hội thảo |
Kế toán carbon trong tiến trình phát triển bền vững
Tại hội thảo, PGS.TS. Bùi Bình, Trường Đại học Macquarie (Australia), đề cập vai trò của kế toán carbon trong lộ trình hướng tới phát thải ròng bằng “0”. Theo bà, khi các tiêu chuẩn môi trường, xã hội và quản trị (ESG) ngày càng tác động đến hoạt động thương mại và chuỗi cung ứng quốc tế, đặc biệt với doanh nghiệp xuất khẩu, việc đo lường, quản lý và công bố dữ liệu phát thải trở thành yêu cầu quan trọng. Cùng với đó, việc tiếp cận các chuẩn mực báo cáo bền vững của Hội đồng Chuẩn mực Báo cáo Bền vững quốc tế (ISSB) đòi hỏi doanh nghiệp nâng cao năng lực thu thập, xử lý và kiểm soát thông tin phi tài chính. Điều này cũng đặt ra yêu cầu mới đối với đội ngũ kế toán, không chỉ trong quản lý dữ liệu phát thải mà còn trong đánh giá tác động môi trường và bảo đảm chất lượng thông tin công bố.
| Được tổ chức lần đầu vào năm 2019, Hội thảo khoa học quốc gia về Kế toán và Kiểm toán - VCAA từng bước trở thành diễn đàn kết nối các nhà khoa học, cơ sở đào tạo, tổ chức nghề nghiệp và cộng đồng doanh nghiệp. Năm 2026, VCAA ghi nhận 237 bài viết gửi về, gồm 214 bài bằng tiếng Việt và 23 bài bằng tiếng Anh, cho thấy sự quan tâm của giới nghiên cứu và những người làm nghề đối với quá trình đổi mới kế toán, kiểm toán tại Việt Nam. |
Từ yêu cầu minh bạch dữ liệu môi trường ở cấp doanh nghiệp, vấn đề kiểm toán và trách nhiệm giải trình tiếp tục được đặt ra đối với việc sử dụng nguồn vốn huy động cho các mục tiêu xanh. Với trái phiếu Chính phủ xanh, thông tin về nguồn vốn được phân bổ và hiệu quả sử dụng vốn cần được kiểm chứng để bảo đảm nguồn lực huy động thực sự phục vụ các mục tiêu môi trường.
Đây cũng là nội dung được ông Nguyễn Chung Phương, Ủy ban Chứng khoán Nhà nước đề cập trong nghiên cứu đánh giá mức độ sẵn sàng của cơ chế trách nhiệm giải trình công đối với trái phiếu Chính phủ xanh tại Việt Nam thông qua khung Chuỗi bằng chứng trách nhiệm giải trình trái phiếu Chính phủ xanh (S-GBAEC).
Ông Phương cũng cho rằng việc hoàn thiện cơ chế trách nhiệm giải trình cần gắn với phân định rõ chức năng giữa các chủ thể, hạn chế rủi ro tự kiểm tra, tự soát xét và tăng cường phối hợp trong hoạt động kiểm toán. Với khung S-GBAEC, cơ chế bảo đảm đa tầng được đề xuất nhằm tăng cường phối hợp giữa dịch vụ bảo đảm độc lập từ thị trường và kiểm toán khu vực công, qua đó nâng cao tính minh bạch và trách nhiệm giải trình trong sử dụng vốn trái phiếu Chính phủ xanh.
IFRS đặt ra những yêu cầu mới về nhân lực và dữ liệu cho doanh nghiệp Việt Nam
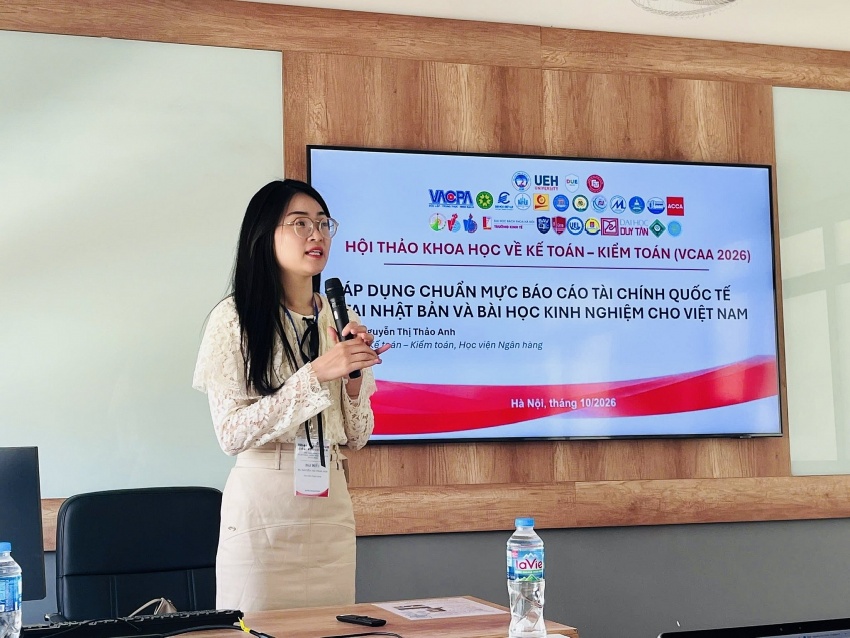 |
| TS. Nguyễn Thị Thảo Anh, Học viện Ngân hàng nhấn mạnh việc áp dụng IFRS cho Việt Nam cần theo lộ trình phù hợp |
Từ kinh nghiệm quốc tế, việc áp dụng Chuẩn mực Báo cáo tài chính quốc tế (IFRS) cần có lộ trình phù hợp với điều kiện và mức độ sẵn sàng của từng quốc gia. Phân tích trường hợp Nhật Bản, TS. Nguyễn Thị Thảo Anh, Học viện Ngân hàng cho biết, Nhật Bản lựa chọn cách tiếp cận linh hoạt, cho phép doanh nghiệp tự nguyện áp dụng IFRS trong khuôn khổ được kiểm soát, qua đó thúc đẩy hội nhập quốc tế nhưng vẫn duy trì tính ổn định của hệ thống kế toán trong nước. Từ kinh nghiệm này, Việt Nam cần tiếp tục hoàn thiện khuôn khổ pháp lý, xây dựng lộ trình triển khai phù hợp và chú trọng phát triển nguồn nhân lực có đủ năng lực chuyên môn để đáp ứng yêu cầu áp dụng IFRS.
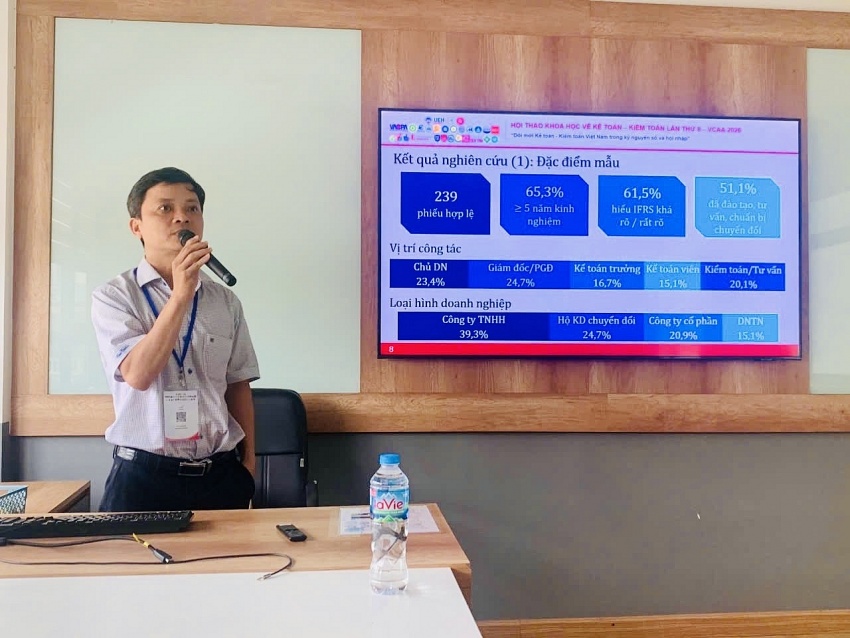 |
| TS. Nguyễn Văn Tuấn, Trường Đại học Công Thương TP.HCM chia sẻ tại Hội thảo |
Đối với doanh nghiệp nhỏ và vừa, những yêu cầu này càng cần được xem xét trên cơ sở nguồn lực và khả năng thích ứng thực tế. TS. Nguyễn Văn Tuấn, Trường Đại học Công Thương TP.HCM trong nghiên cứu về các nhân tố ảnh hưởng đến khả năng áp dụng IFRS tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh cho rằng, việc nhận diện đầy đủ các nhân tố ảnh hưởng đến khả năng áp dụng IFRS là cơ sở để đề xuất giải pháp phù hợp, giúp doanh nghiệp nhỏ và vừa từng bước nâng cao năng lực kế toán, hoàn thiện hệ thống dữ liệu và chủ động chuẩn bị nguồn lực cho quá trình chuyển đổi.
Một số hình ảnh tại Hội thảo
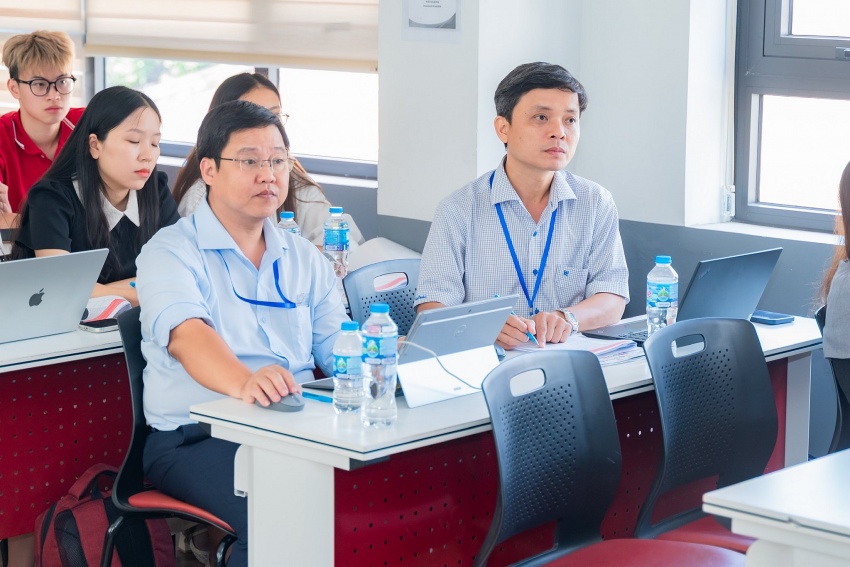
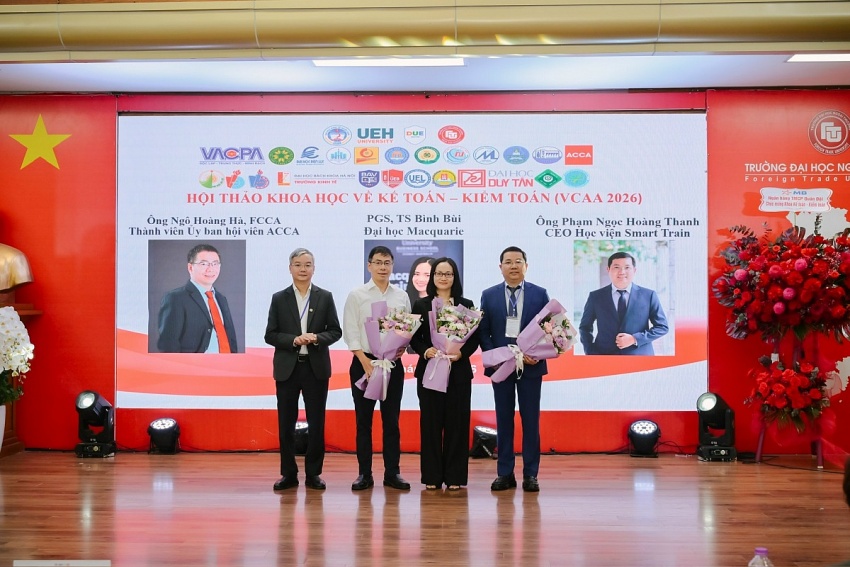 |
| PGS. TS. Đào Ngọc Tiến, Phó Hiệu trưởng Trường Đại học Ngoại thương tặng hoa cho các diễn giả |
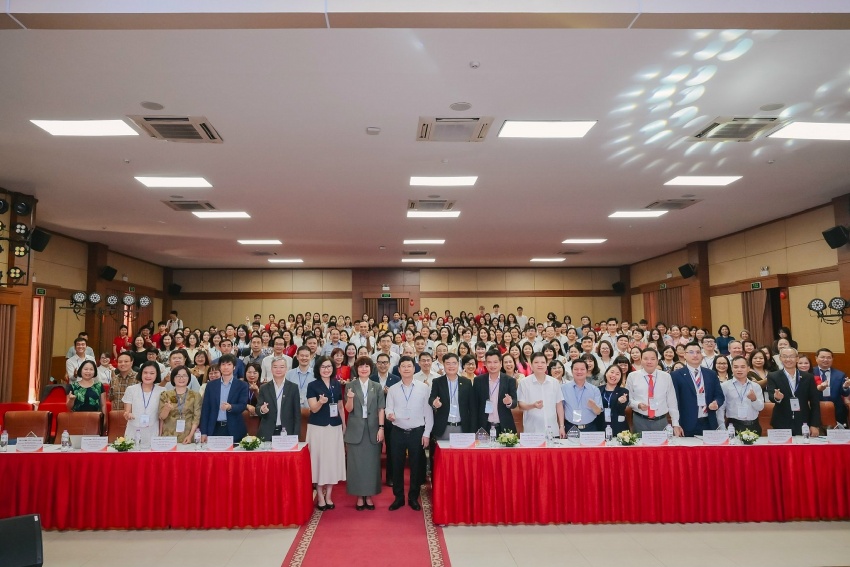
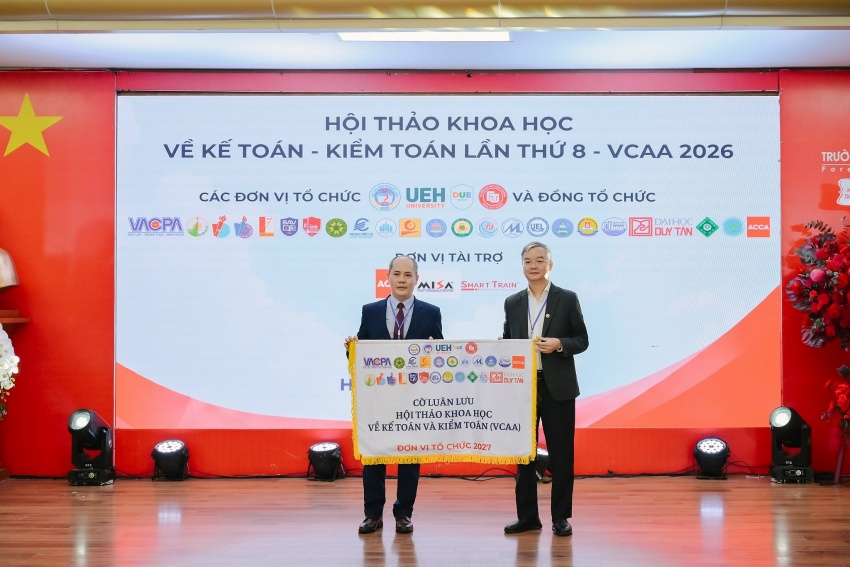 |
| Nghi thức trao cờ luân lưu. Trao cờ VCAA 2026 cho đơn vị đăng cai Hội thảo VCAA 2027 |
 |
 |
 |
Tin liên quan

Tin khác

TOMECO SI nâng tầm năng lực chế tạo công nghiệp Việt
Từ Thương hiệu quốc gia đến thị trường toàn cầu: Nền tảng nào giúp Masan vươn xa?

Xuất khẩu gỗ tăng, doanh nghiệp tìm cách nâng giá trị

VinMetal hợp tác với Danieli sản xuất thép ray đường sắt cao tốc và đô thị tại Việt Nam

Cần tiếp sức kinh tế tư nhân để khơi thông nguồn lực tăng trưởng
Khoảng 350 triệu USD từ MSR: Masan bắt đầu thu về thành quả sau giai đoạn đầu tư dài hạn

Bộ Công Thương gia hạn thuế chống bán phá giá sợi polyester thêm 5 năm

Công nghệ mở đường cho doanh nghiệp nâng tầm sản xuất

Triển lãm dệt may quốc tế quy tụ 400 thương hiệu toàn cầu

Các tập đoàn Hoa Kỳ nêu nhiều kiến nghị, đề xuất tăng cường hợp tác tại Việt Nam