Chỉ số kinh tế:
Ngày 14/9/2026, tỷ giá trung tâm của VND với USD là 25.607 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.377/26.837 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Khi ngân hàng thay đổi cách đồng hành cùng khách hàng

Trần Bình
Trần Bình  - 
Một tài khoản nhận lương, một khoản vay hay một khoản tiền nhàn rỗi,… vốn tưởng chừng chỉ phục vụ một nhu cầu tài chính riêng lẻ. Nhưng trong xu hướng hiện đại, đó lại có thể trở thành ‘điểm khởi đầu’ để khách hàng tiếp cận nhiều giá trị hơn.
aa

Đối với nhiều người, tài khoản ngân hàng từng chỉ có một vai trò rất đơn giản: nhận lương, chuyển khoản, thanh toán hay cất giữ tiền nhàn rỗi. Thế nhưng khi nhu cầu tài chính ngày càng đa dạng, khách hàng cũng bắt đầu đặt ra một câu hỏi mới: Nếu đã để tiền trong ngân hàng, tại sao số tiền đó không thể mang lại nhiều giá trị hơn?
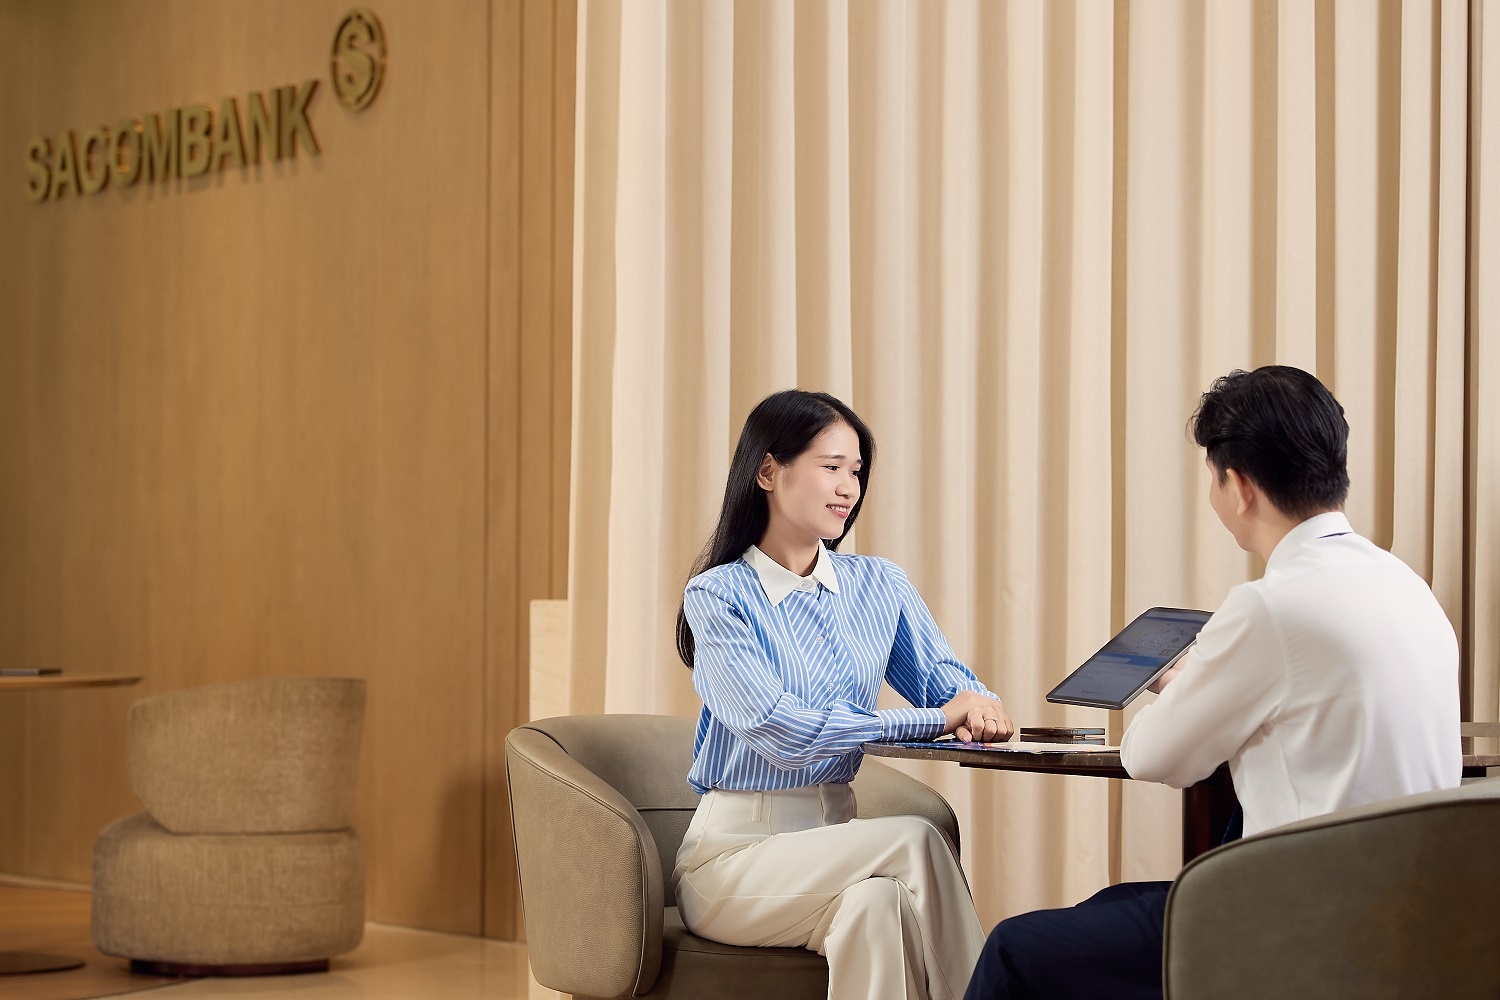
Khách hàng giao dịch tại SACOMBANK Chi nhánh Minh Khai

Thực tế hiện nay, các sản phẩm tài chính thường vẫn thường được phát triển để đáp ứng từng nhu cầu riêng biệt của khách hàng. Muốn gửi tiết kiệm có sản phẩm tiền gửi, muốn vay mua nhà có gói tín dụng, muốn thanh toán có thẻ tín dụng... Mỗi sản phẩm đều được thiết kế với chức năng, chính sách ưu đãi và chương trình chăm sóc riêng.

Thế nhưng, với khách hàng, các nhu cầu tài chính không diễn ra tách biệt. Một người có thể vừa nhận lương qua tài khoản, vừa duy trì một khoản tiền nhàn rỗi để dự phòng, đồng thời vay mua nhà, sử dụng thẻ tín dụng hay tham gia bảo hiểm. Những nhu cầu ấy nối tiếp và bổ trợ cho nhau trong cùng một hành trình tài chính. Đây vốn dĩ là một vòng lặp tài chính trong cuộc sống hiện đại này.

Đó cũng là lý do nhiều ngân hàng đang chuyển từ tư duy phát triển từng sản phẩm sang xây dựng các gói giải pháp tài chính lấy khách hàng làm trung tâm. Thay vì để mỗi sản phẩm tồn tại như một "mảnh ghép" riêng lẻ, ngân hàng chủ động kết nối chúng thành một hệ sinh thái, giúp khách hàng chỉ cần duy trì một mối quan hệ tài chính cũng có thể tiếp cận đồng thời nhiều quyền lợi và dịch vụ hơn.

Mở rộng giá trị từ mỗi mối quan hệ tài chính

Theo xu hướng đó, SACOMBANK vừa giới thiệu bộ 3 Combo Đại Lợi - Đại Lộc - Đại Cát, được thiết kế dựa trên ba mối quan hệ tài chính phổ biến nhất giữa khách hàng và ngân hàng: duy trì dòng tiền trên tài khoản, nhận lương qua tài khoản và sử dụng vốn vay.

Với khách hàng duy trì số dư bình quân tài khoản thanh toán từ 25 triệu đồng trong ba tháng gần nhất, Combo Đại Lợi biến khoản tiền đang nằm trong tài khoản thành một nguồn lợi ích mới. Ngoài việc được cộng thêm đến 0,15%/năm lãi suất tiền gửi, khách hàng còn có thể tiếp cận các ưu đãi lãi suất khi vay mua nhà, mua ô tô, vay tiêu dùng; đồng thời nhận thêm quyền lợi ở thẻ tín dụng, bảo hiểm, ngoại tệ và các ưu đãi chương trình khách hàng thân thiết.

Với những khách hàng lựa chọn SACOMBANK là ngân hàng nhận lương, tài khoản lương cũng không còn chỉ là nơi ghi nhận thu nhập hàng tháng (từ 25 triệu đồng/tháng). Từ sự ổn định của dòng tiền, Combo Đại Lộc mở rộng nhiều tiện ích tài chính cho khách hàng như ưu đãi vay tín chấp theo lương, cộng thêm lãi suất tiền gửi, cùng các quyền lợi về thẻ, bảo hiểm và ngoại tệ.

Trong khi đó, Combo Đại Cát mở rộng quyền lợi cho khách hàng đang có khoản vay tại SACOMBANK. Nếu số dư bình quân 3 tháng gần nhất đạt từ 5% dư nợ đang vay, thì khách hàng sẽ được hưởng thêm ưu đãi ở tiền gửi, thẻ tín dụng, bảo hiểm, ngoại tệ và tích điểm đổi quà, giúp hành trình tài chính trở nên trọn vẹn hơn.
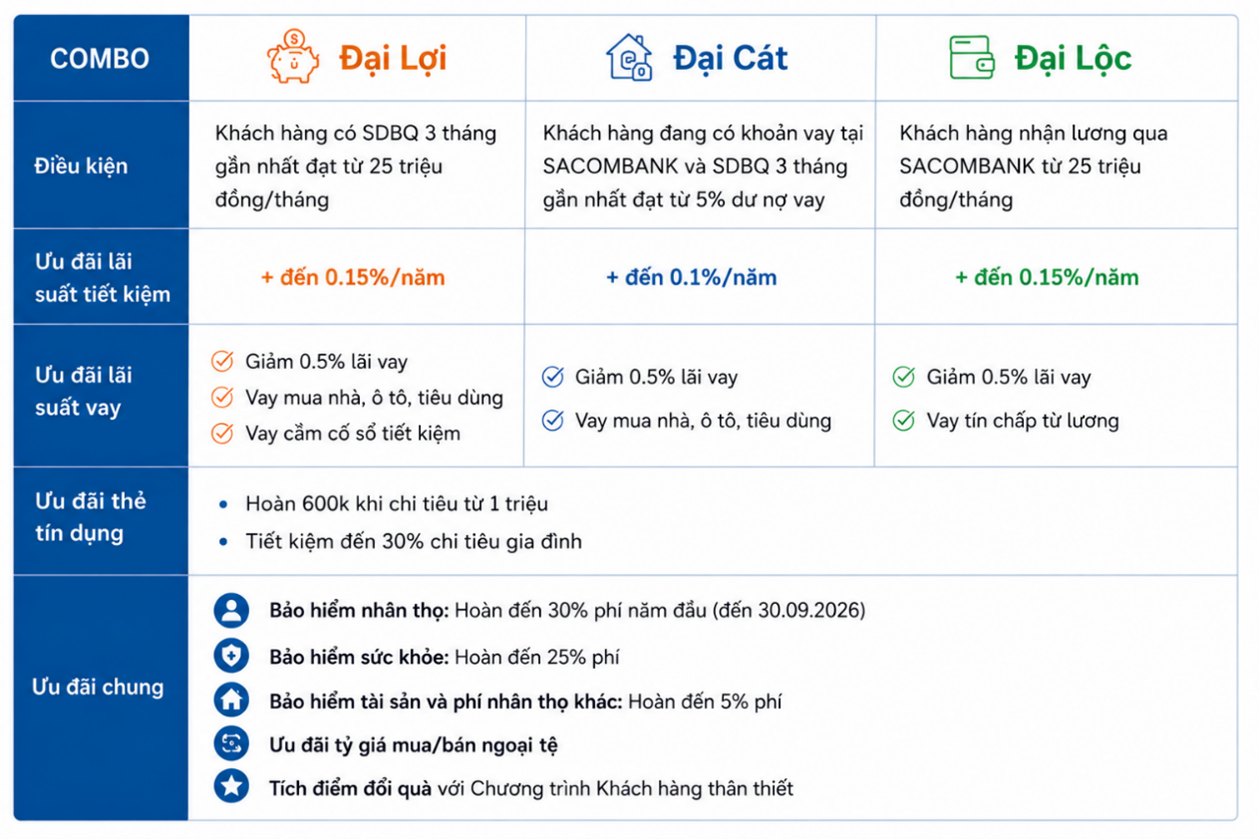
Chi tiết ưu đãi khi tham gia các gói tài chính Đại Lợi - Đại Lộc - Đại Cát

Điểm chung của cả ba Combo là khách hàng chỉ cần phù hợp một điều kiện cốt lõi với đặc điểm tài chính của mình để đồng thời tiếp cận nhiều ưu đãi trong cùng hệ sinh thái, thay vì phải tham gia nhiều chương trình riêng lẻ cho từng sản phẩm.

Khi sự gắn bó cũng trở thành một giá trị

Trong bối cảnh các sản phẩm, dịch vụ tài chính ngày càng đa dạng và khoảng cách về lãi suất hay ưu đãi giữa các ngân hàng dần thu hẹp, lợi thế cạnh tranh không còn chỉ đến từ danh mục sản phẩm hay các chương trình ưu đãi. Điều khách hàng kỳ vọng nhiều hơn là một trải nghiệm tài chính thuận tiện, liền mạch và những giá trị được gia tăng trong suốt quá trình đồng hành với ngân hàng.

Đó cũng là định hướng SACOMBANK theo đuổi khi triển khai bộ 3 Combo Đại Lợi - Đại Lộc - Đại Cát. Thay vì thiết kế các chương trình ưu đãi riêng lẻ cho từng sản phẩm, ngân hàng chủ động tích hợp các giá trị vào chính những giao dịch tài chính hằng ngày của khách hàng.

Cách tiếp cận này phản ánh xu hướng chuyển dịch từ tư duy phát triển từng sản phẩm sang xây dựng hệ sinh thái tài chính lấy khách hàng làm trung tâm, nơi mỗi điểm chạm đều có thể mở ra thêm nhiều giá trị. Khi một mối quan hệ tài chính không còn chỉ gắn với một giao dịch mà trở thành nền tảng để khách hàng tiếp cận nhiều lợi ích hơn trong suốt hành trình của mình, sự gắn bó với ngân hàng cũng được bồi đắp theo hướng bền vững và lâu dài.

Trần Bình

Tin liên quan

Tin khác

NIM ngân hàng ngày càng chịu nhiều sức ép

NIM ngân hàng ngày càng chịu nhiều sức ép

Biên lãi ròng (NIM) của các ngân hàng đã có dấu hiệu ổn định hơn nhưng sức ép vẫn hiện hữu khi chi phí huy động duy trì ở mức cao trong khi lãi suất cho vay tiếp tục được yêu cầu giảm để hỗ trợ doanh nghiệp và tăng trưởng kinh tế. Trong bối cảnh dư địa từ chênh lệch lãi suất ngày càng thu hẹp, khả năng duy trì lợi nhuận của các ngân hàng sẽ phụ thuộc nhiều hơn vào chất lượng nguồn vốn, CASA, cơ cấu tín dụng và nguồn thu ngoài lãi.
Sáng 14/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.607 đồng

Sáng 14/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.607 đồng

Ngày 14/9, NHNN niêm yết tỷ giá trung tâm ở mức 25.607 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 2-20 đồng so với phiên trước.
Tiếp vốn cho doanh nghiệp đón mùa cao điểm xuất nhập khẩu

Tiếp vốn cho doanh nghiệp đón mùa cao điểm xuất nhập khẩu

Theo Cục Thống kê, Bộ Tài chính, sau 8 tháng, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đạt 770,14 tỷ USD, tăng 28,7% so với cùng kỳ năm trước và là mức cao nhất từng ghi nhận trong một kỳ 8 tháng.
Vốn ngoại tạo dư địa tăng trưởng cho ngân hàng Việt

Vốn ngoại tạo dư địa tăng trưởng cho ngân hàng Việt

Việc thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 đang mở ra một không gian mới cho dòng vốn quốc tế. Trong bối cảnh đó, nhóm ngân hàng - một trong những nhóm cổ phiếu có vốn hóa lớn nhất thị trường được kỳ vọng sẽ trở thành điểm đến quan trọng của dòng tiền ngoại.
Mở đường cho thị trường mua bán nợ phát triển thực chất

Mở đường cho thị trường mua bán nợ phát triển thực chất

Xử lý nợ xấu không chỉ là câu chuyện thu hồi các khoản vốn đã cho vay, mà còn liên quan trực tiếp đến khả năng giải phóng nguồn lực trong hệ thống ngân hàng.
Hà Nội là địa bàn dẫn đầu cả nước về quy mô huy động vốn và dư nợ cho vay

Hà Nội là địa bàn dẫn đầu cả nước về quy mô huy động vốn và dư nợ cho vay

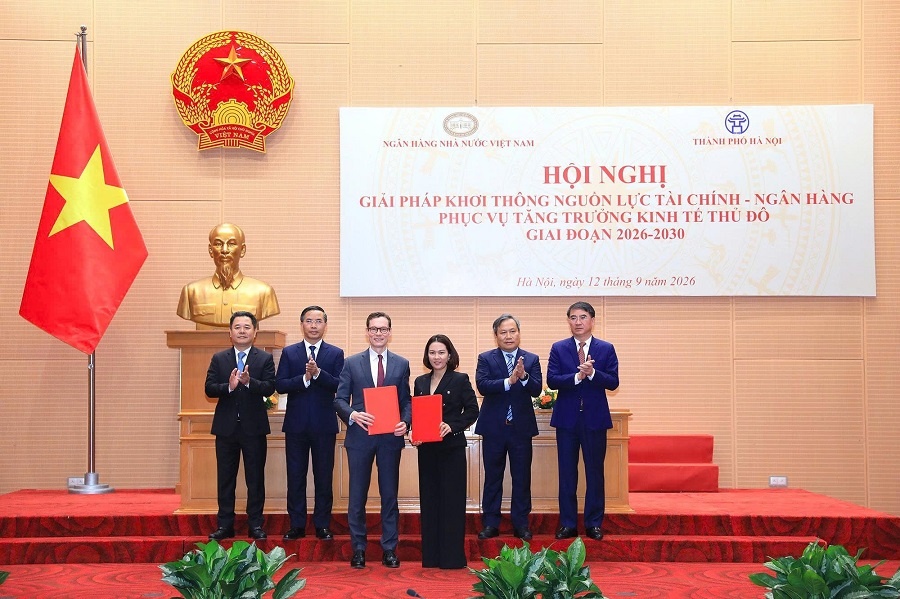
Chiều 12/9, tại Hà Nội đã diễn ra Hội nghị Giải pháp khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026-2030.
Từ định hướng chiến lược đến hành động: VAMC nghiên cứu mô hình KAMCO – ONBID tại Hàn Quốc

Từ định hướng chiến lược đến hành động: VAMC nghiên cứu mô hình KAMCO – ONBID tại Hàn Quốc

Trong hai ngày 7 và 8/9/2026 tại Seoul (Hàn Quốc), đoàn công tác Việt Nam đã trực tiếp nghiên cứu mô hình tổ chức, nền tảng pháp lý, kinh nghiệm xử lý nợ xấu và đặc biệt là quá trình xây dựng, vận hành hệ thống OnBid của Công ty Quản lý Tài sản Hàn Quốc (KAMCO). Chuyến khảo sát đánh dấu bước chuyển quan trọng: những định hướng về dữ liệu, công nghệ và hạ tầng thị trường mà VAMC xác lập trong giai đoạn mới đang được chuyển hóa thành chương trình hành động cụ thể, có đối tác, có mô hình tham chiếu và có lộ trình nghiên cứu triển khai.
Duy trì lãi suất tiết kiệm hợp lý, ngân hàng cân đối nguồn vốn cuối năm

Duy trì lãi suất tiết kiệm hợp lý, ngân hàng cân đối nguồn vốn cuối năm

Dù thanh khoản trong hệ thống ngân hàng đã có dấu hiệu cải thiện, mặt bằng lãi suất tiết kiệm được dự báo khó giảm mạnh trong ngắn hạn khi áp lực lạm phát, tỷ giá và nhu cầu tín dụng vẫn hiện hữu. Đặc biệt, các ngân hàng tiếp tục phải duy trì mức lãi suất huy động hợp lý để tính toán, cân đối nguồn vốn để cho vay những tháng cuối năm.
Sáng 11/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.596 đồng

Sáng 11/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.596 đồng

Ngày 11/9, NHNN niêm yết tỷ giá trung tâm ở mức 25.596 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 20-40 đồng so với phiên trước.
Giảm áp lực tài chính cho người vay mua nhà

Giảm áp lực tài chính cho người vay mua nhà
Nhiều NHTM đang đưa ra các gói vay mua nhà với thời hạn dài hơn, ân hạn nợ gốc lâu hơn và phương án trả nợ linh hoạt hơn, nhằm giảm áp lực tài chính cho người mua nhà ở thực.