Khơi thông dòng vốn cho động lực tăng trưởng

| Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh Đánh thức dòng vốn ‘ngủ’ trong các quỹ hỗ trợ doanh nghiệp |
407 nghìn tỷ đồng hướng tới động lực tăng trưởng
Trước thực trạng trên, NHNN đã triển khai nhiều giải pháp nhằm tạo thuận lợi hơn cho DNNVV tiếp cận vốn, đồng thời định hướng các tổ chức tín dụng tập trung tín dụng vào sản xuất - kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng của nền kinh tế. Nhờ đó, tín dụng đối với DNNVV tiếp tục tăng. Trong giai đoạn 2021-2025, doanh số cho vay đối với khu vực này đạt trên 21,7 triệu tỷ đồng, bình quân hơn 4,3 triệu tỷ đồng mỗi năm. Đến ngày 31/8/2026, doanh số cho vay đạt trên 3,8 triệu tỷ đồng; dư nợ đạt trên 4,1 triệu tỷ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ toàn nền kinh tế.
Tiếp tục tạo thêm nguồn lực cho khu vực doanh nghiệp, ngày 7/8/2026, NHNN ban hành Công văn số 7125/NHNN-TD triển khai Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV. Theo chương trình, các NHTM tham gia áp dụng lãi suất cho vay thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn đối với DNNVV và doanh nghiệp hoạt động trong các lĩnh vực như nông nghiệp, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến, chế tạo và dự án xanh. Chỉ sau hơn một tháng triển khai, đã có 19 NHTM đăng ký tham gia chương trình với tổng quy mô khoảng 407 nghìn tỷ đồng. Đây là nguồn vốn ưu đãi đáng kể được các ngân hàng dành cho DNNVV và các lĩnh vực tạo động lực tăng trưởng, góp phần giảm chi phí vốn và hỗ trợ doanh nghiệp mở rộng sản xuất - kinh doanh.
Cùng với các chương trình tín dụng ưu đãi, NHNN tiếp tục hoàn thiện cơ chế cho vay, đơn giản hóa thủ tục và thúc đẩy ứng dụng công nghệ, dữ liệu để tạo thuận lợi hơn cho DNNVV tiếp cận vốn. Thông tư số 29/2026/TT-NHNN đã điều chỉnh một số quy định theo hướng đơn giản hóa quy trình cho vay; trong khi các giải pháp chấm điểm tín dụng, chia sẻ dữ liệu qua Open API cùng thông tin tín dụng từ CIC hỗ trợ tổ chức tín dụng có thêm cơ sở đánh giá khách hàng, nhất là những DNNVV còn hạn chế về lịch sử tín dụng và thông tin tài chính.
Về phía các ngân hàng đã chủ động cân đối nguồn vốn, tiết giảm chi phí và cải tiến quy trình để giảm chi phí vay và tạo thuận lợi hơn cho doanh nghiệp tiếp cận vốn. BIDV triển khai chiến dịch SME Fast Track 2026 với các gói tín dụng ngắn hạn bằng đồng Việt Nam quy mô 25.000 tỷ đồng; SHB cung cấp các gói vay ưu đãi dành cho doanh nghiệp siêu nhỏ và DNNVV; Agribank triển khai các chương trình tín dụng dành cho nhóm khách hàng này.
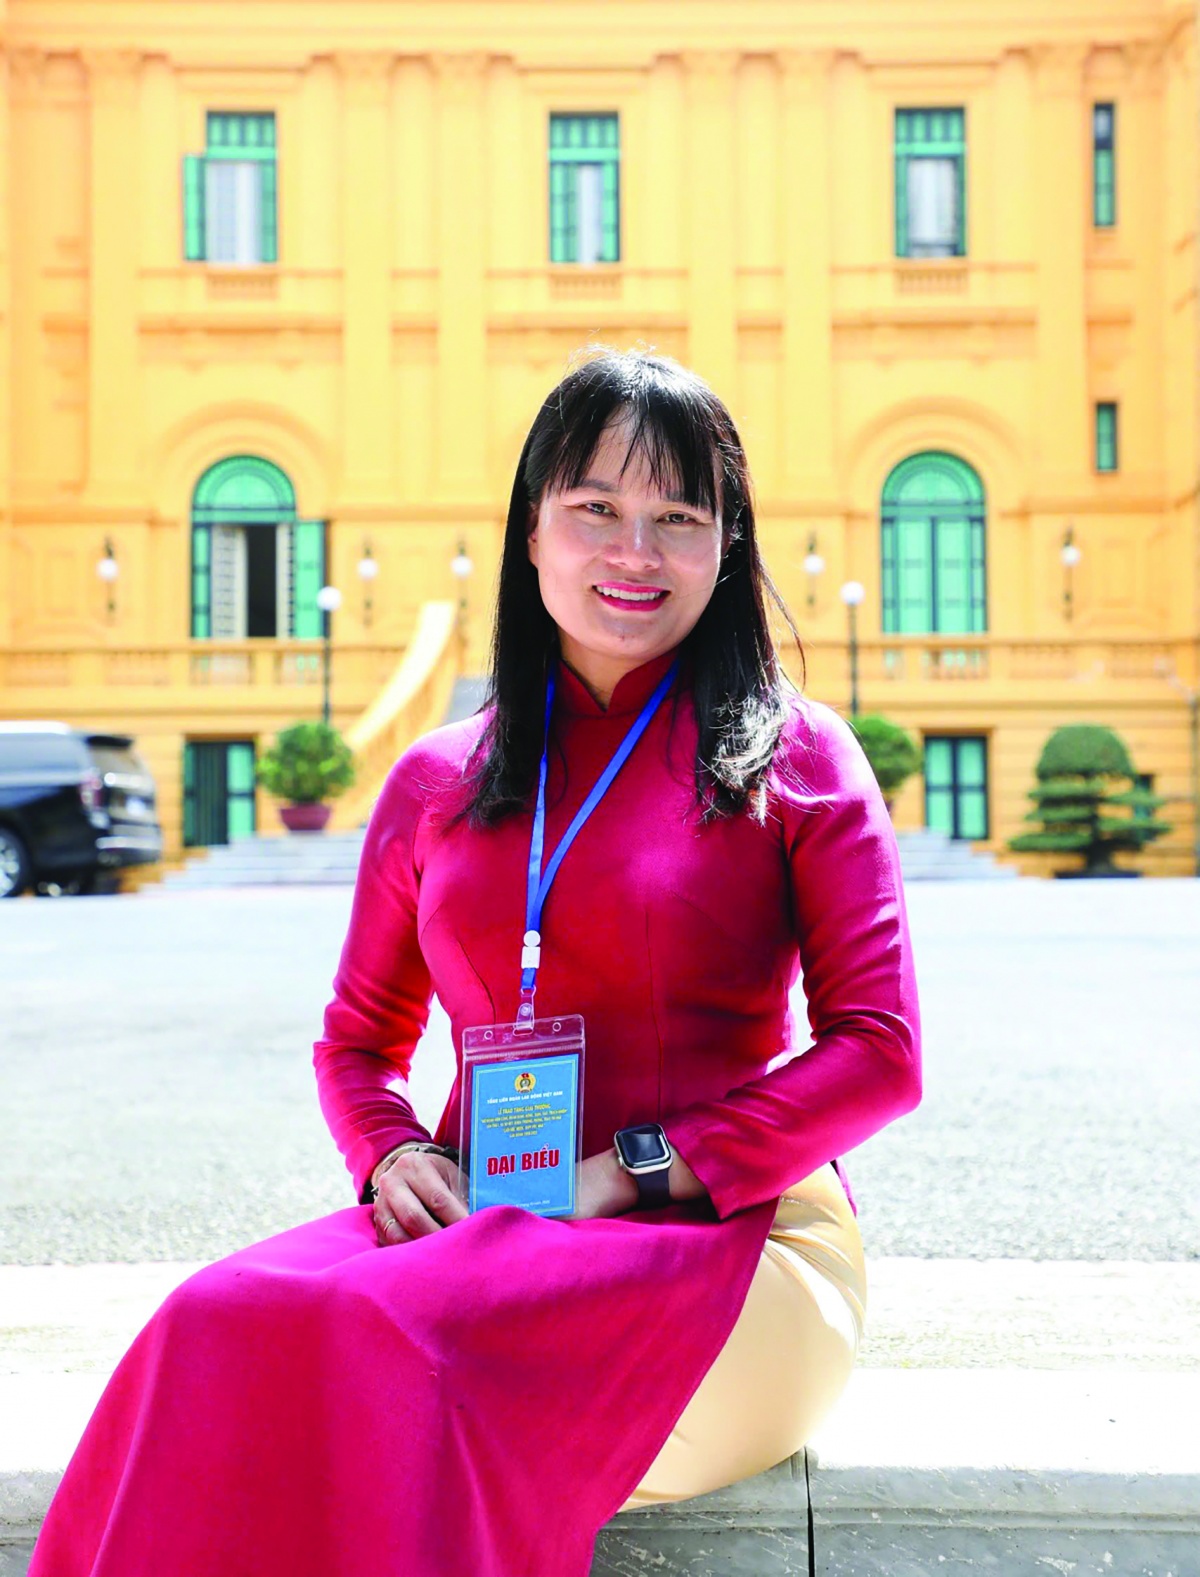
Bà Phùng Thị Bình, Phó Tổng giám đốc Agribank cho biết, với vai trò NHTM 100% vốn nhà nước, Agribank xác định việc triển khai các chương trình tín dụng phải bám sát chủ trương của Chính phủ và NHNN, hướng dòng vốn vào sản xuất, kinh doanh và các lĩnh vực tạo động lực cho tăng trưởng kinh tế. Từ đầu năm đến nay, Agribank tập trung triển khai các chương trình tín dụng đối với những nhóm khách hàng, lĩnh vực ưu tiên và có khả năng đóng góp cho tăng trưởng. Đặc biệt, trong tháng 8, ngân hàng tham gia chương trình tín dụng dành cho DNNVV và các đối tượng phục vụ sản xuất, kinh doanh trong các lĩnh vực ưu tiên, trong đó Agribank đăng ký dành 70.000 tỷ đồng. Nếu nhu cầu và khả năng hấp thụ vốn tốt, ngân hàng sẽ tiếp tục xem xét mở rộng quy mô chương trình.
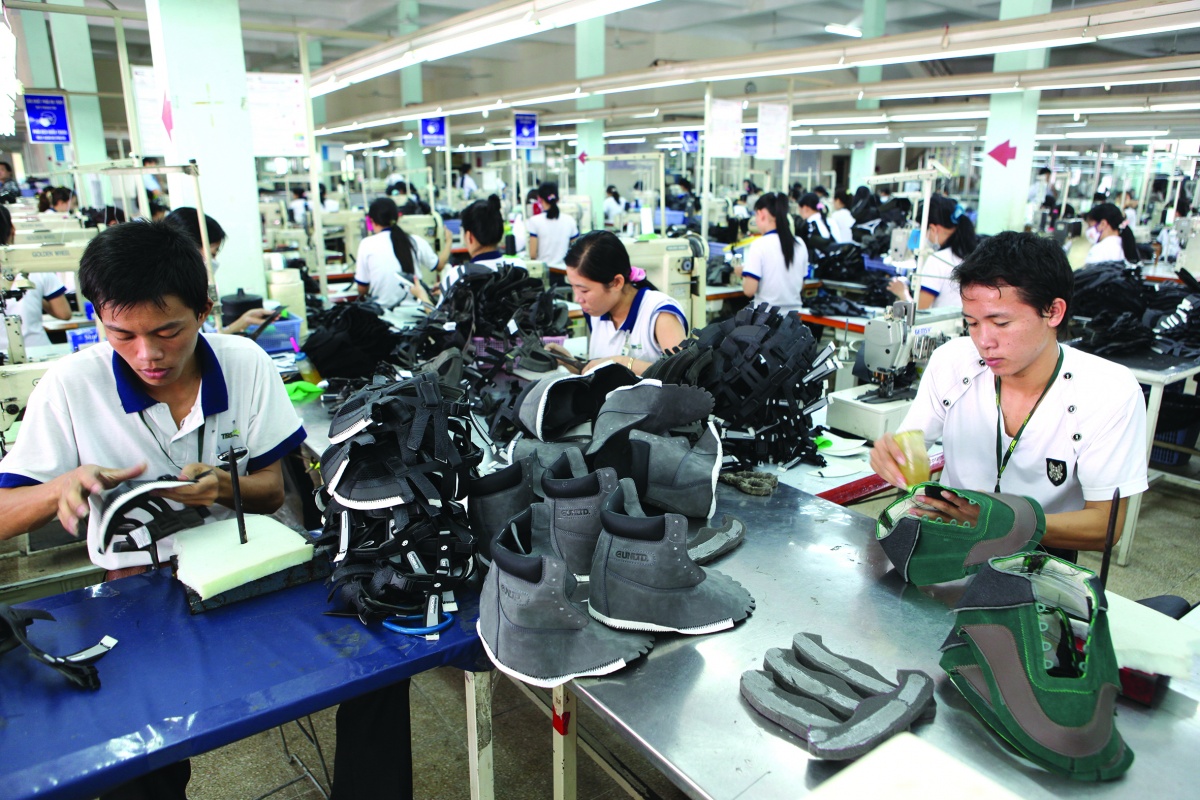
Tháo gỡ điểm nghẽn để doanh nghiệp tiếp cận vốn hiệu quả hơn
Các chương trình tín dụng ưu đãi đang mở thêm cơ hội tiếp cận vốn cho DNNVV. Ông Nguyễn Văn Quý, Giám đốc Công ty chiếu cói Thân Vui kỳ vọng nguồn vốn với chi phí hợp lý sẽ giúp doanh nghiệp đầu tư máy móc, cải tiến quy trình sản xuất và phát triển thêm sản phẩm mới.
Theo ông Nguyễn Kim Hùng, Phó Chủ tịch Hiệp hội DNNVV Việt Nam, chính sách tiền tệ đang có những chuyển động tích cực khi dòng vốn được định hướng vào sản xuất - kinh doanh, hỗ trợ những doanh nghiệp trực tiếp tạo ra giá trị gia tăng cho nền kinh tế. Tuy nhiên, để nguồn vốn thực sự đến được với doanh nghiệp, bài toán không chỉ nằm ở lãi suất.
Thực tế, đối với TCTD, việc cấp tín dụng luôn phải gắn với yêu cầu bảo đảm an toàn hệ thống. Các ngân hàng tiến tới áp dụng các chuẩn mực quản trị rủi ro theo thông lệ quốc tế, đòi hỏi doanh nghiệp phải cung cấp thông tin minh bạch hơn về tình hình tài chính, dòng tiền, phương án sản xuất kinh doanh và khả năng trả nợ của khách hàng. Trong khi đó, nhiều DNNVV còn hạn chế về năng lực quản trị, vốn chủ sở hữu, hệ thống kế toán và tính minh bạch của báo cáo tài chính; một số doanh nghiệp thiếu tài sản bảo đảm hoặc chưa có lịch sử hoạt động đủ dài. Đây là những yếu tố ảnh hưởng trực tiếp đến khả năng tiếp cận tín dụng.
Từ góc độ cộng đồng doanh nghiệp, ông Nguyễn Văn Thân, Đại biểu Quốc hội khóa XVI, Chủ tịch Hiệp hội DNNVV Việt Nam đánh giá cao nỗ lực của ngành Ngân hàng trong hỗ trợ vốn cho khu vực DNNVV. Tuy nhiên, theo ông Thân, nhu cầu vốn của DNNVV và hộ kinh doanh vẫn rất lớn, trong khi khả năng tiếp cận tín dụng còn gặp khó khăn. “Không nhất thiết phải đặt quá nhiều trọng tâm vào việc hạ lãi suất. Quan trọng hơn là tháo gỡ các điều kiện để doanh nghiệp đủ khả năng vay vốn và thiết kế các chương trình tín dụng phù hợp với từng lĩnh vực, từng nhóm doanh nghiệp”, ông Nguyễn Văn Thân nhấn mạnh.
Điều này đặt ra yêu cầu hỗ trợ DNNVV theo hướng sát hơn với đặc điểm và nhu cầu của từng nhóm doanh nghiệp. Về phía ngân hàng, cần tiếp tục đa dạng hóa sản phẩm tín dụng, cải tiến quy trình, tăng cường ứng dụng dữ liệu trong đánh giá khách hàng và phát triển các hình thức cấp tín dụng phù hợp với dòng tiền, chuỗi giá trị. Ở chiều ngược lại, doanh nghiệp cũng cần nâng cao năng lực quản trị, minh bạch thông tin tài chính và xây dựng phương án sản xuất - kinh doanh khả thi để nâng cao khả năng tiếp cận vốn.
Trong thời gian tới, NHNN cho biết tiếp tục định hướng các TCTD tập trung vốn cho sản xuất kinh doanh, đa dạng hóa sản phẩm tín dụng, cải tiến quy trình cho vay, đồng thời tăng cường các chương trình kết nối ngân hàng - doanh nghiệp nhằm kịp thời tháo gỡ khó khăn phát sinh.
Khi các điểm nghẽn được giải quyết, nguồn vốn ngân hàng sẽ tiếp tục đóng vai trò là động lực quan trọng giúp khu vực DNNVV mở rộng sản xuất, nâng cao năng lực cạnh tranh, tham gia sâu hơn vào chuỗi giá trị và đóng góp tích cực vào tăng trưởng kinh tế.
| Bà Phùng Thị Bình - Phó Tổng giám đốc Agribank Ngân hàng ưu tiên quản lý dòng tiền
Mặc dù huy động vốn hiện gặp nhiều khó khăn, song trong những tháng đầu năm, nguồn vốn huy động của Agribank vẫn tăng cao hơn dư nợ cho vay. Đây là cơ sở để ngân hàng tiếp tục cân đối nguồn lực cho tín dụng, đồng thời chủ động tiết giảm chi phí hoạt động kinh doanh để hỗ trợ giảm lãi suất cho khách hàng. Đối với chương trình tín dụng dành cho DNNVV và các động lực tăng trưởng, Agribank cam kết giảm lãi suất từ 1-2%/năm tùy từng đối tượng. Riêng lĩnh vực nông nghiệp, nông thôn, nếu các khách hàng trong cùng một chuỗi giá trị hoặc hệ sinh thái cùng vay vốn, Agribank có thể áp dụng mức giảm lãi suất lên tới 2%/năm. Hình thức cho vay này cũng giúp ngân hàng kiểm soát dòng tiền tốt hơn, qua đó giảm áp lực về tài sản bảo đảm so với việc xem xét từng khách hàng vay riêng lẻ. Hiện Agribank đang triển khai Chiến lược phát triển khách hàng pháp nhân giai đoạn 2026-2030. Với mạng lưới rộng khắp, ngân hàng chủ động tìm kiếm khách hàng phù hợp, đồng thời hướng dẫn doanh nghiệp hoàn thiện hồ sơ nhằm rút ngắn thời gian xử lý và bảo đảm các quy định về cấp tín dụng. Để thuận lợi trong tiếp cận nguồn vốn, doanh nghiệp cần hoạt động trong lĩnh vực thuộc đối tượng của chương trình, minh bạch thông tin tài chính, có phương án sử dụng vốn khả thi và quản lý tốt dòng tiền. Trong đó, tính minh bạch và phương án kinh doanh khả thi là những tiêu chí được Agribank xem xét trước tiên. Ngân hàng ưu tiên quản lý dòng tiền từ chính phương án sản xuất - kinh doanh để thu hồi nợ, chứ không bắt buộc phải có tài sản đảm bảo mới cho vay. TS. Nguyễn Đức Độ - Chuyên gia kinh tế, tài chính Quan trọng là đưa vốn đến đúng doanh nghiệp
Việc các NHTM nhanh chóng triển khai các chương trình tín dụng với tổng quy mô khoảng 408.000 tỷ đồng hướng vốn vào các động lực tăng trưởng và doanh nghiệp nhỏ và vừa là một tín hiệu tích cực. Trong bối cảnh nhu cầu vốn của nền kinh tế còn lớn, việc dành thêm nguồn lực cho khu vực doanh nghiệp nhỏ và vừa sẽ góp phần tạo sự cân bằng hơn trong khả năng tiếp cận vốn. Điểm đáng chú ý là mức lãi suất cho vay của chương trình tín dụng này thấp hơn tối thiểu 1%/năm so với mức cho vay bình quân cùng kỳ hạn của chính ngân hàng. Với DNNVV, mức giảm này có ý nghĩa quan trọng, góp phần tiết giảm chi phí tài chính. Tuy nhiên, không nên chỉ nhìn vào mức giảm lãi suất, bởi khả năng vay và trả nợ còn phụ thuộc vào sức khỏe tài chính, hiệu quả dự án và phương án kinh doanh của từng doanh nghiệp. Những doanh nghiệp có phương án tốt thì vẫn có thể chấp nhận mặt bằng lãi suất hiện nay, miễn là tiếp cận được vốn. Vì vậy, theo tôi, thước đo của chương trình không chỉ là quy mô giải ngân trong tổng số hơn 400.000 tỷ đồng, mà quan trọng hơn là dòng vốn có đến đúng những doanh nghiệp có phương án khả thi, có khả năng tạo doanh thu và bảo đảm khả năng trả nợ hay không. Nếu quá chú trọng tốc độ và quy mô giải ngân, chất lượng tín dụng có thể chịu sức ép, kéo theo rủi ro nợ xấu gia tăng. Tăng trưởng tín dụng là cần thiết để hỗ trợ sản xuất, kinh doanh, nhưng phải đặt trong yêu cầu bảo đảm an toàn hệ thống. Do đó, mở rộng khả năng tiếp cận vốn cho DNNVV cần đi cùng kiểm soát chất lượng tín dụng, để nguồn vốn được sử dụng hiệu quả và đóng góp bền vững hơn cho tăng trưởng kinh tế. TS. Nguyễn Trí Hiếu - Chuyên gia ngân hàng Nguồn vốn ưu đãi cần đi cùng phương án kinh doanh khả thi
Với chương trình tín dụng quy mô rất lớn, một yếu tố quan trọng là khả năng chuẩn bị của doanh nghiệp khi làm việc với ngân hàng. Doanh nghiệp cần minh bạch thông tin tài chính, xây dựng phương án kinh doanh rõ ràng và đặc biệt là xác định được dòng tiền từ hoạt động sản xuất, kinh doanh. Đây là những cơ sở quan trọng để ngân hàng có thể đánh giá và thiết kế khoản vay phù hợp hơn với nhu cầu thực tế của doanh nghiệp. Trên thực tế, không ít doanh nghiệp chú trọng đến doanh thu, lợi nhuận dự kiến nhưng chưa thể hiện đầy đủ kế hoạch dòng tiền. Trong khi đó, ngân hàng cần nhìn thấy tương đối rõ dòng tiền hình thành từ hoạt động kinh doanh, thời điểm phát sinh doanh thu cũng như khả năng đáp ứng nghĩa vụ tài chính. Do đó, nâng cao tính minh bạch của báo cáo tài chính và chất lượng phương án kinh doanh sẽ giúp quá trình kết nối giữa ngân hàng và doanh nghiệp thuận lợi hơn. Lãi suất cho vay ưu đãi là một yếu tố hỗ trợ đáng kể nhưng không phải toàn bộ bài toán chi phí của doanh nghiệp. Đối với các doanh nghiệp, nhất là doanh nghiệp xuất nhập khẩu, chi phí logistics, nguyên liệu, vận chuyển và nhiều khoản đầu vào khác cũng tác động trực tiếp đến hiệu quả sản xuất, kinh doanh. Vì vậy, việc giảm lãi suất sẽ phát huy hiệu quả tốt hơn khi đi cùng với khả năng kiểm soát các chi phí khác và một phương án kinh doanh có tính khả thi. Về phía ngân hàng, ngoài việc cung cấp nguồn vốn, có thể hỗ trợ doanh nghiệp cấu trúc khoản vay phù hợp với chu kỳ kinh doanh và dòng tiền. Đồng thời, ở những nơi có điều kiện, việc phối hợp với các quỹ bảo lãnh tín dụng cũng có thể tạo thêm công cụ hỗ trợ cho doanh nghiệp. Hiệu quả của chương trình về lâu dài cũng nên được nhìn ở phạm vi rộng hơn, chẳng hạn mức độ tham gia của doanh nghiệp tại các địa phương, ngành nghề và nhóm doanh nghiệp khác nhau. Qua đó có thể thấy rõ hơn dòng vốn ưu đãi đã lan tỏa như thế nào vào hoạt động sản xuất, kinh doanh của nền kinh tế. |
Tin liên quan


Tin khác

Sáng 17/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.652 đồng

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn