Kỳ vọng của QTDND đối với BHTG Việt Nam trong giai đoạn phát triển mới

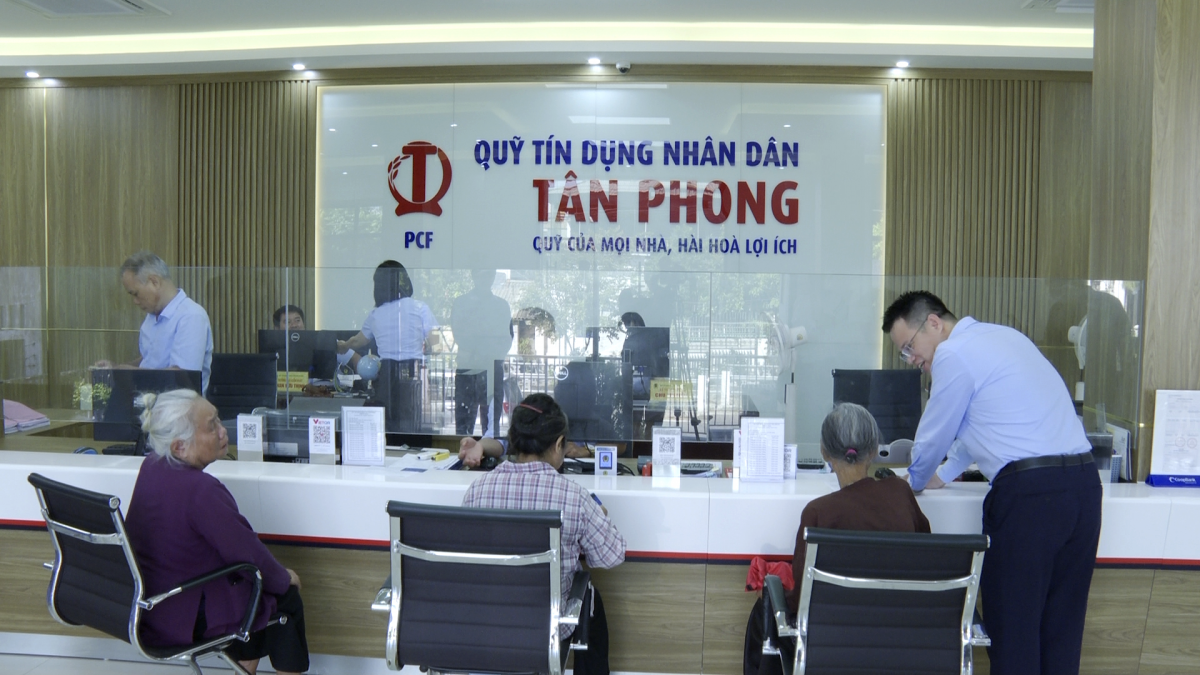
Đồng thời, đề xuất một số nội dung về sửa Luật BHTG và những kỳ vọng của hệ thống QTDND đối với BHTGVN trong giai đoạn phát triển mới nhằm nâng cao hơn nữa vai trò của tổ chức BHTG trong hệ thống tài chính quốc gia. BHTGVN là một định chế tài chính không thể thiếu trong quá trình phát triển an toàn và bền vững của hệ thống các TCTD nhằm bảo vệ quyền và lợi ích hợp pháp của người gửi tiền. Ngay từ khi thành lập đến nay, BHTGVN đã thể hiện rõ vai trò và sứ mệnh của mình nhằm góp phần tăng cường sự hiểu biết và tin cậy của công chúng đối với các TCTD, bảo vệ quyền và lợi ích hợp pháp của người gửi tiền. Khi người gửi tiền có thông tin đầy đủ và niềm tin vững chắc sẽ yên tâm gửi tiền tiết kiệm, tạo thuận lợi cho hệ thống các TCTD phát triển lành mạnh và an toàn, tăng nguồn lực cho đầu tư phát triển, góp phần thúc đẩy nền kinh tế đất nước phát triển bền vững.
Đến nay, sau 25 năm xây dựng và phát triển, BHTGVN đang bảo vệ cho hơn 123 triệu lượt người gửi tiền tại 1.278 tổ chức tham gia BHTG (trong đó có 1.177 QTDND) thông qua việc triển khai các nghiệp vụ về BHTG như: Giám sát, kiểm tra việc thực hiện các quy định về BHTG; tham gia tái cơ cấu các TCTD yếu kém; tham gia vào quá trình kiểm soát đặc biệt đối với tổ chức tham gia BHTG theo quy định của NHNN Việt Nam; tham gia quản lý, thanh lý tài sản của tổ chức tham gia BHTG theo quy định của Chính phủ; chi trả BHTG cho người tiền theo quy định; quản lý, thu phí BHTG; đầu tư nguồn vốn tạm thời nhàn rỗi để nâng cao năng lực tài chính của tổ chức BHTG; tuyên truyền chính sách BHTG để củng cố niềm tin người gửi tiền…

Đối với hệ thống QTDND, BHTGVN đã thực hiện chi trả bảo hiểm tiền gửi kịp thời, đúng quy định cho 1.793 người gửi tiền tại 39 QTDND bị giải thể; qua đó góp phần tạo lập niềm tin của người dân, ổn định trật tự xã hội tại địa phương và ngăn ngừa rủi ro tiềm ẩn lan truyền đến các QTDND hoạt động lành mạnh khác.
Không chỉ bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, BHTGVN và Ngân hàng hợp tác xã Việt Nam còn tham gia hiệu quả trong quá trình tái cơ cấu các QTDND theo chỉ đạo của NHNN như: Tham gia đề án tái cơ cấu QTDND; cử nhân sự khi được NHNN yêu cầu để đảm nhiệm chức danh Chủ tịch Hội đồng quản trị; Trưởng Ban kiểm soát; Giám đốc, Phó giám đốc và các chức danh tương đương đối với các QTDND được kiểm soát đặc biệt theo đề nghị của một số NHNN Chi nhánh tỉnh, thành phố… Sau một thời gian, việc tái cơ cấu đã mang lại kết quả tích cực, đã góp phần đưa được một số QTDND yếu kém khắc phục trở lại hoạt động bình thường. Đặc biệt, BHTGVN và Ngân hàng hợp tác xã Việt Nam còn được NHNN Việt Nam giao nhiệm vụ triển khai công tác kiểm tra QTDND theo kế hoạch định kỳ hàng năm của NHNN; qua đó tham mưu, đề xuất NHNN có giải pháp giúp các QTDND hoạt động an toàn và hiệu quả hơn.
Với những quy định hiện nay, BHTG vẫn còn bị hạn chế một số mặt như: (i) Việc thu phí bảo hiểm vẫn được tính đồng hạng trên cơ sở tính phí BHTG là toàn bộ số dư tiền gửi bình quân của các loại tiền gửi được bảo hiểm tại tổ chức tham gia BHTG, chưa tính theo mức độ rủi ro của tổ chức tham gia BHTG; (ii) Hiện nay, BHTG mới chỉ thực hiện nghĩa vụ trả tiền bảo hiểm khi NHNN có văn bản chấm dứt kiểm soát đặc biệt mà tổ chức tham gia BHTG vẫn lâm vào tình trạng phá sản… Tuy nhiên, BHTG chưa được thực hiện việc cho vay đặc biệt để hỗ trợ các TCTD khi gặp khó khăn.
Ghi nhận cùng những thành tựu trên, thực tiễn hoạt động hiện nay của các TCTD nói chung và hệ thống QTDND nói riêng cũng đang đặt ra những vấn đề cần được BHTG nhìn nhận với tầm nhìn dài hơn trong bối cảnh kinh tế - xã hội đã không ngừng được nâng cao về mọi mặt; quy mô hoạt động của các TCTD phát triển mạnh mẽ hơn trước rất nhiều, hành trình chuyển số đã phát triển rất mạnh và thâm nhập sâu vào các ngành, các lĩnh vực, đặc biệt là ngành Ngân hàng. Trước yêu cầu phát triển trong tình hình mới, hệ thống QTDND mong đợi sự đổi mới của BHTGVN trên một số nội dung sau:
Một là, về mức chi trả BHTG đối với QTDND: Tại Khoản 3 Điều 188 Luật Các TCTD năm 2024 đã quy định:
“3. Ban kiểm soát đặc biệt có trách nhiệm phối hợp với QTDND được kiểm soát đặc biệt, tổ chức BHTG và Ngân hàng hợp tác xã xây dựng phương án phá sản QTDND được kiểm soát đặc biệt và đề xuất NHNN trình Thủ tướng Chính phủ quyết định hạn mức chi trả BHTG cho người gửi tiền, tối đa bằng số tiền gửi của cá nhân được bảo hiểm tại QTDND”.
Do vậy, cần nghiên cứu sửa đổi Luật BHTG để BHTGVN có thể đáp ứng được việc chi trả BHTG với hạn mức tối đa bằng số tiền gửi của cá nhân được bảo hiểm tại QTDND trong trường hợp được NHNN trình Thủ tướng Chính phủ quyết định cho phù hợp với quy định tại Khoản 3 Điều 188 Luật Các TCTD năm 2024 đã nêu trên nhằm bảo vệ quyền và lợi ích hợp pháp của người gửi tiền.
Hai là, tại Điều 22 quy định về “Thời điểm phát sinh nghĩa vụ chi trả bảo hiểm” có ghi: “Nghĩa vụ trả tiền bảo hiểm phát sinh kể từ thời điểm NHNN có văn bản chấm dứt kiểm soát đặc biệt hoặc văn bản chấm dứt áp dụng hoặc văn bản không áp dụng các biện pháp phục hồi khả năng thanh toán mà tổ chức tín dụng là tổ chức tham gia bảo hiểm tiền gửi vẫn lâm vào tình trạng phá sản hoặc NHNN có văn bản xác định chi nhánh ngân hàng nước ngoài là tổ chức tham gia bảo hiểm tiền gửi mất khả năng chi trả tiền gửi cho người gửi tiền”. Chúng tôi kiến nghị, khi sửa Luật BHTG, tại Điều 22 nên ghi rõ: “Tổ chức tín dụng (trong đó có QTDND)….”. Việc được ghi rõ QTDND như vậy sẽ tạo sự yên tâm hơn rất nhiều cho người gửi tiền, vì thực tế thương hiệu, quy mô hoạt động, vai trò của QTDND không được như các NHTM.
Ngoài ra, cũng cần bổ sung nội dung về sửa đổi Luật BHTG để BHTG được cho vay đặc biệt đối với NHTM, Ngân hàng hợp tác xã, QTDND, tổ chức tài chính vi mô (như quy định tại Khoản 2 Điều 191 của Luật Các TCTD năm 2024).
Ba là, BHTG tham gia tái cơ cấu tổ chức tham gia BHTG yếu kém: Tại Quyết định số 1660/QĐ-TTg ngày 30/12/2022 của Thủ tướng Chính phủ “Về việc phê duyệt Chiến lược phát triển BHTG đến năm 2025, định hướng đến 2030” đã nêu rõ: “Tăng cường vai trò của tổ chức BHTG trong quá trình tham gia tái cơ cấu các tổ chức tham gia BHTG yếu kém gắn với xử lý nợ xấu”. Do vậy, không chỉ tham gia vào đề án tái cơ cấu của TCTD yếu kém, BHTGVN cần nghiên cứu hình thành nguồn vốn cho vay đặc biệt từ việc trích lập một phần từ nguồn thu hoạt động đầu tư nguồn vốn tạm thời nhàn rỗi của BHTG để có nguồn lực tham gia quá trình tái cơ cấu các tổ chức tham gia BHTG yếu kém khi được Chính phủ và NHNN yêu cầu.
Bốn là, về nộp phí BHTG: Về nguyên tắc, mức phí BHTG phải thể hiện rõ được trách nhiệm của tổ chức tham gia BHTG đối với người gửi tiền. Hiện nay, cơ sở tính phí BHTG là toàn bộ số dư tiền gửi bình quân của các loại tiền gửi được bảo hiểm tại tổ chức tham gia BHTG. Điều này chưa bảo đảm tính công bằng giữa các tổ chức tham gia BHTG. Trong khi đó, Quỹ bảo đảm an toàn hệ thống QTDND (Quỹ bảo toàn) đã được thành lập theo quy định của Nhà nước để cho vay QTDND gặp khó khăn về tài chính, khó khăn chi trả nhằm giúp QTDND có thể khắc phục trở lại hoạt động bình thường. Như vậy, trước khi phải nhờ đến sự hỗ trợ của BHTG, hệ thống QTDND đã có sẵn một hệ thống phòng thủ nhằm ngăn ngừa rủi ro để bảo vệ tiền gửi của thành viên và người dân gửi tiền tại QTDND. Do vậy, BHTGVN cần xem xét áp dụng mức thu phí phù hợp hơn đối với tổ chức tham gia BHTG đã có hệ thống phòng ngừa rủi ro là Quỹ bảo toàn của hệ thống QTDND. Điều này sẽ giúp giảm bớt khó khăn tài chính khi QTDND phải vừa nộp phí BHTG, vừa nộp phí Quỹ bảo toàn. Với chính sách như vậy sẽ tạo cho tổ chức tham gia BHTG có ý thức hơn để tự bảo vệ mình trước những rủi ro có liên quan đến hoạt động.
Năm là, về cảnh báo sớm và nâng cao hiệu quả công tác tuyên truyền: BHTGVN có nhiều thuận lợi trong tiếp nhận thông tin từ cơ quan quản lý Nhà nước, các TCTD tham gia BHTG để phân tích diễn biến thực tế hoạt động ngân hàng và những nguy cơ tiềm ẩn, từ đó thường xuyên có văn bản khuyến nghị, cảnh báo sớm để các tổ chức tham gia BHTG có biện pháp phòng tránh rủi ro kịp thời. Mặt khác, BHTGVN cũng cần nâng cao hiệu quả công tác truyền thông để nâng cao sự hiểu biết về chính sách BHTG đối với người gửi tiền.
Trong bối cảnh hội nhập quốc tế, việc hoàn thiện môi trường pháp lý và đổi mới về mô hình BHTG sẽ thúc đẩy bảo vệ đầy đủ quyền và lợi ích hợp pháp của người gửi tiền, nâng cao hiệu quả hoạt động của BHTGVN; đồng thời, tạo môi trường tích cực cho sự phát triển bền vững của hệ thống các TCTD.
Tin liên quan


Tin khác

Ngân hàng Hợp tác xã Việt Nam thông báo về việc Cấp đổi Giấy phép thành lập và hoạt động
BVBank ra mắt cùng lúc bộ đôi thẻ tín dụng cao cấp với nhiều đặc quyền

Lãi suất qua đêm điều chỉnh, kênh cầm cố tiếp tục hỗ trợ thanh khoản

Liên kết 4 nhà tạo ‘đường băng’ vốn cho đổi mới sáng tạo

Sắp diễn ra Tọa đàm "Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt"

Thị trường vốn cần lớn nhanh cùng nhu cầu tăng trưởng
Thương hiệu ngân hàng số Việt trên 'bàn cân' Euromoney

Sáng 5/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.643 đồng

Thanh toán số tiếp sức mục tiêu tăng trưởng kinh tế

Kết nối dữ liệu giúp phá rào cản cho vay đổi mới sáng tạo