Chỉ số kinh tế:
Ngày 28/10/2026, tỷ giá trung tâm của VND với USD là 25.631 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.400/26.862 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.

Masan cải thiện hiệu quả kinh doanh, triển vọng dài hạn thu hút sự chú ý của các tổ chức tài chính

Tuyết Anh
Tuyết Anh  - 
Sau 9 tháng năm 2026, lợi nhuận của Masan Group (HOSE: MSN) cao gấp khoảng 1,5 lần kết quả cả năm 2025. Tăng trưởng từ tiêu dùng - bán lẻ, vật liệu chiến lược và khả năng tạo dòng tiền đang củng cố triển vọng dài hạn của Tập đoàn, trong bối cảnh các tổ chức phân tích tài chính tiếp tục đưa ra đánh giá tích cực về Masan.
aa
Từ Thương hiệu quốc gia đến thị trường toàn cầu: Nền tảng nào giúp Masan vươn xa? Lợi nhuận Masan tăng hơn gấp đôi, vượt kế hoạch cơ sở cả năm MSR lãi 4.350 tỷ đồng sau 9 tháng, hướng tới cổ tức tiền mặt 6.000 đồng/cổ phiếu

Tăng trưởng trên nhiều nền tảng, lợi nhuận vượt kế hoạch năm

Sau 9 tháng năm 2026, Masan Group (HOSE: MSN) ghi nhận 10.325 tỷ đồng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI), tăng 131,1% so với cùng kỳ, vượt kế hoạch cơ sở cả năm đã điều chỉnh là 10.000 tỷ đồng và cao gấp khoảng 1,5 lần kết quả năm 2025.
Masan cải thiện hiệu quả kinh doanh, triển vọng dài hạn thu hút sự chú ý của các tổ chức tài chính

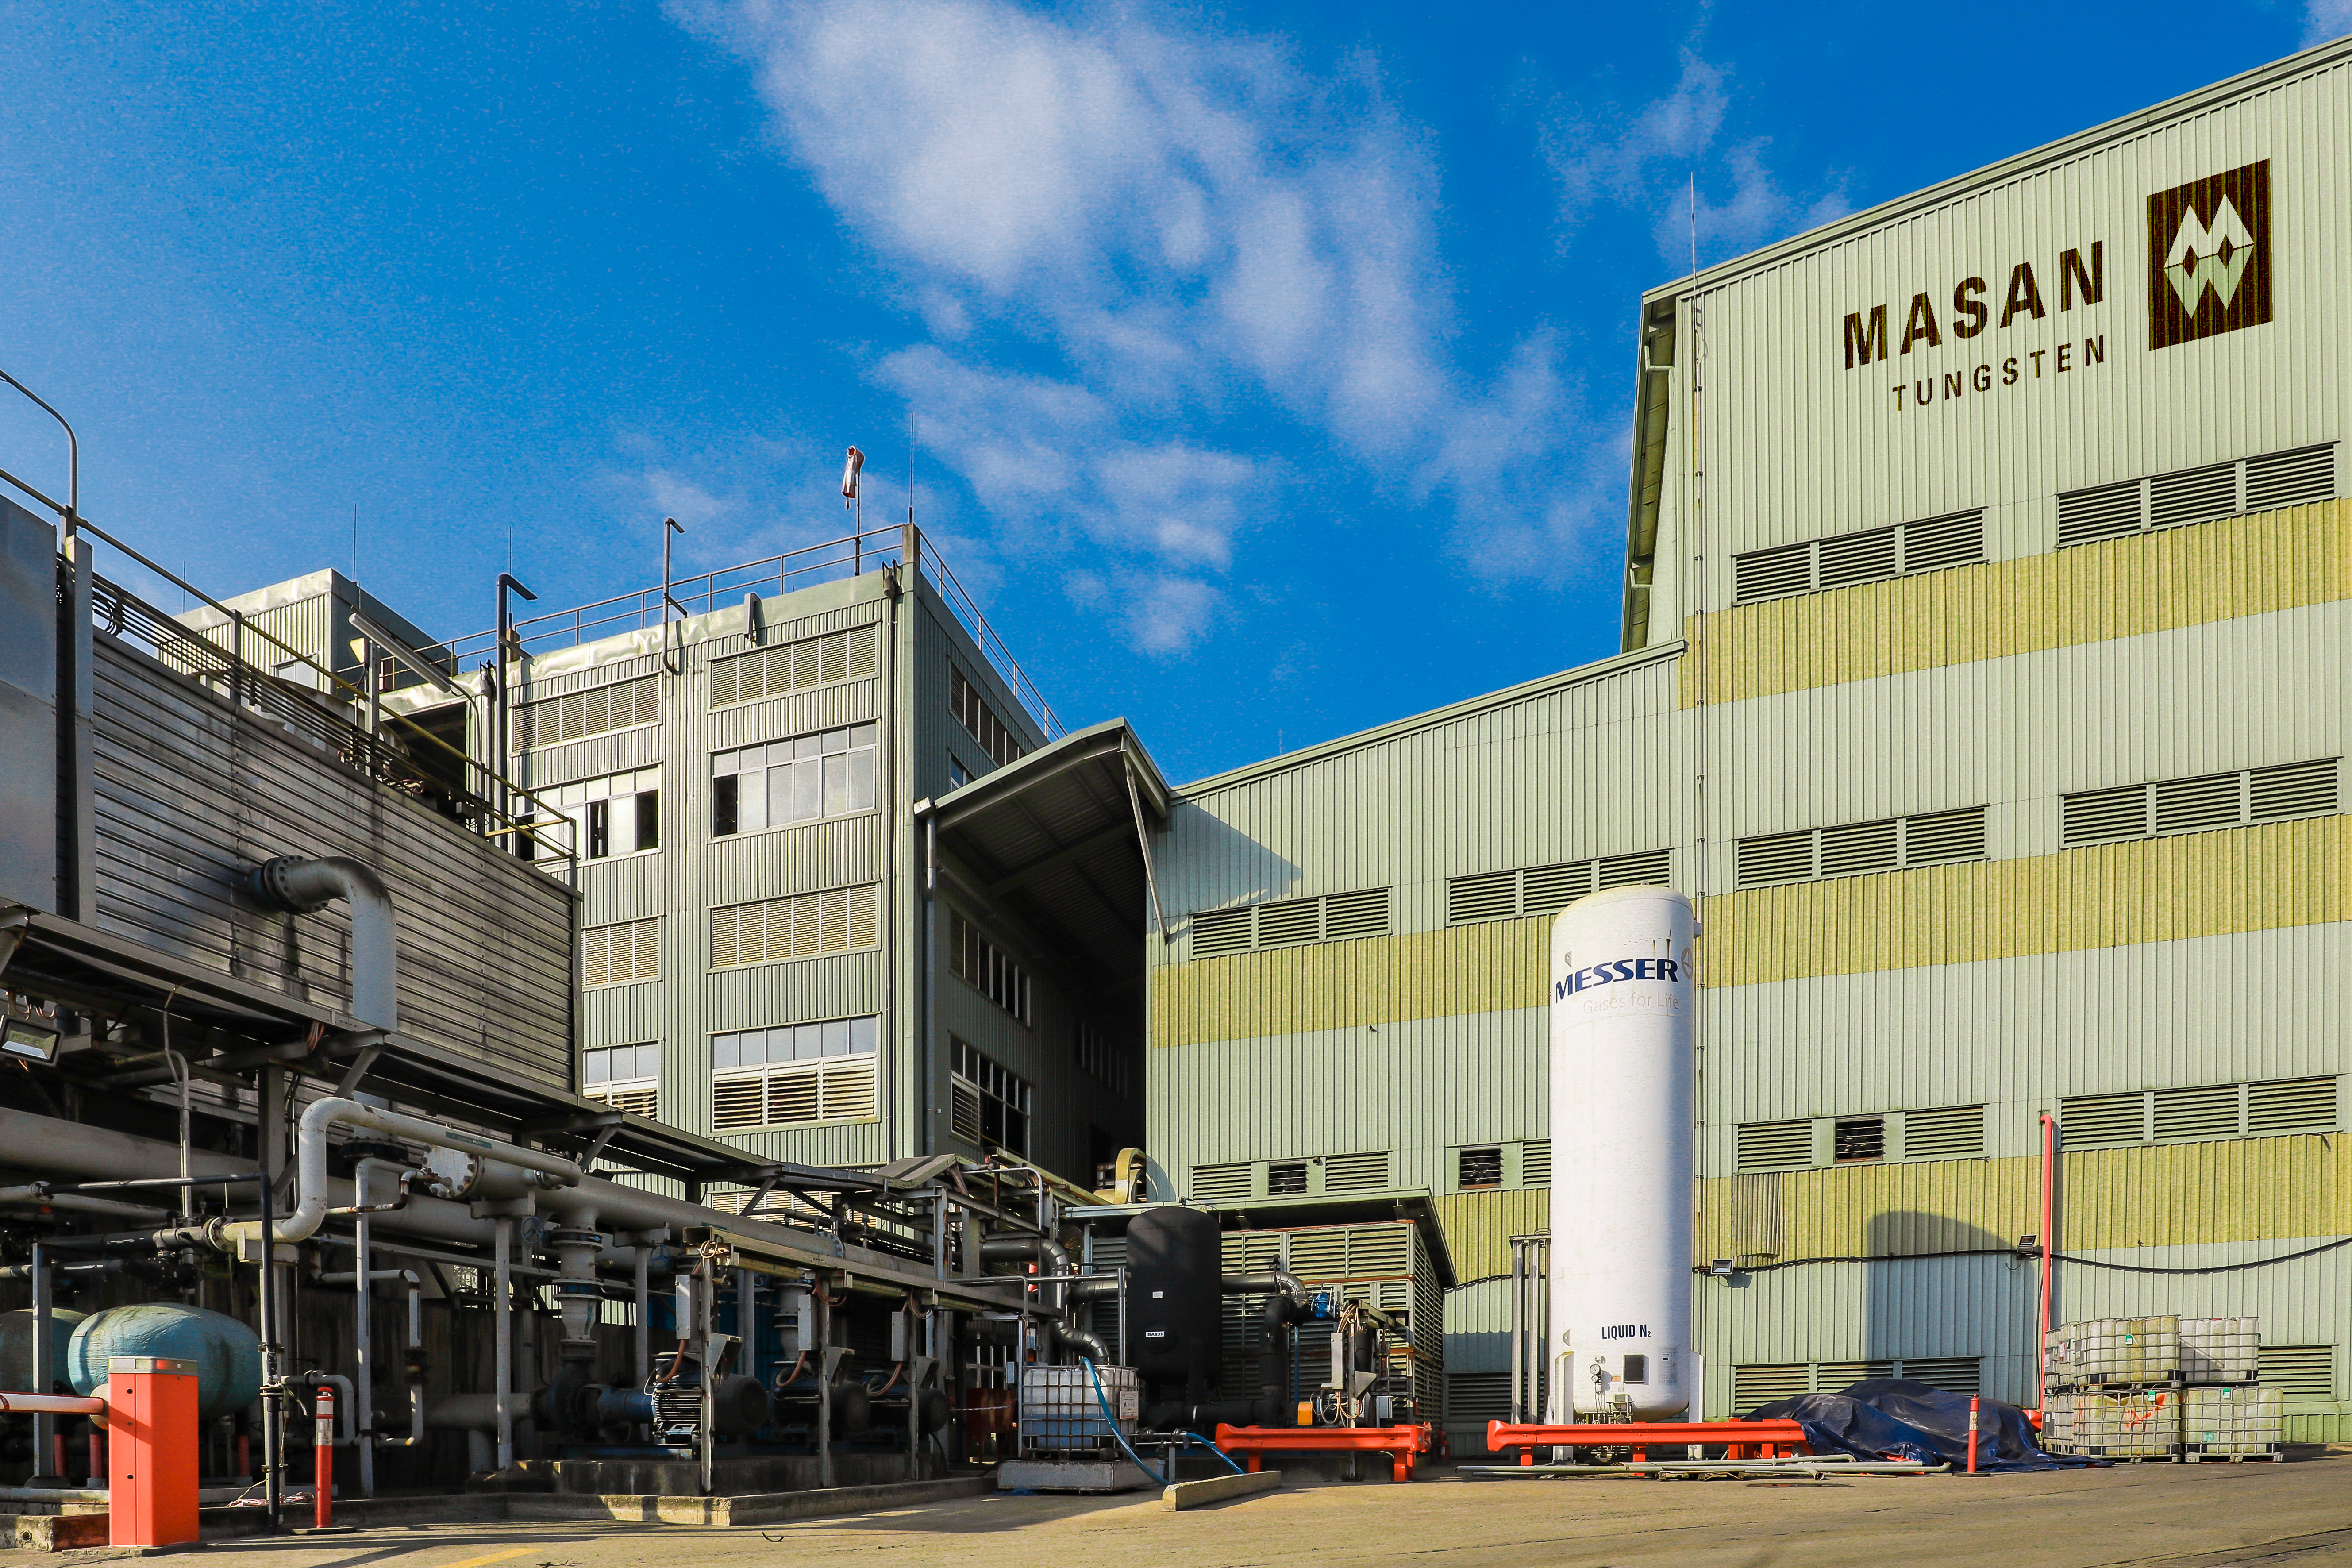
Kết quả này được hỗ trợ bởi tăng trưởng trên nhiều nền tảng kinh doanh. Masan Consumer (HOSE: MCH) ghi nhận tốc độ tăng doanh thu quý III nhanh nhất trong ba năm, WinCommerce cải thiện khả năng sinh lời cùng quá trình mở rộng mạng lưới, trong khi Masan High-Tech Materials (UPCoM: MSR) gia tăng đóng góp nhờ điều kiện thị trường vonfram thuận lợi. Doanh thu hợp nhất 9 tháng của Tập đoàn đạt 89.118 tỷ đồng, tăng 52,7%.

Quy mô kinh doanh mở rộng đi cùng hiệu quả vận hành cải thiện. EBITDA 9 tháng đạt 19.451 tỷ đồng, tăng 59,4%, vượt kết quả cả năm 2025. Riêng quý III, NPAT Pre-MI đạt 4.552 tỷ đồng, tăng 144% so với cùng kỳ, trong bối cảnh chi phí tài chính thuần giảm 11,5%.

Bên cạnh đóng góp từ giá vonfram, tăng trưởng tại mảng tiêu dùng - bán lẻ đang tạo nền tảng cho giai đoạn tiếp theo. Danh mục sản phẩm có giá trị cao mở rộng, hiệu suất cửa hàng cải thiện và khả năng tự tài trợ phát triển giúp Masan có thêm dư địa tăng lợi nhuận, đồng thời bổ sung nguồn lực tái đầu tư và giảm nợ.

Thương hiệu nâng giá trị, bán lẻ tự tạo nguồn lực mở rộng

Quý III/2026, Hệ điều hành Tiêu dùng (cOS) của Masan đạt doanh thu 22.656 tỷ đồng và NPAT Pre-MI 3.640 tỷ đồng, đều tăng hơn 18% so với cùng kỳ. Hai động lực chính là phát triển danh mục thương hiệu có giá trị cao và nâng cao khả năng sinh lời của mạng lưới bán lẻ.

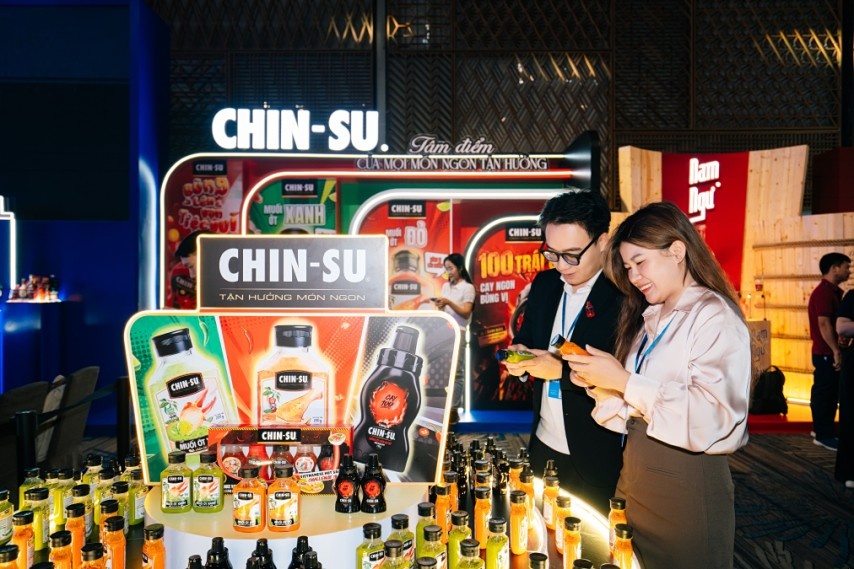
Masan Consumer ghi nhận doanh thu 8.743 tỷ đồng, tăng 16,3%. Danh mục thực phẩm tiện lợi cao cấp tăng trưởng gần 30%, trong khi thị phần Nam Ngư phục hồi lên khoảng 66–67%. Lợi nhuận MCH tăng 14,1% dù chi phí logistics còn cao, nhờ lợi thế quy mô, kiểm soát chi phí và điều chỉnh giá bán, giúp duy trì biên lợi nhuận gộp tương đối ổn định.
Masan cải thiện hiệu quả kinh doanh, triển vọng dài hạn thu hút sự chú ý của các tổ chức tài chính

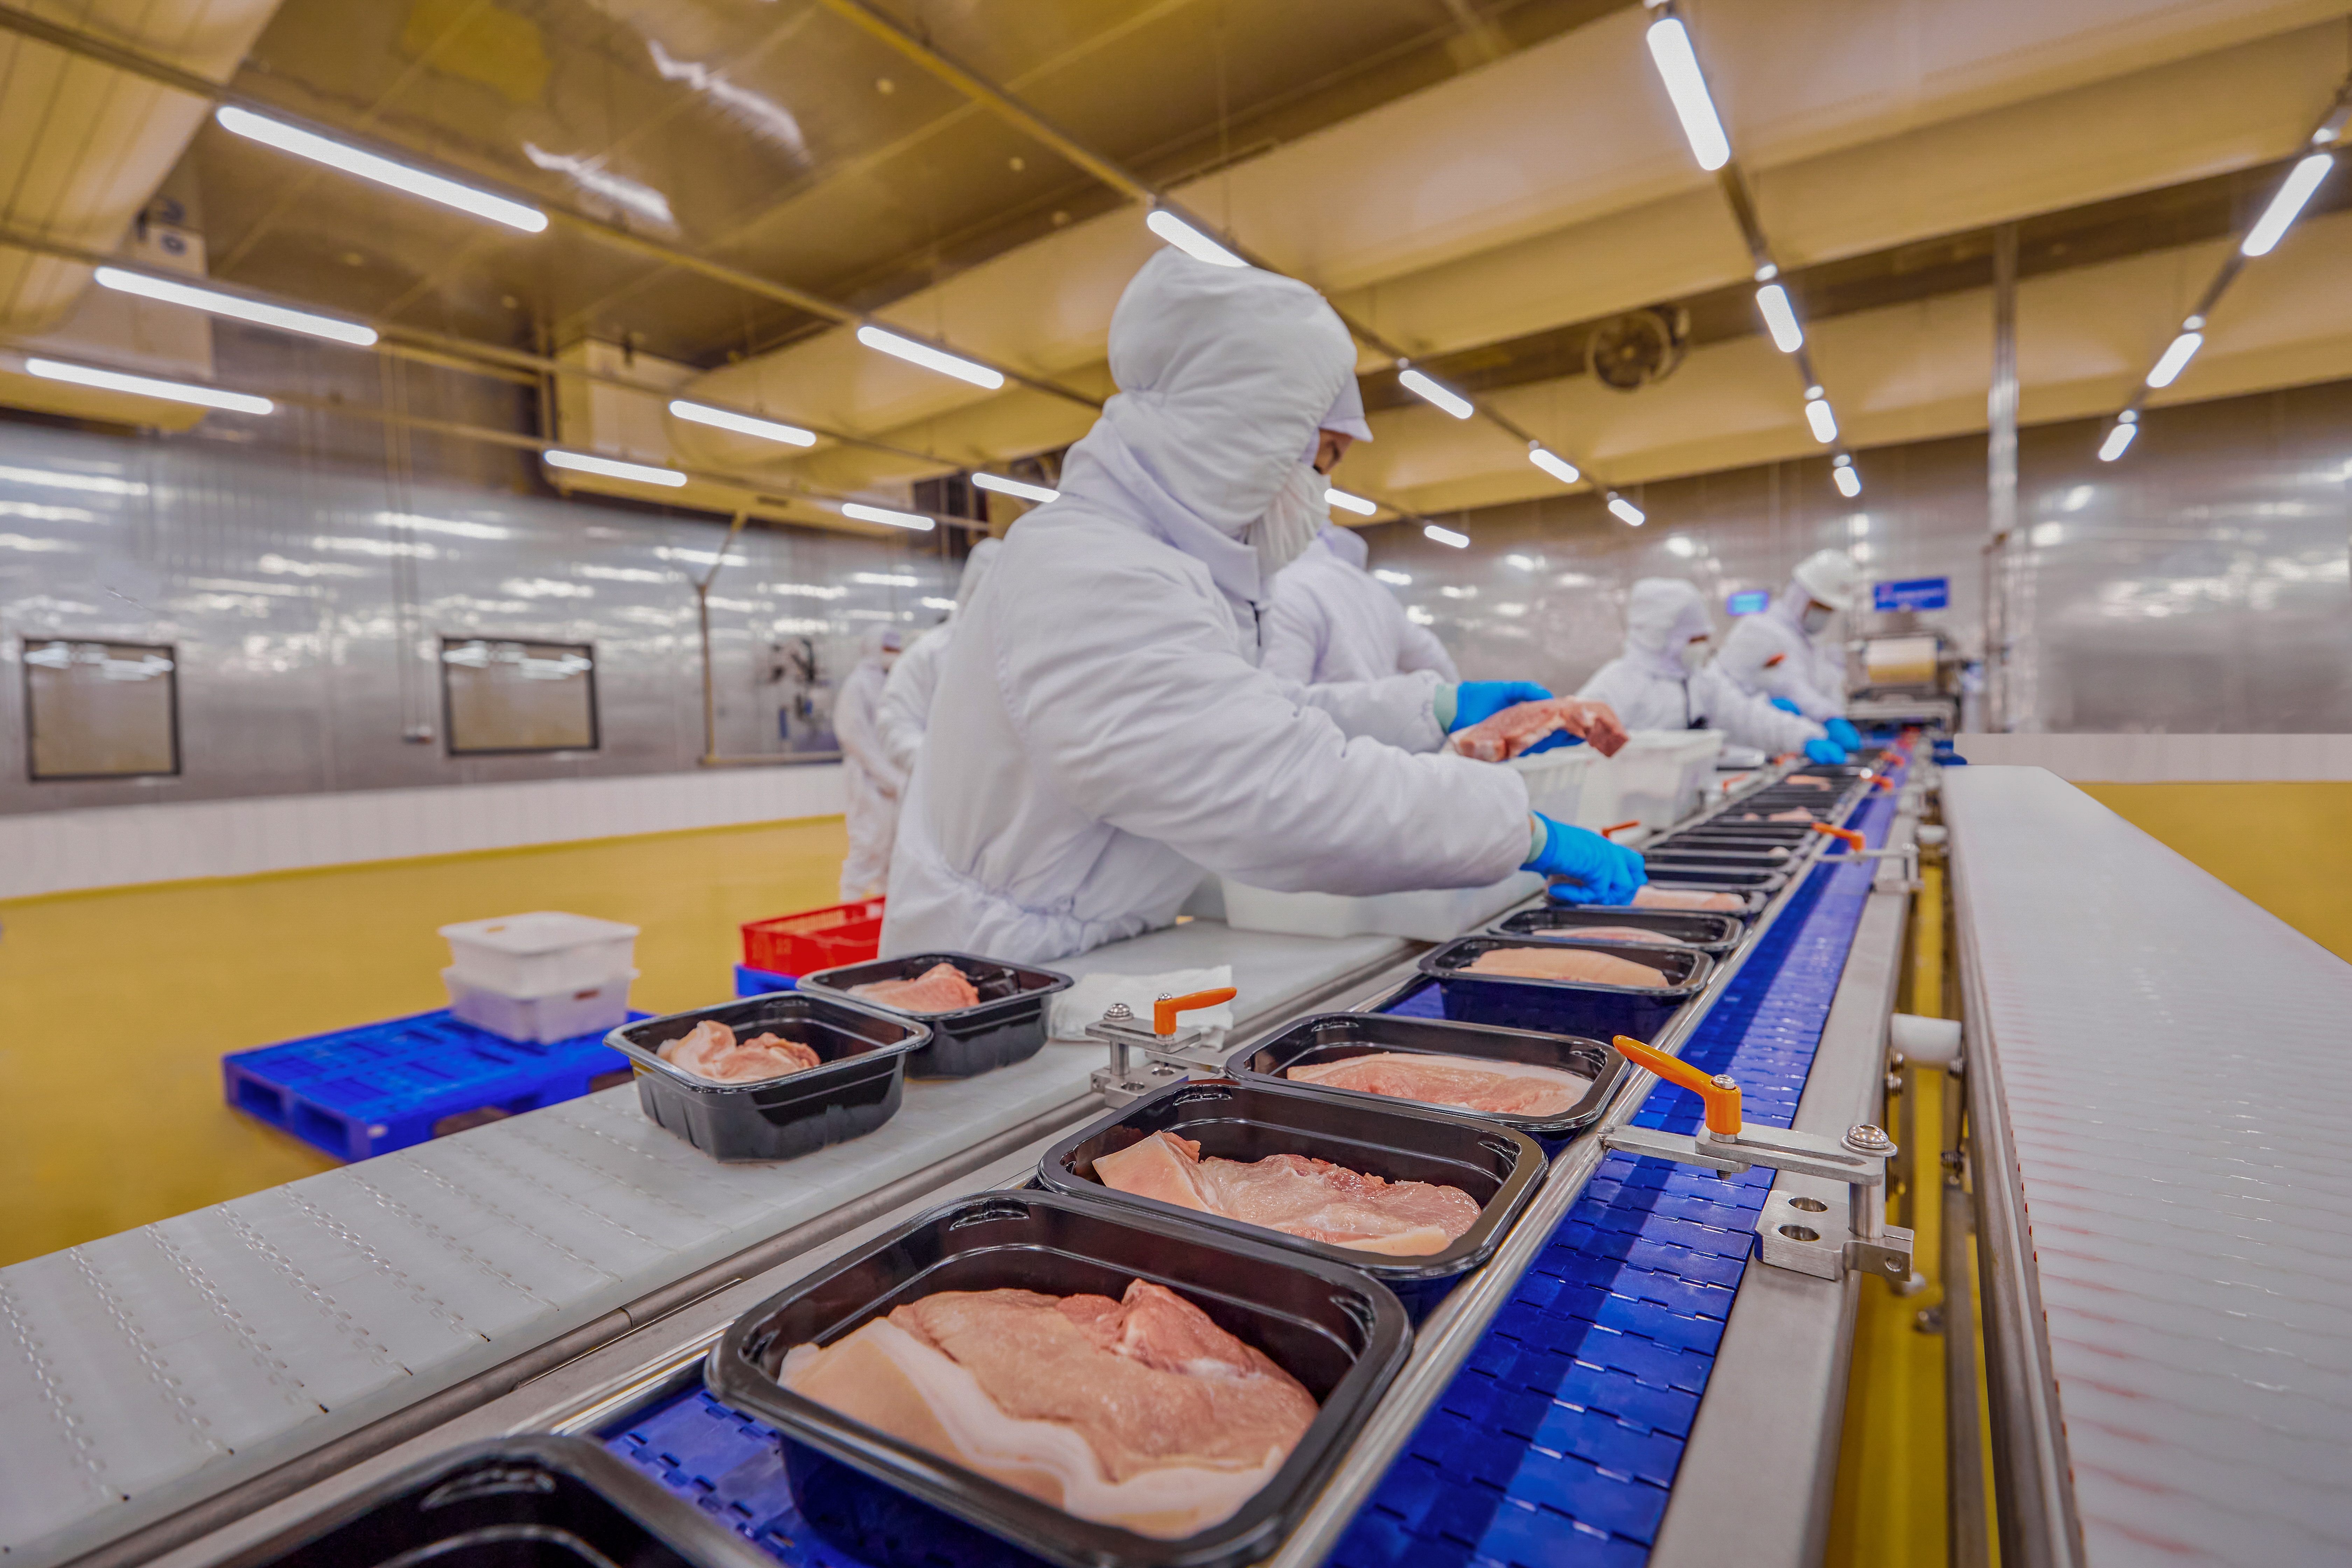
Tại Masan MEATLife (UPCoM: MML), doanh thu thịt chế biến tăng khoảng 34%, chiếm gần 40% tổng doanh thu. Với biên lợi nhuận gộp cao gấp khoảng hai lần thịt tươi, ngành hàng này đang góp phần cải thiện cơ cấu lợi nhuận của MML.

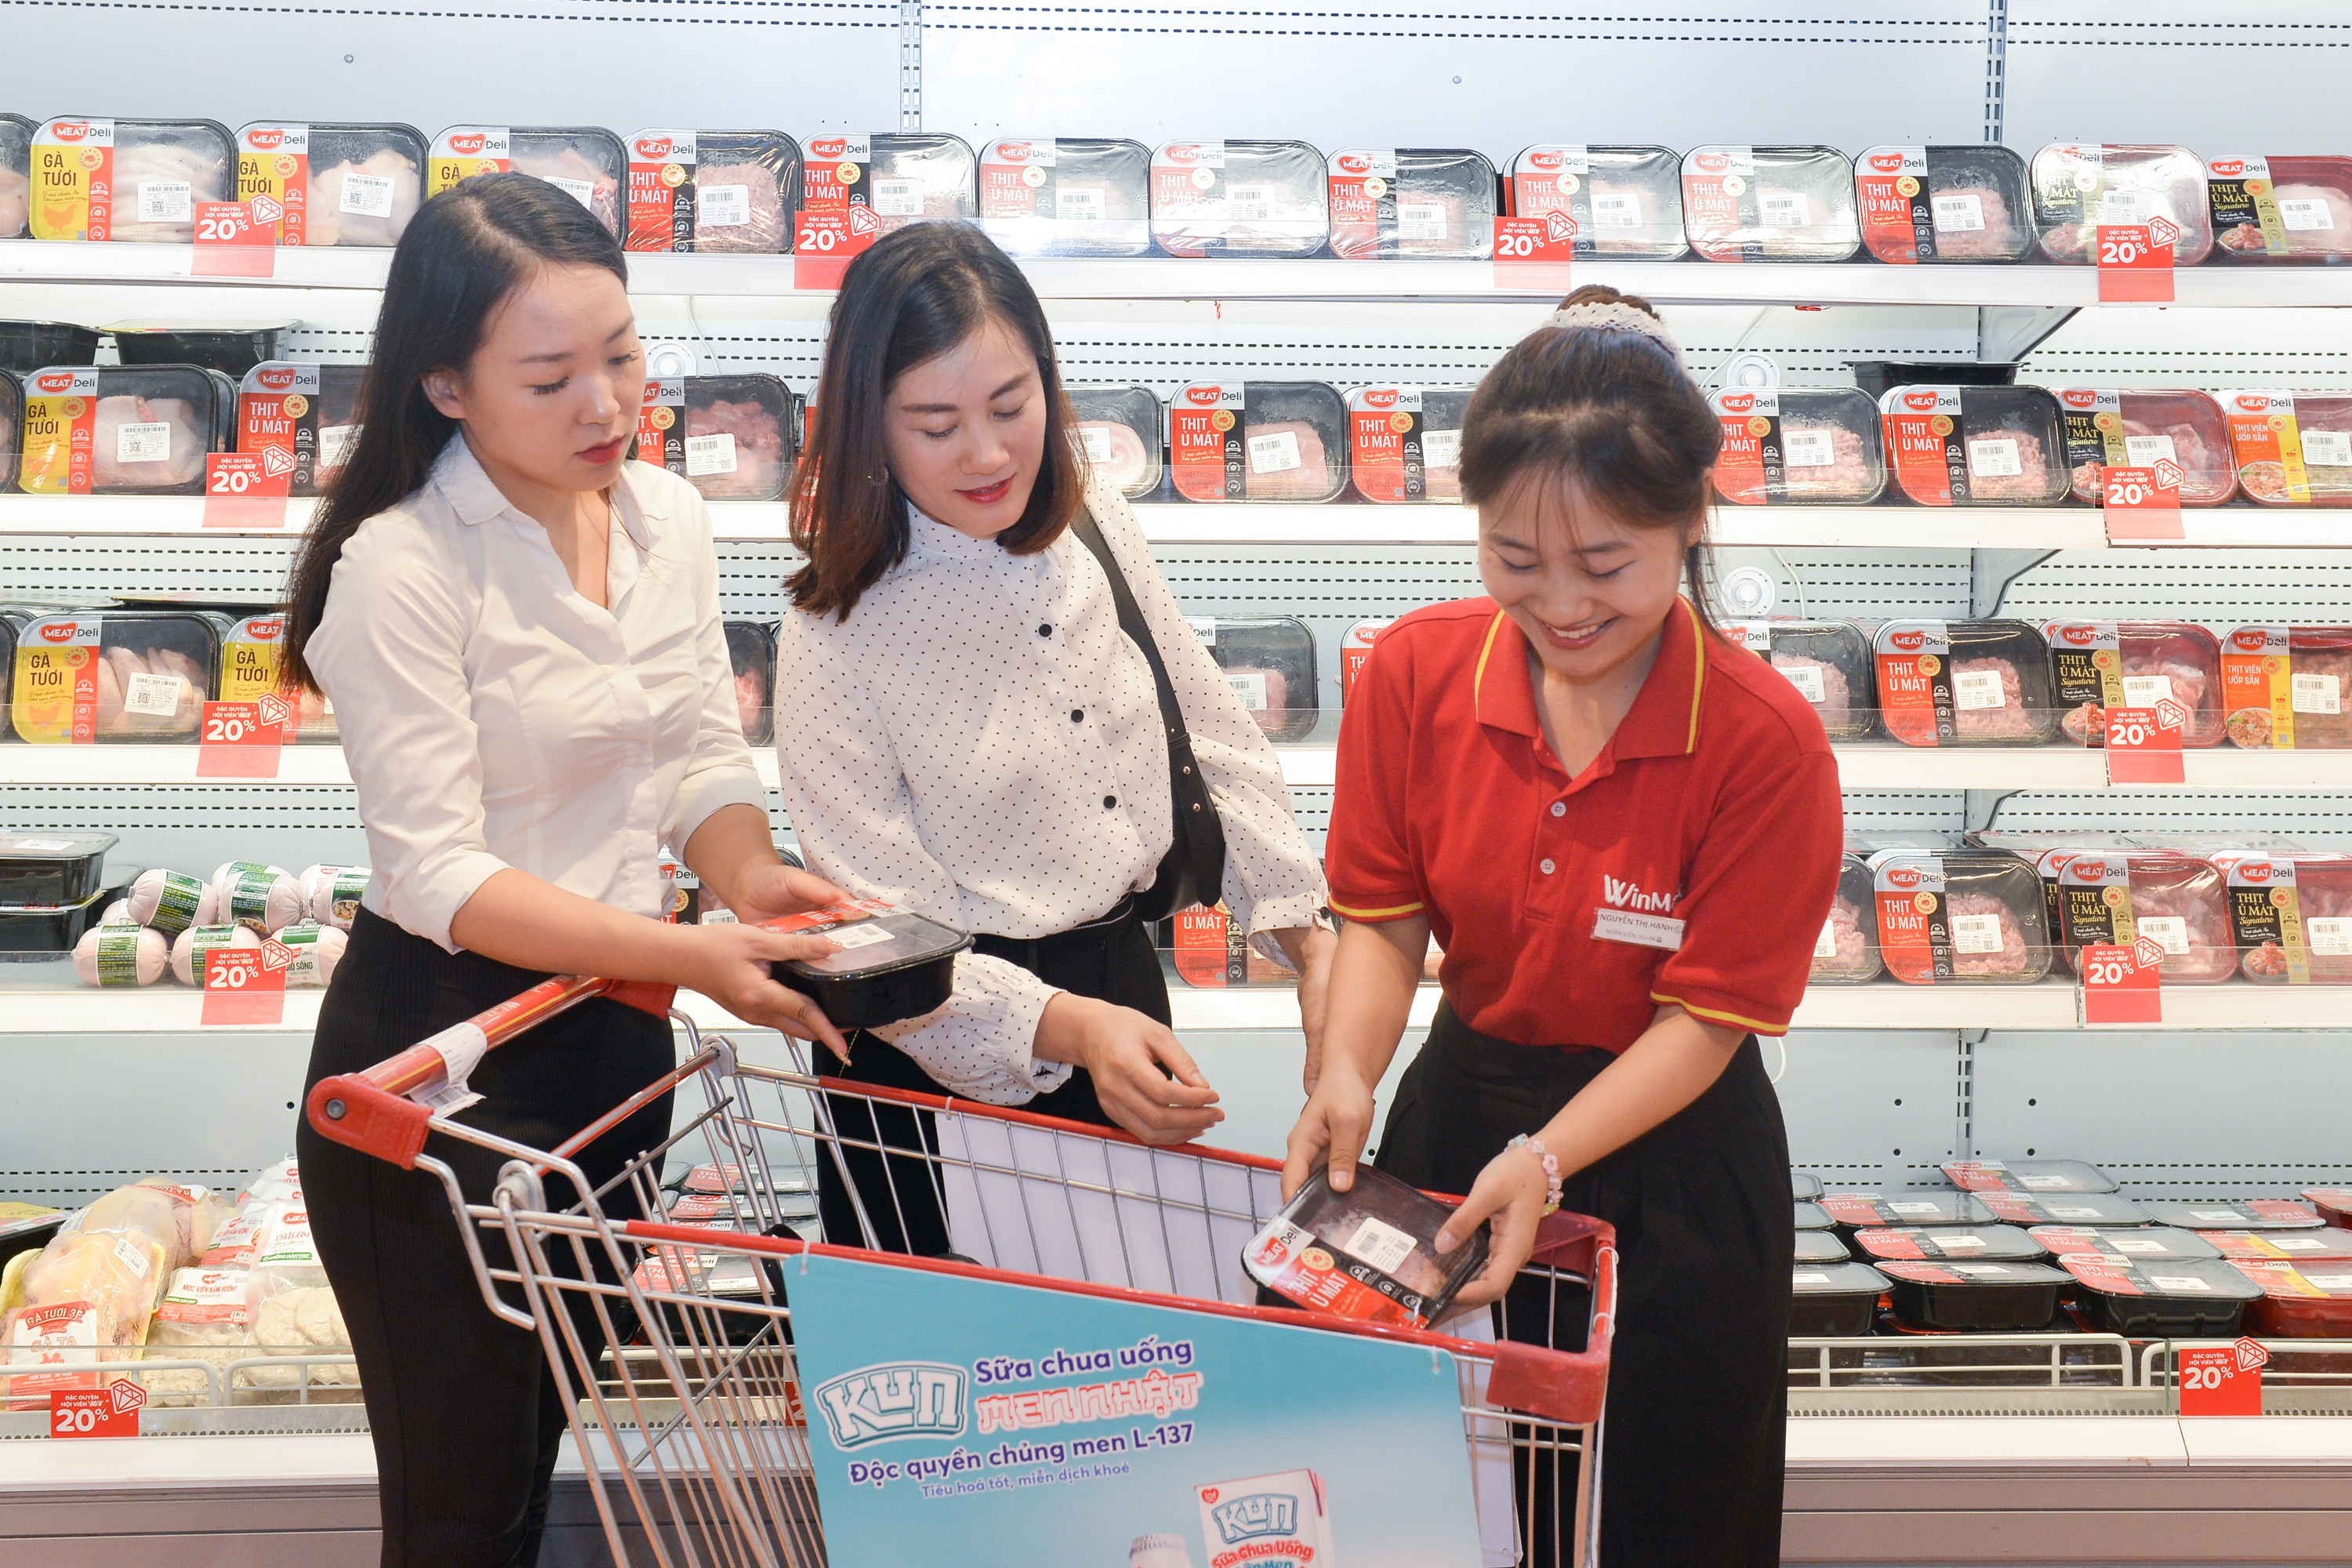
Ở lĩnh vực bán lẻ, WinCommerce (WCM) ghi nhận doanh thu quý III tăng 21,2%, đạt 12.775 tỷ đồng, trong khi NPAT Pre-MI tăng 86%, lên 325 tỷ đồng. Doanh thu tại các cửa hàng hiện hữu tăng 7%, cùng với 345 cửa hàng mở mới thuần trong quý, giúp doanh nghiệp nâng biên lợi nhuận ròng lên 2,5%, tăng khoảng 0,9 điểm phần trăm so với cùng kỳ.

Khu vực nông thôn tiếp tục là thị trường mở rộng trọng điểm, với biên EBITDA cao nhất hệ thống và thời gian hoàn vốn dưới ba năm. Khả năng tạo lợi nhuận và quản lý dòng tiền đang giúp WCM tự tài trợ mở rộng mạng lưới, giảm nhu cầu vốn hỗ trợ từ Tập đoàn.

Phúc Long Heritage cũng ghi nhận doanh thu tăng 14,2%, nhờ hoạt động giao hàng, hiệu suất cửa hàng cải thiện và chiến lược mở rộng có chọn lọc.

Từ lợi nhuận hiện tại đến nguồn lực tăng trưởng tiếp theo

Khả năng tự tài trợ của mảng tiêu dùng - bán lẻ, cùng dòng tiền từ các công ty thành viên, đang giúp Masan củng cố nguồn lực tài chính để đầu tư vào hoạt động kinh doanh cốt lõi và giảm nợ vay.

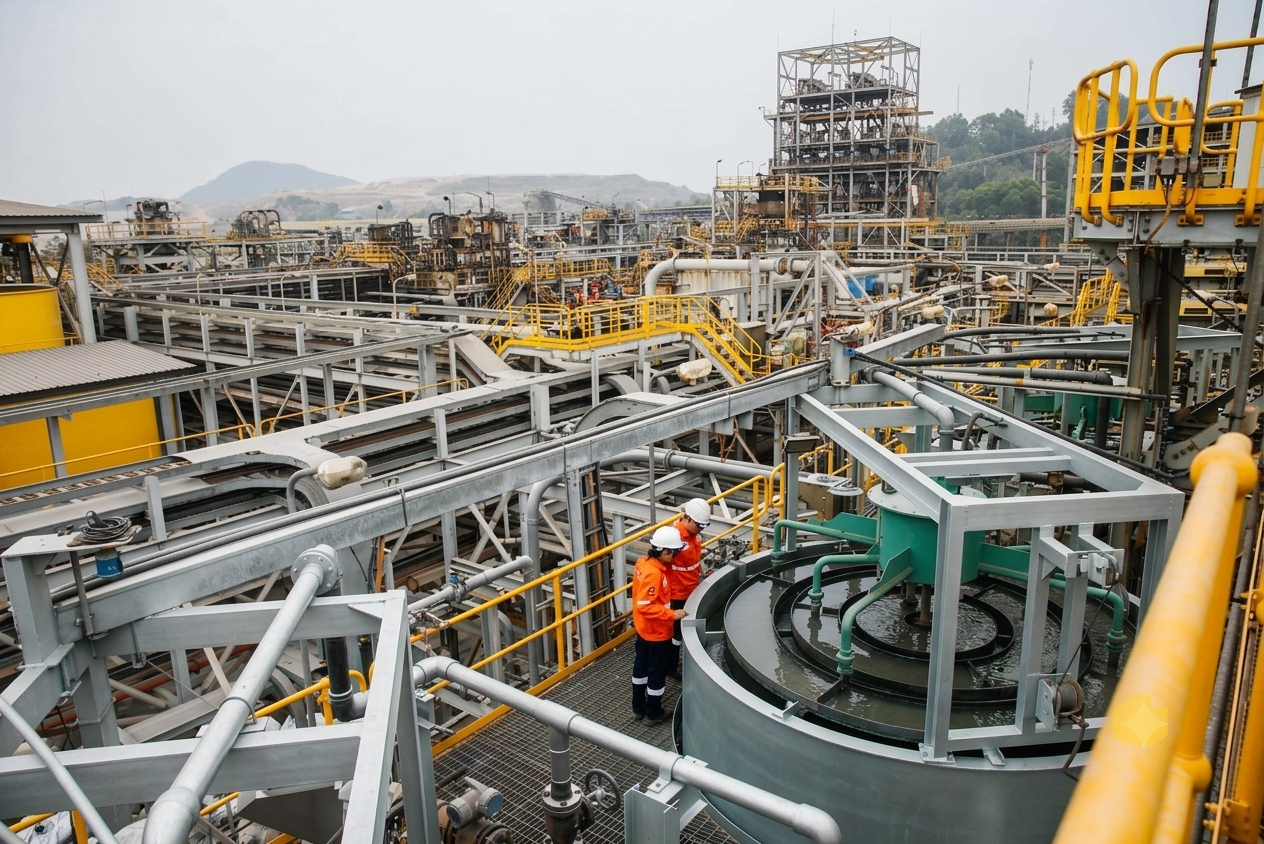
Trong quý III/2026, MSR ghi nhận NPAT Pre-MI đạt 2.148 tỷ đồng, tăng 29% so với quý trước dù giá APT bình quân giảm nhẹ so với quý II. Sản lượng tăng và chi phí được kiểm soát giúp doanh nghiệp khai thác hiệu quả hơn năng lực chế biến.
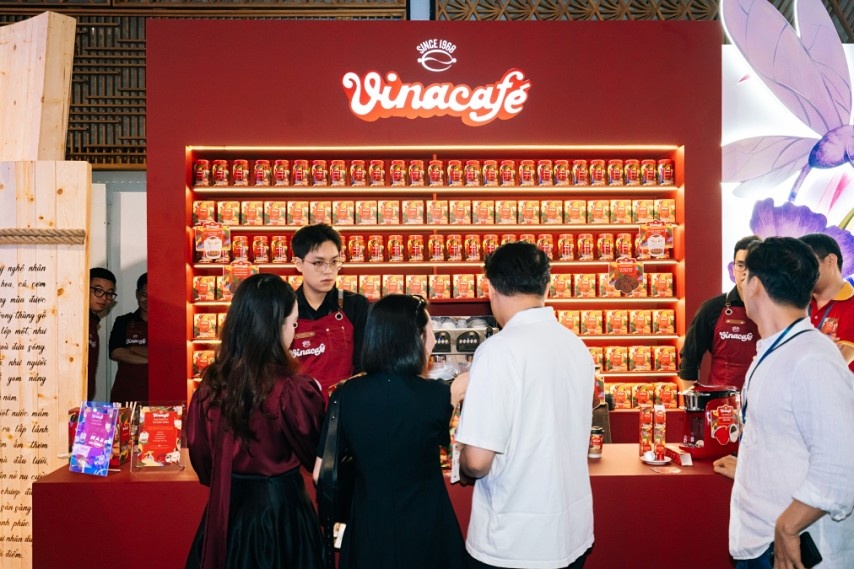
Masan cải thiện hiệu quả kinh doanh, triển vọng dài hạn thu hút sự chú ý của các tổ chức tài chính

Kết quả kinh doanh của MSR cũng đang được chuyển thành dòng tiền cho cổ đông. Sau khoản cổ tức 1.000 đồng/cổ phiếu đã chi trả trong tháng 9, Đại hội đồng cổ đông MSR ngày 19/10 thông qua đợt tạm ứng tiếp theo ở mức 5.000 đồng/cổ phiếu. Từ năm 2027, doanh nghiệp định hướng chi trả cổ tức hằng năm tối thiểu 50% lợi nhuận sau thuế.

Bên cạnh đó, Techcombank tiếp tục đóng góp vào kết quả của Masan, với 1.410 tỷ đồng lợi nhuận từ công ty liên kết trong quý III.

Nguồn lực tài chính được củng cố cũng hỗ trợ chiến lược gia tăng sở hữu tại các nền tảng kinh doanh chủ lực. Theo kế hoạch giao dịch, Masan dự kiến nâng tỷ lệ sở hữu tại MCH từ khoảng 69,4% lên 74,9%, qua đó gia tăng phần lợi nhuận và cổ tức được hưởng từ doanh nghiệp tiêu dùng này.

Triển vọng của Masan tiếp tục nhận được đánh giá tích cực từ các tổ chức phân tích tài chính. Trong báo cáo ngày 26/10/2026, Chứng khoán TP.HCM (HSC) nâng mức định giá mục tiêu đối với MSN thêm 20%, lên 136.600 đồng/cổ phiếu, dựa trên triển vọng lợi nhuận từ MSR, tăng trưởng của Masan Consumer và khả năng sinh lời cải thiện tại WinCommerce. Cùng ngày, HSBC duy trì mức định giá mục tiêu 111.100 đồng/cổ phiếu, đồng thời tiếp tục đánh giá tích cực về triển vọng Tập đoàn.

Trong giai đoạn tới, Masan tập trung phát triển các thương hiệu tiêu dùng có giá trị cao, mở rộng mạng lưới bán lẻ có lợi nhuận và nâng cao hiệu quả sử dụng vốn. Cùng với dòng tiền từ các công ty thành viên, những yếu tố này được kỳ vọng hỗ trợ Tập đoàn tiếp tục tăng trưởng, giảm đòn bẩy tài chính và gia tăng giá trị dài hạn cho cổ đông.

Tuyết Anh

Tin liên quan

Tin khác

Petrolimex Đà Nẵng: Hơn 50 năm vững vàng trên con đường phát triển

Petrolimex Đà Nẵng: Hơn 50 năm vững vàng trên con đường phát triển

Hành trình hơn nửa thế kỷ xây dựng và trưởng thành, Công Ty TNHH MTV Petrolimex Đà Nẵng đã ghi dấu ấn đậm nét trong sự phát triển kinh tế - xã hội của thành phố Đà Nẵng nói riêng và khu vực miền Trung - Tây Nguyên nói chung. Từ những ngày đầu thành lập đầy khó khăn, Petrolimex Đà Nẵng đã kiên cường vượt qua mọi thử thách, khẳng định vị thế là một trong những doanh nghiệp chủ lực, đóng góp không nhỏ vào sự ổn định năng lượng quốc gia.
Làng nghề Hà Nội đánh thức giá trị truyền thống bằng công nghệ số

Làng nghề Hà Nội đánh thức giá trị truyền thống bằng công nghệ số

Hà Nội hiện có hơn 1.350 làng nghề với khoảng 176 nghìn hộ làm nghề, chiếm 45% tổng số làng nghề cả nước. Từ sơn mài, gốm sứ đến mây tre đan, thêu, lụa… mỗi nhóm sản phẩm đều mang dấu ấn riêng về chất liệu, kỹ thuật chế tác và giá trị văn hóa. Đây là lợi thế để hàng thủ công mỹ nghệ của Thủ đô tiếp cận nhiều phân khúc khách hàng từ đồ trang trí, quà tặng đến hàng gia dụng. Tuy nhiên, trong bối cảnh thị trường liên tục thay đổi, giữ nghề và phát huy giá trị truyền thống thôi chưa đủ. Bài toán đặt ra là làm thế nào để sản phẩm làng nghề tiếp cận đúng khách hàng, mở rộng đầu ra và nâng cao giá trị kinh tế.
Từ kết nối đến đơn hàng: Doanh nghiệp cần gì?

Từ kết nối đến đơn hàng: Doanh nghiệp cần gì?

Từ cuộc gặp nhà mua hàng đến hợp đồng dài hạn là hành trình chứng minh chất lượng, tiến độ và khả năng giữ cam kết. Chọn đúng thị trường, nâng năng lực cung ứng và chuẩn bị nguồn tài trợ phù hợp giúp mở đường cho đơn hàng lặp lại của mỗi doanh nghiệp.
Logistics xanh: Giảm chi phí vận tải, tăng sức cạnh tranh cho doanh nghiệp Việt

Logistics xanh: Giảm chi phí vận tải, tăng sức cạnh tranh cho doanh nghiệp Việt

Chuyển đổi xanh trong logistics giúp doanh nghiệp tối ưu vận chuyển, giảm chi phí, phát thải và nâng cao năng lực cạnh tranh trước những tiêu chuẩn khắt khe của chuỗi cung ứng toàn cầu.
Từ hiện đại hóa Core Banking đến hệ sinh thái số: Công nghệ quốc tế cần song hành cùng năng lực bản địa

Từ hiện đại hóa Core Banking đến hệ sinh thái số: Công nghệ quốc tế cần song hành cùng năng lực bản địa

Trong tiến trình chuyển đổi số, các ngân hàng Việt Nam không chỉ cần số hóa kênh giao dịch mà còn phải tái cấu trúc nền tảng công nghệ nhằm nâng cao năng lực vận hành, phát triển sản phẩm và đáp ứng kỳ vọng ngày càng cao của khách hàng. Trong đó, hiện đại hóa Core Banking là nhiệm vụ chiến lược, tạo nền tảng cho phát triển ngân hàng số, khai thác dữ liệu và ứng dụng trí tuệ nhân tạo.
Hàng Việt trước những

Hàng Việt trước những 'cửa ải' mới trên thị trường quốc tế

Đầu tư công nghệ, cải tiến mẫu mã và nâng cao chất lượng đang giúp hàng Việt mở rộng cơ hội xuất khẩu. Tuy nhiên, sản phẩm tốt chưa đủ bảo đảm đơn hàng thành công. Những yêu cầu về truy xuất nguồn gốc, an toàn sản phẩm và minh bạch chuỗi cung ứng đang đặt doanh nghiệp trước bài toán kiểm soát chi phí tuân thủ, bảo đảm dòng tiền và duy trì khách hàng quốc tế.
Mở cửa thị trường, vì sao dược liệu Việt vẫn khó xuất khẩu?

Mở cửa thị trường, vì sao dược liệu Việt vẫn khó xuất khẩu?

Dược liệu Việt Nam giàu tiềm năng, nhưng xuất khẩu chưa tương xứng lợi thế. Gỡ rào cản tiêu chuẩn, nâng chất lượng và chế biến sâu là yêu cầu cấp thiết.
Nguyên liệu tái chế -

Nguyên liệu tái chế - 'Chìa khóa' nâng sức cạnh tranh cho ngành dệt may

Trong cuộc đua xanh hóa ngành dệt may toàn cầu, nguyên liệu tái chế đang dần vượt khỏi vai trò một lựa chọn mang tính khuyến khích để trở thành yếu tố ảnh hưởng trực tiếp đến khả năng tiếp cận đơn hàng của doanh nghiệp. Tuy nhiên, nghịch lý của ngành dệt may Việt Nam là mỗi năm phát sinh hàng trăm nghìn tấn vải vụn, nhưng phần lớn nguồn tài nguyên này chưa được khai thác tương xứng. Rào cản công nghệ, cơ chế quản lý và năng lực truy xuất nguồn gốc đang khiến cơ hội phát triển chuỗi cung ứng tuần hoàn chưa được chuyển hóa thành giá trị kinh tế thực chất.
Mở rộng đường biên phát triển cho kinh tế tư nhân

Mở rộng đường biên phát triển cho kinh tế tư nhân

Trong bối cảnh Việt Nam bước vào kỷ nguyên phát triển mới, vai trò của kinh tế tư nhân không còn được nhìn nhận đơn thuần ở phương diện tạo ra của cải, mà ngày càng gắn với năng lực kiến tạo, dẫn dắt và nâng cao sức cạnh tranh của nền kinh tế.
Herbalife Việt Nam 6 năm liên tiếp vào Top 10 Công ty Thực phẩm Uy tín

Herbalife Việt Nam 6 năm liên tiếp vào Top 10 Công ty Thực phẩm Uy tín

Herbalife Việt Nam tiếp tục được Vietnam Report (VNR) vinh danh trong Top 10 Công ty Thực phẩm Uy tín năm 2026, đánh dấu năm thứ sáu liên tiếp doanh nghiệp góp mặt trong bảng xếp hạng này.