Chỉ số kinh tế:
Ngày 23/10/2026, tỷ giá trung tâm của VND với USD là 25.627 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.396/26.858 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Nên cho vay theo chuỗi với ngành dừa

Bài và ảnh Hồng Cường
Bài và ảnh Hồng Cường  - 
Vốn tín dụng trong chuỗi giá trị ngành dừa chưa được bố trí hợp lý, các DN chế biến xuất khẩu (XK) chịu áp lực xoay vòng vốn lớn, trong khi tỷ lệ cho vay ở các khâu trồng và thu mua sơ chế thực tế chưa cao.
aa

Dễ tiếp cận vốn nhưng ít vay

Theo thống kê của NHNN Chi nhánh tỉnh Bến Tre (tỉnh có diện tích dừa lớn nhất cả nước), tính đến thời điểm tháng 2/2015 dư nợ cho vay ngành dừa của các TCTD trên địa bàn tỉnh Bến Tre đạt khoảng 1.128 tỷ đồng. Trong số này, dư nợ cho vay đối với các hộ gia đình, trang trại phục vụ trồng và chăm sóc dừa đạt khoảng 207 tỷ đồng (chiếm 12,4%). Số còn lại là cho vay đối với các DN chế biến, sản xuất XK các sản phẩm từ cây dừa.

Nên cho vay theo chuỗi với ngành dừa
Nông hộ trồng dừa cần được cấp vốn tín dụng để đủ tiềm lực tài chính hợp tác lâu dài với DN chế biến

Ông Trần Văn Đức, Giám đốc NHNN Chi nhánh tỉnh Bến Tre cho rằng, hiện nay chuỗi giá trị sản xuất chế biến ngành dừa được thể hiện chủ yếu bằng liên kết giữa 4 đối tượng là: hộ nông dân trồng dừa – thương lái mua gom dừa trái – cơ sở sơ chế dừa trái, sản phẩm từ dừa – và các DN sản xuất chế biến, XK sản phẩm từ dừa.

Trong chuỗi này, vốn tín dụng từ các NHTM trên địa bàn tỉnh Bến Tre đã tham gia vào tất cả các khâu. Hầu hết các hộ trồng dừa khi có nhu cầu vay vốn để trồng mới, chăm sóc, thâm canh vườn dừa đều dễ dàng tiếp cận vốn vay NH. Tuy nhiên, do diện tích canh tác của các hộ nông dân rất nhỏ (75,4% số hộ dân trồng dừa tại Bến Tre canh tác dưới 0,5ha – PV) nên đa phần nông hộ chủ động dùng vốn tự có để trồng dừa chứ ít vay vốn NH.

Đồng quan điểm với ông Đức, đại diện CTCP XNK Bến Tre (Betrimex) cho rằng, hiện nay vốn tín dụng chưa được bố trí đều trong các mắt xích của chuỗi giá trị cây dừa. Cụ thể, phần lớn nguồn vốn của các NHTM chỉ tập trung cho vay vào các DN sản xuất chế biến XK (vì đây là các đối tượng có doanh thu lớn, có tài sản thế chấp). Những mắt xích còn lại như các hộ gia đình, cơ sở thu gom, sơ chế nhỏ lẻ thì chưa được các TCTD quan tâm nhiều.

Theo vị đại diện này, nguyên nhân các NHTM chưa cho vay nhiều vào các đối tượng nông hộ và cơ sở chế biến là vì nhu cầu vốn đối với trồng dừa không lớn. Hiện mức đầu tư với 1ha dừa thông thường chỉ khoảng 100 triệu đồng cho 4 năm. Các hộ nông dân nếu canh tác dưới 0,5 ha thì năm đầu tiên chỉ cần vốn khoảng 20 triệu đồng và 10 triệu đồng cho mỗi năm tiếp theo. Nếu tính toán trên góc độ sản xuất nhỏ lẻ thì người dân trồng dừa và các cơ sở thu gom, sơ chế không cần vay vốn NH vẫn có thể đầu tư tốt nhờ nguồn vốn tự có.

Tuy nhiên, nếu xét trên khả năng hình thành chuỗi giá trị cả ngành dừa thì khi các hộ nông dân và các cơ sở thu mua, sơ chế dừa không vay vốn NH sẽ dẫn tới việc ách tắc dòng vốn ở các DN chế biến XK. Cụ thể, khi các DN mua nguyên liệu từ nông dân và thương lái sẽ phải bỏ ra chi phí lớn để thanh toán. Nông dân và các cơ sở mua gom, sơ chế không có sẵn nguồn lực để bán chịu gối đầu cho DN nên không tạo được ràng buộc với DN, dẫn tới phải chịu sự bấp bênh về giá cả. Ngược lại, các DN phải chịu áp lực vốn khá lớn vì vòng quay của đồng tiền trong quy trình sản xuất kéo dài, tăng chi phí lãi vay và giảm khả năng cạnh tranh của sản phẩm.

Cho vay theo Quyết định 1050

Theo ông Phạm Xuân Hòe, Phó Viện trưởng Viện Chiến lược NH (NHNN), từ những bất cập trong việc cung cấp tín dụng đối với chuỗi giá trị ngành dừa như trình bày ở trên, thì các địa phương hoàn toàn có thể đề xuất áp dụng phương thức cho vay theo chuỗi giá trị sản phẩm theo các quy định tại Quyết định 1050/QĐ-NHNN của NHNN.

Cụ thể, theo ông Hòe, chuỗi giá trị ngành dừa sẽ được xác định trên cơ sở liên kết giữa các chủ thể bao gồm: nhà cung ứng vật tư, nhà vườn, người thu gom, thương lái, hệ thống phân phối, nhà máy sản xuất chế biến. Dòng tiền từ các NH sẽ được cung ứng trực tiếp đến nhà vườn thông qua các đại lý vật tư, sau đó đến các cơ sở thu gom và chuyển về DN sau đó quay lại NH.

Khi tham gia vào chuỗi này, 100% các khách hàng vay vốn sẽ được đăng ký mở tài khoản tại các TCTD. Việc giải ngân tiền vay, thu hồi nợ được thực hiện hầu hết là qua chuyển khoản. Các DN tham gia vào chuỗi giá trị ngành dừa cũng sẽ được địa phương chọn lựa. Phương án kinh doanh của DN sẽ được các cơ quan chức năng của địa phương thẩm định, đánh giá, sau đó các TCTD sẽ xem xét cho vay với hạn mức phù hợp.

Ông Hòe cho rằng, hiện nay trên địa bàn một số tỉnh trồng dừa trọng điểm như Bến Tre, Trà Vinh, Bình Định đã có nhiều DN hình thành chuỗi liên kết hàng hóa tương đối đầy đủ từ khâu sản xuất đến khâu phân phối. Một số DN ngoài việc tập trung vào khâu chính là chế biến, thì đã tham gia sâu vào các khâu đoạn sơ chế và phân phối. Vì thế các địa phương nên rà soát hoạt động kinh doanh của các DN nhóm này để áp dụng hình thức cho vay theo chuỗi theo quyết định 1050 nhằm giúp các DN tiết giảm chi phí sản xuất và tăng năng lực cạnh tranh.

Bài và ảnh Hồng Cường

Tin liên quan

Tin khác

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng
Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Trao đổi với Thời báo Ngân hàng về Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của NHTM, chi nhánh ngân hàng nước ngoài, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty cổ phần Chứng khoán An Bình (ABS) cho rằng, các quy định mới về LCR, NSFR và tài sản có tính thanh khoản cao sẽ đặt ra yêu cầu cao hơn đối với quản trị thanh khoản, cấu trúc nguồn vốn và chất lượng tài sản của các ngân hàng.
Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Trái phiếu chính phủ xanh được kỳ vọng mở ra hướng phát triển mới cho thị trường vốn Việt Nam, tạo thêm nguồn lực dài hạn cho các dự án bảo vệ môi trường và thúc đẩy mục tiêu tăng trưởng xanh.
Hội nghị

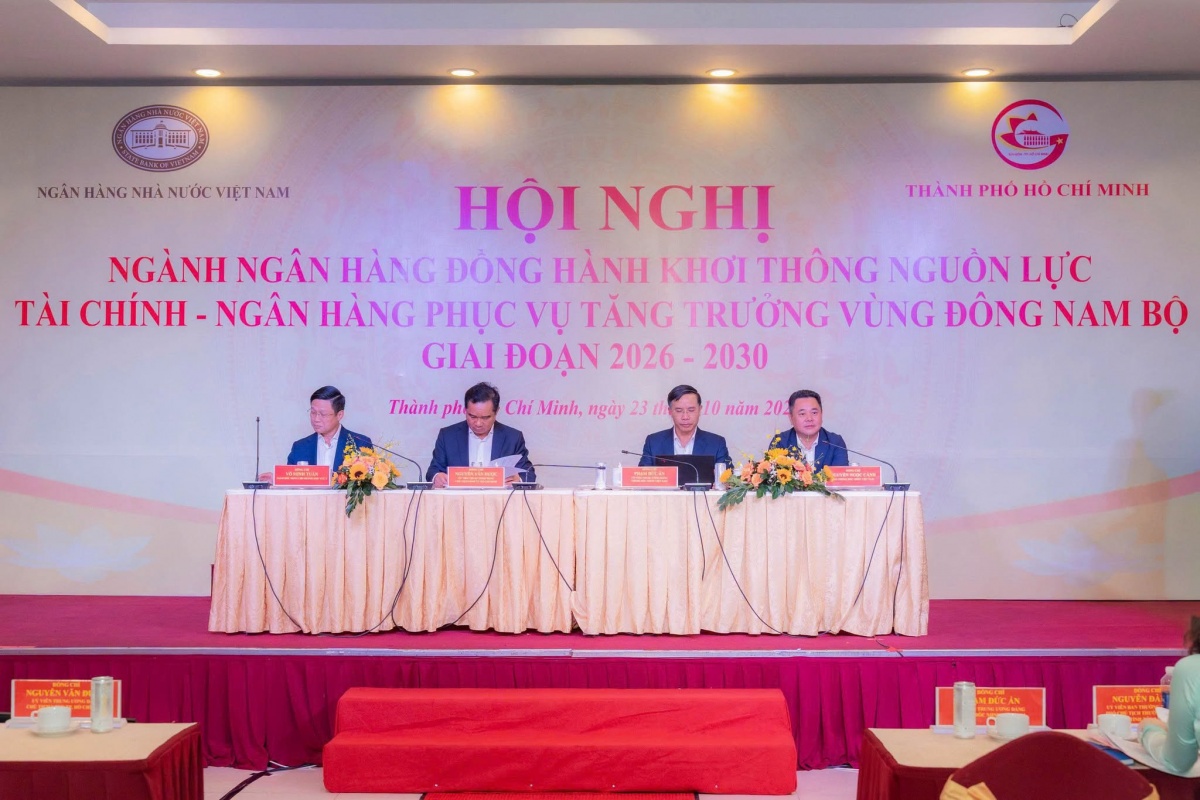
Hội nghị 'Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ'

Chiều ngày 23/10/2026 tại TP. Hồ Chí Minh sẽ diễn ra hội nghị: “Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính- Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ”, do Ngân hàng Nhà nước phối hợp cùng UBND TP. Hồ Chí Minh, TP. Đồng Nai và tỉnh Tây Ninh tổ chức nhằm nắm bắt, tháo gỡ khó khăn cho doanh nghiệp và bàn giải pháp khơi thông nguồn lực tài chính - ngân hàng để đáp ứng nhu cầu vốn cho tăng trưởng kinh tế 2 con số vùng Đông Nam Bộ. Hội nghị có ý nghĩa rất quan trọng và có tác động hiệu ứng toàn diện không chỉ trong ngắn hạn mà xuyên suốt giai đoạn 2026-2030.
Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Ngày 23/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.627 đồng, giảm 5 đồng so với phiên trước. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 5-30 đồng so với phiên trước.
Techcombank nhập cuộc giảm lãi suất

Techcombank nhập cuộc giảm lãi suất

Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, Techcombank triển khai giảm lãi suất cho vay, với mức giảm tới 2%/năm. Các chương trình ưu đãi lãi suất tập trung vào lĩnh vực sản xuất, kinh doanh, góp phần giảm chi phí vốn cho doanh nghiệp và người dân, với quy mô 40.000 tỷ đồng, đồng thời ngân hàng cũng giảm lãi suất tiền gửi 0.5% cho các kỳ hạn từ 6 tháng trở lên, áp dụng với toàn bộ khách hàng cá nhân và doanh nghiệp.
Sau khách hàng doanh nghiệp, SACOMBANK tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%
Sau khách hàng doanh nghiệp, SACOMBANK tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%

Tiếp tục thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm mặt bằng lãi suất, SACOMBANK triển khai thêm gói tín dụng ưu đãi với tổng quy mô 20.000 tỷ đồng, tập trung hỗ trợ nhóm khách hàng cá nhân với mức giảm lãi suất từ 1,5% đến 2%/năm.
ĐBQH Trần Hoàng Ngân: Nâng cao khả năng hấp thụ vốn không thể chỉ dựa vào giảm lãi suất
ĐBQH Trần Hoàng Ngân: Nâng cao khả năng hấp thụ vốn không thể chỉ dựa vào giảm lãi suất

Trong nỗ lực hỗ trợ nền kinh tế thực hiện mục tiêu tăng trưởng hai con số, Chính phủ và Ngân hàng Nhà nước vừa chỉ đạo các ngân hàng thương mại triển khai các giải pháp giảm lãi suất, với mức giảm lãi suất cho vay 1,5-2%, chấp nhận chia sẻ lợi nhuận để hỗ trợ doanh nghiệp. Trao đổi với phóng viên Thời báo Ngân hàng, đại biểu Quốc hội (ĐBQH) Trần Hoàng Ngân (Đoàn TP. Hồ Chí Minh) đã đánh giá rất cao chỉ đạo này, đồng thời nhấn mạnh yêu cầu phát huy dư địa chính sách tài khóa, nâng cao khả năng hấp thụ vốn và phát triển thị trường vốn để chia sẻ áp lực với hệ thống ngân hàng…
HDBank tiếp tục dành 5.000 tỷ đồng, giảm lãi suất 1,5%/năm cho khách hàng cá nhân và doanh nghiệp siêu nhỏ
HDBank tiếp tục dành 5.000 tỷ đồng, giảm lãi suất 1,5%/năm cho khách hàng cá nhân và doanh nghiệp siêu nhỏ

Tiếp nối gói tín dụng 10.000 tỷ đồng dành cho doanh nghiệp vừa triển khai ngày 20/10/2026, HDBank dành thêm 5.000 tỷ đồng cho khách hàng cá nhân và doanh nghiệp siêu nhỏ vay sản xuất kinh doanh và phát triển nông nghiệp, với mức giảm lãi suất 1,5%/năm, góp phần giảm chi phí vốn và tiếp sức cho người dân mở rộng sản xuất.
Ngân hàng tăng thu ngoài lãi, giảm dần phụ thuộc vào tín dụng

Ngân hàng tăng thu ngoài lãi, giảm dần phụ thuộc vào tín dụng

Thu nhập từ dịch vụ, thanh toán, bảo hiểm và ngoại hối tăng trưởng tích cực, trở thành điểm sáng trong cơ cấu thu nhập của nhiều ngân hàng trong 9 tháng đầu năm 2026. Khi biên lãi ròng tiếp tục chịu sức ép, đa dạng hóa nguồn thu giúp các nhà băng củng cố lợi nhuận, song yêu cầu đặt ra là xây dựng được những nguồn thu ổn định, gắn với nhu cầu thực của khách hàng.
NHNN tiếp tục chỉ đạo về việc giảm mặt bằng lãi suất

NHNN tiếp tục chỉ đạo về việc giảm mặt bằng lãi suất

Để tiếp tục thực hiện quyết liệt các giải pháp giảm mặt bằng lãi suất, góp phần hỗ trợ phát triển sản xuất, kinh doanh theo chỉ đạo của của Chính phủ, Thủ tướng Chính phủ, trên cơ sở kết luận của Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) tại cuộc họp ngày 19/10/2026, NHNN vừa ban hành công văn số 9736/NHNN-CSTT ngày 21/10/2026 quán triệt các NHTM thực hiện quyết liệt nhiệm vụ được giao và chịu trách nhiệm trước pháp luật, trước Thống đốc NHNN và các cấp có thẩm quyền về việc giảm mặt bằng lãi suất.