Ngân hàng tăng tốc xử lý nợ xấu, gia cố “bộ đệm” dự phòng rủi ro

Chấp nhận sụt giảm lợi nhuận, nâng cao khả năng "phòng thủ"
Tại Sacombank, lợi nhuận trước thuế hợp nhất năm 2025 đạt 7.628 tỷ đồng, tương đương 52% kế hoạch đề ra. Nguyên nhân chính đến từ việc ngân hàng chủ động trích lập dự phòng rủi ro tín dụng hơn 11.300 tỷ đồng. Việc gia tăng mạnh chi phí dự phòng phản ánh quan điểm quản trị thận trọng, nâng cao khả năng phòng thủ và đảm bảo sự chủ động trong xử lý tài sản tồn đọng khi rủi ro thị trường còn tiềm ẩn. Dù vậy, hiệu quả kinh doanh lõi vẫn duy trì tích cực, với lợi nhuận trước dự phòng đạt gần 19.000 tỷ đồng, tăng 29% so với năm trước.
Tương tự, Eximbank nâng trích lập dự phòng lên 1.526 tỷ đồng, tăng 57,5% so với năm 2024. Quyết định này khiến lợi nhuận trước thuế chỉ đạt 1.511,7 tỷ đồng, tương đương 29% kế hoạch năm. Ban lãnh đạo ngân hàng khẳng định, sự sụt giảm này nằm trong tính toán để đổi lấy an toàn, minh bạch và tạo dư địa cải thiện chất lượng tài sản trong các giai đoạn tiếp theo.
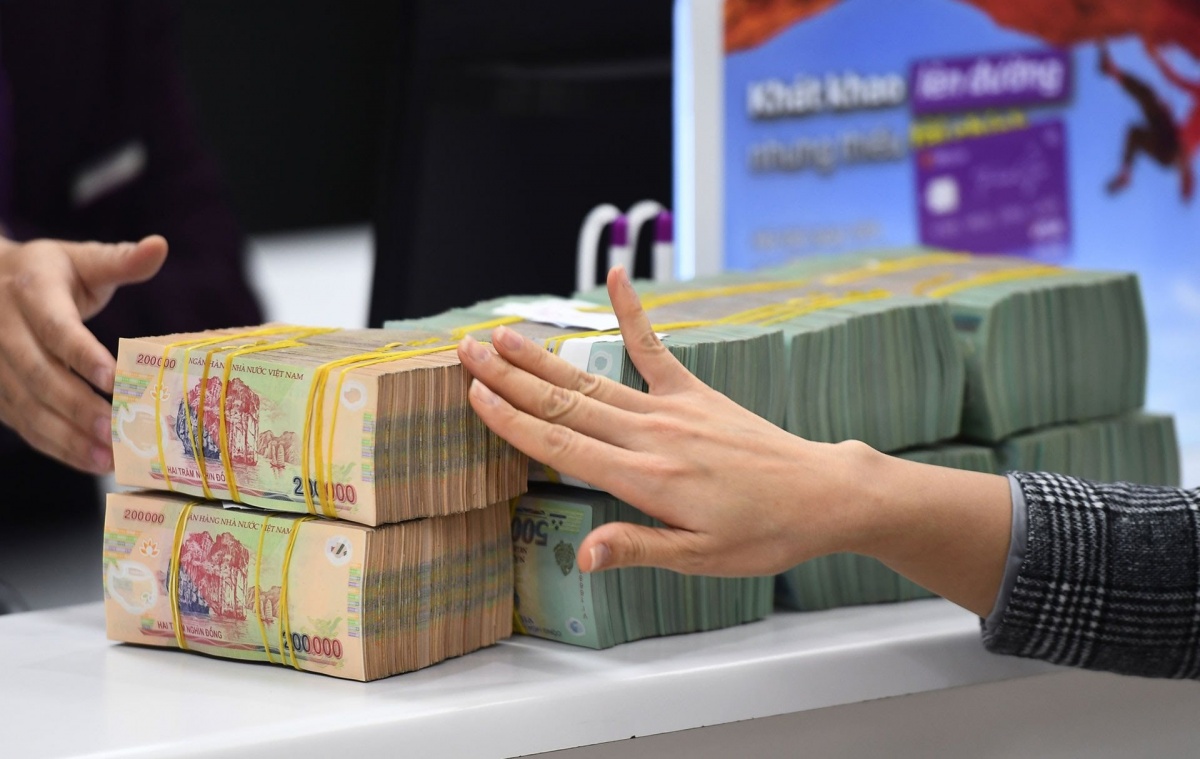 |
| Giới phân tích đánh giá, việc đồng loạt gia cố nội lực trong năm 2025 là chiến lược phòng thủ chủ động của ngân hàng |
Tại ACB, Tổng giám đốc Từ Tiến Phát cho biết ngân hàng trích lập dự phòng khoảng 3.300 tỷ đồng trong năm 2025, cao gấp đôi năm trước. Việc thực hiện đầy đủ các yêu cầu theo Nghị định 86/2024/NĐ-CP Quy định về mức trích, phương pháp trích lập dự phòng rủi ro, việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và trường hợp tổ chức tín dụng phân bổ lãi phải thu phải thoái, thay vì giãn sang các năm sau cho thấy ACB ưu tiên nâng chuẩn an toàn giảm tối ưu lợi nhuận ngắn hạn. “Gia tăng bộ đệm dự phòng không chỉ là phòng thủ thuần túy, mà còn là cách các ngân hàng tạo dư địa linh hoạt để bứt tốc khi chu kỳ kinh tế thuận lợi hơn”, ông Phát nhấn mạnh.
Giới phân tích đánh giá, việc đồng loạt gia cố nội lực trong năm 2025 là chiến lược phòng thủ chủ động của ngân hàng. Khi bộ đệm dự phòng đủ dày và tài sản được tái cấu trúc tích cực, các ngân hàng sẽ có lợi thế lớn về chi phí vốn và khả năng sinh lời trong năm 2026 và các năm tiếp theo, đặc biệt khi công tác thu hồi nợ được đẩy nhanh.
Kết quả điều tra xu hướng kinh doanh quý I/2026 do NHNN công bố cho thấy, các tổ chức tín dụng kỳ vọng mặt bằng rủi ro của khách hàng tiếp tục giảm và duy trì ổn định trong cả năm 2026. Ở góc độ quốc tế, Moody’s Ratings nhận định các ngân hàng Việt Nam nhìn chung vẫn giữ được chất lượng tài sản ở mức kiểm soát được, song rủi ro còn tập trung tại một số phân khúc nhạy cảm như khu vực tư nhân và bất động sản. Nếu xuất hiện biến động bất lợi, áp lực trích lập dự phòng có thể gia tăng và ảnh hưởng đến kết quả kinh doanh.
Theo Moody’s, năng lực vốn là yếu tố then chốt phản ánh sức chống chịu của hệ thống. Tính đến cuối tháng 6/2025, tỷ lệ vốn cấp 1 toàn hệ thống ngân hàng Việt Nam đạt khoảng 9%, thấp hơn mức trung bình khoảng 17% của các hệ thống ngân hàng ASEAN khác. Khoảng cách này được kỳ vọng sẽ thu hẹp dần khi Thông tư 14/2025/TT-NHNN nâng yêu cầu vốn tối thiểu từ 6% lên 6,6% vào năm 2030 và 8,5% vào năm 2033, từng bước tiệm cận chuẩn Basel III.
Tăng tốc xử lý nợ xấu
Song song với trích lập, các ngân hàng cũng tăng tốc xử lý nợ xấu. VPBank là ví dụ điển hình khi thu từ nợ đã xử lý rủi ro hợp nhất đạt 5.713 tỷ đồng trong năm 2025, qua đó giúp tỷ lệ nợ xấu riêng lẻ giảm về khoảng 2%. Sacombank tiếp tục đẩy mạnh thu hồi, xử lý các khoản nợ tồn đọng với quy mô hơn 16.000 tỷ đồng, góp phần làm “sạch” bảng cân đối kế toán.
Một yếu tố mang tính bước ngoặt là việc Nghị quyết 42/2017/QH14 đã được luật hóa trong Luật Các tổ chức tín dụng sửa đổi 2025. Nếu như giai đoạn 2017 - 2023, Nghị quyết 42 chỉ mang tính thí điểm với thời hạn áp dụng, thì việc luật hóa đã tạo hành lang pháp lý ổn định, lâu dài cho các tổ chức tín dụng.
Khung pháp lý mới cho phép ngân hàng chủ động hơn trong thu giữ, xử lý tài sản bảo đảm, rút ngắn thời gian tranh chấp và giảm phụ thuộc vào thủ tục tố tụng kéo dài. Điều này không chỉ đẩy nhanh tiến độ xử lý nợ xấu hiện hữu mà còn góp phần hình thành kỷ luật thị trường đối với người vay, đặc biệt trong các lĩnh vực rủi ro cao như bất động sản và xây dựng.
Về mặt tài chính, xử lý nợ nhanh hơn đồng nghĩa với khả năng hoàn nhập dự phòng sớm hơn, qua đó cải thiện lợi nhuận và vốn tự có - yếu tố quan trọng để đáp ứng các chuẩn mực an toàn vốn ngày càng khắt khe.
TS. Châu Đình Linh (Trường Đại học Ngân hàng TP. Hồ Chí Minh) cho rằng, bức tranh xử lý nợ xấu sẽ phân hóa rõ giữa các nhóm ngân hàng. Với các ngân hàng lớn, quá trình này thuận lợi hơn nhờ hệ thống quản trị rủi ro tương đối hoàn chỉnh, nhiều đơn vị đã tiệm cận các chuẩn mực cao như Basel III. Kinh nghiệm và nguồn lực giúp họ tập trung thu hồi các khoản nợ có tài sản bảo đảm rõ ràng hoặc các khoản vay của doanh nghiệp còn khả năng phục hồi dòng tiền.
Ngược lại, các ngân hàng nhỏ đối mặt nhiều thách thức hơn khi chất lượng tài sản bảo đảm thấp, năng lực tài chính khách hàng yếu và áp lực nợ cũ chưa được xử lý dứt điểm. Trong bối cảnh đó, yêu cầu đặt ra là phải phân loại nợ sâu và thực chất hơn, không chỉ theo chuẩn kế toán mà theo khả năng xử lý: thu hồi nhanh, cần tái cơ cấu, phù hợp để bán hoặc chuyển sang VAMC. Việc xác định đúng thứ tự ưu tiên và phương án xử lý cho từng nhóm nợ sẽ quyết định tốc độ “làm sạch” bảng cân đối và sức bật trong chu kỳ tăng trưởng mới.
Tin liên quan


Tin khác

Agribank bồi đắp bản sắc văn hóa, tạo động lực phát triển

Kỳ 2: Đọc đúng những con số kiểm tra, giám sát
Tổ chức tín dụng cần chủ động quản trị trạng thái ngoại tệ

BIC giảm 30% phí bảo hiểm du lịch dịp cuối năm

Đề xuất cơ chế tài khoản ngoại tệ tạm thời tại Trung tâm tài chính quốc tế

Thương hiệu quốc gia 2026: TPBank tiếp tục khẳng định vị thế ngân hàng số tiên phong

Thông báo về việc gia hạn thời hạn hoạt động của Văn phòng Đại diện Ngân hàng ODDO BHF SE tại TP. Hồ Chí Minh


Liền mạch và thông suốt: Cách VietinBank thiết kế hành trình tín dụng số của doanh nghiệp

Agribank khơi thông nguồn vốn, tạo lực đẩy để DNNVV bứt phá