Nghị quyết 79-NQ/TW: Cơ hội để VAMC chuyển mình, dẫn dắt thị trường xử lý nợ

| VAMC khẳng định vai trò trụ cột trong xử lý nợ xấu, góp phần phát triển ngành Ngân hàng và nền kinh tế VAMC thông báo tuyển dụng |
Sau hơn một thập kỷ hoạt động, ông đánh giá thế nào về vai trò của Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) trong việc xử lý nợ xấu và góp phần “làm sạch” bảng cân đối kế toán của các tổ chức tín dụng?
VAMC ra đời trong bối cảnh kinh tế toàn cầu suy thoái, hoạt động sản xuất kinh doanh nói chung và Việt Nam nói riêng gặp nhiều khó khăn, hệ thống ngân hàng đang phải đối mặt áp lực nợ xấu tăng cao, tỷ lệ nợ xấu vượt ngưỡng quy định chung theo thông lệ quốc tế, an toàn hệ thống bị đe dọa. Để đảm bảo an toàn hệ thống các tổ chức tín dụng (TCTD) và hỗ trợ doanh nghiệp vượt qua khó khăn Chính phủ đã ban hành Nghị định 53/2013/NĐ-CP về việc thành lập, tổ chức, hoạt động Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) và giao Ngân hàng Nhà nước Việt Nam (NHNN) thành lập với sứ mệnh là vừa xử lý nợ xấu của các TCTD để đảm bảo an toàn hệ thống, thúc đẩy tăng trưởng tín dụng vừa tháo gỡ khó khăn cho doanh nghiệp. Xuyên suốt hành trình hơn 10 năm qua, vai trò của VAMC được thể hiện rõ nét qua việc “làm sạch” bảng cân đối kế toán cho các TCTD, đồng thời tháo gỡ khó khăn cho các doanh nghiệp đang có nợ xấu nhưng có khả năng phục hồi thông qua việc cho vay bổ sung để từng bước trả nợ cũ, cũng như nợ cho vay mới.
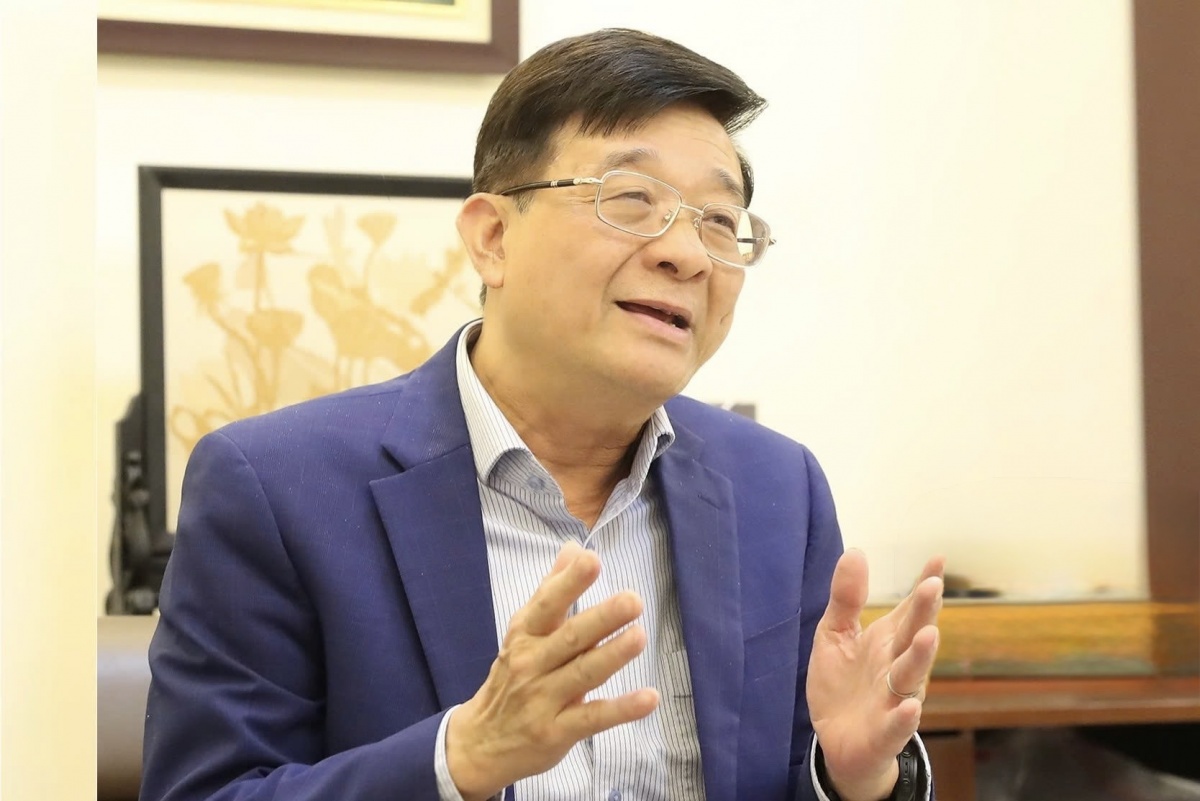 |
| TS. Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam khẳng định VAMC đã đóng vai trò hết sức quan trọng trong xử lý nợ xấu và “làm sạch” bảng cân đối kế toán của các tổ chức tín dụng |
Trong những năm đầu, VAMC tập trung vào cơ chế mua nợ bằng trái phiếu đặc biệt và được trích lập dự phòng rủi ro trong thời hạn 5 năm, đồng thời có thể sử dụng trái phiếu đặc biệt vay tái cấp vốn từ NHNN. Đây có thể coi là "liều thuốc" hữu hiệu vừa giúp các TCTD phòng ngừa rủi ro thanh khoản và có thêm nguồn lực để cho vay hỗ trợ các doanh nghiệp vượt qua ảnh hưởng suy thoái toàn cầu. Về mặt kỹ thuật, VAMC giúp đưa tỷ lệ nợ xấu nội bảng của các TCTD xuống dưới mức 3% theo đúng thông lệ quốc tế. Điều này không chỉ giúp các TCTD duy trì được hệ số tín nhiệm trong và ngoài nước, mà còn đảm bảo an toàn cho toàn hệ thống. Thực tế cho thấy, sau 5 năm đầu triển khai, khoảng 90% các TCTD đã tất toán trái phiếu đặc biệt, tự tái cơ cấu và xử lý nợ xấu.
Mặc dù đạt được những kết quả nhất định song hoạt động của VAMC cũng tồn tại những hạn chế khách quan, đó là: với vốn điều lệ ban đầu chỉ 500 tỷ đồng và sau này tăng lên 5.000 tỷ đồng, so với quy mô nợ xấu hàng trăm nghìn tỷ đồng của hệ thống TCTD, nguồn lực tài chính này còn rất hạn hẹp để có thể “mua đứt bán đoạn” theo giá thị trường một cách mạnh mẽ. Bên cạnh đó, với đội ngũ nhân sự hạn chế so với khối lượng nợ xấu cần xử lý, vì vậy, sau khi mua nợ xấu bằng trái phiếu đặc biệt hầu như VAMC ủy quyền toàn bộ cho chính các TCTD thực hiện việc theo dõi, đôn đốc thu hồi nợ chứ chưa tham gia trực tiếp vào quá trình xử lý nợ xấu, chưa thể hiện rõ vai trò dẫn dắt thị trường trong việc xử lý nợ xấu…
Xét về tổng thể, VAMC đã hoàn thành tốt trách nhiệm của mình, nhất là trong bối cảnh nợ xấu toàn hệ thống chịu áp lực gia tăng đáng kể sau giai đoạn đại dịch COVID-19, vai trò của VAMC là hết sức quan trọng và không thể thay thế. VAMC không chỉ có nhiệm vụ xử lý nợ đơn thuần, mà còn là điểm tựa niềm tin, là bệ đỡ giúp hệ thống các TCTD vận hành ổn định và minh bạch. Không những thế VAMC còn tạo điều kiện cho các TCTD mở rộng cho vay nhằm hỗ trợ tăng trưởng kinh tế
Hiện nay vẫn còn không ít ý kiến nhầm lẫn giữa vai trò của VAMC và DATC. Xin ông làm rõ sự khác biệt về chức năng, nhiệm vụ, cơ chế hoạt động cũng như đối tượng xử lý nợ của hai đơn vị này?
Có thể nói cả DATC và VAMC đều là công cụ đặc biệt của chính phủ thực hiện nhiệm vụ xử lý nợ xấu, tái cơ cấu các TCTD và các doanh nghiệp nói chung, doanh nghiệp nhà nước (DNNN) nói riêng để vượt qua khó khăn và thực hiện cổ phần hoá. Mặc Dù cả hai đơn vị đều hoạt động trong lĩnh vực xử lý nợ, nhưng thực tế VAMC và DATC có sứ mệnh, cơ chế vận hành và đối tượng phục vụ không hoàn toàn giống nhau.
VAMC (thuộc Ngân hàng Nhà nước Việt Nam) được thành lập với mục tiêu tối thượng là xử lý nợ xấu để làm sạch bảng cân đối kế toán của các TCTD, đảm bảo an toàn hệ thống và duy trì dòng chảy tín dụng cho nền kinh tế; DATC (thuộc Bộ Tài chính) được thành lập sớm hơn nhưng sứ mệnh chính là thúc đẩy quá trình tái cơ cấu và cổ phần hóa DNNN. DATC đóng vai trò là "người dọn đường" về tài chính để các doanh nghiệp đủ điều kiện cổ phần hóa thành công.
Khác biệt nữa về đối tượng và phạm vi hoạt động. Hiện khách hàng duy nhất của VAMC là các TCTD Việt Nam. VAMC mua lại các khoản nợ xấu nội bảng từ các TCTD bằng trái phiếu đặc biệt, khoản nợ xấu đã mua được các TCTD hạch toán ngoại bảng và được trích dự phòng rủi ro trong thời hạn 5 năm nhằm giúp các TCTD giảm tỷ lệ nợ xấu về ngưỡng an toàn và hỗ trợ thanh khoản cho các TCTD khi cần thiết thông qua cơ chế vay tái cấp vốn bằng trái phiếu đặc biệt; còn với DATC, khách hàng chính là các DNNN gặp khó khăn tài chính, nợ nần (bao gồm cả trái phiếu) các chủ nợ nói chung và TCTD nói riêng dẫn đến tắc nghẽn quá trình cổ phần hóa. DATC mua lại các khoản nợ này (thường với giá chiết khấu sâu, khoảng 30-40% giá trị sổ sách) để làm lành mạnh tài chính cho doanh nghiệp, đẩy nhanh quá trình cổ phần hóa doanh nghiệp nhà nước, hỗ trợ doanh nghiệp vượt qua khó khăn.
Sự khác biệt rõ nét nhất nằm ở cách xử lý khoản nợ sau khi mua. Cụ thể: VAMC có thể mua nợ xấu từ các TCTD và thanh toán bằng trái phiếu đặc biệt hoặc theo giá thị trường. Với những doanh nghiệp có nợ xấu nhưng có khả năng phục hồi thì vẫn được TCTD xem xét cơ cấu lại nợ, tiếp tục vay vốn để duy trì sản xuất kinh doanh. Trường hợp mua theo giá thị trường VAMC có toàn quyền quyết định như cơ cấu nợ, chuyển nợ thành vốn góp…; còn với DATC, sau khi mua nợ (kể cả trái phiếu) DATC có thể tham gia trực tiếp trong quá trình tái cơ cấu doanh nghiệp thông qua việc chuyển nợ thành vốn góp, trở thành cổ đông, trực tiếp tham gia điều hành để phục vụ mục tiêu cổ phần hóa thành công…
Tóm lại, cả VAMC và DATC đều tham gia xử lý nợ xấu nhưng mỗi tổ chức lại phục vụ mục tiêu khác nhau: Nếu VAMC là "lá chắn" bảo vệ sức khỏe tài chính của hệ thống ngân hàng, thì DATC là "đòn bẩy" tháo gỡ điểm nghẽn cho tiến trình cổ phần hóa DNNN. Đây là hai “bánh xe” cùng hỗ trợ nền kinh tế và vận hành trên hai đường ray chuyên biệt song đều hướng tới mục đích hỗ trợ tái cơ cấu các TCTD, các doanh nghiệp nói chung và DNNN nói riêng nhằm đảm bảo an toàn hệ thống các TCTD, đẩy nhanh tiến trình tái cơ cấu, cổ phần hóa doanh nghiệp và hỗ trợ tăng trưởng kinh tế.
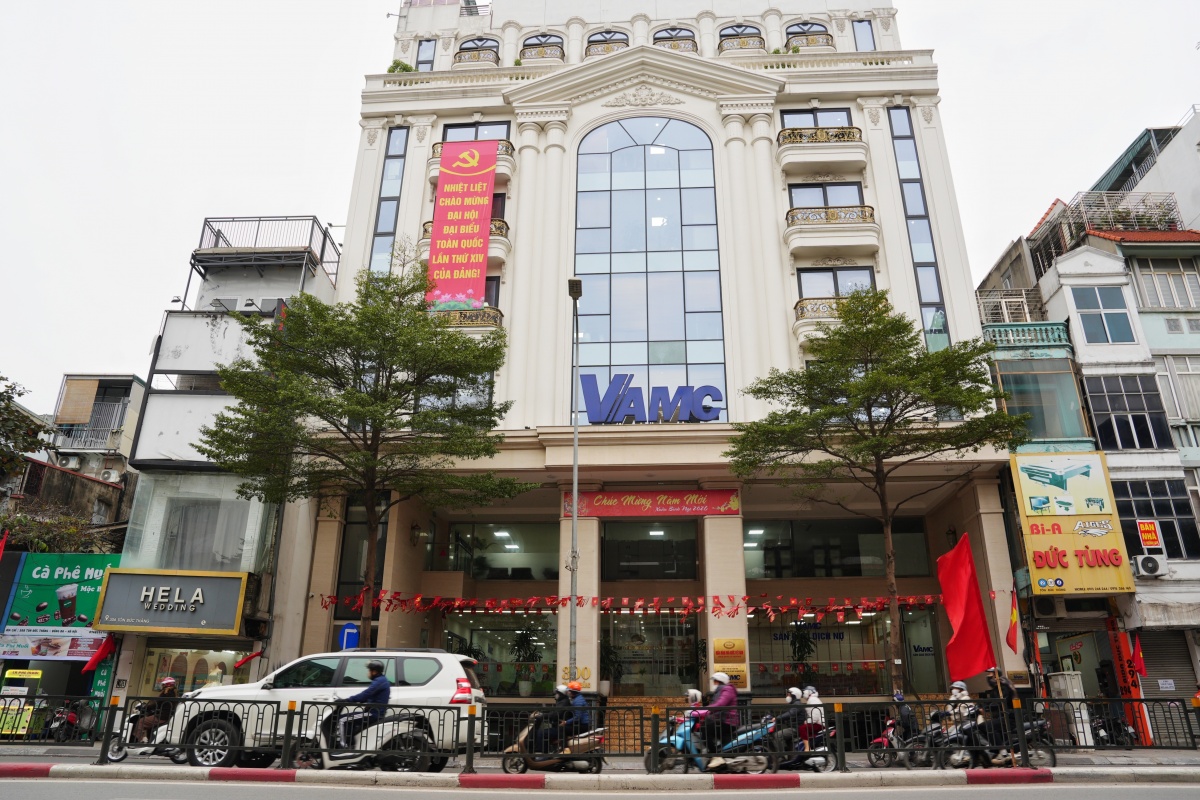 |
| VAMC không chỉ có nhiệm vụ xử lý nợ đơn thuần, mà còn là điểm tựa niềm tin, là bệ đỡ giúp hệ thống các TCTD vận hành ổn định và minh bạch |
Vậy theo ông, hoạt động của VAMC có cần hướng đến mục tiêu lợi nhuận không hay chỉ nên tập trung vào xử lý nợ xấu và ổn định hệ thống tài chính ngân hàng?
Tôi cho rằng, bất kỳ doanh nghiệp nào hoạt động theo Luật Doanh nghiệp hay Luật Các tổ chức tín dụng thì đều phải đặt ra yêu cầu hoạt động có hiệu quả. Tuy nhiên với VAMC, đây là doanh nghiệp đặc thù nên tại Nghị định 53/2013/NĐ-CP, Chính phủ đã xác định rõ VAMC là đơn vị hoạt động không vì mục tiêu lợi nhuận. Điều này có nghĩa là sứ mệnh cao nhất của VAMC không phải là tối ưu hóa dòng tiền cho ngân sách, mà là khơi thông thật nhanh điểm nghẽn nợ xấu để bảo vệ sự an toàn của hệ thống tài chính. Do vậy, nếu đặt nặng chỉ tiêu lợi nhuận, VAMC sẽ dễ rơi vào trạng thái "găm hàng" chờ giá cao mới bán, vô hình trung làm chậm tiến độ xử lý nợ và đi ngược lại mục tiêu ban đầu.
Tuy nhiên, chúng ta cần phân biệt rõ giữa "không vì lợi nhuận" và "hoạt động không hiệu quả". Là một doanh nghiệp vận hành theo Luật Doanh nghiệp, VAMC bắt buộc phải đảm bảo nguyên tắc bảo toàn vốn và có lãi. Lợi nhuận ở đây nên được hiểu là kết quả tất yếu của một quy trình vận hành khoa học, chứ không phải là đích đến hàng đầu. Nếu giao chỉ tiêu lợi nhuận quá nặng nề sẽ tạo ra áp lực tâm lý cho đội ngũ điều hành, dẫn đến tình trạng ưu tiên những khoản nợ dễ làm, có lãi mà bỏ quên những khoản nợ khó nhưng cần xử lý gấp để ổn định hệ thống.
Theo tôi, VAMC cần tiếp tục đẩy nhanh tốc độ vòng quay vốn để nâng cao hiệu quả xử lý nợ xấu. Với 5.000 tỷ đồng vốn điều lệ, nếu xoay vòng tốt, VAMC có thể xử lý khối lượng nợ lên tới 10.000 – 15.000 tỷ đồng theo giá thị trường .Mục tiêu cốt lõi là xử lý, thu hồi vốn nhanh để tiếp tục tái đầu tư. Đây mới chính là thước đo thành công thực sự của VAMC.
Tại Nghị quyết 79-NQ/TW, Bộ Chính trị xác định VAMC đóng vai trò then chốt trong việc xử lý nợ xấu, nâng cao năng lực tài chính và giảm rủi ro cho hệ thống ngân hàng. VAMC tập trung thúc đẩy thị trường mua bán nợ chuyên nghiệp, minh bạch, bền vững và tăng cường liên kết, chia sẻ thông tin. Theo ông, điều này có ý nghĩa như thế nào đối với vai trò và vị thế của VAMC?
Như chúng ta đã biết, Nghị quyết số 79-NQ/TW của Bộ Chính trị về phát triển kinh tế nhà nước đã nêu rất rõ: tất cả các doanh nghiệp đều cần tái cơ cấu để phục vụ mục tiêu tăng trưởng 2 con số; các doanh nghiệp phải nâng cao năng lực sản xuất, năng suất lao động và đẩy mạnh chuyển đổi số nhằm tạo hiệu quả cao nhất. Trong Nghị quyết 79-NQ/TW đã nêu rõ VAMC và DATC là hai trong số những đơn vị cần thực hiện nâng cao năng lực, hiệu quả hoạt động để hỗ trợ quá trình tái cơ cấu, đặc biệt là tái cơ cấu về tài chính, xử lý nợ xấu của khu vực DNNN, ngân hàng thương mại theo cơ chế thị trường. Điều này cho thấy Đảng và Chính phủ đã nhìn nhận rất đúng vai trò của hai đơn vị này. Do vậy, tôi cho rằng, nếu như DATC cần đẩy mạnh cổ phần hóa DNNN đảm bảo hiệu quả; thì VAMC cần thực hiện một cuộc cách mạng về tư duy để biến từ một đơn vị "mua nợ để giữ" sang một thực thể xử lý nợ thực chất và dẫn dắt thị trường. Để thực hiện được nhiệm vụ này, tôi cho rằng VAMC cần phải xây dựng được một đề án tổng thể, có trách nhiệm và nhìn nhận rõ vai trò của mình theo hướng.
Thứ nhất, VAMC không thể chỉ làm nhiệm vụ mua nợ đơn thuần rồi ủy quyền ngược lại cho các TCTD, mà phải tổ chức tiến hành phân tích đánh giá và tiến hành thu hồi nợ xấu (kể cả nợ mua bằng trái phiếu đặc biệt), theo đó, tiếp tục tái cơ cấu và vận hành Sàn giao dịch nợ xấu (đã có) theo đúng nghĩa và coi đây là ưu tiên hàng đầu để tạo sự minh bạch.
Bên cạnh đó, VAMC cần phát triển mạnh các mảng môi giới, tư vấn, đấu giá, định giá tài sản và đặc biệt là thu hút các nhà đầu tư nước ngoài tham gia vào thị trường mua bán nợ xấu Việt Nam.
Thứ hai, mọi đề án đều sẽ chỉ nằm trên giấy nếu thiếu nguồn lực thực thi. Do vậy, cần tiếp tục tăng vốn điều lệ tối thiểu 15.000 -20.000 tỷ đồng để VAMC đủ nội lực mua nợ xấu theo giá thị trường, tạo ra vòng quay vốn nhanh thay vì chỉ mua bằng trái phiếu đặc biệt; mặt khác cần đẩy mạnh và kiên quyết tái cơ cấu về nhân lực và phương thức quản trị. Trước hết cần kiện toàn bộ máy lãnh đạo từ Hội đồng thành viên, đến ban điều hành, xây dựng tiêu chí rõ ràng: Ai không đủ uy tín năng lực, không dám làm, không chịu trách nhiệm thì kiên quyết loại bỏ (kể cả cán bộ đương chức). Tất cả các trường hợp lợi dụng, vi phạm pháp luật cần phải được xử lý nghiêm theo quy định của pháp luật để tránh lợi dụng, trục lợi. Bên cạnh đó, cần xây dựng cơ chế tiền lương thỏa đáng để thu hút cán bộ có năng lực trình độ, xây dựng đội ngũ chuyên gia có kỹ năng về tái cơ cấu doanh nghiệp, kiến thức pháp luật… với nguyên tắc rất rõ ràng: Ai làm được thì giao việc, ai không đáp ứng được thì thay thế. Không thể để những yếu tố đó ảnh hưởng đến hoạt động của VAMC trong giai đoạn tới.
Thứ ba, thiết lập hành lang pháp lý và quyền năng đặc biệt cho VAMC. Để phù hợp với chức năng, nhiệm vụ mới, cần tạo hành lang pháp lý rõ ràng cho hoạt động mua bán nợ của VAMC. Muốn vậy phải kiến nghị chính phủ xem xét sửa đổi Nghị định 53/2013/NĐ-CP, theo hướng trao cho VAMC quyền năng đặc biệt trong việc thu giữ và xử lý tài sản bảo đảm, vượt ra ngoài các quan hệ dân sự cho vay thông thường và càng không thể coi VAMC như các công ty AMC của tổ chức tài chính cũng như các TCTD. Bởi VAMC không phải là TCTD, mà là công ty có chức năng, nhiệm vụ chuyên biệt xử lý nợ xấu.
Thứ tư, cần tập trung nguồn lực đẩy mạnh chuyển đổi số, ứng dụng AI trong việc hỗ trợ phân tích dữ liệu nợ xấu và tài sản bảo đảm của nợ xấu đã mua. Đồng thời, chủ động khai thác, kết nối dữ liệu nợ xấu từ nhóm 3 trở lên từ các TCTD, cũng như từ CIC, để tổ chức phân tích đánh giá và hỗ trợ ngược lại cho các TCTD trong việc xử lý nợ xấu cũng như tài sản bảo đảm của khoản nợ xấu.
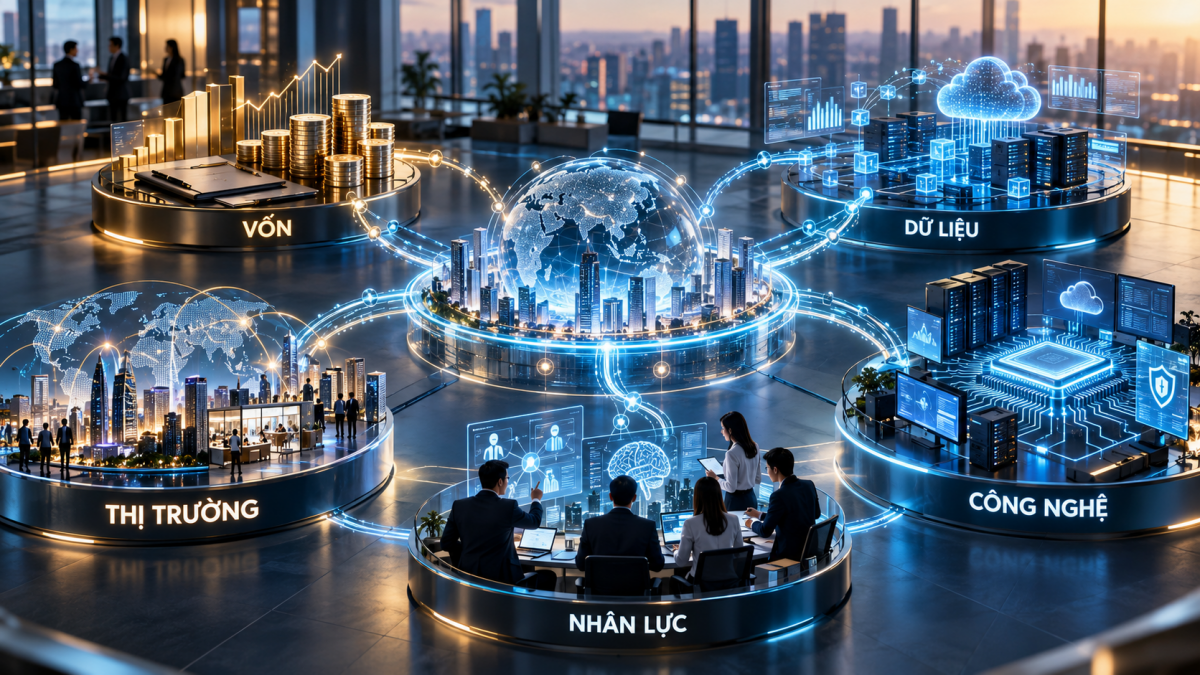
Tóm lại, để thực hiện đúng tinh thần Nghị quyết 79-NQ/TW, theo tôi VAMC cần hội đủ 4 yếu tố: Nhân sự đủ năng lực - Tài chính đủ mạnh - Hành lang pháp lý đủ rộng - Chuyển đổi số mạnh mẽ.
Nếu không thay đổi mô hình tổ chức theo hướng chuyên nghiệp và không được trao đủ quyền hạn, VAMC sẽ rất khó để thực hiện sứ mệnh làm sạch bảng cân đối kế toán và nâng cao năng lực tài chính cho hệ thống ngân hàng như mục tiêu đã đề ra. VAMC phải là người đồng hành, là "cánh tay nối dài" của Nhà nước trong việc giữ gìn sự an toàn của hệ thống tài chính quốc gia.
Trong bối cảnh mới, ông kỳ vọng VAMC sẽ tái định vị vai trò như thế nào để từ một công cụ xử lý nợ xấu trở thành trung tâm tái cấu trúc tài sản chuyên nghiệp, có khả năng định giá và tư vấn tài chính cho cả hệ thống?
Như tôi vừa chia sẻ, kỳ vọng của tôi đối với VAMC là rất lớn. Tôi mong VAMC sẽ trở thành một thực thể xử lý nợ chuyên nghiệp, độc lập và là người đồng hành thực thụ của các TCTD. Để đạt được tầm vóc đó, cần phân định rõ vai trò và xác lập "quyền năng đặc biệt" cho VAMC. Bởi thực tế cho thấy, đang tồn tại sự chưa rõ ràng khi coi VAMC như một TCTD thông thường, thậm chí quyền hạn cũng chẳng khác gì các công ty AMC do TCTD thành lập, do vậy cần phải có cách nhìn nhận một cách khách quan. VAMC không phải đơn vị cho vay, nên không thể bị ràng buộc bởi các quy trình dân sự giữa ngân hàng và khách hàng, do đó cần có cần cơ chế tố tụng rút gọn: Không thể để một đơn kiện với những lý do không rõ ràng hoặc tạo cớ nhằm trốn trách nhiệm trả nợ hoặc bàn giao tài sản làm đình trệ toàn bộ quá trình xử lý nợ, xử lý tài sản. Nếu không quyết liệt, nợ xấu – đặc biệt là bất động sản, sẽ bị mắc kẹt, gây lãng phí nguồn lực quốc gia.
Nhìn vào mô hình các công ty quản lý tài sản quốc gia thành công trên thế giới (như tại Trung Quốc hay Hàn Quốc), họ được trao quyền lực rất lớn nhưng đi kèm với trách nhiệm và kỷ luật nghiêm khắc. Do đó, trong tương lai VAMC phải là đơn vị dẫn dắt, tạo ra sự minh bạch cho thị trường mua bán nợ, phải là nơi hội tụ những chuyên gia định giá, tư vấn tài chính và tái cấu trúc doanh nghiệp tinh nhuệ nhất và có một sàn giao dịch nợ xấu chuyên nghiệp, nơi không chỉ có các định chế tài chính trong nước, mà cả các nhà đầu tư quốc tế cũng có thể tham gia mua bán một cách tin cậy.
Xin nhấn mạnh lại, nếu không sớm sửa đổi các hành lang pháp lý (đặc biệt là Nghị định 53/2013/NĐ-CP) để trao cho VAMC một hành lang pháp lý "đủ mạnh", chúng ta sẽ rất khó xử lý nợ xấu một cách thực chất. VAMC phải được định vị là đơn vị xử lý nợ chuyên nghiệp, độc lập và có quyền năng đặc biệt để bảo vệ sự an toàn và bền vững cho toàn hệ thống tài chính quốc gia.
Xin trân trọng cảm ơn ông!
Tin liên quan


Tin khác

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay
Minh bạch dữ liệu - nền tảng phát triển bền vững thị trường bất động sản quốc gia

Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu