Phát triển thị trường thẻ tín dụng nội địa

| NAPAS phối hợp với Mcredit mở rộng phát hành thẻ tín dụng nội địa Thẻ tín dụng nội địa là gì? Ưu nhược điểm của thẻ tín dụng nội địa? |
Chính sách “mở đường”
Đồng thời, các ngân hàng được khuyến khích nghiên cứu, đầu tư mạnh mẽ vào hạ tầng công nghệ, giải pháp kỹ thuật, tích hợp kết nối thanh toán với cổng dịch vụ công quốc gia và các dịch vụ khác trong nền kinh tế. Thông qua đó, thiết lập hệ sinh thái số và cung ứng các sản phẩm, dịch vụ thanh toán an toàn, tiện ích, nâng cao trải nghiệm, tăng tính tiện ích, an toàn bảo mật, đem lại lợi ích lớn và thiết thực cho khách hàng.
Trong 7 tháng đầu năm 2023, giao dịch TTKDTM tăng 51,14% về số lượng so với cùng kỳ năm 2022. Việc mở tài khoản trực tuyến được triển khai từ cuối tháng 3/2021, tính đến tháng 6/2023 có gần 27 triệu tài khoản thanh toán được mở bằng phương thức điện tử (eKYC) đang hoạt động và 10,8 triệu thẻ đang lưu hành phát hành bằng phương thức eKYC. Một trong những sản phẩm phát triển mạnh mẽ thời gian qua là thẻ tín dụng nội địa gắn với công năng lưỡng dụng, vừa là công cụ thanh toán vừa đáp ứng nhu cầu tín dụng.
Ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh toán (NHNN) thông tin, đến hết tháng 7/2023, có 15 tổ chức phát hành thẻ đã phát hành thẻ tín dụng nội địa, số lượng thẻ tín dụng nội địa đang lưu hành đến tháng 7/2023 đạt trên 811,4 nghìn thẻ. Trong giai đoạn 5 năm 2018-2022, số lượng thẻ tín dụng nội địa phát hành đạt mức tăng trưởng bình quân 29,6%/năm, cao hơn thẻ tín dụng quốc tế là 17,72%/năm.
Thời gian qua, các tổ chức phát hành thẻ đã chủ động nghiên cứu, phát hành, cung ứng các sản phẩm, dịch vụ thẻ nội địa gắn với thương hiệu thẻ của Việt Nam, trong đó có thẻ tín dụng nội địa. Nỗ lực này của tổ chức phát hành thẻ nhằm góp phần đẩy mạnh TTKDTM, thúc đẩy tài chính toàn diện để bao phủ dịch vụ thanh toán, tín dụng đến số đông người dân.
Ông Nguyễn Đăng Hùng - Phó Tổng giám đốc Napas nhận định, thẻ tín dụng ở Việt Nam có sự phát triển từ “không đến có”. Đặc biệt là thẻ tín dụng nội địa đã phát triển mạnh mẽ. Đại diện Napas cho biết, thẻ tín dụng quốc tế yêu cầu nhiều điều kiện đối với khách hàng, còn thẻ tín dụng nội địa có những chính sách phù hợp với đa số người dân. Bên cạnh đó, thẻ tín dụng nội địa có độ an toàn, bảo mật nhờ việc lưu trữ thông tin thẻ trên con chíp tiêu chuẩn EMV. Đặc biệt, Napas hiện đang phối hợp với các tổ chức thẻ quốc tế triển khai thẻ đồng thương hiệu, phục vụ tệp khách hàng có nhu cầu chi tiêu trong nước và quốc tế. Sử dụng thẻ đồng thương hiệu, người dân có thể thực hiện giao dịch trong và ngoài lãnh thổ Việt Nam.
 |
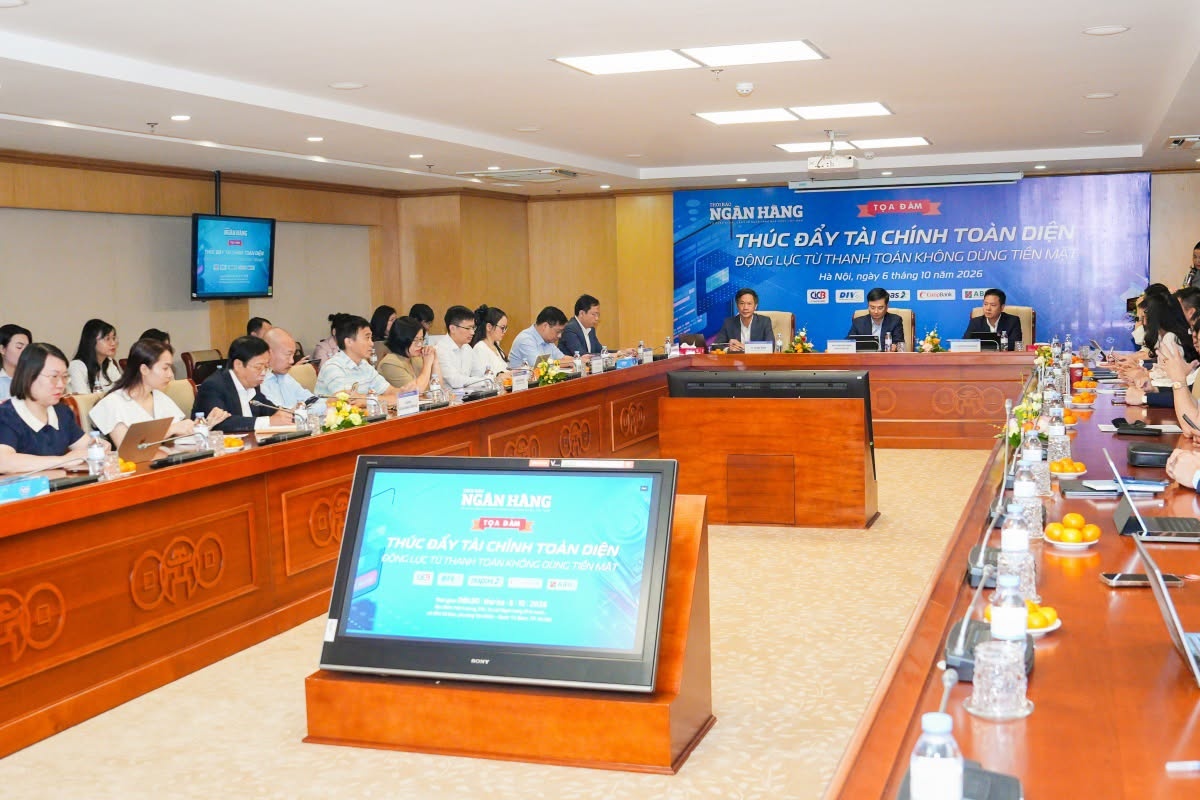
| Toàn cảnh hội thảo |
Thị trường thẻ còn nhiều dư địa
Theo các chuyên gia, để hạn chế các app cho vay online theo kiểu tín dụng đen, các kênh tín dụng chính thống cần đẩy mạnh áp dụng công nghệ, nhất là khai thác tốt cơ sở dữ liệu quốc gia về dân cư để có thể đưa ra sản phẩm vay tiện lợi nhất cho người dân. Số liệu thống kê cho thấy, chỉ hơn 4% dân số Việt Nam sở hữu thẻ tín dụng, bao gồm cả thẻ tín dụng quốc tế. Còn tại các quốc gia lân cận con số này khá cao như Thái Lan là 10%, Malaysia 21%, Singapore tới 49%, Đài Loan 54%, Nhật Bản 68%... Từ thực tế trên cho thấy thị trường thẻ tín dụng, đặc biệt là thẻ tín dụng nội địa với những ưu thế vượt trội còn nhiều dư địa phát triển.
Để đẩy mạnh phát triển thẻ tín dụng nội địa, đại diện Agribank đề xuất, cần có sự phối hợp giữa Napas và các bộ, ngành trung ương mở rộng mạng lưới thanh toán thẻ nội địa, tạo hệ sinh thái thanh toán thẻ, gia tăng tính năng, tiện ích cho khách hàng sử dụng cũng như góp phần số hóa dịch vụ công như giáo dục, y tế... Ngoài ra, NHNN cùng các bộ ngành cần liên thông hệ thống thông tin cá nhân điện tử đầy đủ, chính xác, được cập nhật liên tục. Qua đó các tổ chức phát hành thẻ có thể dễ dàng và thuận tiện trong việc truy cập, lấy thông tin để đánh giá và cấp tín dụng cho khách hàng.
Ông Phạm Anh Tuấn cho rằng, các TCTD cần nghiên cứu phát triển các sản phẩm thẻ tín dụng nội địa hiện đại, an toàn, đa năng đáp ứng yêu cầu đa dạng của khách hàng. Các sản phẩm thẻ tín dụng nội địa cần được thiết kế phù hợp với các nhóm đối tượng khách hàng có hành vi tiêu dùng hay thói quen thanh toán khác nhau. Cùng với đó, ngân hàng cần có chính sách ưu đãi khuyến mại đối với khách hàng sử dụng thẻ tín dụng nội địa và các đơn vị chấp nhận thanh toán bằng thẻ tín dụng nội địa. Song song đó, mở rộng mạng lưới chấp nhận thanh toán thẻ trong đó có thẻ tín dụng nội địa, kết nối thanh toán liên thông với dịch vụ công và các lĩnh vực giao thông, y tế, bảo hiểm…; nghiên cứu, phát triển và ứng dụng đổi mới sáng tạo trong lĩnh vực thanh toán trên nền tảng công nghệ thẻ chip nội địa…
Theo ông Tuấn, việc nghiên cứu, hợp tác với các ngân hàng, tổ chức chuyển mạch thẻ nước ngoài rất quan trọng, theo đó để mở rộng phạm vi sử dụng thẻ tín dụng nội địa không chỉ trong phạm vi trong nước mà còn có thể sử dụng thanh toán tại nước ngoài nhằm đáp ứng nhu cầu thanh toán của khách hàng.
Ông Nguyễn Tuấn Anh - Phó Trưởng Ban Công tác Đại biểu - Ủy ban Thường vụ Quốc hội đề nghị NHNN mạnh dạn nghiên cứu một hướng mới để phát triển thẻ tín dụng nội địa. Đơn cử như việc ưu đãi về lãi suất thấp hơn so với mức lãi suất cho các khoản cho vay tín dụng thông thường. Thực tế, nếu giải quyết bộ hồ sơ cá nhân vay tiêu dùng thì cũng tốn chi phí để tiếp cận, giải quyết thẩm định hồ sơ. Hiện nay với việc phát hành thẻ tín dụng nội địa và ứng dụng công nghệ mới, khai thác kho dữ liệu lớn thì hoàn toàn có thể tận dụng để giảm thiểu chi phí. Vì vậy, không có lý do gì để chúng ta không cố gắng khuyến khích người dân sử dụng thẻ tín dụng nội địa bằng cách sử dụng công cụ lãi suất cho vay ưu đãi.
Tin liên quan

Tin khác

Nở rộ dịch vụ ngân hàng giúp khách hàng tích sản

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo
Hướng dẫn chế độ tài chính với chương trình, dự án tài chính vi mô

Tập trung nguồn lực vốn cho phát triển nhà ở xã hội

Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Tái cơ cấu quỹ tín dụng nhân dân: Không chỉ là sắp xếp lại mạng lưới


Ngành Ngân hàng tiếp tục đơn giản hoá thủ tục vay vốn

Sáng 13/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.633 đồng

Tăng trưởng tín dụng song hành với nâng cao năng lực xử lý nợ xấu