Những biến số nào đang ảnh hưởng tới mục tiêu tăng trưởng và thị trường chứng khoán?

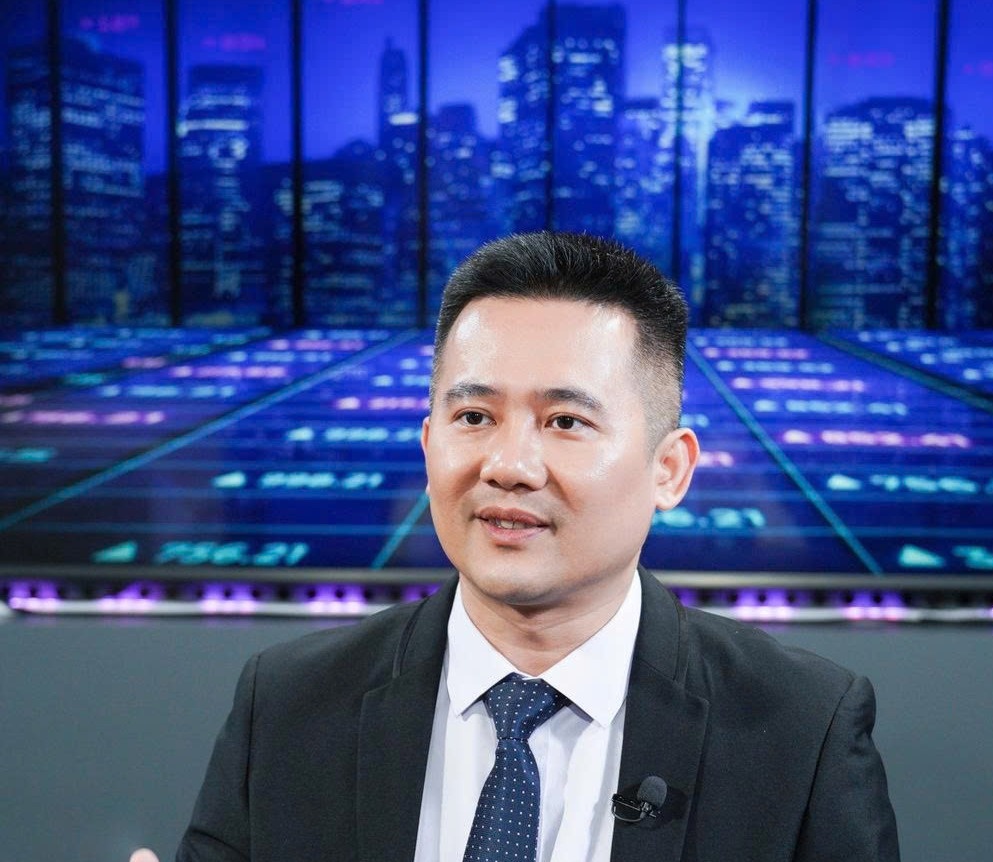 |
| Ông Nguyễn Quang Đạt, Tổng giám đốc Công ty Chứng khoán An Bình (ABS) |
Tăng trưởng 2025 vượt trội và động lực tích lũy mới của thị trường chứng khoán
Khi nhìn lại năm 2025, những kết quả đạt được phản ánh rõ rệt sức bật của nền kinh tế Việt Nam trong khu vực. GDP ước đạt 8%, hoàn thành mục tiêu đề ra và cao hơn nhiều so với các nước ASEAN như Malaysia hay Indonesia. Sự vượt trội này được hình thành từ điều hành kinh tế vĩ mô ổn định, kiểm soát lạm phát hiệu quả và vận hành linh hoạt giữa chính sách tiền tệ và tài khóa. Việc đẩy nhanh tiến độ đầu tư công và cải cách thủ tục hành chính tạo ra môi trường kinh doanh thông thoáng, qua đó củng cố niềm tin của doanh nghiệp và nhà đầu tư quốc tế. Những chính sách miễn giảm thuế tiếp tục hỗ trợ tiêu dùng nội địa, góp phần tạo nền tảng cho tăng trưởng.
Trong bối cảnh đó, thị trường chứng khoán ghi nhận giai đoạn tăng trưởng kéo dài từ tháng 4 đến tháng 10, với mức tăng 61,3% tương đương 671 điểm, cao hơn 40% so với cả năm 2024. Đặc biệt, quý III/2025 chứng kiến sức bật mạnh mẽ nhất khi khối lượng giao dịch tăng cao kỷ lục và số lượng tài khoản nhà đầu tư mở mới đạt mức mục tiêu của cả giai đoạn đến năm 2030. Những thông tin tích cực từ tăng trưởng GDP, tín dụng, đầu tư công, triển vọng kết quả kinh doanh quý III và kỳ vọng nâng hạng thị trường đã thúc đẩy dòng tiền vào chứng khoán.
Tuy nhiên, từ cuối quý III/2025, khối ngoại quay lại bán ròng mạnh, phản ánh hoạt động chốt lời của nhà đầu tư tổ chức sau pha tăng giá kéo dài. Giai đoạn điều chỉnh – tích lũy diễn ra lành mạnh, giúp thị trường hấp thụ thông tin mới và xác lập lại mặt bằng định giá. Dòng tiền từ tháng 8 chủ yếu là margin và nhà đầu tư cá nhân mang tính đầu cơ, khiến đà tăng khó duy trì bền vững. Việc tích lũy là cần thiết trước khi dòng tiền lớn quay trở lại để mở ra chu kỳ tăng giá tiếp theo.
Khả năng đạt mục tiêu tăng trưởng 10% năm 2026 và những động lực trụ cột
Mục tiêu tăng trưởng GDP từ 10% cho năm 2026 phản ánh quyết tâm tạo đột phá ngay từ năm đầu tiên của kế hoạch 2026–2030. Mức tăng trưởng này đi kèm với kỳ vọng về sức bật lớn của nền kinh tế khi bước vào chu kỳ phát triển mới, dựa trên ba nhóm động lực chính mà ông Nguyễn Quang Đạt phân tích.
Trước hết, chính sách tiền tệ đang hướng tới sự tự chủ và hội nhập sâu hơn. Thông tư 14/2025/TT-NHNN tiến tới dỡ bỏ cơ chế trần tín dụng, mở ra nền tảng cho các ngân hàng tự chủ tăng trưởng tín dụng dựa trên năng lực quản trị rủi ro và lợi nhuận. Lộ trình nâng tỷ lệ an toàn vốn (CAR) và bộ đệm phản chu kỳ đang đưa hệ thống tiến gần Basel III. Cùng với đó, dự kiến việc FED tiếp tục giảm lãi suất sẽ tạo thêm dư địa cho Ngân hàng Nhà nước duy trì chính sách tiền tệ nới lỏng có kiểm soát, thúc đẩy hoạt động tín dụng và đầu tư.
Thứ hai, đầu tư công tiếp tục là động lực then chốt. Với nợ công chỉ khoảng 35-36% GDP, Việt Nam sở hữu dư địa tài khóa rộng để đẩy mạnh đầu tư cơ sở hạ tầng, cải cách thủ tục và số hóa quản lý ngân sách. Các gói hỗ trợ thuế, phí cho doanh nghiệp sẽ đóng vai trò kích thích sản xuất - kinh doanh, đặc biệt với nhóm ngành dẫn dắt chu kỳ mới như công nghệ số, năng lượng tái tạo và logistics.
Thứ ba, dòng vốn FDI duy trì sự ổn định trong bối cảnh toàn cầu nhiều biến động. Lợi thế về thuế quan, lực lượng lao động trẻ, chi phí sản xuất hợp lý và môi trường vĩ mô ổn định tiếp tục củng cố vị thế của Việt Nam trong chuỗi giá trị toàn cầu. Việc thu hút FDI không chỉ mang tính bổ sung nguồn vốn mà còn giúp đa dạng hóa cơ cấu đầu tư và nâng cao tính bền vững của nền kinh tế trong năm 2026.
Dù vậy, để đạt mục tiêu tăng trưởng hai con số, Việt Nam vẫn sẽ đối mặt với thách thức từ biến động kinh tế quốc tế, rủi ro địa chính trị cùng các yếu tố nội tại như lãi suất, tỷ giá và lạm phát. Đây là những biến số cần được theo dõi sát khi có thể tác động trực tiếp đến chi phí vốn, tâm lý thị trường và ổn định vĩ mô.
Lãi suất, tỷ giá và lạm phát: Tác động và khả năng kiểm soát trong năm 2026
Ba yếu tố được quan tâm nhất hiện nay: lãi suất, tỷ giá và lạm phát đều đang trong trạng thái có thể kiểm soát, theo đánh giá của ông Nguyễn Quang Đạt.
Về lãi suất, mức tăng gần đây chưa tạo áp lực đáng kể lên nền kinh tế do mặt bằng chung vẫn thấp so với giai đoạn trước và so với thế giới. Trong điều kiện kinh tế hiện nay, lãi suất chưa trở thành yếu tố kìm hãm thị trường hay làm suy giảm sức hấp dẫn của cổ phiếu. Dự kiến Ngân hàng Nhà nước sẽ giữ hoặc giảm nhẹ lãi suất điều hành trong năm 2026, đưa ra môi trường tài chính thuận lợi cho doanh nghiệp và nhà đầu tư.
Về lạm phát, mục tiêu duy trì mức 3,3% trong năm 2025 cho thấy áp lực giá đang nằm trong tầm kiểm soát. Bước sang năm 2026, mục tiêu 4,5% tiếp tục phản ánh quan điểm điều hành ổn định, duy trì dư địa để triển khai các chính sách hỗ trợ tăng trưởng. Lạm phát hiện chưa phải là thách thức lớn, qua đó tạo điều kiện để chính sách tài khóa – tiền tệ phối hợp hiệu quả trong việc thúc đẩy sản xuất và tiêu dùng.
Về tỷ giá, áp lực vẫn tồn tại nhưng đã giảm bớt so với giai đoạn trước. Khả năng FED giảm thêm 25 điểm cơ bản trong tháng 12 và tiếp tục giảm trong năm 2026 là tín hiệu tích cực cho tỷ giá trong nước. Dòng kiều hối tăng mạnh vào dịp cuối năm cũng góp phần ổn định thị trường ngoại hối. Những yếu tố này giúp giảm rủi ro biến động tỷ giá đối với hoạt động thương mại và đầu tư.
Tổng thể, lãi suất, tỷ giá và lạm phát đều nằm trong ngưỡng có thể kiểm soát và chưa tạo sức ép đáng kể đối với mục tiêu điều hành kinh tế vĩ mô trong năm 2026.
| Triển vọng thị trường chứng khoán: tích cực trong dài hạn Bức tranh thị trường chứng khoán hiện nay phản ánh một chu kỳ tăng điểm dài hạn của nhiều năm, trong đó luôn tồn tại những nhịp điều chỉnh trung hạn và ngắn hạn. Các nhịp điều chỉnh này không chỉ là diễn biến tự nhiên mà còn tạo cơ hội quan sát và lựa chọn cổ phiếu phù hợp với bối cảnh mới. Với triển vọng tăng trưởng tích cực cho năm 2026, định giá cổ phiếu Việt Nam vẫn đang ở vùng hấp dẫn. VN-Index giao dịch ở mức P/E dự phóng 13,8 lần cho 2025 và 12 lần cho 2026, thấp hơn mức trung bình 10 năm là 14 lần và dưới vùng 15–16 lần trong các giai đoạn thị trường tăng trưởng mạnh trước đây. So với các thị trường trong khu vực, Việt Nam tiếp tục nổi bật nhờ tốc độ tăng trưởng cao và định giá hợp lý. Dự kiến việc nâng hạng thị trường sẽ thu hút thêm hàng tỷ USD từ các quỹ đầu tư quốc tế, tạo nguồn lực cho giai đoạn tăng trưởng mới. Thị trường hiện vẫn đang trong quá trình điều chỉnh, nhưng dấu hiệu kết thúc nhịp điều chỉnh được kỳ vọng sẽ xuất hiện sớm. Việc theo dõi dòng tiền, diễn biến vĩ mô và sự trở lại của nhà đầu tư tổ chức sẽ là chìa khóa để nhận diện thời điểm thị trường bước vào pha tăng giá tiếp theo. |
Tin liên quan
Tin khác

Nâng hạng chứng khoán, vì sao cổ phiếu định giá rẻ vẫn chưa đủ hấp dẫn?

Giá neo cao, sức mua yếu, hạ tầng có đủ sức kéo bất động sản TP.HCM?
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Chính sách thuế phải giúp doanh nghiệp nâng cấp