Quyền sở hữu trí tuệ không nên là tài sản bảo đảm duy nhất

| Hoàn thiện khung pháp lý về sở hữu trí tuệ trong bối cảnh trí tuệ nhân tạo là yêu cầu cấp thiết Sở hữu trí tuệ - công cụ để cạnh tranh và tăng trưởng mới |
Kết quả rà soát cho thấy, mặc dù pháp luật đã chính thức xác lập quyền SHTT là một loại tài sản có thể định giá, mua bán và thế chấp, song trên thực tế, khung pháp lý này vẫn tồn tại nhiều khoảng trống, khiến việc triển khai trên thực tế gặp nhiều rào cản, nhất là trong hoạt động thế chấp vay vốn.
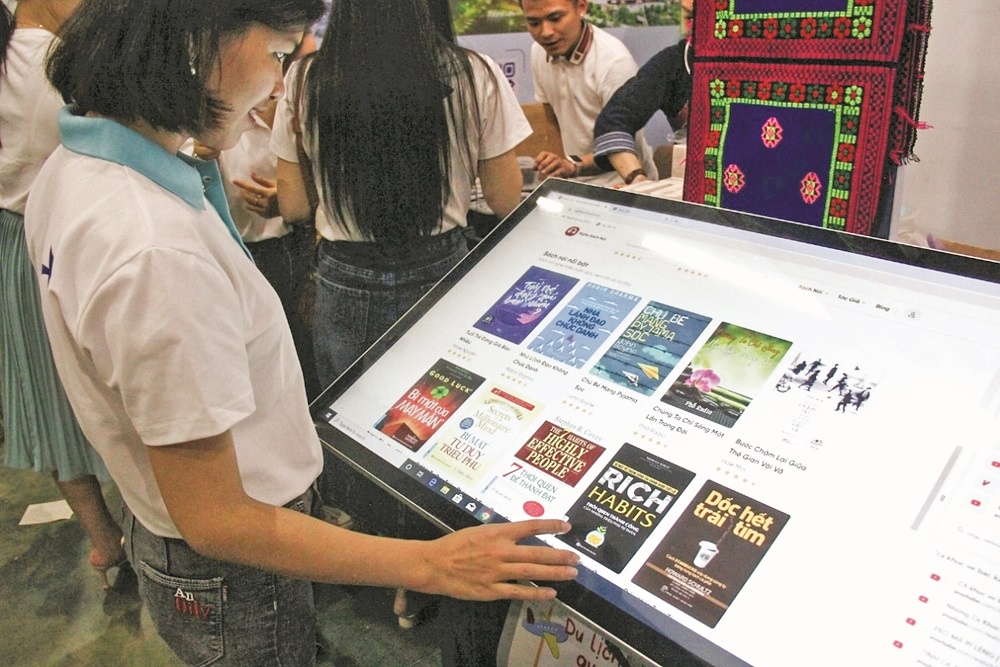 |
| Mô hình sách điện tử |
Cần nhanh chóng lấp khoảng trống pháp lý đối với tài sản vô hình
Theo báo cáo kể trên, các quy định tại Bộ luật Dân sự 2015, Nghị định 21/2021/NĐ-CP và Nghị định 99/2022/NĐ-CP mới chỉ xây dựng cơ chế chung cho tài sản bảo đảm, chưa có điều chỉnh riêng phù hợp với bản chất vô hình, biến động mạnh và khó kiểm soát của quyền SHTT.
Ba khoảng trống lớn được Bộ KH&CN chỉ ra là thiếu quy định cụ thể về phương thức xử lý quyền SHTT khi phát sinh nghĩa vụ bảo đảm, bao gồm việc bán, chuyển nhượng hoặc sang tên cho bên thứ ba; thiếu hướng dẫn về trình tự xử lý thông qua cơ quan thi hành án dân sự, dẫn đến lúng túng khi tài sản phải xử lý theo con đường tố tụng, và thiếu cơ chế phối hợp và liên thông dữ liệu giữa Cục SHTT, cơ quan đăng ký giao dịch bảo đảm và các TCTD.
Từ góc nhìn doanh nghiệp, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng, khó khăn lớn nhất hiện nay nằm ở khâu định giá quyền SHTT. Cụ thể, tài sản trí tuệ có bản chất vô hình, không có nhiều tài sản tương đồng để so sánh, không tồn tại thị trường giao dịch tập trung và giá trị phụ thuộc rất lớn vào yếu tố thời điểm; vòng đời công nghệ, nhu cầu thị trường và hiệu quả khai thác thương mại. Do đó, giá trị của quyền SHTT thường biến động mạnh và rất khó dự báo.
Thực tế này dẫn tới hệ quả là các TCTD khó xác định giá trị tài sản bảo đảm; các tổ chức thẩm định giá e ngại tham gia do rủi ro cao đồng thời chi phí tuân thủ tăng mạnh, đặc biệt với DNNVV. Vì thế, VCCI cho rằng, nếu không có chuẩn mực định giá thống nhất và hướng dẫn riêng cho giao dịch bảo đảm, thì việc đưa quyền SHTT vào hệ thống tín dụng sẽ chỉ dừng lại ở mức nguyên tắc pháp lý, khó triển khai trên diện rộng.
Từ góc độ ngân hàng, các chuyên gia pháp chế tại Hiệp hội Ngân hàng Việt Nam (VNBA) cho rằng, một trong những rào cản lớn nhất hiện nay là ngân hàng thương mại không có cơ chế pháp lý để giám sát và kiểm soát quyền SHTT trong suốt thời gian thế chấp. Khác với tài sản hữu hình, quyền SHTT vẫn do bên vay nắm giữ và khai thác, trong khi TCTD không có công cụ can thiệp trực tiếp khi tài sản bị xâm phạm hoặc suy giảm giá trị.
Theo VNBA, pháp luật hiện hành chưa quy định rõ trách nhiệm của bên thế chấp trong việc duy trì hiệu lực văn bằng, gia hạn bảo hộ và xử lý tranh chấp, khiến ngân hàng đối mặt với rủi ro tài sản bảo đảm “mất giá” mà không có cơ chế bảo vệ tương xứng. Bên cạnh đó, khi phát sinh nợ xấu, khả năng xử lý quyền SHTT rất hạn chế do chưa có thị trường mua bán, đấu giá và phát mại chuyên nghiệp, làm giảm mạnh tính thanh khoản của loại tài sản này trong hoạt động tín dụng.
Thiếu cơ chế cho thế chấp tài sản trí tuệ
Theo luật sư Bùi Sỹ Thành (Đoàn Luật sư Hà Nội), những bất cập khiến thị trường tài sản trí tuệ chưa phát triển mạnh không chỉ nằm ở tính vô hình của các tài sản này mà nằm ở chỗ pháp luật chưa thiết kế được cơ chế định giá phù hợp với mục đích sử dụng trong giao dịch bảo đảm. Ông Thành cho rằng, các quy định về định giá hiện nay mang tính phân tán, chủ yếu phục vụ cho các mục đích như góp vốn, chuyển nhượng hoặc tính thuế, chưa có hướng dẫn riêng cho định giá trong quan hệ tín dụng.
“Định giá trong giao dịch bảo đảm phải gắn với khả năng thu hồi nợ, khả năng thanh khoản và giá trị xử lý trong tương lai, nhưng pháp luật hiện nay chưa có tiêu chí nào để ngân hàng dựa vào đó xác lập giá trị tín dụng của quyền SHTT. Chưa kể thiếu tham chiếu và cơ sở dữ liệu về giá cũng sẽ khiến các ngân hàng thương mại gặp khó khăn khi nhận quyền SHTT làm tài sản thế chấp”, ông Thành nhận định.
Ở góc độ ngân hàng, luật sư Trần Văn Nhiên (Đoàn luật sư TP. Hồ Chí Minh) cho rằng, việc quyền SHTT được pháp luật thừa nhận là tài sản bảo đảm mới chỉ là điều kiện cần, chưa phải điều kiện đủ để ngân hàng chấp nhận trên thực tế. Theo ông Nhiên, ở khâu định giá, quyền SHTT phụ thuộc rất lớn vào năng lực đổi mới sáng tạo và khả năng khai thác của doanh nghiệp. Hơn nữa, hiệu lực văn bằng bảo hộ có thời hạn và có thể bị khiếu nại, hủy bỏ hoặc chấm dứt trong thời gian thế chấp. Những yếu tố này khiến tỷ lệ bảo đảm mang tính hình thức, khó đáp ứng yêu cầu quản trị rủi ro và an toàn vốn của ngân hàng. Trong khi đó, ở khâu xử lý, tính thanh khoản của quyền SHTT rất thấp, bởi loại tài sản này gắn chặt với chính hoạt động sản xuất, kinh doanh và năng lực vận hành của doanh nghiệp.
Trên thực tế, rất khó tách rời quyền SHTT để xử lý độc lập, trừ khi ngân hàng đồng thời nắm quyền chi phối doanh nghiệp sở hữu quyền đó. Từ những bất cập trên ông Nhiên và nhiều chuyên gia cho rằng, trong giai đoạn hiện nay, quyền SHTT không nên được xem là tài sản bảo đảm duy nhất, mà chỉ nên áp dụng theo cơ chế thí điểm, có giới hạn về hạn mức và thời gian, đồng thời gắn với cơ chế kiểm soát rủi ro đặc thù.
Về lâu dài Chính phủ và các bộ ngành cần ban hành thêm Nghị định và các văn bản hướng dẫn theo hướng tạo ra khung pháp lý chuyên biệt cho thế chấp quyền SHTT, chi tiết hóa quy định về định giá gắn với khả năng thu hồi nợ và xử lý tài sản; thiết lập cơ chế liên thông dữ liệu giữa Cục SHTT và hệ thống đăng ký giao dịch bảo đảm. Đồng thời xây dựng cơ chế chia sẻ rủi ro thông qua quỹ bảo lãnh, quỹ công nghệ hoặc bảo hiểm tài sản trí tuệ.
Tin liên quan


Tin khác
Đất ngân hàng đang xử lý nợ có đánh thuế như đất bỏ hoang?

NHNN Khu vực 1: Sắp xếp lại hệ thống quỹ tín dụng nhân dân, hướng tới hoạt động an toàn, bền vững
Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Hội nghị 'Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ'

Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Ngân hàng khai thác hiệu quả dữ liệu khách hàng

NHNN tuyển chọn đơn vị phát triển nền tảng AI hỗ trợ quản lý tín dụng

Khai mạc Hội thảo quốc tế về Ngân hàng và Tài chính Việt Nam năm 2026
Cà Mau: Đẩy mạnh kết nối, hướng dòng vốn vào lĩnh vực ưu tiên, động lực tăng trưởng

Techcombank nhập cuộc giảm lãi suất