banner-su-kien
Chỉ số kinh tế:
Ngày 12/10/2026, tỷ giá trung tâm của VND với USD là 25.621 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.390/26.852 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Hạ tầng số: Mạch kết nối của ngân hàng hiện đại

Trong dòng chảy bùng nổ của kỷ nguyên 4.0, khi nói đến chuyển đổi số ngành Ngân hàng, chúng ta thường dễ bị thu hút bởi những giao diện ứng dụng di động bắt mắt, các dịch vụ thanh toán một chạm tức thì hay những mô hình ngân hàng không chi nhánh. Tuy nhiên, đằng sau sự tiện lợi và liền mạch mà hàng triệu người dân, doanh nghiệp thụ hưởng mỗi ngày là một "động cơ" vận hành khổng lồ, hoạt động không ngừng nghỉ 24/7- Hạ tầng số. Xây dựng một hạ tầng số vững chắc, linh hoạt và an toàn tuyệt đối không chỉ là bài toán kỹ thuật, mà chính là sứ mệnh sống còn để bảo đảm sự ổn định và thông suốt cho huyết mạch tài chính quốc gia.
aa
Hạ tầng số: Mạch kết nối của ngân hàng hiện đại
Thời gian qua, việc phát triển hạ tầng số toàn ngành Ngân hàng đã đạt được những bước tiến vượt bậc cả về quy mô lẫn chất lượng. Đến nay, phần lớn các tổ chức trong ngành đã hoàn thành việc nâng cấp, mở rộng hạ tầng công nghệ thông tin, bảo đảm hệ thống vận hành ổn định, liên tục và tối ưu hiệu năng.

NHNN đã tập trung mở rộng, nâng cấp hạ tầng kết nối truyền dẫn giữa NHNN với các TCTD, cũng như kết nối liên thông với các cơ sở dữ liệu quốc gia và các bộ, ngành liên quan. Hạ tầng kết nối đồng bộ, an toàn này đóng vai trò là nền tảng kỹ thuật quan trọng, hỗ trợ vận hành hiệu quả các nền tảng số và hệ thống ứng dụng phục vụ công tác quản lý, giám sát, bao gồm: Hệ thống báo cáo NHNN; Hệ thống Giám sát từ xa; Hệ thống giám sát các tài khoản thanh toán, ví điện tử nghi ngờ gian lận, giả mạo (SIMO); Hệ thống công nghệ thông tin quản lý, giám sát Quỹ Tín dụng nhân dân và các tổ chức tài chính vi mô,…

Hạ tầng thanh toán quốc gia tiếp tục khẳng định vai trò "xương sống" khi gánh vác khối lượng giao dịch khổng lồ: Trong 6 tháng đầu năm 2026, Hệ thống thanh toán điện tử liên ngân hàng xử lý bình quân 671,7 nghìn giao dịch/ngày với giá trị lên tới 2,3 triệu tỷ đồng/ngày; Hệ thống chuyển mạch tài chính và bù trừ điện tử đã xử lý khoảng 7 tỷ giao dịch (tăng 33,4% so với cùng kỳ năm 2025). Đồng thời, hạ tầng thanh toán cũng không ngừng vươn tầm khi mở rộng phạm vi kết nối song phương qua mã QR tới Thái Lan, Lào, Campuchia, Hàn Quốc, Singapore và Trung Quốc.
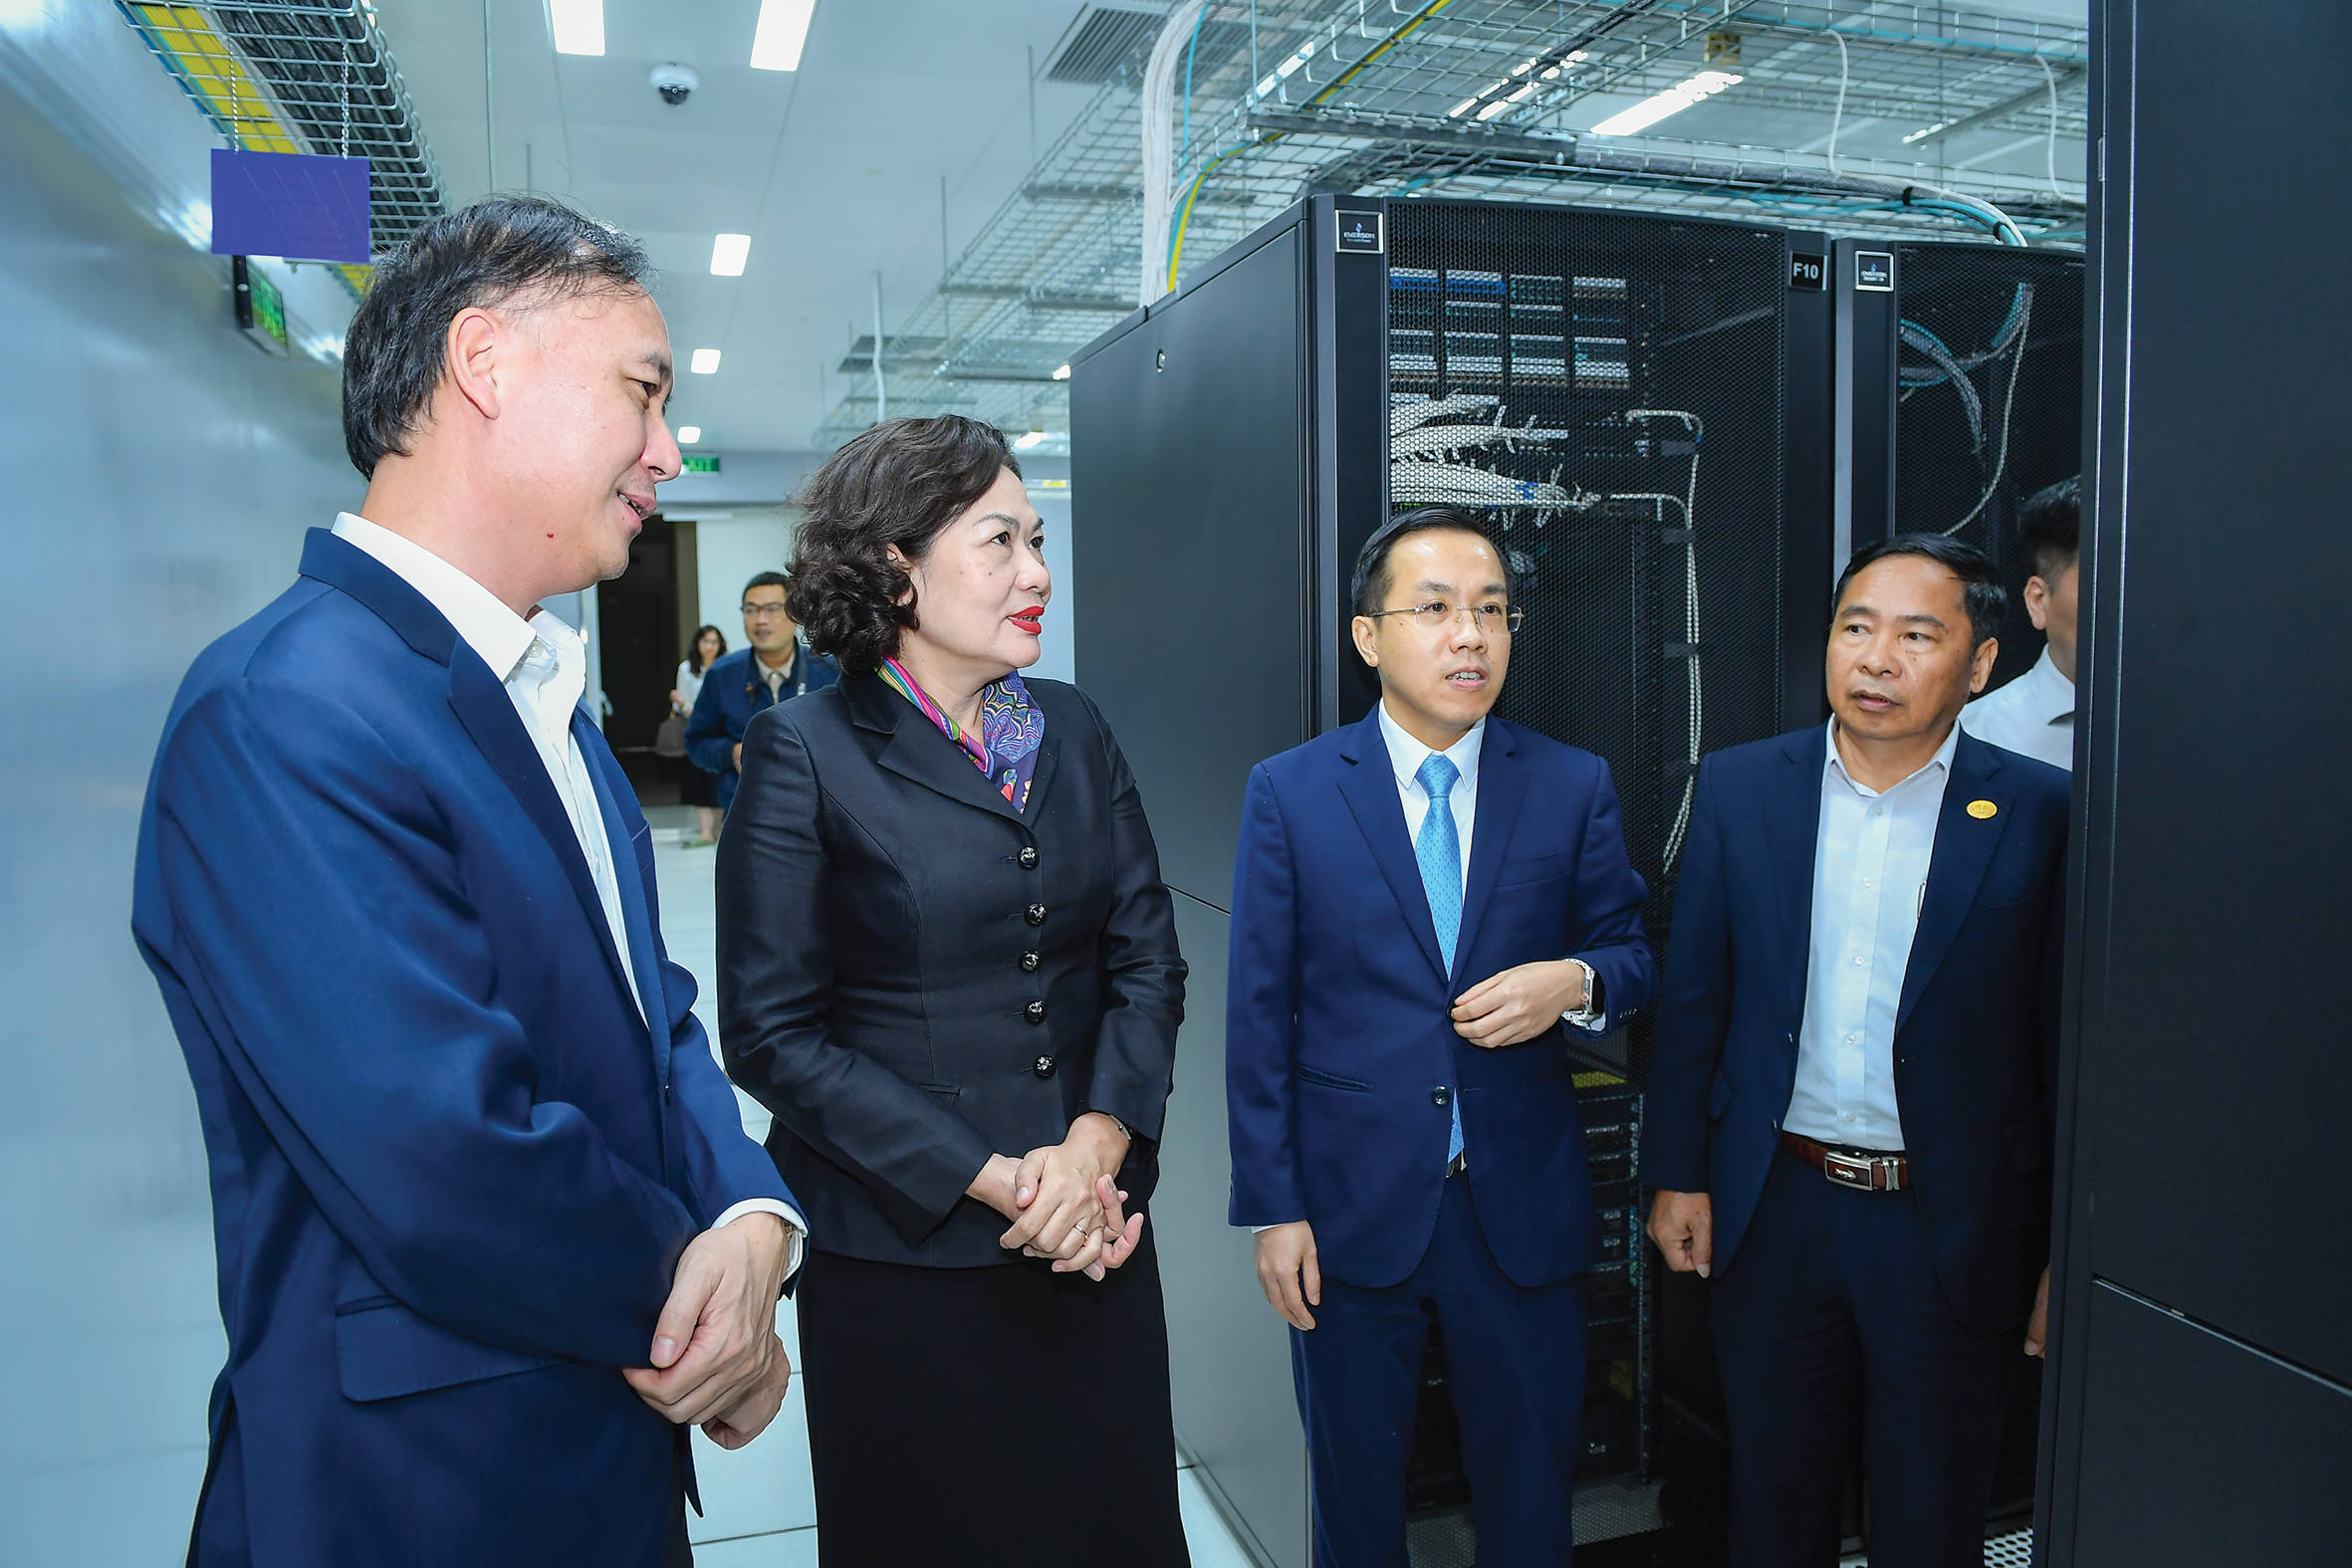
Nguyên Thống đốc NHNN Nguyễn Thị Hồng kiểm tra, tham quan hệ thống máy chủ tại Cục Công nghệ thông tin

Mặc dù đạt nhiều kết quả tích cực trên diện rộng, hạ tầng số ngành Ngân hàng vẫn còn những hạn chế về chiều sâu kỹ thuật và mức độ hiện đại hóa. Một số chỉ tiêu quan trọng vẫn chưa đạt được mức kỳ vọng: Tỷ lệ vận hành hệ thống lõi và hệ thống phục vụ khách hàng theo cơ chế Active-Active mới dừng ở mức 53,11%; tỷ lệ hệ thống thông tin đầu tư mới sẵn sàng triển khai trên môi trường Cloud đạt 49,44%; đặc biệt, tỷ lệ ứng dụng AI/Big Data trong giám sát vận hành, cảnh báo và hỗ trợ khắc phục sự cố tự động mới đạt 28,98%.

Các số liệu trên cho thấy, mặc dù nền tảng hạ tầng số đã từng bước được đầu tư và hoàn thiện, nhưng năng lực vận hành thông minh, mức độ tự động hóa trong giám sát và xử lý sự cố, cũng như khả năng chuyển dịch sang các kiến trúc công nghệ hiện đại vẫn còn khoảng cách so với yêu cầu đặt ra. Đây là những vấn đề cần được quan tâm trong giai đoạn tới, nhất là khi quy mô giao dịch số, mức độ kết nối liên thông và yêu cầu cung cấp dịch vụ liên tục, thời gian thực ngày càng gia tăng.

Bên cạnh đó, ngành Ngân hàng cũng phải đối mặt với áp lực tối ưu hóa chi phí đầu tư, vận hành trong bối cảnh còn phụ thuộc đáng kể vào các giải pháp, nền tảng và công nghệ của các đối tác nước ngoài. Đồng thời, việc mở rộng kết nối, tích hợp và chia sẻ dữ liệu làm gia tăng bề mặt tấn công, đặt ra yêu cầu ngày càng cao đối với công tác bảo đảm an ninh mạng, bảo vệ dữ liệu và khả năng chống chịu của hạ tầng số.
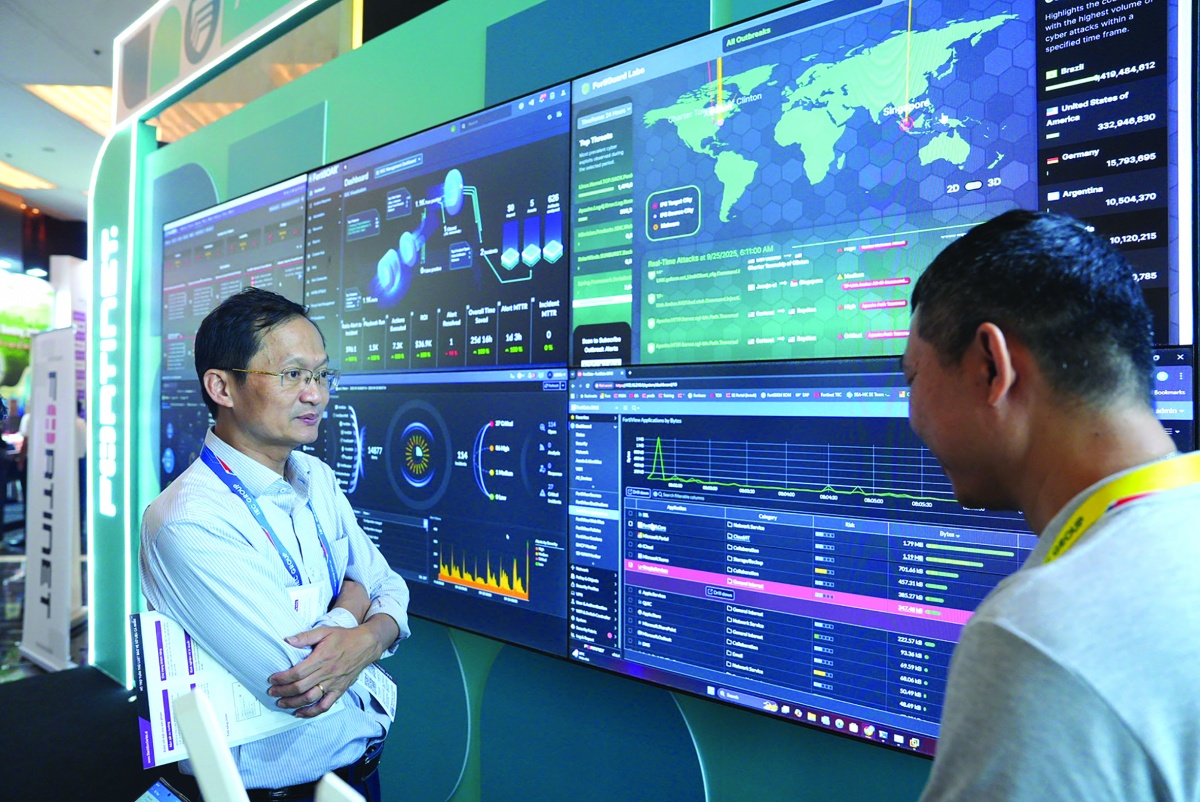
Đứng trước thực trạng đó, nhiệm vụ đặt ra cho giai đoạn tới là phải bứt phá, chuyển trọng tâm từ nâng cấp cơ bản sang xây dựng hạ tầng số hiện đại, linh hoạt, an toàn và sẵn sàng cao.

Thứ nhất, hiện đại hóa kiến trúc hạ tầng lõi: Tập trung chuyển đổi các hệ thống thông tin trọng yếu theo hướng kiến trúc hiện đại, linh hoạt và có khả năng mở rộng; đẩy mạnh áp dụng kiến trúc dịch vụ nhỏ (Microservices), mô-đun hóa các thành phần hệ thống và ưu tiên thiết kế theo hướng API First, qua đó nâng cao khả năng tích hợp, kết nối, mở rộng linh hoạt và đáp ứng yêu cầu xử lý dữ liệu, giao dịch theo thời gian thực.

Thứ hai, đẩy mạnh ứng dụng điện toán đám mây và vận hành thông minh: Từng bước chuyển dịch các hệ thống lên môi trường điện toán đám mây phù hợp, bảo đảm an toàn, bảo mật và khả năng mở rộng linh hoạt; đồng thời tăng cường năng lực của các Trung tâm dữ liệu dự phòng (DR), nâng cao khả năng duy trì hoạt động và phục hồi của các hệ thống thông tin trọng yếu. Đẩy mạnh ứng dụng AI, Big Data và tự động hóa trong giám sát, phân tích, cảnh báo sớm và xử lý sự cố, hướng tới mô hình vận hành chủ động, thông minh và tự động hóa cao.

Thứ ba, hoàn thiện hạ tầng lưu trữ, khai thác và chia sẻ dữ liệu tập trung: Quán triệt nguyên tắc quản lý dữ liệu “Đúng, đủ, sạch, sống, thống nhất, dùng chung”. Nâng cấp hệ thống kỹ thuật Kho dữ liệu ngành phục vụ hiệu quả công tác quản lý, thanh tra, giám sát dựa trên dữ liệu (SupTech) và hoạch định chính sách. Đồng thời, tăng cường năng lực kết nối, chia sẻ dữ liệu và cung cấp dịch vụ qua API, tạo hạ tầng dữ liệu tin cậy cho phát triển Ngân hàng mở (Open Banking), tín dụng số và hệ sinh thái tài chính số.

Thứ tư, an ninh, an toàn thông tin là nguyên tắc sống còn: Quán triệt nguyên tắc "An toàn từ khâu thiết kế" (Security by Design). Bảo đảm phải bố trí tối thiểu 15% tổng kinh phí thực hiện chương trình, đề án, dự án đầu tư chuyển đổi số, ứng dụng công nghệ thông tin để bảo vệ an ninh mạng.

Hạ tầng số không đơn thuần là câu chuyện mua sắm máy chủ hay lắp đặt đường truyền, mà là nền tảng bảo đảm sự liên tục, an toàn và tin cậy của toàn bộ hệ thống tài chính quốc gia. Ngành Ngân hàng sẽ tiếp tục kiên định mục tiêu xây dựng một hạ tầng số hiện đại, an toàn và thông suốt, bảo đảm các hệ thống trọng yếu hoạt động liên tục, đáp ứng yêu cầu ngày càng cao về xử lý giao dịch, kết nối và chia sẻ dữ liệu, qua đó tạo nền tảng vững chắc cho quá trình chuyển đổi số, đổi mới sáng tạo và nâng cao năng lực cạnh tranh của ngành Ngân hàng trong kỷ nguyên số.

Lê Hoàng Chính Quang - Cục trưởng Cục Công nghệ Thông tin

Tin liên quan

Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Giữa những buôn làng Tây Nguyên hôm nay, chuyển đổi số đang lặng lẽ đi vào đời sống theo những cách rất đỗi gần gũi. Từ phiên chợ quê, cửa hàng vật tư nông nghiệp đến những giao dịch của người dân, chiếc điện thoại thông minh và mã QR đang dần thay đổi thói quen thanh toán, mở rộng cánh cửa tiếp cận dịch vụ tài chính hiện đại.
Chuyển đổi số và hành trình chạm tới cảm xúc

Chuyển đổi số và hành trình chạm tới cảm xúc

“Tận dụng có hiệu quả các cơ hội do cuộc Cách mạng công nghiệp lần thứ tư đem lại để thúc đẩy quá trình đổi mới mô hình tăng trưởng, cơ cấu lại nền kinh tế gắn với thực hiện các đột phá chiến lược và hiện đại hoá đất nước; phát triển mạnh mẽ kinh tế số; nâng cao chất lượng cuộc sống, phúc lợi của người dân…”.
Từ phòng vệ đến phòng ngừa lừa đảo số

Từ phòng vệ đến phòng ngừa lừa đảo số

Thống đốc NHNN Phạm Đức Ấn cho biết, cùng với quá trình chuyển đổi số, bảo đảm an toàn thông tin, an ninh mạng và phòng chống lừa đảo trực tuyến đã trở thành một trong những nhiệm vụ trọng tâm của toàn ngành Ngân hàng. Trước thực trạng các hình thức tấn công mạng, giả mạo danh tính, sử dụng AI, Deepfake, tài khoản không chính chủ hay các cuộc tấn công chuỗi cung ứng đang diễn biến ngày càng phức tạp, an toàn số không chỉ là yêu cầu về công nghệ, mà còn là điều kiện tiên quyết để phát triển ngân hàng số bền vững và củng cố niềm tin của người dân đối với các dịch vụ tài chính số. Theo đó, các TCTD phải chuyển mạnh từ phòng ngự bị động sang phòng thủ chủ động, hình thành năng lực phát hiện sớm, cảnh báo sớm, xử lý nhanh và phục hồi nhanh sau sự cố.
Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Cùng với những thành tựu vượt bậc về số hóa dịch vụ, ngành Ngân hàng cũng đang chứng kiến một cuộc “tái cấu trúc” về nhân sự chưa từng có. Để duy trì vị thế tiên phong và hướng tới phát triển bền vững, việc tái cấu trúc, đào tạo và phát triển một thế hệ nhân sự ngân hàng mới - những người vừa tinh thông nghiệp vụ vừa làm chủ công nghệ đã trở thành nhiệm vụ mang tính sống còn.
Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Chuyển đổi số trong ngành Ngân hàng đang bước sang một giai đoạn mới. Thực hiện tinh thần Nghị quyết số 57-NQ/TW của Bộ Chính trị và các chương trình hành động của Chính phủ, NHNN xác định chuyển đổi số không chỉ nhằm nâng cao hiệu quả hoạt động của hệ thống ngân hàng, mà còn góp phần hỗ trợ người dân, doanh nghiệp và thúc đẩy tăng trưởng kinh tế. Theo định hướng đó, nếu như trước đây các ngân hàng chủ yếu cạnh tranh bằng tốc độ số hóa giao dịch, mở rộng kênh ngân hàng số và gia tăng trải nghiệm trên ứng dụng, thì hiện nay trọng tâm đã chuyển sang xây dựng các nền tảng tài chính có khả năng gắn với hoạt động sản xuất - kinh doanh của doanh nghiệp.
Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Không còn chỉ hiện diện khi người dân gửi tiết kiệm, doanh nghiệp vay vốn hay thực hiện một giao dịch chuyển tiền, ngân hàng đang xuất hiện ở ngày càng nhiều “điểm chạm” của nền kinh tế số. Từ vai trò trung gian tài chính, ngân hàng đang trở thành người kiến tạo hệ sinh thái số, kết nối dòng tiền, dữ liệu và dịch vụ, góp phần thúc đẩy kinh tế số, xã hội số.
Làm chủ dữ liệu -  lợi thế cạnh tranh mang tính quyết định

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Dữ liệu đang dần thay đổi cách các ngân hàng vận hành, ra quyết định và phục vụ khách hàng. Theo ông Nguyễn Hưng, Tổng giám đốc TPBank (ảnh trên), trong kỷ nguyên AI, làm chủ dữ liệu không chỉ là yêu cầu của chuyển đổi số mà còn là lợi thế cạnh tranh mang tính quyết định đối với ngân hàng số.
Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Chuyển đổi số đã đưa ngân hàng từ quầy giao dịch lên môi trường số, trí tuệ nhân tạo (AI) đang mở ra bước chuyển sâu hơn: từ số hóa giao dịch sang thông minh hóa vận hành, quản trị và dịch vụ. Trong kỷ nguyên dữ liệu và AI, cơ hội nằm ở việc phục vụ khách hàng nhanh hơn, khả năng hiểu khách hàng tốt hơn, ra quyết định chính xác và quản trị rủi ro chủ động hơn.
Bình dân học vụ số và hành trình thắp sáng tri thức số

Bình dân học vụ số và hành trình thắp sáng tri thức số

"Bình dân học vụ số phải trở thành phong trào cách mạng, toàn dân, toàn diện, bao trùm, sâu rộng". Tinh thần chỉ đạo của Tổng Bí thư Tô Lâm đã được ngành Ngân hàng triển khai sâu rộng không chỉ trong toàn Ngành, mà còn lan tỏa đến mọi miền đất nước thông qua việc lồng ghép các kiến thức số trong từng sản phẩm tiện ích số đến với người dân, để không ai bị bỏ lại phía sau trong dòng chảy chuyển đổi số.
Gieo mầm kinh tế số giữa đại ngàn
Gieo mầm kinh tế số giữa đại ngàn
Giữa những buôn làng Tây Nguyên hôm nay, chuyển đổi số không còn là khái niệm xa lạ. Từ những phiên livestream bán hàng trực tuyến ở cửa hàng vật tư nông nghiệp đến các rẫy cà phê, hồ tiêu, dòng chảy số đang lặng lẽ len vào từng giao dịch thường nhật.