Siết tín dụng mua nhà thứ hai: Dòng tiền "phanh gấp" hay cơ hội cho người mua nhà thực?

Bài toán phân biệt "nhà thực" và "nhà đầu cơ" vẫn còn bỏ ngỏ
Tại buổi tọa đàm với chủ đề “Giải mã dòng vốn bất động sản và cơ hội cho người mua nhà ở thực” do Báo Lao động tổ chức mới đây, các chuyên gia đã có những phân tích sâu sắc về tác động của chính sách siết tín dụng bất động sản và tìm giải pháp giúp người dân tiếp cận nguồn vốn mua nhà an toàn, hiệu quả.
Việc Bộ Xây dựng đưa ra đề xuất hạn chế cho vay mua căn nhà thứ hai trở lên được xem như một biện pháp mạnh nhằm hạ nhiệt thị trường, ngăn chặn đầu cơ. Tuy nhiên, tính khả thi và tác động của nó đến thị trường vẫn là một ẩn số cần được giải mã dưới góc nhìn của các chuyên gia.
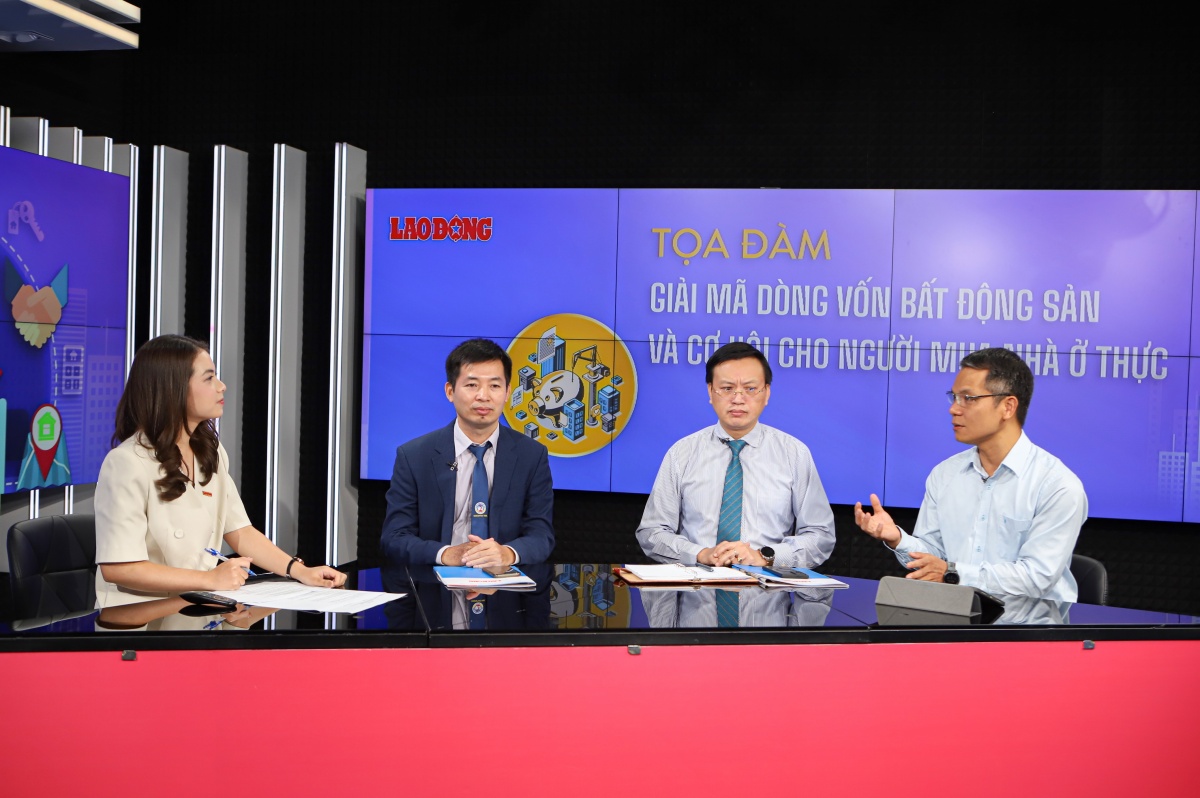 |
| Các chuyên gia trao đổi tại buổi Tọa đàm |
Dưới góc độ pháp lý, luật sư Phạm Thanh Tuấn (Đoàn Luật sư TP. Hà Nội) cho rằng đề xuất về cơ bản là hợp lý và cần thiết. Ông nhấn mạnh, về lý thuyết, chính sách này sẽ tác động trực tiếp đến những người nắm giữ nhiều bất động sản, vốn thường sử dụng đòn bẩy tài chính từ ngân hàng.
Tuy nhiên, luật sư Tuấn chỉ ra rằng việc áp dụng cần phải có lộ trình và đáp ứng hai điều kiện tiên quyết: “Điều kiện cần là cơ sở dữ liệu về thị trường bất động sản phải thực sự sạch, sống, đầy đủ và luôn cập nhật. Bởi lẽ, khi chúng ta không có đầy đủ dữ liệu về thị trường bất động sản, về số lượng nhà ở mỗi người đang sở hữu thì không thể có cơ sở xác định liệu một cá nhân họ đang nắm giữ bao nhiêu bất động sản. Đây được coi là điều kiện tiên quyết. Điều kiện đủ là sự đồng bộ của các chính sách về lãi suất, thuế chống đầu cơ và quan trọng nhất là cải thiện nguồn cung”.
Bài toán khó nhất được đặt ra là làm thế nào để phân biệt rõ ràng giữa người mua nhà để ở thực và nhà đầu cơ. Luật sư Tuấn bày tỏ sự trăn trở: “Một người đầu cơ có thể nhờ bố mẹ, anh em hay người thân đứng tên các bất động sản để tránh chính sách. Nếu chỉ căn cứ vào số lượng bất động sản, thì chính sách chưa thể đánh trúng mục tiêu”.
Thách thức này không chỉ riêng Việt Nam mà nhiều quốc gia trên thế giới cũng phải đối mặt. Giải pháp được ông đề xuất là áp dụng thuế lũy tiến và xây dựng một cơ sở dữ liệu tổng hợp, minh bạch, kết nối được thông tin từ các ngành: đất đai, nhà ở, thuế, công chứng và tín dụng.
Dữ liệu sạch - chìa khóa then chốt để chính sách đi vào thực tế
Đồng quan điểm, TS. Trần Xuân Lượng (Viện Nghiên cứu, Đánh giá thị trường Bất động sản - VARS IRE) nhấn mạnh: Tôi đồng tình với quan điểm của luật sư Tuấn rằng trước khi đánh thuế hay ban hành chính sách, chúng ta cần có dữ liệu, nhưng phải là dữ liệu “sống”, dữ liệu sạch. Việc Bộ Xây dựng đề xuất phân biệt giữa nhà thứ nhất và nhà thứ hai là cần thiết, phù hợp xu hướng thế giới, nhưng đó mới là giải pháp ngắn hạn. Về lâu dài, phải đồng bộ dữ liệu và hệ thống pháp luật thì mới đánh trúng, đánh đúng được đối tượng. Ông cảnh báo, nếu vội vàng áp dụng mà thiếu sự chuẩn bị kỹ lưỡng, chính sách có thể khiến thị trường “phanh gấp”, gây ra những phản ứng dây chuyền khó lường.
TS. Lượng cũng chỉ ra điểm nghẽn cốt lõi của thị trường Việt Nam: thiếu nguồn vốn dài hạn. Ông so sánh, ở nhiều quốc gia như Singapore hay Hàn Quốc, người dân có quỹ tiết kiệm nhà ở - trích từ thu nhập ngay khi bắt đầu đi làm. Khi tích lũy được 40–50% giá trị căn nhà, phần còn lại được Nhà nước cho vay dài hạn với lãi suất ưu đãi. Trong khi đó, tại Việt Nam, thị trường phụ thuộc gần như hoàn toàn vào nguồn vốn ngắn hạn của ngân hàng thương mại, khiến người mua nhà thực khó tiếp cận vốn.
Còn ông Nguyễn Quang Huy (CEO Khoa Tài chính - Ngân hàng, Đại học Nguyễn Trãi) cho rằng việc chỉ giới hạn dựa trên số lượng bất động sản là chưa đủ. Có người mua hai căn nhà, tổng giá trị chỉ khoảng 5 tỉ đồng, trong khi có người chỉ mua một căn nhưng giá trị lên tới 1-2 triệu USD. Do đó, chúng ta vừa phải có tiêu chí về số lượng, vừa phải tính đến giá trị của tài sản. Ông Huy nhận định đây mới chỉ là giải pháp hành chính, mang tính ngắn hạn. Giải pháp căn cơ vẫn nằm ở việc các cơ quan quản lý tập trung tăng nguồn cung, đặc biệt là ở phân khúc nhà ở xã hội và nhà ở thương mại giá bình dân.
“Điều này có thể thông qua Quỹ nhà ở quốc gia. Bên cạnh đó, Dự án 1 triệu căn nhà ở xã hội hiện nay cần được rà soát xem đã thực hiện đến đâu, đã quyết liệt chưa, và kết quả cụ thể thế nào”, ông Huy đề xuất.
Ngoài ra, theo ông Huy, cần phát triển các khu đô thị vệ tinh có hạ tầng kết nối với trung tâm để người dân có thể mua được các sản phẩm bất động sản vừa túi tiền hơn. Ở các dự án nhà ở thương mại, có thể cân nhắc nâng tỷ lệ nhà ở xã hội từ 20% lên 30%. Đồng thời, các thủ tục pháp lý cần được giải quyết quyết liệt và nhanh gọn hơn, bởi chỉ cần chậm một vài năm là chi phí đầu tư đã tăng mạnh do trượt giá, giá đô la, giá vàng và nguyên vật liệu. Đây chính là một trong những nguyên nhân khiến giá nhà tăng cao trong thời gian qua.
Như vậy, đề xuất siết tín dụng mua nhà thứ hai giống như một con dao hai lưỡi. Một mặt, nó thể hiện quyết tâm điều tiết thị trường của cơ quan quản lý. Mặt khác, nó tiềm ẩn nguy cơ gây sốc nếu được áp dụng một cách nóng vội. Để chính sách thực sự phát huy hiệu quả, "bệ phóng" vững chắc nhất chính là một hệ thống cơ sở dữ liệu quốc gia đồng bộ, minh bạch, cùng với những giải pháp tổng thể về vốn, thuế và nguồn cung. Chỉ khi đó, cơ hội sở hữu nhà cho người dân thực sự mới được mở ra.
Tin liên quan
Tin khác

Nhà phố 60 m² tại Vinhomes Global Gate Hạ Long: Mở cửa kinh doanh vẫn giữ trọn riêng tư

FREA-HCM mở rộng kết nối nguồn vốn và cơ hội đầu tư bất động sản

Quy hoạch 22 nhà ga đường sắt đô thị Hà Nội: Người dân được góp ý những gì?

Tinh giản thực chất hệ thống quy hoạch, kế hoạch sử dụng đất

Vịnh Tiên thành 'thủ phủ dòng tiền' nhờ cú hích siêu hạ tầng cùng hệ tiện ích quốc tế sắp vận hành

Concert hút khách, bài toán lợi nhuận của bất động sản nghỉ dưỡng

Quy hoạch mới mở đường cho Đà Nẵng hút vốn đầu tư chất lượng cao

Bloomberg: Vinhomes mở lối cho kỷ nguyên đô thị tái sinh toàn cầu

Đà Nẵng tăng tốc đầu tư Khu thương mại tự do, mở rộng dư địa thu hút vốn

Thị trường bất động sản Đà Nẵng: Đất nền hạ nhiệt, nhà mặt phố vẫn neo giá cao